
Rubrique
Paliers d'impôt au Canada pour 2026 : les tranches d'imposition fédérales et provinciales
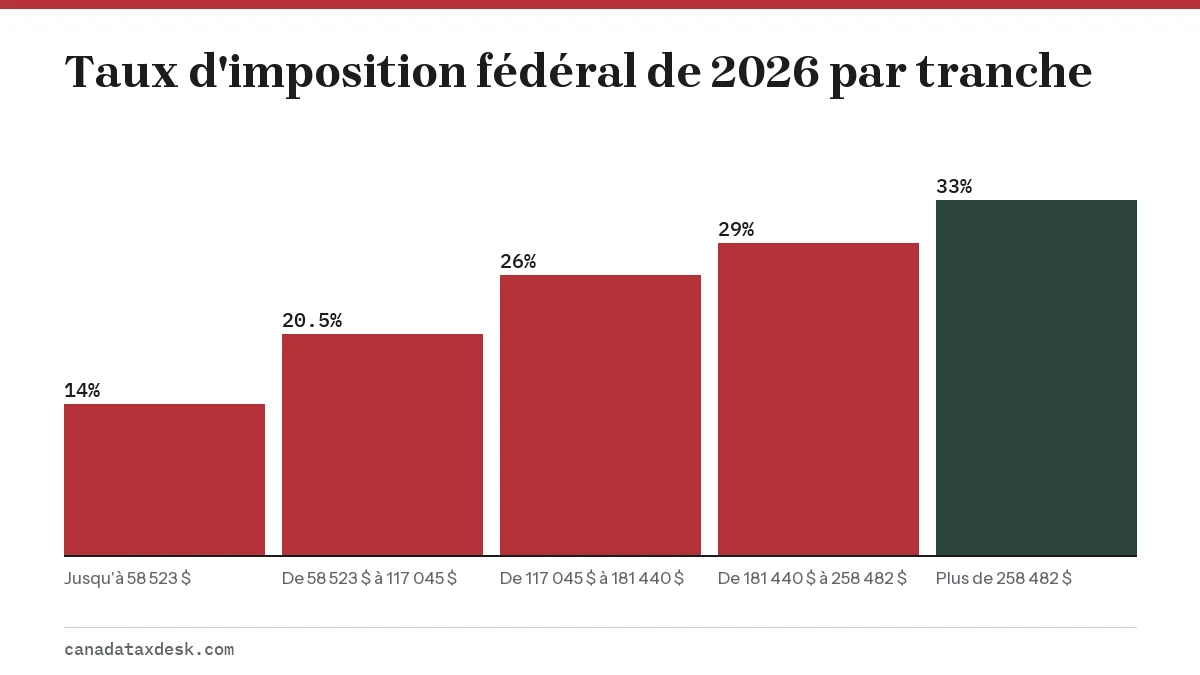
Les paliers d'impôt fédéraux au Canada pour 2026 sont de 14 % sur les premiers 58 523 $ de revenu imposable, de 20,5 % jusqu'à 117 045 $, de 26 % jusqu'à 181 440 $, de 29 % jusqu'à 258 482 $ et de 33 % au-delà (ARC). Chaque province et territoire applique ses propres tranches en plus de celles-ci, et les tranches de 2027 ne sont pas encore annoncées.
9 guides dans cette rubrique Mis à jour 20 octobre 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
- Calculateur d'impôt sur le revenu Canada : estimez 2026Ce calculateur d'impôt sur le revenu pour le Canada estime l'impôt fédéral et provincial de 2026 à partir de votre revenu imposable, selon les tranch…
- Crédit d'impôt complémentaire : vos crédits protégés en 2026Le crédit d'impôt complémentaire est un crédit fédéral non remboursable temporaire, demandé à la ligne 34990, qui maintient une valeur de 15 % sur le…
- Montant personnel de base 2026 : 16 452 $ au fédéralLe montant personnel de base fédéral pour 2026 est de 16 452 $; il diminue graduellement lorsque le revenu net se situe entre 181 440 $ et 258 482 $,…
- Taux d'imposition fédéral 2026 : le palier de 14 % au CanadaLe taux d'imposition de 14 % au Canada est le taux fédéral le plus bas, celui du premier palier d'imposition, appliqué aux premiers 58 523 $ de reven…
- Tranches d'imposition Canada 2027 : date et attentesLes tranches d'imposition au Canada pour 2027 n'ont pas encore été annoncées en date du 20 octobre 2026. L'ARC publie habituellement les seuils fédér…
- Tranches d'imposition Colombie-Britannique 2026 : tauxLes tranches d'imposition de la Colombie-Britannique pour 2026 vont de 5,6 % sur les premiers 50 363 $ de revenu imposable à 20,5 % sur le revenu de…
- Tranches d'imposition Ontario 2026 et taux combinésLes tranches d'imposition de l'Ontario pour 2026 sont de 5,05 % sur les premiers 53 891 $ de revenu imposable, 9,15 % jusqu'à 107 785 $, 11,16 % jusq…
- Tranches d'imposition Québec 2026 : taux de 14 % à 25,75 %Les tranches d'imposition du Québec pour 2026 sont de 14 % sur le revenu imposable jusqu'à 54 345 $, 19 % jusqu'à 108 680 $, 24 % jusqu'à 132 245 $ e…
- Tranches d'imposition de l'Alberta 2026 : le taux de 8 %Les tranches d'imposition de l'Alberta pour 2026 sont de 8 % sur les premiers 61 200 $ de revenu imposable, de 10 % jusqu'à 154 259 $, de 12 % jusqu'…
Quelles sont les tranches d'imposition fédérales au Canada pour 2026?
Pour l'année d'imposition 2026, le gouvernement fédéral impose le revenu en cinq tranches, de 14 % à 33 %. Ce sont les paliers d'impôt du Canada que vous utiliserez dans la déclaration de revenus produite au printemps 2027, et l'Agence du revenu du Canada (ARC) les a publiés sur sa page des taux de l'année en cours.
| Revenu imposable | Taux fédéral | Impôt maximal dans la tranche |
|---|---|---|
| 0 $ à 58 523 $ | 14 % | 8 193,22 $ |
| 58 523,01 $ à 117 045 $ | 20,5 % | 11 997,01 $ |
| 117 045,01 $ à 181 440 $ | 26 % | 16 742,70 $ |
| 181 440,01 $ à 258 482 $ | 29 % | 22 342,18 $ |
| Plus de 258 482 $ | 33 % | Aucune limite supérieure |
Une tranche d'imposition est une fourchette de revenu imposable à laquelle s'applique un seul taux. Le revenu imposable est le montant de la ligne 26000 de votre déclaration, soit votre revenu total moins les déductions comme les cotisations au REER, les cotisations syndicales et les frais de garde d'enfants. Les tranches ne s'appliquent jamais directement au salaire brut.
Le taux de 14 % sur la première tranche est nouveau. Le Parlement a abaissé le taux le plus bas de 15 % à 14 % le 1er juillet 2025 : 2026 est donc la première année civile imposée à 14 % de janvier à décembre. Notre page sur le taux fédéral le plus bas de 14 % explique comment cette baisse se répercute sur les crédits et la paie.
Comment fonctionnent les tranches d'imposition au Canada : un exemple chiffré
Le Canada utilise des tranches marginales : chaque taux ne s'applique qu'aux dollars compris dans sa tranche. Gagner un dollar de plus qu'un seuil augmente l'impôt sur ce seul dollar, et non sur tout votre revenu. Personne ne touche moins d'argent parce qu'une augmentation l'a fait passer dans une tranche plus élevée.
Prenons une personne de n'importe quelle province sauf le Québec, qui a un revenu imposable de 75 000 $ en 2026 et le seul montant personnel de base comme crédit. Le calcul fédéral se fait ainsi :
- Premiers 58 523 $ à 14 % : 8 193,22 $.
- 16 477 $ suivants (de 58 523 $ à 75 000 $) à 20,5 % : 3 377,79 $.
- Impôt avant crédits : 11 571,01 $.
- Soustraire le crédit pour le montant personnel de base : 16 452 $ x 14 % = 2 303,28 $.
- Impôt fédéral de base : 9 267,73 $, avant le RPC, l'assurance-emploi, le montant canadien pour emploi et tout autre crédit.
Le taux marginal de cette personne est de 20,5 %, puisque le prochain dollar gagné tombe dans la deuxième tranche. Son taux fédéral moyen est d'environ 12,4 % (9 267,73 $ divisé par 75 000 $). L'impôt provincial s'ajoute sur un formulaire distinct : le taux marginal réel est donc plus élevé une fois la province incluse.
Pour faire vos propres calculs, impôt provincial compris, utilisez notre calculateur d'impôt sur le revenu au Canada.
Les provinces ont-elles leurs propres tranches d'imposition?
Oui. Chaque province et territoire fixe ses propres tranches, taux et montants personnels, que vous payez en plus de l'impôt fédéral. Hors Québec, l'ARC perçoit l'impôt provincial dans la même déclaration T1 au moyen d'un formulaire 428 provincial (par exemple le formulaire ON428 pour l'Ontario). Les résidents du Québec produisent une déclaration provinciale distincte auprès de Revenu Québec.
| Province ou territoire | Taux le plus bas et première tranche | Taux le plus élevé et seuil d'application |
|---|---|---|
| Alberta | 8 % jusqu'à 61 200 $ | 15 % au-delà de 370 220 $ |
| Colombie-Britannique | 5,6 % jusqu'à 50 363 $ | 20,5 % au-delà de 265 545 $ |
| Manitoba | 10,8 % jusqu'à 47 564 $ | 17,4 % au-delà de 101 200 $ |
| Nouveau-Brunswick | 9,4 % jusqu'à 52 333 $ | 19,5 % au-delà de 193 861 $ |
| Terre-Neuve-et-Labrador | 8,7 % jusqu'à 44 678 $ | 21,8 % au-delà de 1 141 275 $ |
| Territoires du Nord-Ouest | 5,9 % jusqu'à 53 003 $ | 14,05 % au-delà de 172 346 $ |
| Nouvelle-Écosse | 8,79 % jusqu'à 30 995 $ | 21 % au-delà de 157 124 $ |
| Nunavut | 4 % jusqu'à 55 801 $ | 11,5 % au-delà de 181 439 $ |
| Ontario | 5,05 % jusqu'à 53 891 $ | 13,16 % au-delà de 220 000 $, plus la surtaxe |
| Île-du-Prince-Édouard | 9,5 % jusqu'à 33 928 $ | 20 % au-delà de 200 000 $ |
| Saskatchewan | 10,5 % jusqu'à 54 532 $ | 14,5 % au-delà de 155 805 $ |
| Yukon | 6,4 % jusqu'à 58 523 $ | 15 % au-delà de 500 000 $ |
| Québec | Fixé par Revenu Québec | Fixé par Revenu Québec |
Les trois plus grandes provinces anglophones ont chacune une page détaillée avec tous les seuils, les taux combinés et un exemple chiffré : tranches d'imposition de l'Ontario, tranches d'imposition de la Colombie-Britannique et tranches d'imposition de l'Alberta. Le Québec fonctionne différemment, car ses résidents bénéficient d'un abattement de 16,5 % de l'impôt fédéral de base; consultez les tranches d'imposition du Québec pour voir comment les deux déclarations s'articulent.
Taux maximaux combinés fédéral et provincial
En additionnant le taux fédéral maximal de 33 % et le taux provincial maximal, on obtient le taux marginal maximal combiné. En 2026, il est de 48 % en Alberta (33 % + 15 %) et de 53,5 % en Colombie-Britannique (33 % + 20,5 %). L'Ontario atteint environ 53,53 %, car sa surtaxe ajoute 56 % de l'impôt provincial aux revenus élevés, ce qui transforme un taux maximal de 13,16 % en un taux effectif de 20,53 %.
Paliers d'impôt au Canada 2026 et 2025 : ce qui a changé
Deux éléments ont changé entre les tables fédérales de 2025 et de 2026. Les seuils ont augmenté selon le facteur d'indexation de 2,0 %, et le taux le plus bas est passé d'un taux combiné de 14,5 % pour 2025 à un taux uniforme de 14 % pour 2026. Les quatre taux supérieurs n'ont pas changé.
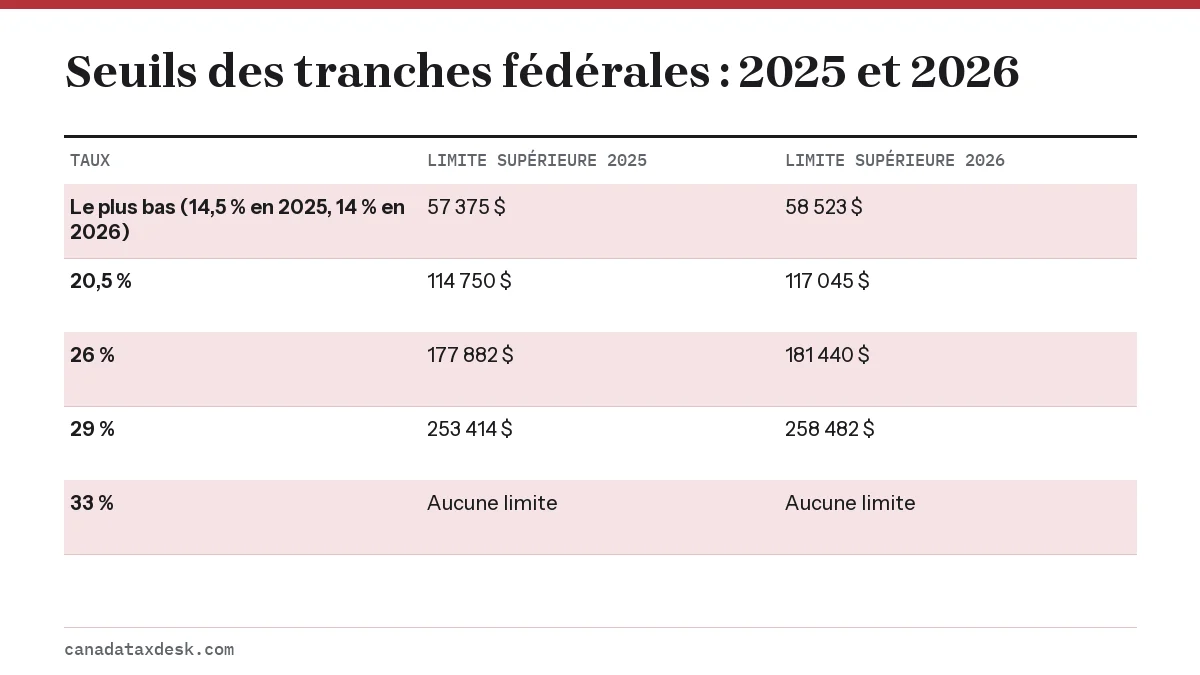
Le taux de 14,5 % pour 2025 est une moyenne : 15 % s'est appliqué pendant la première moitié de l'année et 14 % pendant la seconde, et l'ARC en a fait la moyenne pour la déclaration de 2025. C'est pourquoi la déclaration de 2025 affiche un taux que personne n'a réellement payé pendant un mois donné.
Pour le même revenu imposable de 75 000 $, l'impôt fédéral avant crédits passe de 11 932,50 $ selon la table de 2025 à 11 571,01 $ selon la table de 2026, une baisse de 361,49 $. Après le crédit pour le montant personnel de base (qui vaut 2 338,71 $ en 2025 et 2 303,28 $ en 2026), l'économie est de 326,06 $. Le crédit vaut un peu moins parce qu'il est calculé au taux inférieur, ce qui explique aussi pourquoi le gouvernement a ajouté un crédit d'impôt complémentaire temporaire pour les personnes qui demandent des crédits importants.
Où votre tranche apparaît dans la déclaration T1
Vous ne choisissez jamais vous-même votre tranche. Votre logiciel d'impôt, ou la déclaration papier, applique les tranches au montant de la ligne 26000 à trois endroits :
- L'étape 5 de la déclaration T1 calcule l'impôt fédéral sur le revenu imposable selon les tranches de 2026, puis soustrait les crédits d'impôt non remboursables fédéraux, comme le montant personnel de base et les crédits pour les cotisations au RPC et à l'assurance-emploi.
- Le formulaire 428 de votre province (ON428, BC428, AB428, etc.) reprend le calcul avec les tranches et les montants de crédits provinciaux. Les résidents du Québec utilisent plutôt la déclaration TP-1 de Revenu Québec.
- Votre avis de cotisation indique l'impôt fédéral et provincial que l'ARC a accepté. Si l'ARC recalcule un montant lié à une tranche, la modification apparaît dans la section des explications de l'avis.
Votre employeur utilise les mêmes tranches pendant l'année. Les retenues sur la paie suivent les formules T4127 de l'ARC, et les montants personnels que vous demandez sur le formulaire TD1 et sur votre formulaire TD1 provincial réduisent la somme retenue sur chaque paie.
Quand les tranches d'imposition de 2027 seront-elles publiées?
Les tranches fédérales de 2027 ne sont pas encore annoncées en date du 20 octobre 2026. L'ARC publie habituellement les tranches indexées de l'année suivante, le montant personnel de base et les changements touchant la paie en novembre, une fois connu l'indice des prix à la consommation de septembre. Nous suivons cette publication sur notre page des tranches d'imposition de 2027.
Certains chiffres provinciaux de 2027 sont déjà en partie connus. Le budget de 2026 de la Colombie-Britannique a suspendu l'indexation de ses tranches et de ses crédits non remboursables pour les années d'imposition 2027 à 2030 : les seuils de la Colombie-Britannique devraient donc rester à leurs niveaux de 2026. Le Manitoba a cessé d'indexer ses tranches et son montant personnel de base à partir de 2025.
Les sujets sur les taux d'imposition dans cette section
Les tranches ne sont que la moitié du calcul. L'autre moitié, ce sont les crédits qui réduisent l'impôt produit par les tranches, à commencer par le montant personnel de base de 2026, qui élimine l'impôt fédéral sur les premiers 16 452 $ de revenu pour la plupart des gens. Utilisez les pages ci-dessous selon votre question :
- Vous voulez tous les seuils de votre province : utilisez les pages de l'Ontario, de la Colombie-Britannique, de l'Alberta ou du Québec mentionnées ci-dessus.
- Vous voulez savoir pourquoi le taux de 2026 est de 14 % : lisez la page sur le taux le plus bas de 14 %.
- Vous demandez des crédits importants, comme les frais de scolarité ou les frais médicaux : consultez la page sur le crédit d'impôt complémentaire.
- Vous planifiez la paie ou vos décisions de REER pour 2027 : surveillez la page des tranches de 2027 pour la publication de novembre.
Questions fréquentes
Dans quel palier d'impôt suis-je si je gagne 60 000 $ au Canada?
Avec un revenu imposable de 60 000 $ en 2026, votre taux marginal fédéral est de 20,5 %, car seuls les premiers 58 523 $ sont imposés à 14 %. Les 1 477 $ du haut sont imposés à 20,5 %. Votre taux provincial s'ajoute à celui-ci.
Les tranches d'imposition s'appliquent-elles au revenu brut ou au revenu imposable?
Les tranches s'appliquent au revenu imposable de la ligne 26000 de la déclaration T1, et non au salaire brut. Des déductions comme les cotisations au REER, les frais de garde d'enfants et les cotisations syndicales réduisent le revenu imposable avant l'application des tranches.
Une augmentation de salaire peut-elle me faire changer de palier et réduire mon revenu net?
Non. Seuls les dollars au-delà d'un seuil sont imposés au taux plus élevé. Une augmentation qui fait passer de 58 523 $ à la tranche de 20,5 % est imposée à 20,5 % au fédéral sur la seule partie qui dépasse le seuil : votre revenu après impôt augmente donc quand même.
Quel est le palier d'imposition le plus élevé au Canada pour 2026?
Le taux fédéral le plus élevé est de 33 % sur le revenu imposable au-delà de 258 482 $. En tenant compte de l'impôt provincial, les taux maximaux les plus élevés en 2026 sont d'environ 53,53 % en Ontario et de 53,5 % en Colombie-Britannique.
Les résidents du Québec utilisent-ils les mêmes tranches d'imposition fédérales?
Oui, les résidents du Québec utilisent les mêmes tranches fédérales, mais ils bénéficient d'un abattement de 16,5 % qui réduit l'impôt fédéral de base. Ils produisent une déclaration provinciale distincte auprès de Revenu Québec, qui fixe ses propres tranches.