
Le crédit d'impôt complémentaire : la ligne 34990 expliquée pour 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
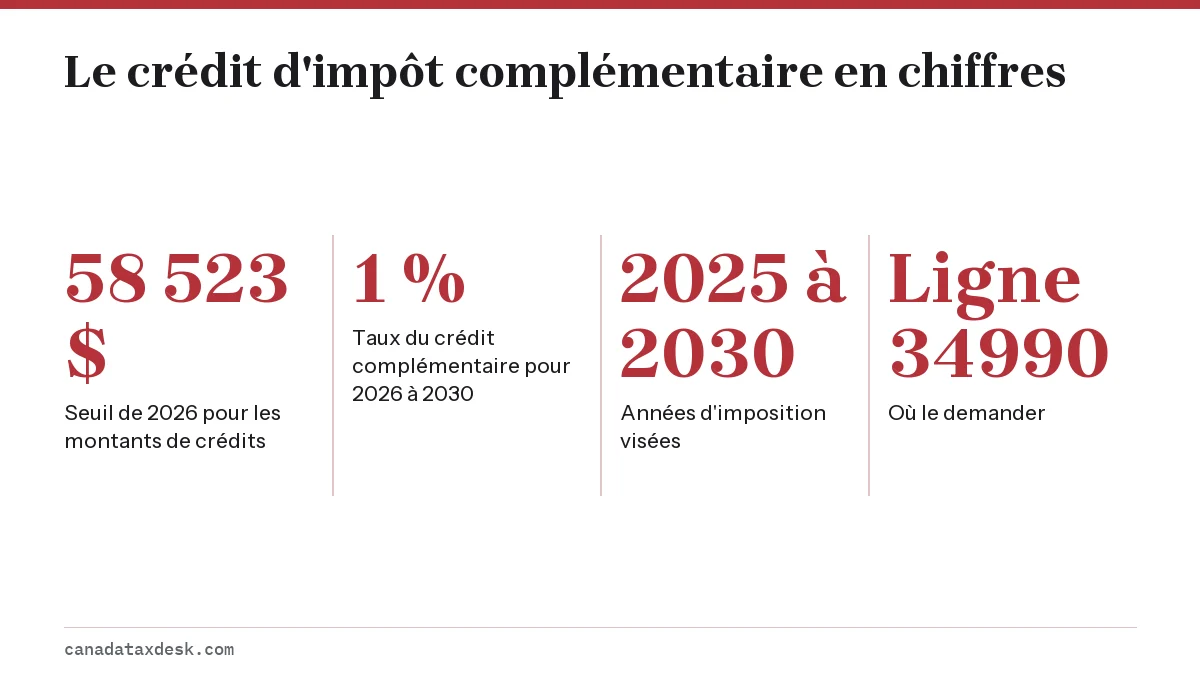
Le crédit d'impôt complémentaire est un crédit fédéral non remboursable temporaire, demandé à la ligne 34990, qui maintient une valeur de 15 % sur les montants de crédits non remboursables qui dépassent le seuil de la première tranche (58 523 $ pour 2026). Il équivaut à 1 % de l'excédent pour 2026 à 2030 (0,5 % au-delà de 57 375 $ pour 2025). Finances Canada prévoit que moins de 0,3 % des déclarants en auront besoin.
- 01Ligne de la déclaration
- Ligne 34990 de la déclaration fédérale
- 02Seuil de 2026
- 58 523 $ de montants de crédits au total
- 03Taux du crédit complémentaire
- 0,5 % pour 2025; 1 % pour 2026 à 2030
- 04Années visées
- Années d'imposition 2025 à 2030
- 05Proportion de déclarants touchés
- Moins de 0,3 % (Finances Canada)
Qu'est-ce que le crédit d'impôt complémentaire?
Le crédit d'impôt complémentaire est un crédit fédéral non remboursable qui rétablit l'ancienne valeur de 15 % pour les montants de crédits non remboursables demandés au-delà du seuil de la première tranche d'imposition. L'ARC le décrit comme un moyen de maintenir en pratique un taux de 15 % sur ces montants; vous le demandez à la ligne 34990 de votre déclaration après avoir rempli un tableau de la feuille de travail fédérale.
Concrètement, il s'agit d'une petite correction. La plupart des gens n'y ont jamais droit, car le total de leurs montants de crédits est bien inférieur à 58 523 $. Il compte pour les personnes qui font de très grosses demandes au cours d'une même année, par exemple en raison de frais médicaux importants ou de frais de scolarité élevés.
Pourquoi le crédit d'impôt complémentaire a-t-il été créé?
Il a été créé en raison de la baisse du taux fédéral le plus bas. Lorsque le projet de loi C-4 a abaissé ce taux de 15 % à 14,5 % pour 2025 et à 14 % pour 2026, il a aussi abaissé le taux utilisé pour la plupart des crédits non remboursables, puisque la loi lie les deux.
Pour presque tout le monde, cet échange est avantageux : la baisse d'impôt sur les premiers 58 523 $ de revenu dépasse la perte sur les crédits. Mais si vos montants de crédits dépassent 58 523 $, la perte sur la partie qui excède ce seuil n'est compensée par aucune économie d'impôt, et vous pourriez finir par payer plus qu'avant la baisse. Le rapport de Finances Canada de juin 2026 indique que le crédit complémentaire évite ce résultat; la mesure a force de loi depuis que le projet de loi C-15 a reçu la sanction royale le 26 mars 2026.
Notre page sur le taux fédéral le plus bas de 14 % traite de la baisse du taux elle-même et de ce qu'elle fait économiser à un déclarant moyen.
Qui a droit au crédit d'impôt complémentaire au Canada?
Vous en profitez seulement si les montants de crédits non remboursables que vous demandez totalisent plus que le seuil de la première tranche de l'année, et si vous avez assez d'impôt fédéral pour que le crédit le réduise. Voici des situations typiques :
- Une demande de frais médicaux importante sur une seule année, aux lignes 33099 et 33199, par exemple pour des soins de préposé à temps plein ou un établissement de soins de longue durée.
- Des frais de scolarité élevés à la ligne 32300, comme pour un diplôme professionnel, surtout s'ils s'ajoutent à des montants reportés.
- Une combinaison du montant pour personnes handicapées, des montants pour aidants naturels, de montants transférés et d'une grosse demande de frais médicaux la même année.
- Une année de demandes rétroactives, où plusieurs montants importants se retrouvent dans une seule déclaration.
Comme le crédit n'est pas remboursable, il ne peut pas à lui seul créer un remboursement. Si vos crédits ramènent déjà votre impôt fédéral à zéro, le crédit complémentaire ne vous apporte rien cette année-là.
Comment le crédit complémentaire est-il calculé?
Le calcul part du total de vos montants de crédits non remboursables admissibles, soustrait le seuil de la première tranche et multiplie l'excédent par l'écart entre 15 % et le taux le plus bas de l'année.
| Année d'imposition | Seuil | Taux le plus bas | Taux du crédit sur l'excédent |
|---|---|---|---|
| 2025 | 57 375 $ | 14,5 % | 0,5 % |
| 2026 | 58 523 $ | 14 % | 1 % |
| 2027 à 2030 | Seuil indexé, pas encore annoncé pour 2027 | 14 % selon la loi actuelle | 1 % |
- Additionnez les montants de crédits non remboursables de votre déclaration fédérale qui sont calculés au taux le plus bas (étape 5 de la déclaration).
- Soustrayez le seuil de l'année (58 523 $ pour 2026).
- Si le résultat est positif, multipliez-le par 1 % pour 2026.
- Inscrivez le résultat à la ligne 34990. Les logiciels d'impôt le font au moyen du tableau de la feuille de travail fédérale pour la ligne 34990.
Le tableau de la ligne 34990 dans la feuille de travail fédérale de 2025
La feuille de travail fédérale de 2025 de l'ARC (5000-D1) fait le même calcul en dollars de crédit plutôt qu'en montants de crédits. Elle additionne deux chiffres : la ligne 33800 de votre déclaration, soit le total de vos montants de crédits fédéraux non remboursables multiplié par 14,5 %, et la ligne 22 de l'annexe 9, soit le crédit sur la première tranche de 200 $ de vos dons. La première tranche de 200 $ de dons de bienfaisance compte donc pour le crédit complémentaire, alors que les dons de plus de 200 $ donnent droit à un crédit de 29 % ou de 33 % et n'en font pas partie.
| Ligne du tableau | Ce que vous inscrivez |
|---|---|
| Ligne 1 | Montant de la ligne 33800 de votre déclaration |
| Ligne 2 | Montant de la ligne 22 de l'annexe 9 (crédit sur la première tranche de 200 $ de dons) |
| Ligne 3 | Ligne 1 plus ligne 2 |
| Ligne 4 | 8 319,38 $ (le seuil de 57 375 $ multiplié par 14,5 %) |
| Ligne 5 | Ligne 3 moins ligne 4; si le résultat est négatif, inscrivez 0 |
| Ligne 6 | Taux applicable : 3,45 % |
| Ligne 7 | Ligne 5 multipliée par 3,45 %; inscrivez ce montant à la ligne 34990 |
Multiplier par 3,45 % ramène la valeur du crédit à 14,5 % au taux complémentaire de 0,5 % (0,5 divisé par 14,5); le résultat est donc pratiquement le même qu'avec la formule simple ci-dessus. L'ARC n'a pas encore publié la feuille de travail de 2026; elle comportera le seuil et le taux de 2026 lorsque la trousse d'impôt de 2026 sera publiée, avant la période de production des déclarations de 2027.
Exemple chiffré : une grosse demande de frais médicaux en 2026
Prenons un employé qui a un revenu net et imposable de 80 000 $ en 2026 et qui a payé 50 000 $ de frais médicaux admissibles. Son seuil de frais médicaux correspond à 3 % du revenu net, soit 2 400 $, car ce montant est inférieur au seuil en dollars (le seuil en dollars de l'ARC pour 2026 est de 2 890 $). Par souci de simplicité, l'exemple ne tient pas compte des crédits pour le RPC et l'AE.
| Élément | Montant |
|---|---|
| Montant personnel de base | 16 452 $ |
| Montant canadien pour emploi | 1 501 $ |
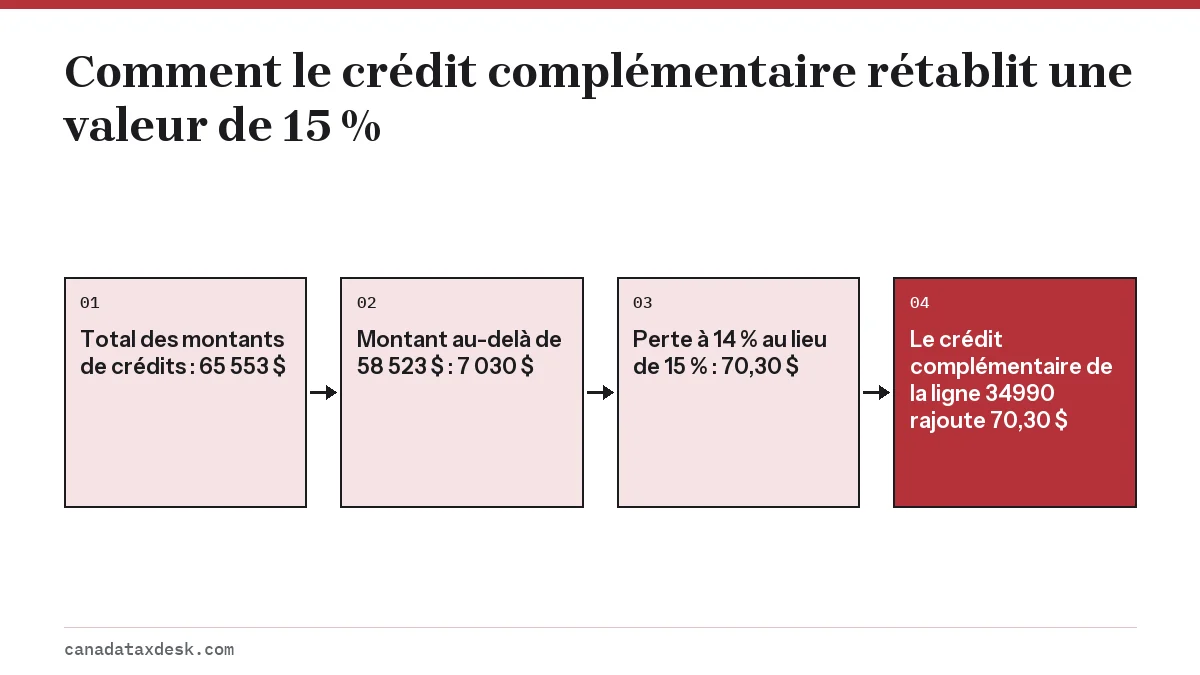
| Frais médicaux demandés (50 000 $ moins 2 400 $) | 47 600 $ |
| Total des montants de crédits | 65 553 $ |
| Excédent sur 58 523 $ | 7 030 $ |
| Crédit d'impôt complémentaire à 1 % | 70,30 $ |
L'impôt fédéral sur 80 000 $ est de 12 596,01 $. Les crédits à 14 % s'élèvent à 9 177,42 $, et le crédit complémentaire ajoute 70,30 $, ce qui laisse un impôt fédéral de 3 348,29 $. À l'ancien taux de 15 %, cette même personne aurait aussi dû 3 348,29 $ : le crédit complémentaire annule donc exactement la perte que la baisse du taux lui aurait autrement fait subir. Sans lui, elle paierait 70,30 $ de plus qu'avant.
Combien de temps le crédit d'impôt complémentaire durera-t-il?
Le crédit d'impôt complémentaire s'applique aux années d'imposition 2025 à 2030, selon Finances Canada. Il est apparu pour la première fois dans les déclarations de 2025 produites au printemps 2026, et la déclaration de 2026 produite en 2027 est la première année au taux complet de 1 %.
Rien dans la loi actuelle ne le prolonge au-delà de 2030. Le seuil augmente chaque année avec la première tranche fédérale; le seuil de 2027 n'est pas encore annoncé; l'ARC publie habituellement ses montants indexés en novembre, on l'attend donc en novembre 2026. Consultez notre page des tranches de 2027 pour le calendrier de publication, et les tranches de 2026 pour le seuil actuel.
Que faire si vous pensez l'avoir oublié
Si votre déclaration de 2025 comportait des montants de crédits supérieurs à 57 375 $ et que la ligne 34990 est vide sur votre avis de cotisation, vous pouvez demander une modification par le service Modifier ma déclaration dans Mon dossier ou au moyen du formulaire T1-ADJ. Pour voir combien d'impôt vous devez réellement après les crédits, faites le calcul avec notre calculateur d'impôt sur le revenu.
Questions fréquentes
Le crédit d'impôt complémentaire est-il remboursable?
Non. C'est un crédit non remboursable : il peut seulement réduire l'impôt fédéral que vous auriez autrement à payer. Il ne peut pas créer ni augmenter un remboursement lorsque votre impôt est déjà nul.
Dois-je présenter une demande pour obtenir le crédit d'impôt complémentaire?
Il n'y a aucune demande à présenter. Vous le demandez à la ligne 34990 de votre déclaration fédérale, et le logiciel d'impôt le calcule à partir de la feuille de travail fédérale lorsque vos montants de crédits dépassent le seuil.
Combien vaut le crédit d'impôt complémentaire?
Pour 2026, il équivaut à 1 % de vos montants de crédits qui dépassent 58 523 $. Une personne ayant 70 000 $ de montants de crédits obtiendrait 114,77 $, alors que la plupart des déclarants n'obtiennent rien, car leurs crédits sont inférieurs au seuil.
Le crédit complémentaire s'applique-t-il à l'impôt provincial?
Non. C'est un crédit fédéral lié à la baisse du taux fédéral. Les provinces fixent leurs propres taux de crédit sur leur formulaire 428, et le Québec dans sa propre déclaration.
Puis-je obtenir le crédit complémentaire pour ma déclaration de 2025?
Oui, si vos montants de crédits non remboursables de 2025 dépassaient 57 375 $. Le taux de 2025 est de 0,5 % de l'excédent, et vous pouvez demander une modification si vous ne l'avez pas demandé.
Les dons de bienfaisance comptent-ils pour le crédit d'impôt complémentaire?
Seulement la première tranche de 200 $. Le tableau de la feuille de travail fédérale de 2025 ajoute à vos autres crédits le crédit sur la première tranche de 200 $ de dons, tiré de la ligne 22 de l'annexe 9. Les dons de plus de 200 $ donnent droit à un crédit de 29 % ou de 33 %, des taux que la baisse n'a pas modifiés; ils ne font donc pas partie du crédit complémentaire.
Sources
- CRA, Line 34990 Top-up tax credit canada.ca
- CRA, What you need to know for the 2026 tax-filing season canada.ca
- Finance Canada, Report on the Impact of Reducing the Lowest Marginal Personal Income Tax Rate on Non-Refundable Tax Credits canada.ca
- CRA, Tax rates and income brackets for individuals, 2025 canada.ca
- CRA, Lines 33099 and 33199 Eligible medical expenses canada.ca
- CRA, 5000-D1 Federal Worksheet (2025), chart for line 34990 canada.ca
- CRA, Indexation adjustment for personal income tax and benefit amounts canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Paliers d'impôt Canada 2026 : taux fédéraux et provinciaux
Les paliers d'impôt fédéraux au Canada pour 2026 sont de 14 % sur les premiers 58 523 $ de revenu imposable, de 20,5 % jusqu'à 11…
Crédit d'impôt pour frais médicaux au Canada : quoi demander
Au Canada, le crédit d'impôt pour frais médicaux vous permet de demander les frais de santé admissibles qui dépassent le moins él…
Calculateur d'impôt sur le revenu Canada : estimez 2026
Ce calculateur d'impôt sur le revenu pour le Canada estime l'impôt fédéral et provincial de 2026 à partir de votre revenu imposab…
Modifier ma déclaration (ARC) : corriger une erreur d'impôt
Modifier ma déclaration est le service en ligne de l'Agence du revenu du Canada (ARC), dans Mon dossier, qui permet de corriger u…