
El crédito fiscal complementario (top-up tax credit): la línea 34990 explicada para 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
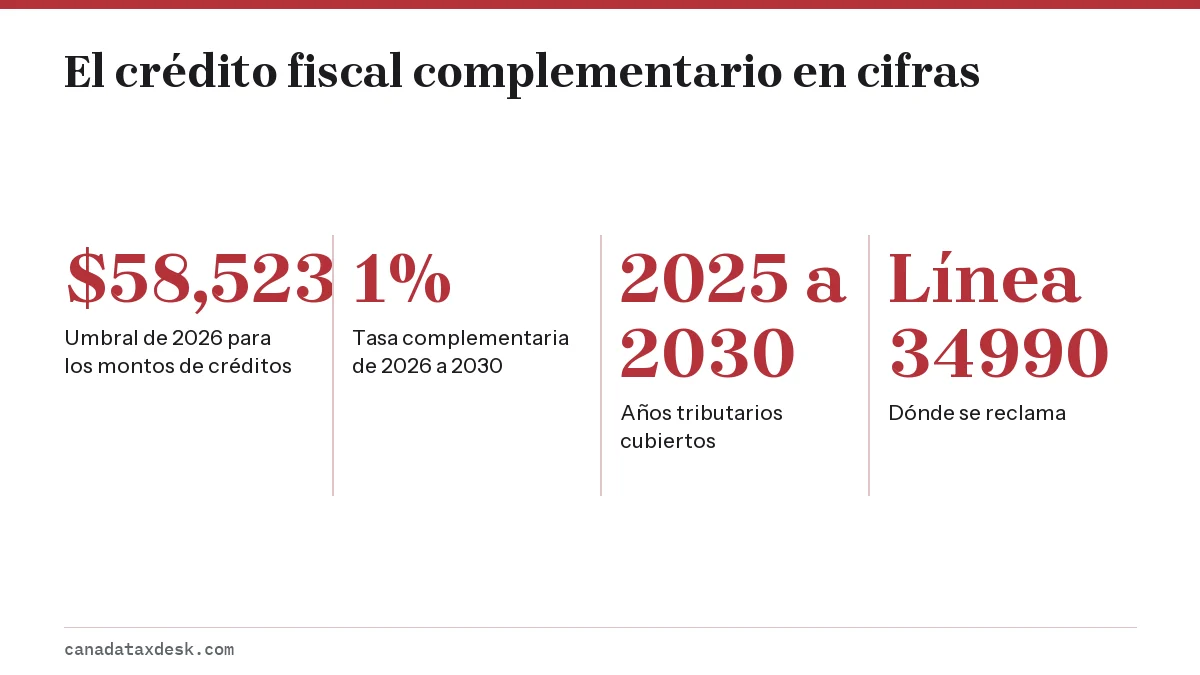
El crédito fiscal complementario (top-up tax credit) es un crédito federal no reembolsable y temporal, que se reclama en la línea 34990, y que mantiene un valor del 15% en los montos de créditos no reembolsables que superan el umbral del primer tramo ($58,523 para 2026). Equivale al 1% del excedente de 2026 a 2030 (0.5% por encima de $57,375 para 2025). El Ministerio de Finanzas de Canadá (Finance Canada) prevé que menos del 0.3% de los declarantes lo necesitará.
- 01Línea de la declaración
- Línea 34990 de la declaración federal
- 02Umbral de 2026
- $58,523 en total de montos de créditos
- 03Tasa complementaria
- 0.5% para 2025; 1% de 2026 a 2030
- 04Años disponibles
- Años tributarios 2025 a 2030
- 05Proporción de declarantes afectados
- Menos del 0.3% (Finance Canada)
¿Qué es el crédito fiscal complementario?
El crédito fiscal complementario es un crédito federal no reembolsable que devuelve el antiguo valor del 15% a los montos de créditos no reembolsables reclamados por encima del umbral del primer tramo del impuesto sobre la renta. La Agencia de Ingresos de Canadá (CRA) lo describe como una forma de mantener, en la práctica, una tasa del 15% sobre esos montos, y usted lo reclama en la línea 34990 de su declaración después de completar un cuadro de la hoja de trabajo federal (Federal Worksheet).
En pocas palabras, es una pequeña corrección. La mayoría de las personas nunca llega a usarlo, porque el total de sus montos de créditos está muy por debajo de $58,523. Importa a quienes tienen reclamaciones muy grandes en un solo año, como gastos médicos elevados o una matrícula alta.
¿Por qué se creó el crédito fiscal complementario?
Se creó a raíz de la reducción de la tasa federal más baja. Cuando el proyecto de ley C-4 bajó esa tasa del 15% al 14.5% para 2025 y al 14% para 2026, también bajó la tasa que se usa para la mayoría de los créditos no reembolsables, ya que la ley vincula ambas.
Para casi todo el mundo, ese cambio es una ganancia: la rebaja de impuestos sobre los primeros $58,523 de ingresos es mayor que la pérdida en los créditos. Pero si sus montos de créditos superan $58,523, la pérdida en la parte que excede esa cifra no se compensa con ningún ahorro de impuestos, y podría terminar pagando más que antes de la rebaja. El informe de Finance Canada de junio de 2026 indica que el crédito complementario evita ese resultado, y la medida se convirtió en ley cuando el proyecto de ley C-15 recibió la sanción real el 26 de marzo de 2026.
Nuestra página sobre la tasa federal más baja del 14% explica la rebaja de la tasa en sí y lo que ahorra un declarante promedio.
¿Quién recibe el crédito fiscal complementario en Canadá?
Solo se beneficia si los montos de créditos no reembolsables que reclama suman más que el umbral del primer tramo del año, y si tiene suficiente impuesto federal para que el crédito lo reduzca. Estas son situaciones típicas:
- Una reclamación de gastos médicos grande en un solo año, en las líneas 33099 y 33199, por ejemplo, atención de un asistente a tiempo completo o un centro de cuidados de larga duración.
- Una matrícula alta en la línea 32300, como la de una carrera profesional, sobre todo si se combina con montos arrastrados de años anteriores.
- Una combinación del monto por discapacidad, los montos por cuidador, los montos transferidos y una reclamación médica grande en el mismo año.
- Un año de reclamaciones retroactivas, en el que varios montos grandes se acumulan en una sola declaración.
Como el crédito no es reembolsable, no puede generar un reembolso por sí solo. Si sus créditos ya reducen el impuesto federal a cero, el crédito complementario no hace nada por usted ese año.
¿Cómo se calcula el crédito complementario?
El cálculo toma el total de sus montos de créditos no reembolsables que califican, le resta el umbral del primer tramo y multiplica el excedente por la diferencia entre el 15% y la tasa más baja del año.
| Año tributario | Umbral | Tasa más baja | Tasa complementaria sobre el excedente |
|---|---|---|---|
| 2025 | $57,375 | 14.5% | 0.5% |
| 2026 | $58,523 | 14% | 1% |
| 2027 a 2030 | Umbral indexado, aún no anunciado para 2027 | 14% según la ley actual | 1% |
- Sume los montos de créditos no reembolsables de su declaración federal que se calculan a la tasa más baja (paso 5 de la declaración).
- Reste el umbral del año ($58,523 para 2026).
- Si el resultado es positivo, multiplíquelo por el 1% para 2026.
- Anote el resultado en la línea 34990. Los programas de impuestos lo hacen mediante el cuadro de la hoja de trabajo federal para la línea 34990.
Dentro del cuadro de la línea 34990 de la hoja de trabajo federal de 2025
La hoja de trabajo federal de 2025 de la CRA (5000-D1) hace el mismo cálculo con el valor de los créditos en dólares, no con los montos de créditos. Suma dos cifras: la línea 33800 de su declaración, que es el total de sus montos de créditos federales no reembolsables multiplicado por el 14.5%, y la línea 22 del Anexo 9 (Schedule 9), que es el crédito sobre los primeros $200 de sus donativos. Por eso, los primeros $200 de donaciones benéficas cuentan para el crédito complementario, mientras que los donativos por encima de $200 se acreditan al 29% o al 33% y no cuentan.
| Línea del cuadro | Qué se anota |
|---|---|
| Línea 1 | Monto de la línea 33800 de su declaración |
| Línea 2 | Monto de la línea 22 del Anexo 9 (crédito sobre los primeros $200 de donativos) |
| Línea 3 | Línea 1 más línea 2 |
| Línea 4 | $8,319.38 (el umbral de $57,375 multiplicado por el 14.5%) |
| Línea 5 | Línea 3 menos línea 4; si el resultado es negativo, anote 0 |
| Línea 6 | Tasa aplicable: 3.45% |
| Línea 7 | Línea 5 multiplicada por el 3.45%; anote el resultado en la línea 34990 |
Multiplicar por el 3.45% convierte el valor del crédito al 14.5% en el 0.5% complementario (0.5 dividido entre 14.5), así que el resultado es prácticamente el mismo que con la fórmula sencilla de arriba. La CRA todavía no ha publicado la hoja de trabajo de 2026; incluirá el umbral y la tasa de 2026 cuando se publique el paquete de impuestos de 2026, antes de la temporada de declaraciones de 2027.
Ejemplo práctico: una reclamación médica grande en 2026
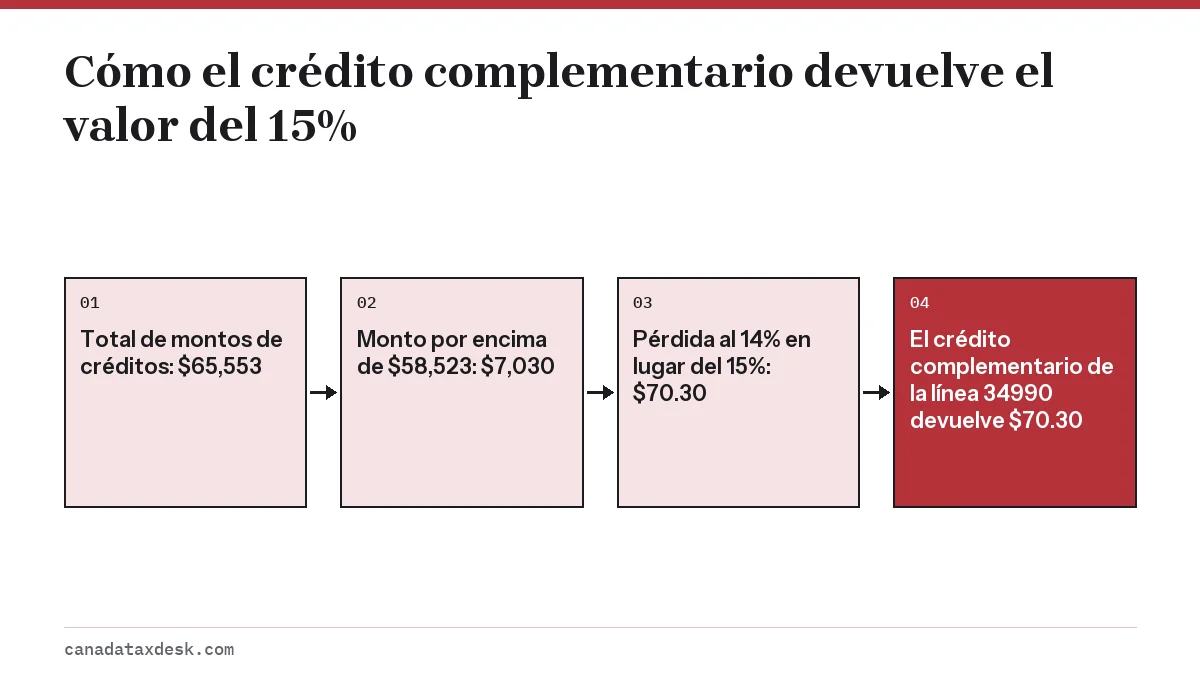
Tomemos a un empleado con $80,000 de ingreso neto e imponible en 2026 que pagó $50,000 en gastos médicos que califican. Su umbral de gastos médicos es el 3% del ingreso neto, $2,400, porque es menor que el umbral en dólares (el umbral en dólares de la CRA para 2026 es de $2,890). Para simplificar, el ejemplo no tiene en cuenta los créditos del CPP y del seguro de empleo (EI).
| Concepto | Monto |
|---|---|
| Monto personal básico | $16,452 |
| Monto por empleo de Canadá | $1,501 |
| Gastos médicos reclamados ($50,000 menos $2,400) | $47,600 |
| Total de montos de créditos | $65,553 |
| Excedente sobre $58,523 | $7,030 |
| Crédito fiscal complementario al 1% | $70.30 |
El impuesto federal sobre $80,000 es de $12,596.01. Los créditos al 14% suman $9,177.42, y el crédito complementario agrega $70.30, lo que deja un impuesto federal de $3,348.29. Con la antigua tasa del 15%, esta misma persona también habría debido $3,348.29, así que el crédito complementario anula exactamente la pérdida que, de otro modo, le habría causado la rebaja de la tasa. Sin él, pagaría $70.30 más que antes.
¿Cuánto tiempo durará el crédito fiscal complementario?
El crédito fiscal complementario se aplica a los años tributarios 2025 a 2030, según Finance Canada. Apareció por primera vez en las declaraciones de 2025 presentadas en la primavera de 2026, y la declaración de 2026 presentada en 2027 es el primer año con la tasa complementaria completa del 1%.
Nada en la ley actual lo extiende más allá de 2030. El umbral sube cada año junto con el primer tramo federal; el umbral de 2027 aún no se ha anunciado; la CRA suele publicar sus cifras indexadas en noviembre, así que se espera en noviembre de 2026. Consulte nuestra página de tramos de 2027 para saber cuándo se publican, y los tramos de 2026 para el umbral actual.
Qué hacer si cree que no lo reclamó
Si su declaración de 2025 tenía montos de créditos por encima de $57,375 y la línea 34990 aparece en blanco en su aviso de tasación (Notice of Assessment), puede pedir un cambio mediante Change my return en Mi Cuenta de la CRA (My Account) o con el Formulario T1-ADJ. Para ver cuánto impuesto debe realmente después de los créditos, haga sus cálculos con nuestra calculadora de impuestos sobre la renta.
Preguntas frecuentes
¿El crédito fiscal complementario es reembolsable?
No. Es un crédito no reembolsable, así que solo puede reducir el impuesto federal que usted pagaría de otro modo. No puede generar ni aumentar un reembolso cuando su impuesto ya es cero.
¿Tengo que solicitar el crédito fiscal complementario?
No hay que presentar ninguna solicitud. Se reclama en la línea 34990 de la declaración federal, y los programas de impuestos lo calculan a partir de la hoja de trabajo federal cuando sus montos de créditos superan el umbral.
¿Cuánto vale el crédito fiscal complementario?
Para 2026 es el 1% de sus montos de créditos por encima de $58,523. Alguien con $70,000 en montos de créditos recibiría $114.77, mientras que la mayoría de los declarantes no recibe nada porque sus créditos están por debajo del umbral.
¿El crédito complementario se aplica al impuesto provincial?
No. Es un crédito federal vinculado a la rebaja de la tasa federal. Las provincias fijan sus propias tasas de créditos en su Formulario 428, y Quebec en su propia declaración.
¿Puedo recibir el crédito complementario en mi declaración de 2025?
Sí, si sus montos de créditos no reembolsables de 2025 superaban $57,375. La tasa de 2025 es el 0.5% del excedente, y puede pedir un cambio si no lo reclamó.
¿Las donaciones benéficas cuentan para el crédito fiscal complementario?
Solo los primeros $200. El cuadro de la hoja de trabajo federal de 2025 suma a sus demás créditos el crédito sobre los primeros $200 de donativos, que viene de la línea 22 del Anexo 9. Los donativos por encima de $200 se acreditan al 29% o al 33%, tasas que la rebaja no cambió, por lo que no forman parte del crédito complementario.
Fuentes
- CRA, Line 34990 Top-up tax credit canada.ca
- CRA, What you need to know for the 2026 tax-filing season canada.ca
- Finance Canada, Report on the Impact of Reducing the Lowest Marginal Personal Income Tax Rate on Non-Refundable Tax Credits canada.ca
- CRA, Tax rates and income brackets for individuals, 2025 canada.ca
- CRA, Lines 33099 and 33199 Eligible medical expenses canada.ca
- CRA, 5000-D1 Federal Worksheet (2025), chart for line 34990 canada.ca
- CRA, Indexation adjustment for personal income tax and benefit amounts canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Tramos impositivos en Canadá 2026: federales y provinciales
Los tramos impositivos federales de 2026 en Canadá son el 14% sobre los primeros $58,523 de ingreso gravable, el 20.5% hasta $117…
Crédito por gastos médicos en Canadá: qué puede reclamar
El crédito por gastos médicos le permite reclamar los gastos de salud elegibles que superen el menor entre el 3% de su ingreso ne…
Calculadora de impuestos en Canadá: estime su impuesto 2026
Esta calculadora de impuestos en Canadá estima el impuesto federal y provincial de 2026 a partir de su ingreso gravable, con los…
Corregir declaración de impuestos CRA: Change my return
Para corregir declaración de impuestos CRA ya tasada, use Change my return (cambiar mi declaración), el servicio en línea de la A…