
Tramos impositivos de Quebec 2026: tasas provinciales, umbrales, tasas combinadas y abatimiento federal
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
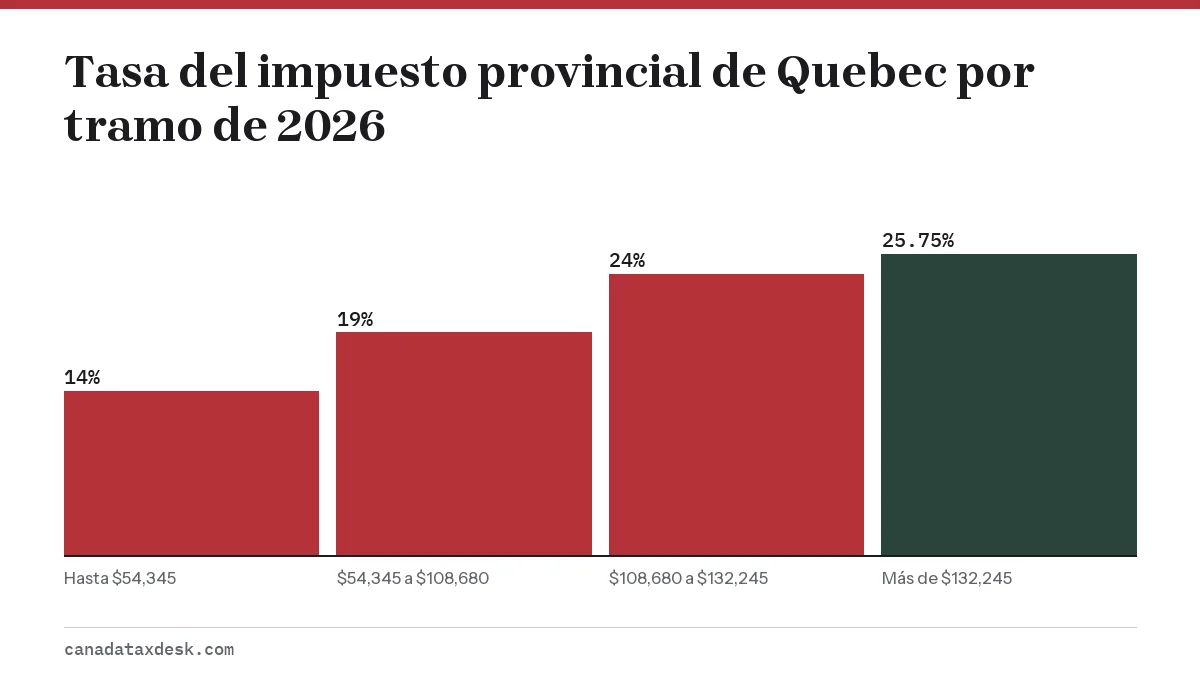
Los tramos impositivos de Quebec para 2026 son del 14% sobre el ingreso gravable de hasta $54,345, 19% hasta $108,680, 24% hasta $132,245 y 25.75% por encima de esa cifra. Quebec fija estas tasas por su cuenta, indexadas un 2.05% para 2026, y sus residentes presentan una declaración aparte ante Revenu Québec. Además, los residentes de Quebec reciben un abatimiento del 16.5% sobre su impuesto federal básico, de modo que las tasas marginales combinadas, federal y de Quebec, van de aproximadamente el 25.69% al 53.31%.
- 01Tasas de Quebec, 2026
- 14%, 19%, 24%, 25.75%
- 02Inicio del tramo más alto
- Por encima de $132,245
- 03Monto personal básico de Quebec, 2026
- $18,952
- 04Tasa de indexación de Quebec, 2026
- 2.05%
- 05Abatimiento federal de Quebec
- 16.5% del impuesto federal básico
¿Cuáles son los tramos impositivos de Quebec para 2026?
Quebec grava los ingresos de 2026 en cuatro tramos, del 14% al 25.75%. Los umbrales siguientes provienen de los parámetros de noviembre de 2025 del Ministère des Finances de Quebec, y las tasas son las que publica Revenu Québec, que no las cambió para 2026.
| Tasa | Ingreso gravable 2025 | Ingreso gravable 2026 |
|---|---|---|
| 14% | Hasta $53,255 | Hasta $54,345 |
| 19% | $53,255 a $106,495 | $54,345 a $108,680 |
| 24% | $106,495 a $129,590 | $108,680 a $132,245 |
| 25.75% | Más de $129,590 | Más de $132,245 |
Estos tramos del impuesto sobre la renta de Quebec se aplican al ingreso gravable de su declaración de Quebec (formulario TP-1), que puede diferir un poco de la línea 26000 de la declaración federal porque Quebec tiene algunas deducciones propias. Se suman a los tramos federales, que son los mismos que en el resto de Canadá y figuran en nuestra página de tramos impositivos de Canadá. Combinada con el impuesto federal después del abatimiento del 16.5%, la tasa marginal es de aproximadamente el 25.69% sobre los primeros $54,345 de ingreso gravable y del 53.31% por encima de $258,482, donde empieza la tasa federal del 33%.
¿De dónde salen las tasas de impuestos de Quebec?
Quebec es la única provincia que tiene su propio sistema de impuesto sobre la renta de las personas. Revenu Québec, y no la Agencia de Ingresos de Canadá (CRA), administra el impuesto sobre la renta de Quebec, publica las tasas y procesa la declaración provincial. Por eso la tabla de tasas provinciales de la CRA solo dice que las tasas de Quebec las fija Revenu Québec.
Los umbrales se indexan cada 1 de enero con una tasa propia de Quebec. Para 2026, el Ministère des Finances la fijó en el 2.05%, a partir del índice de precios al consumidor de Quebec sin alcohol, tabaco ni cannabis recreativo en los 12 meses terminados el 30 de septiembre de 2025. El factor federal del mismo año fue del 2.0%.
Monto personal básico 2026 en Quebec
El monto personal básico de Quebec para 2026 es de $18,952, frente a $18,571 en 2025. Quebec lo convierte en un crédito al 14%, igual que su tasa más baja, así que elimina hasta $2,653.28 de impuesto de Quebec. Es más alto que el monto federal de $16,452; nuestra página del monto personal básico compara todas las provincias.
¿Por qué los residentes de Quebec reciben un abatimiento federal?
El abatimiento de Quebec (Quebec abatement) es una reducción de 16.5 puntos porcentuales del impuesto federal básico para los residentes de Quebec. Finance Canada (el Departamento de Finanzas) explica que data de la década de 1960, cuando Quebec decidió administrar por su cuenta ciertos programas federales-provinciales, y el gobierno federal le transfirió a la provincia espacio fiscal en lugar de dinero.
En la declaración federal se reclama en la línea 44000, abatimiento reembolsable de Quebec (Refundable Quebec abatement). Es reembolsable, así que reduce el saldo adeudado o aumenta el reembolso incluso después de otros créditos. Usted califica si vivía en Quebec el 31 de diciembre y no tenía un negocio con un establecimiento permanente fuera de Quebec. Las personas en esa segunda situación, o las que no residen en Quebec pero tienen ingresos de negocio allí, lo calculan en el Formulario T2203.
Tramos impositivos de Quebec vs Ontario: ¿cuál es más alto?
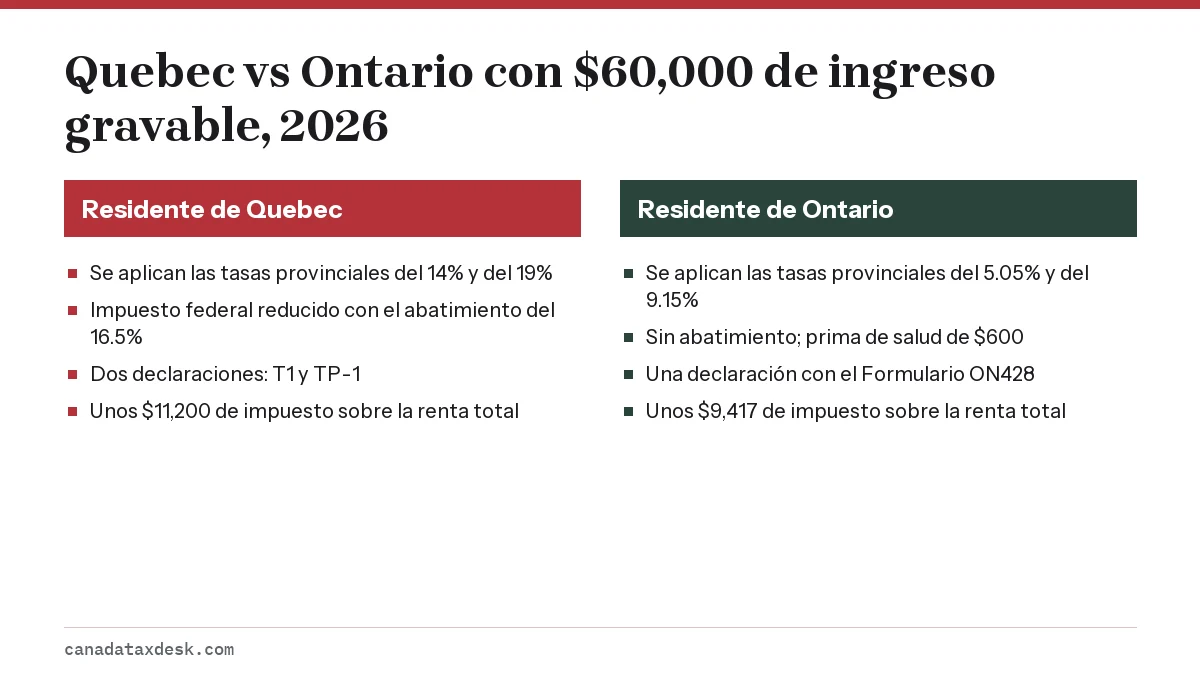
El impuesto sobre la renta de Quebec es más alto que el de Ontario en la mayoría de los niveles de ingreso, incluso después del abatimiento. Con $60,000 de ingreso gravable en 2026, un residente de Quebec paga unos $1,783 más de impuesto sobre la renta combinado que un residente de Ontario con el mismo ingreso, usando solo los montos personales básicos.
| Paso | Residente de Quebec | Residente de Ontario |
|---|---|---|
| Impuesto federal después del monto personal básico | $6,192.73 | $6,192.73 |
| Menos el abatimiento de Quebec (16.5%) | -$1,021.80 | No corresponde |
| Impuesto provincial sobre el ingreso | $8,682.75 | $3,280.47 |
| Menos el crédito del monto personal básico provincial | -$2,653.28 | -$655.94 |
| Prima de salud de Ontario (Ontario Health Premium) | No corresponde | $600.00 |
| Impuesto sobre la renta total | $11,200.40 | $9,417.26 |
Así se obtienen las cifras de Quebec: el 14% de $54,345 son $7,608.30, más el 19% de los $5,655 restantes, que son $1,074.45, para un total de $8,682.75 antes de los créditos. El ejemplo deja fuera el Plan de Pensiones de Canadá (CPP) o el Régimen de Rentas de Quebec (QPP), el seguro de empleo (EI), el Régimen de Seguro Parental de Quebec (QPIP), la contribución al Fondo de Servicios de Salud de Quebec y cualquier otro crédito, así que las cuentas reales serán distintas. La diferencia entre las dos provincias varía según el ingreso y los créditos, así que revise su propio caso.
La parte federal es idéntica hasta el abatimiento porque los dos residentes usan la misma tasa inferior del 14%; vea nuestra página de la tasa federal del 14% para saber cómo se aplica esa tasa.
Presentar dos declaraciones como residente de Quebec
Los residentes de Quebec presentan dos declaraciones de impuestos sobre la renta para 2026: la declaración federal T1 ante la CRA y la declaración TP-1 ante Revenu Québec. Ambas vencen el 30 de abril de 2027 para la mayoría de las personas.
- Reúna sus formularios federales (T4, T5, T4A) y sus formularios de Quebec (RL-1, RL-3 y otros). Los empleadores de Quebec emiten tanto un T4 como un RL-1.
- Prepare las dos declaraciones con un programa certificado, que normalmente maneja ambas a la vez.
- Envíe la declaración federal mediante NETFILE y la de Quebec mediante el servicio de presentación electrónica propio de Revenu Québec.
- Espere dos tasaciones: un aviso de tasación (Notice of Assessment) de la CRA y un aviso aparte de Revenu Québec.
Nuestra guía para presentar en línea las declaraciones de Quebec explica los pasos de la presentación electrónica y qué hacer si una declaración se acepta y la otra no.
Preguntas frecuentes
¿Cuál es la tasa de impuestos de Quebec sobre $50,000?
Los $50,000 completos caen en el primer tramo de Quebec para 2026, así que la tasa provincial es del 14% sobre cada dólar. Antes de los créditos, eso son $7,000 de impuesto de Quebec, que se reducen con el crédito del monto personal básico de $2,653.28.
¿Cuál es la tasa marginal máxima de impuestos en Quebec para 2026?
La tasa provincial máxima de Quebec es del 25.75% por encima de $132,245. Sumada a la tasa federal del 33% reducida por el abatimiento del 16.5% (alrededor del 27.56%), la tasa combinada máxima es de aproximadamente el 53.31%.
¿Los residentes de Quebec pagan impuesto federal?
Sí. Los residentes de Quebec calculan el impuesto federal con los mismos tramos federales que los demás canadienses y luego restan el abatimiento reembolsable de Quebec del 16.5% en la línea 44000 de la declaración federal.
¿Por qué mi reembolso de Quebec es distinto de mi reembolso federal?
Las dos declaraciones usan tramos, créditos y retenciones distintos. Su empleador retiene el impuesto de Quebec por separado (aparece en el RL-1), así que cada declaración tiene su propio reembolso o saldo adeudado.
¿Ya están disponibles los tramos impositivos de Quebec de 2027?
Todavía no. El Ministère des Finances du Québec publicó los umbrales de 2026 en noviembre de 2025, así que se espera que las cifras de 2027 salgan alrededor de noviembre de 2026.
Fuentes
- Revenu Québec, Income tax rates revenuquebec.ca
- Ministère des Finances du Québec, Parameters of the Personal Income Tax System for 2026 cdn-contenu.quebec.ca
- Finance Canada, Quebec Abatement canada.ca
- CRA, Line 44000 Refundable Quebec abatement canada.ca
- CRA, Canadian income tax rates for individuals, current and previous years canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Tramos impositivos en Canadá 2026: federales y provinciales
Los tramos impositivos federales de 2026 en Canadá son el 14% sobre los primeros $58,523 de ingreso gravable, el 20.5% hasta $117…
NETFILE Quebec: sus declaraciones de Quebec y federal
NETFILE Quebec son en realidad dos transmisiones. Un residente de Quebec envía una declaración federal T1 a la Agencia de Ingreso…
Monto personal básico 2026: $16,452 federal y cada provincia
El monto personal básico 2026 federal es de $16,452 y se reduce gradualmente cuando el ingreso neto está entre $181,440 y $258,48…
Tasa de impuesto del 14% en Canadá: qué significa la rebaja
La tasa de impuesto del 14% en Canadá es la tasa federal más baja del impuesto sobre la renta y se cobra sobre los primeros $58,5…
Tramos impositivos de Ontario 2026: tasas y combinadas
Los tramos impositivos de Ontario para 2026 son del 5.05% sobre los primeros $53,891 de ingreso gravable, 9.15% hasta $107,785, 1…