
Tema
Deducciones de impuestos en Canadá y los créditos que las acompañan
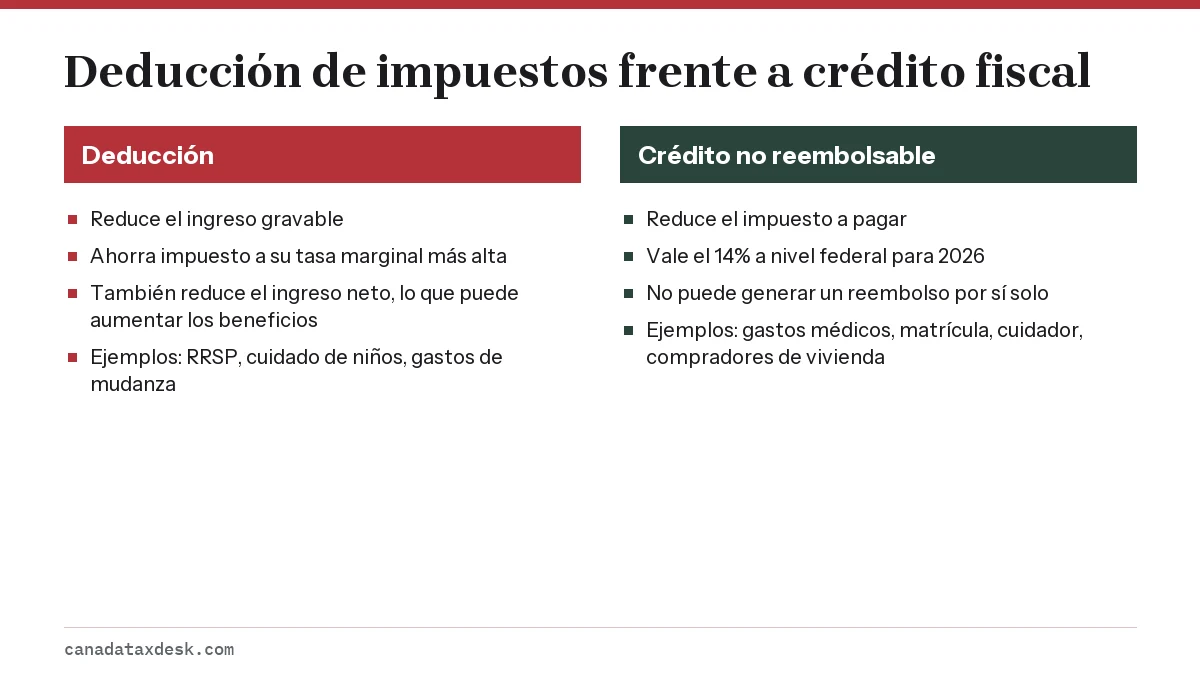
Las deducciones de impuestos en Canadá reducen el ingreso sobre el que se le cobra impuesto, así que ahorran impuesto a su tasa marginal más alta, mientras que la mayoría de los créditos fiscales federales no son reembolsables y reducen su impuesto en el 14% del monto del crédito para 2026. Las deducciones van entre las líneas 20700 y 26000 de la declaración T1; los créditos se reclaman a partir de la línea 30000.
13 guías en este tema Actualizado 20 de octubre de 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
- Beneficio canadiense para trabajadores 2026: cuánto pagaEl beneficio canadiense para trabajadores (CWB) es un crédito fiscal reembolsable para trabajadores de bajos ingresos que se reclama en la línea 4530…
- Crédito canadiense por cuidador: montos y requisitosEl crédito canadiense por cuidador (Canada caregiver credit) es un crédito federal no reembolsable por mantener a un cónyuge, hijo o familiar que dep…
- Crédito para trabajadores de apoyo personal (PSW) 2026El crédito para trabajadores de apoyo personal (PSWTC) es un crédito federal reembolsable igual al 5% de los ingresos admisibles de un trabajador de…
- Crédito por accesibilidad en el hogar: cambio de 2026El crédito por accesibilidad en el hogar (home accessibility tax credit, HATC) es un crédito federal no reembolsable sobre hasta $20,000 al año de re…
- Crédito por donaciones caritativas 2026: tasas y límitesEl crédito por donaciones caritativas es un crédito no reembolsable que se reclama en la línea 34900 con el Anexo 9 por donaciones a organizaciones b…
- Crédito por gastos médicos en Canadá: qué puede reclamarEl crédito por gastos médicos le permite reclamar los gastos de salud elegibles que superen el menor entre el 3% de su ingreso neto y $2,890 en las d…
- Crédito por matrícula en Canadá: usar, transferir o guardarEl crédito por matrícula en Canadá es un crédito federal no reembolsable que vale el 14% de las cuotas postsecundarias admisibles en 2026, y se recla…
- Crédito por renovación multigeneracional: quién calificaEl crédito por renovación de vivienda multigeneracional (MHRTC) es un crédito federal reembolsable por construir una unidad secundaria independiente…
- Deducción por cuidado de niños: límite por hijo, línea 21400La deducción por gastos de cuidado de niños le permite deducir en la línea 21400 lo que pagó por guardería, niñera, campamentos de día y cuidados sim…
- División de ingresos de pensión en Canadá: reglas y ejemploLa división de ingresos de pensión en Canadá permite que un residente canadiense asigne hasta el 50% de sus ingresos de pensión admisibles a su cónyu…
- Gastos de mudanza en impuestos de Canadá: regla de 40 kmEn los impuestos de Canadá, la deducción por gastos de mudanza se reclama con el Formulario T1-M y en la línea 21900 cuando se muda por un nuevo empl…
- Gastos de trabajo desde casa en Canadá: T2200 y qué reclamarLos empleados en Canadá pueden reclamar gastos de trabajo desde casa de 2023 en adelante solo con el método detallado: su empleador debe firmar el Fo…
- Monto para compradores de vivienda: $10,000, línea 31270El monto para compradores de vivienda (home buyers' amount) es un crédito federal no reembolsable que le permite reclamar hasta $10,000 en la línea 3…
¿Cuál es la diferencia entre un crédito fiscal y una deducción?
Una deducción de impuestos reduce su ingreso gravable, mientras que un crédito fiscal reduce el impuesto calculado sobre ese ingreso. Las deducciones de impuestos en Canadá se restan antes de aplicar los tramos impositivos, así que una deducción de $1,000 ahorra $1,000 multiplicado por su tasa marginal más alta. Un crédito no reembolsable se multiplica por la tasa federal más baja, que es del 14% para el año tributario 2026 (CRA, tasas de impuestos del año en curso).
Esa diferencia decide qué reclamaciones valen más para usted. Una deducción vale más cuanto mayor es su ingreso, porque cada dólar se resta del tramo más alto. Un crédito no reembolsable vale el mismo porcentaje para casi todas las personas que deben impuestos, pero no puede generar un reembolso por sí solo.
Una comparación práctica con una reclamación de $5,000
Tome a alguien con un ingreso gravable en 2026 de $90,000, cuyo tramo federal más alto es entonces del 20.5% (la franja de $58,523.01 a $117,045). Una deducción por la RRSP (plan de ahorro para la jubilación) de $5,000 reduce su impuesto federal en $1,025 ($5,000 x 20.5%). Un monto de crédito no reembolsable de $5,000, como los gastos médicos elegibles por encima del umbral, reduce el impuesto federal en $700 ($5,000 x 14%). En ambos casos también baja el impuesto provincial, a las tasas propias de la provincia.
¿Qué créditos fiscales puedo reclamar en Canadá?
Toda persona que declara recibe el monto personal básico en la línea 30000, que es de $16,452 para 2026 con ingresos netos de hasta $181,440 (CRA, T4127 de enero de 2026). La mayoría de los demás créditos fiscales en Canadá dependen de su situación: su edad, su trabajo, a quién mantiene, una discapacidad, sus estudios, la compra de una vivienda o los gastos de salud que paga de su bolsillo. Los programas de impuestos hacen preguntas de filtro para cada uno, pero solo saben lo que usted les dice.
| Crédito | Línea de la declaración | Monto o límite | Nuestra guía |
|---|---|---|---|
| Monto personal básico | 30000 | $16,452 para 2026 | Todas las personas |
| Monto canadiense por cuidador (Canada caregiver amount) | 30300, 30400, 30425, 30450, 30500 | Hasta $8,773 por cada dependiente adulto con una discapacidad (2026) | Cuidadores |
| Monto canadiense por empleo (Canada employment amount) | 31260 | $1,501 para 2026 | Empleados con ingresos en un formulario T4 |
| Monto para compradores de vivienda (home buyers' amount) | 31270 | Hasta $10,000 por una vivienda que califique | Compradores de primera vivienda |
| Gastos de accesibilidad en el hogar | 31285 | Hasta $20,000 de gastos al año | Personas mayores, personas con el DTC |
| Monto por discapacidad | 31600 | $10,341 (2026) | Personas aprobadas para el DTC |
| Monto por matrícula | 32300 | Cuotas elegibles de más de $100 por institución | Estudiantes postsecundarios |
| Gastos médicos | 33099 y 33199 | Gastos por encima del 3% del ingreso neto o de $2,890 (2026), lo que sea menor | Cualquier persona con gastos de salud |
| Donaciones y obsequios | 34900 | 14% sobre los primeros $200 para 2026, luego 29% o 33% | Quien dona a organizaciones benéficas registradas |
Cada una de las reclamaciones más grandes tiene su propia guía. El crédito por gastos médicos explica el umbral del 3% y el periodo de 12 meses. El crédito por matrícula cubre las transferencias a un padre o una madre y los montos que se trasladan a años futuros. El crédito canadiense por cuidador cubre el apoyo a un cónyuge, hijo, padre u otro familiar con una discapacidad, y el monto para compradores de vivienda cubre la reclamación de $10,000 en el año de la compra. El crédito por donaciones caritativas explica las dos tasas federales de la línea 34900 y por qué a las parejas les conviene poner todos sus recibos en una sola declaración.
Dos reclamaciones de vivienda y discapacidad se superponen con otras. El crédito por discapacidad requiere un Formulario T2201 aprobado antes de poder reclamarlo, y el crédito por accesibilidad en el hogar cubre las renovaciones que hacen una vivienda más segura o más fácil de usar para una persona mayor o una persona con derecho al DTC.
¿Qué gastos son deducibles de impuestos en Canadá?
Solo son deducibles para las personas los gastos que enumera la Ley del Impuesto sobre la Renta (Income Tax Act); los gastos de vida cotidianos, como el alquiler, la comida o un auto personal, no lo son. Las deducciones más comunes para empleados y familias son los aportes para el ahorro de jubilación, el cuidado de niños, las cuotas sindicales, los gastos de mudanza elegibles y algunos gastos de trabajo desde casa. Los trabajadores independientes deducen los gastos del negocio por separado en el Formulario T2125 antes de que su ingreso neto del negocio llegue a la declaración.
| Deducción | Línea de la declaración | Quién la usa |
|---|---|---|
| Aportes a la RRSP | 20800 | Cualquier persona con margen de aportes a la RRSP |
| Aportes a la FHSA | 20805 | Titulares de una FHSA que ahorran para su primera vivienda |
| Monto de pensión dividida elegido | 21000 | El pensionado que transfiere ingresos de pensión a su cónyuge |
| Gastos de cuidado de niños | 21400 | Padres que pagan el cuidado para poder trabajar o estudiar |
| Gastos de mudanza | 21900 | Personas que se mudan al menos 40 km más cerca de un nuevo trabajo o centro de estudios |
| Gastos de empleo | 22900 | Empleados cuyo empleador firma el Formulario T2200 |
Los padres deberían leer nuestra guía de la deducción por gastos de cuidado de niños para conocer los límites por hijo y la regla de que normalmente reclama el cónyuge de menor ingreso. Los gastos de mudanza tienen sus propias reglas de distancia y plazos; vea la deducción por gastos de mudanza. Los gastos de oficina en casa de los empleados ahora requieren el método detallado con un Formulario T2200 firmado, que se explica en gastos de trabajo desde casa. Las parejas en las que una persona tiene ingresos de pensión deben leer división del ingreso de pensión, porque la deducción de la línea 21000 traslada ingresos al cónyuge que paga menos impuestos.
Por qué importa el ingreso neto de la línea 23600
Las deducciones que se toman antes de la línea 23600 reducen su ingreso neto, que la CRA usa para evaluar beneficios y varios créditos. Un ingreso neto más bajo en la línea 23600 puede aumentar el Beneficio Canadiense por Hijos (CCB), reducir el umbral de gastos médicos y reducir cualquier recuperación (clawback) de la Seguridad de la Vejez (OAS). Los créditos no cambian en absoluto el ingreso neto.
¿Qué créditos fiscales son reembolsables en Canadá?
Un crédito reembolsable se le paga aunque no deba impuestos, mientras que un crédito no reembolsable solo puede reducir el impuesto a cero. La mayoría de los créditos federales, incluidos todos los montos de la tabla anterior, no son reembolsables. Los montos reembolsables se reclaman cerca del final de la declaración, después de calcular el impuesto.
- Suplemento reembolsable por gastos médicos (línea 45200): para adultos que trabajan, con ingresos bajos y gastos médicos altos. Para 2025 se necesitaban ingresos del trabajo de $4,390 o más y un ingreso neto familiar ajustado de menos de $63,374.
- Beneficio Canadiense para Trabajadores (CWB) (línea 45300): para trabajadores de bajos ingresos; hasta $1,665 para una persona sola y $2,869 para una familia en 2026, y se calcula en el Anexo 6.
- Crédito por renovación de vivienda multigeneracional (línea 45355): 14.5% para 2025 sobre hasta $50,000 gastados en crear una unidad secundaria independiente para que un adulto mayor o un adulto elegible para el DTC viva con un familiar.
- Crédito fiscal para trabajadores de apoyo personal: un crédito reembolsable para 2026 a 2030 igual al menor entre $1,100 y el 5% del salario elegible. Propuesto en el Presupuesto 2025, se convirtió en ley cuando el proyecto C-15 recibió la sanción real el 26 de marzo de 2026.
- Beneficios que se pagan fuera de la declaración: el crédito del GST/HST y el Beneficio Canadiense por Hijos no se reclaman en una línea, pero la CRA solo los paga si usted presenta la declaración.
Deducciones de impuestos en Canadá que la gente suele olvidar
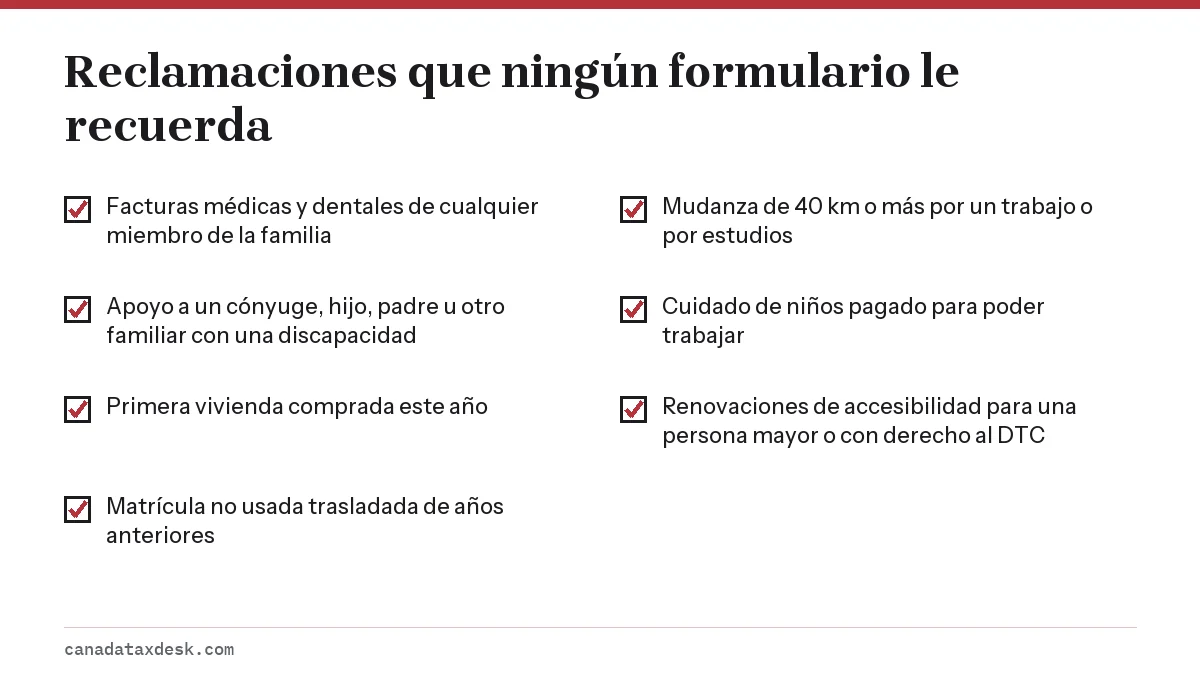
Las reclamaciones que más se omiten en una declaración son las que ningún formulario informa. Los empleadores envían un T4 y los centros de estudios envían un T2202, pero nadie envía un formulario por una factura del dentista, por un padre o una madre a quien mantiene o por la primera vivienda que compró. Repase esta lista antes de presentar la declaración.
Si encuentra una reclamación olvidada después de presentar, no necesita presentar una declaración nueva. Use Change my return (cambiar mi declaración) en Mi Cuenta de la CRA (My Account), ReFILE con un programa certificado o el Formulario T1-ADJ, Adjustment Request (solicitud de ajuste). La CRA le enviará después un aviso de nueva tasación.
¿Qué recibos debo guardar para las deducciones y los créditos?
Guarde todos los recibos, formularios y documentos firmados que respalden una reclamación, aunque no los envíe con una declaración presentada en línea. La CRA puede pedir pruebas en una revisión previa a la tasación o en una revisión posterior. Por lo general, conserve los registros durante seis años a partir del final del año tributario al que corresponden.
- Guarde los formularios (T4, T4A, T5, T2202 y los recibos de la RRSP y la FHSA) en una carpeta por año tributario a medida que llegan en enero y febrero.
- Guarde los recibos médicos que muestren el paciente, el nombre del proveedor, la fecha y el monto pagado; se aceptan los resúmenes anuales de la farmacia.
- Conserve los documentos firmados que la CRA puede pedir: el Formulario T2200 para el trabajo desde casa, una nota de un profesional de la salud para el monto por cuidador y la aprobación del Formulario T2201 para el DTC.
- Conserve el contrato de compra y el documento del registro de la propiedad de una vivienda que compró, y las facturas de la mudanza con fechas y direcciones.
- Cuando la CRA envíe una carta de revisión, responda antes de la fecha indicada y suba copias en Mi Cuenta en lugar de enviar los originales por correo.
Si llega una carta de revisión, responda dentro del plazo. Una reclamación que la CRA no puede verificar se elimina y el impuesto se vuelve a tasar, así que un recibo que falta le cuesta el crédito aunque el gasto haya sido real.
Créditos y deducciones del año tributario 2026 y la temporada 2027
Las declaraciones de 2026 vencen el 30 de abril de 2027 para la mayoría de las personas, y 2026 es el primer año completo con la tasa federal más baja del 14%. La tabla de indexación de 2026 de la CRA ya fija la mayoría de los montos en dólares de los créditos de 2026: el umbral de gastos médicos es $2,890, el monto por cuidador de un dependiente de 18 años o más con una discapacidad llega a $8,773 y el monto por discapacidad es $10,341. Los montos de 2027 todavía no se han publicado; la CRA suele darlos a conocer en noviembre.
Desde el año tributario 2026, el mismo gasto ya no puede reclamarse a la vez en el crédito por gastos médicos y en el crédito por accesibilidad en el hogar; el cambio se convirtió en ley cuando el proyecto C-15 recibió la sanción real el 26 de marzo de 2026. Planifique sus reclamaciones por renovaciones teniendo en cuenta esa regla.
Preguntas frecuentes
¿Qué conviene más en Canadá, un crédito fiscal o una deducción?
Depende de su ingreso. Una deducción ahorra impuesto a su tasa marginal más alta, así que para alguien en el tramo federal del 20.5% una deducción del mismo tamaño vale más que un crédito no reembolsable del 14%. Para alguien en el tramo más bajo, los dos valen casi lo mismo.
¿Puedo deducir el alquiler en mi declaración de impuestos de Canadá?
No a nivel federal. El alquiler es un gasto de vida personal. Algunas provincias pagan créditos relacionados con el alquiler, como el crédito de Ontario por energía e impuesto a la propiedad (Ontario energy and property tax credit), y los trabajadores independientes pueden deducir la parte de la vivienda que usan para el negocio, pero los inquilinos no pueden deducir el alquiler como tal.
¿Necesito recibos para reclamar créditos fiscales si declaro en línea?
No los envía, pero debe guardarlos. La CRA puede pedirlos en una revisión hasta varios años después y eliminará una reclamación que usted no pueda respaldar.
¿Qué pasa con los créditos no reembolsables si no tengo ingresos?
Reducen su impuesto a cero y el resto por lo general se pierde para ese año. Algunos montos, como la matrícula, pueden trasladarse a años futuros o transferirse, y los créditos reembolsables se pagan de todas formas.
¿Puedo reclamar un crédito que olvidé en la declaración del año pasado?
Sí. Pida a la CRA una nueva tasación mediante Change my return en Mi Cuenta, ReFILE o el Formulario T1-ADJ. Por lo general se aceptan ajustes de los 10 años anteriores.
¿Los créditos y las deducciones son iguales en todas las provincias?
No. Cada provincia y territorio tiene sus propios créditos no reembolsables en su propio formulario, con sus propias tasas y montos. Las deducciones son iguales a nivel federal y provincial porque reducen el ingreso que gravan ambos niveles.
Fuentes
- CRA, Completing a tax return (lines and deductions)
- CRA, Tax rates and income brackets for individuals, current year
- CRA, Lines 33099 and 33199, eligible medical expenses
- CRA, Line 45200, refundable medical expense supplement
- CRA, Budget 2025 select measures
- CRA, Line 21900, moving expenses
- CRA, Adjustment of personal income tax and benefit amounts (2026)