
División de ingresos de pensión en Canadá: quién califica, el Formulario T1032 y un ejemplo práctico
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
La división de ingresos de pensión en Canadá permite que un residente canadiense asigne hasta el 50% de sus ingresos de pensión admisibles a su cónyuge o pareja de hecho presentando el Formulario T1032 con ambas declaraciones. El cónyuge que transfiere deduce el monto en la línea 21000 y el cónyuge que lo recibe lo declara en la línea 11600. El CPP, el QPP y la OAS no se pueden dividir de esta forma.
- 01Máximo que se puede dividir
- 50% de los ingresos de pensión admisibles
- 02Formulario
- T1032, Joint Election to Split Pension Income (elección conjunta para dividir ingresos de pensión), firmado por ambos cónyuges
- 03Líneas que se usan
- 21000 (deducción), 11600 (cónyuge que recibe), 43700 (impuesto retenido)
- 0465 años o más
- Califican los pagos de RRIF, de rentas vitalicias de RRSP y de rentas vitalicias de pensión
- 05Nunca admisibles
- Los pagos de la OAS, el CPP y el QPP
¿Qué es la división de ingresos de pensión?
La división de ingresos de pensión es una elección conjunta que pasa parte de los ingresos de pensión admisibles de un cónyuge a la declaración del otro, de modo que la pareja paga impuestos como si compartiera ese ingreso. No cambia de manos ningún dinero; solo cambia la forma de declararlo. Puede asignar hasta el 50% de los ingresos de pensión admisibles (CRA, división de ingresos de pensión).
El ahorro viene de las tasas progresivas de Canadá. Cuando un cónyuge está en un tramo impositivo más alto y el otro tiene margen en uno más bajo, pasar ingresos hacia abajo puede reducir la factura combinada. La división también puede bajar el ingreso neto del cónyuge con más ingresos, lo que importa para los montos que dependen del ingreso, como el monto por edad y el impuesto de recuperación de la Seguridad de la Vejez (OAS).
La división de ingresos de pensión es una de varias formas en que los jubilados pueden pagar menos impuestos; nuestra guía de créditos y deducciones cubre las demás, y la página sobre la declaración de impuestos de las personas mayores explica la declaración completa después de los 65 años.
¿Quién puede dividir los ingresos de pensión? Las reglas básicas
Ambos cónyuges o parejas de hecho deben cumplir las condiciones de la Agencia de Ingresos de Canadá (CRA) para el año tributario. Si uno solo no las cumple, la elección no está disponible ese año.
- Estaban casados o en una unión de hecho durante el año.
- Ambos eran residentes de Canadá el 31 de diciembre del año.
- No vivían separados el 31 de diciembre por una ruptura de la relación de 90 días o más seguidos. Vivir separados por motivos médicos, de estudio o de trabajo no los descalifica.
- El cónyuge que transfiere recibió ingresos que cuentan como ingresos de pensión admisibles.
- Ambos están de acuerdo con la elección y firman el Formulario T1032.
Solo se permite una elección conjunta por año. Si ambos cónyuges tienen ingresos de pensión admisibles, ustedes eligen cuál es el cónyuge que transfiere; no pueden dividir cada uno hacia el otro en el mismo año.
¿Qué ingresos de pensión se pueden dividir?
Lo que califica depende de la edad del cónyuge que cobra la pensión, es decir, el cónyuge que transfiere. El límite está en los 65 años al final del año.
| Tipo de ingreso | Menos de 65 | 65 o más |
|---|---|---|
| Pagos de renta vitalicia de un plan de pensiones registrado (RPP) o fondo de jubilación | Sí | Sí |
| Pagos de RRIF y de fondo de ingresos vitalicios (LIF) | Solo si se reciben por la muerte de un cónyuge | Sí |
| Pagos de renta vitalicia de una RRSP | Solo si se reciben por la muerte de un cónyuge | Sí |
| Beneficios de pensión variables de un plan de pensiones registrado | No | Sí |
| Seguridad de la Vejez, CPP y QPP | No | No |
| Pagos de una IRA de EE. UU. y pensiones extranjeras exentas de impuestos | No | No |
Los retiros de suma global de una RRSP no son ingresos de pensión admisibles, ni siquiera después de los 65 años. Tampoco lo son los montos de un RRIF transferidos a otro plan o a una renta vitalicia.
¿Se puede dividir la pensión antes de los 65 años?
Sí, pero solo ciertos ingresos. Un cónyuge menor de 65 años puede dividir los pagos de renta vitalicia de un plan de pensiones registrado, lo que incluye la pensión mensual que la mayoría de las personas reciben de un plan de beneficios definidos del trabajo. Los pagos de RRIF, LIF y rentas vitalicias de RRSP solo se pueden dividir antes de los 65 cuando se recibieron por la muerte de un cónyuge.
La edad del cónyuge que recibe no limita la división. Una maestra jubilada de 62 años puede asignar parte de su pensión del trabajo a su esposo de 58 años que todavía trabaja a tiempo parcial, siempre que se cumplan las demás condiciones.
Cómo usar el Formulario T1032 para dividir la pensión
El Formulario T1032, Joint Election to Split Pension Income (elección conjunta para dividir ingresos de pensión), es la única forma de hacer la elección. La CRA indica que ambos cónyuges deben llenarlo y firmarlo, que la información debe ser la misma en las dos copias y que debe presentarse a más tardar en la fecha límite de presentación del año (CRA, línea 21000).
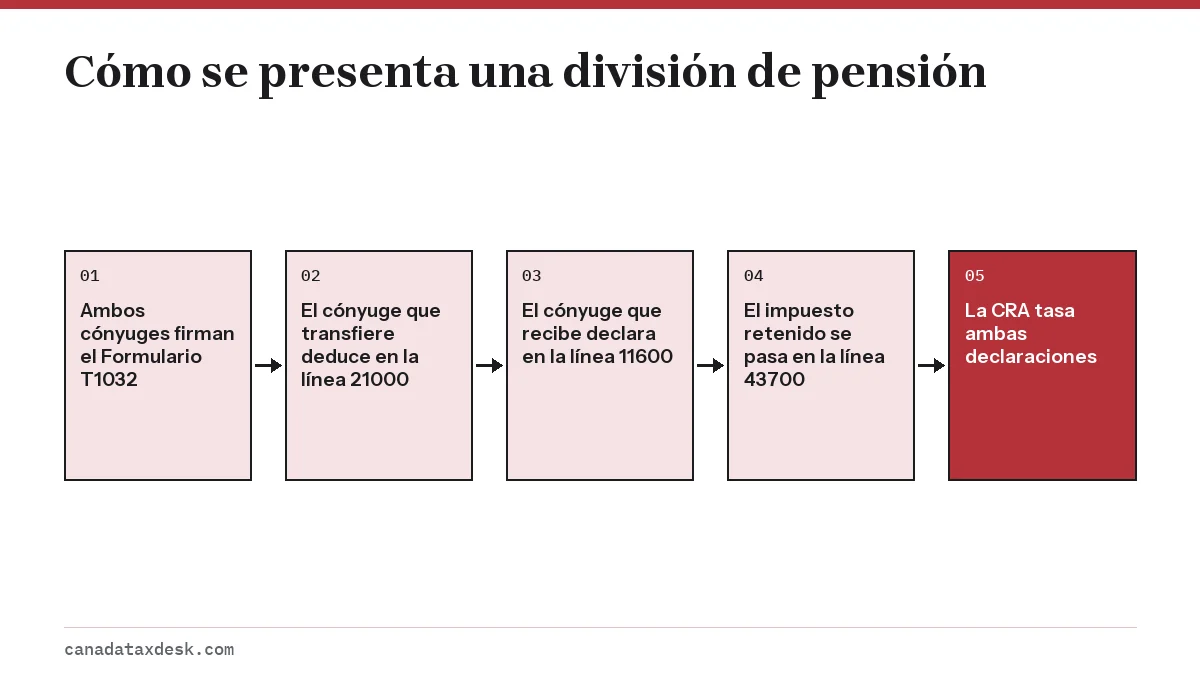
- Decidan quién es el cónyuge que transfiere y sumen los ingresos de pensión admisibles de ese cónyuge según sus formularios T4A y T4RIF.
- Elijan el monto que van a asignar, desde $0 hasta el 50% de esos ingresos de pensión admisibles. Un programa de impuestos puede probar varios montos para encontrar el impuesto combinado más bajo.
- Llenen el Formulario T1032 una sola vez, con cifras idénticas para ambos cónyuges, y fírmenlo los dos.
- En la declaración del cónyuge que transfiere, deduzcan el monto de pensión dividido elegido (línea 22 del Formulario T1032) en la línea 21000.
- En la declaración del cónyuge que recibe, declaren el mismo monto en la línea 11600, Elected split-pension amount (monto de pensión dividido elegido).
- Pasen la parte correspondiente del impuesto retenido en la línea 43700, y usen el paso 4 del Formulario T1032 para calcular el monto por ingresos de pensión de la línea 31400 de cada cónyuge.
- Quienes presentan electrónicamente guardan el formulario firmado por si la CRA lo pide; quienes presentan en papel adjuntan una copia a ambas declaraciones.
La versión actual es el formulario de 2025 (T1032-25e), que se usa para las declaraciones de 2025. La versión de 2026 saldrá con el paquete de impuestos de 2026, por lo general en enero de 2027. La elección se hace de nuevo cada año, así que la división puede cambiar según cambien los ingresos.
¿Cuánto se puede dividir y qué pasa con el impuesto retenido?
Pueden dividir cualquier monto hasta la mitad de los ingresos de pensión admisibles del cónyuge que transfiere. El mejor monto suele ser el que deja a ambos cónyuges con un ingreso gravable lo más parecido posible, aunque los montos que dependen del ingreso pueden cambiar la respuesta.
El impuesto ya retenido en la fuente sigue a la pensión. La CRA exige que se asigne en la misma proporción que los ingresos de pensión. Si a una pensión de $100,000 se le retuvieron $20,000 y ustedes asignan el 40%, $8,000 de la retención pasan a la línea 43700 del cónyuge que recibe. Así se evita que un cónyuge quede con un gran saldo adeudado mientras el otro recibe un gran reembolso.
Ejemplo de división de ingresos de pensión: una pareja antes y después
Anne, de 67 años, recibe $100,000 al año de un plan de pensiones registrado. Su esposo Bill, de 66, tiene $20,000 del CPP y la OAS. Ambos viven en Canadá y presentan sus declaraciones de 2026. Las cifras de abajo muestran el impuesto federal antes de créditos, con las tasas federales de 2026 del 14% hasta $58,523 y del 20.5% de $58,523 a $117,045 (CRA, tasas de 2026).
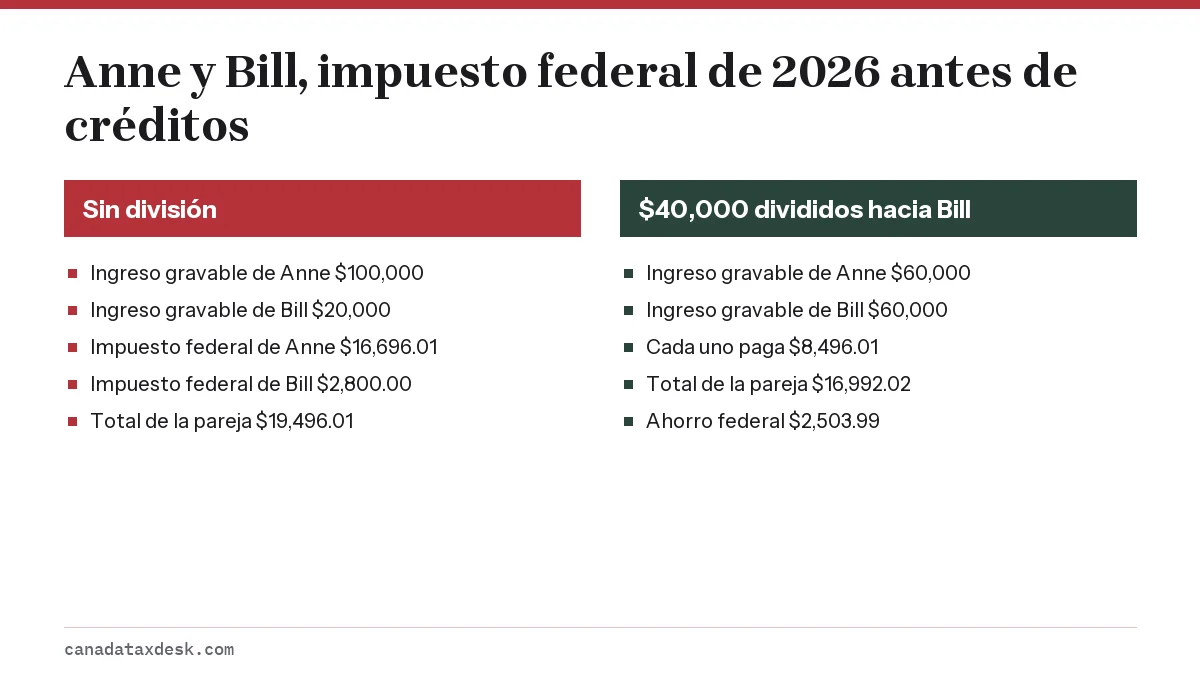
| Anne | Bill | Pareja | |
|---|---|---|---|
| Ingreso gravable, sin división | $100,000 | $20,000 | $120,000 |
| Impuesto federal, sin división | $16,696.01 | $2,800.00 | $19,496.01 |
| Se dividen $40,000 de la pensión de Anne hacia Bill | $60,000 | $60,000 | $120,000 |
| Impuesto federal después de dividir | $8,496.01 | $8,496.01 | $16,992.02 |
| Ahorro federal | $2,503.99 |
La división de $40,000 de Anne es el 40% de sus ingresos de pensión admisibles, dentro del límite del 50%. Antes de dividir, $41,477 de sus ingresos tributaban al 20.5%; después de dividir, solo $1,477 de los ingresos de cada cónyuge quedan en ese tramo. El impuesto provincial también suele bajar, así que el ahorro total es mayor que la cifra federal.
Los créditos también se mueven. Como los ingresos de Anne son una renta vitalicia de un plan de pensiones registrado, Bill por lo general puede reclamar un monto por ingresos de pensión de hasta $2,000 sobre el ingreso dividido, calculado con el paso 4 del Formulario T1032, así que la pareja puede obtener dos créditos por pensión en lugar de uno.
Cómo afecta la división a la OAS, al monto por edad y a otros créditos
La división de ingresos de pensión cambia el ingreso neto de cada cónyuge en la línea 23600, y varios montos se calculan en función de esa línea. El efecto puede ser mayor que el ahorro por tramos.
El impuesto de recuperación de la Seguridad de la Vejez
La OAS se devuelve en parte cuando el ingreso neto supera un umbral, que fue de $93,454 en 2025 y es de $95,323 en 2026, según la tabla de montos indexados de la CRA. En el ejemplo, si Anne también recibiera la OAS, su ingreso neto superaría ese nivel antes de dividir, y la división lo dejaría muy por debajo. Revise también al cónyuge que recibe, porque su ingreso sube. Nuestra página sobre el reembolso de prestaciones sociales muestra cómo se calcula ese reembolso.
El monto por edad
El monto por edad federal de 2025 es de hasta $9,028, se reduce en un 15% del ingreso neto que supere $45,522 y desaparece a los $105,709. Usando esas cifras de 2025 como ilustración, la reclamación de Anne con $100,000 sería de $856.30 y la de Bill, los $9,028 completos, en total $9,884.30. Con $60,000 cada uno, ambos reclaman $6,856.30, en total $13,712.60. Para 2026, la tabla de indexación de la CRA fija el monto por edad en hasta $9,208, con reducción a partir de $46,432 de ingreso neto.
Montos que pueden moverse en sentido contrario
Subir el ingreso neto del cónyuge con menos ingresos puede reducir montos que dependen del ingreso propio de ese cónyuge, como su monto por edad, y puede hacer que tenga que devolver parte de su OAS si su ingreso termina por encima del umbral. Los beneficios basados en el ingreso neto familiar combinado no cambian, porque la división deja igual el total de la pareja. Haga los cálculos de las dos formas, y recuerde que la obligación de pagar a plazos puede cambiar si un cónyuge termina debiendo más impuestos de los que se le retuvieron.
¿Qué pasa si olvidó dividir los ingresos de pensión?
La regla de la CRA es que el Formulario T1032 se presenta a más tardar en la fecha límite del año. Si no lo hizo, puede pedir que se agregue la división mediante Change my return (cambiar mi declaración) en Mi Cuenta de la CRA (My Account) o con el Formulario T1-ADJ para ambos cónyuges, y la CRA decide si acepta la elección tardía. Incluya un T1032 completo firmado por los dos.
Si la división que presentó no era el mejor monto, puede usar la misma vía para pedir un monto corregido. Espere que se vuelvan a tasar ambas declaraciones; los dos cónyuges recibirán un aviso de nueva tasación.
Paso a paso
Confirme que cumplen los requisitos
Verifique que eran cónyuges o pareja de hecho, que ambos eran residentes de Canadá el 31 de diciembre y que no estaban separados 90 días o más por una ruptura.
Identifique los ingresos de pensión admisibles
Sume los ingresos de pensión admisibles del cónyuge que transfiere según los formularios T4A y T4RIF, aplicando las reglas para menores de 65 o para 65 años o más.
Elija el monto que van a dividir
Escoja un monto de hasta el 50% de los ingresos de pensión admisibles que reduzca al mínimo el impuesto combinado de la pareja.
Llene y firme el Formulario T1032
Ingrese cifras idénticas para ambos cónyuges y fírmenlo los dos.
Declárelo en ambas declaraciones
Deduzca el monto en la línea 21000 del cónyuge que transfiere, declárelo en la línea 11600 del cónyuge que recibe y asigne el impuesto retenido en la línea 43700.
Preguntas frecuentes
¿Puedo dividir mi CPP con mi cónyuge en la declaración de impuestos?
No. El CPP, el QPP y la OAS no son ingresos de pensión admisibles para el Formulario T1032. El CPP solo se puede compartir mediante una solicitud aparte a Service Canada para compartir la pensión.
¿Puedo dividir los ingresos de un RRIF antes de los 65 años?
Por lo general, no. Los pagos de RRIF y LIF se pueden dividir cuando el titular del RRIF tiene 65 años o más al final del año. La excepción son los ingresos de RRIF recibidos por la muerte de un cónyuge o pareja de hecho.
¿Mi cónyuge necesita tener 65 años para dividir la pensión?
No. La prueba de edad se aplica al cónyuge que cobra la pensión (el cónyuge que transfiere). El cónyuge que recibe la asignación puede tener cualquier edad.
¿Tenemos que dividir el 50% de la pensión?
No. El 50% es el máximo. Pueden elegir cualquier monto desde cero hasta la mitad de los ingresos de pensión admisibles, y el mejor monto muchas veces es menor al 50%.
¿Ambos cónyuges tienen que presentar el Formulario T1032?
Sí. El mismo Formulario T1032, lleno y firmado, debe presentarse con ambas declaraciones, con cifras idénticas. Quienes presentan electrónicamente lo guardan por si la CRA lo pide.
¿Las parejas de hecho pueden dividir los ingresos de pensión?
Sí. Para la división de ingresos de pensión, la CRA trata a las parejas de hecho igual que a los cónyuges casados, siempre que se cumplan las condiciones de residencia y de vivir juntos el 31 de diciembre.
Fuentes
- Adjustment of personal income tax and benefit amounts (2026) canada.ca
- Pension income splitting canada.ca
- Line 21000, Deduction for elected split-pension amount canada.ca
- Form T1032, Joint Election to Split Pension Income canada.ca
- Line 31400, Pension income amount canada.ca
- Line 30100, Age amount canada.ca
- Tax rates and income brackets, 2026 canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Deducciones de impuestos en Canadá: qué puede reclamar
Las deducciones de impuestos en Canadá reducen el ingreso sobre el que se le cobra impuesto, así que ahorran impuesto a su tasa m…
Declaración de impuestos para personas mayores en Canadá
La declaración de impuestos para personas mayores en Canadá es la declaración T1 habitual, pero después de los 65 años suma crédi…
Línea 23500: reembolso de beneficios sociales
La línea 23500, reembolso de beneficios sociales (social benefits repayment), es la deducción por los beneficios de la Seguridad…
Monto por edad 2026 en Canadá: crédito para mayores de 65
El monto por edad (age amount) federal de 2026 en Canadá es de hasta $9,208 para toda persona que tenga 65 años o más al 31 de di…
Línea 23600 (línea 236): ingreso neto y aviso de tasación
La línea 23600 de su declaración de impuestos, llamada línea 236 antes del año fiscal 2019, es su ingreso neto: el ingreso total…