
Recién llegados, estudiantes y mayores
Línea 23500, reembolso de beneficios sociales: cómo funciona la recuperación de la OAS y del EI en su declaración
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
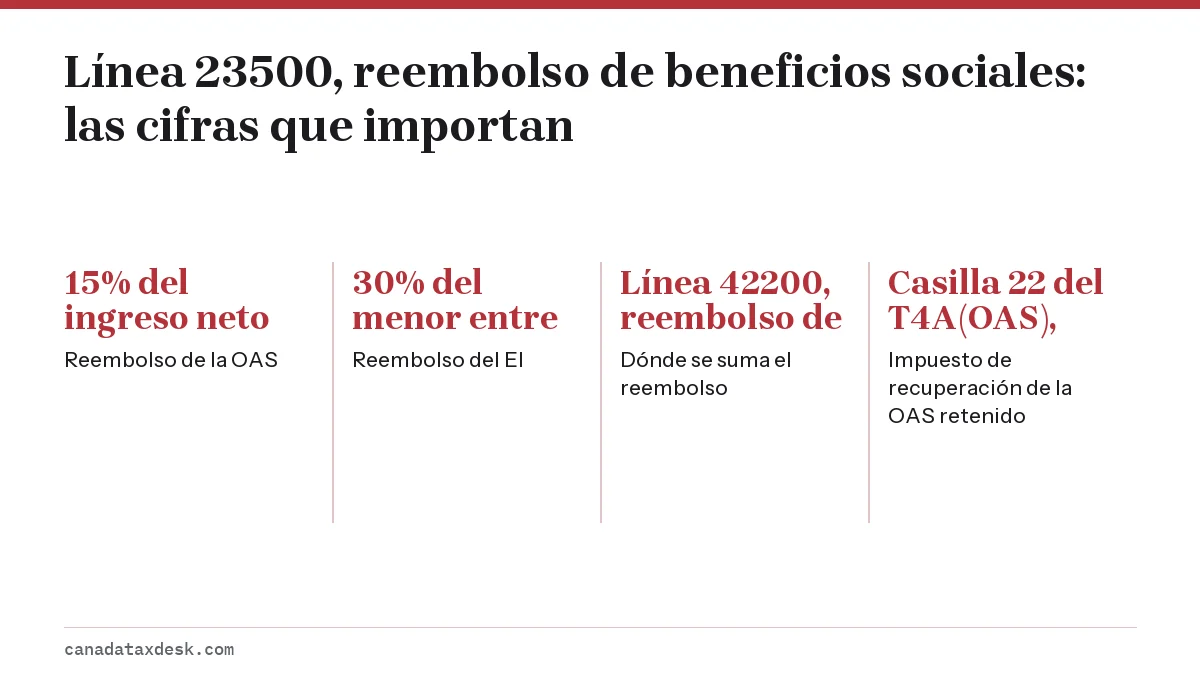
La línea 23500, reembolso de beneficios sociales (social benefits repayment), es la deducción por los beneficios de la Seguridad de la Vejez (OAS) o del Seguro de Empleo (EI) que usted debe devolver porque sus ingresos fueron demasiado altos. El mismo monto se suma al impuesto en la línea 42200. En las declaraciones de 2025, la OAS se devuelve al 15% del ingreso neto que supera $93,454, y los beneficios regulares del EI al 30% por encima de $82,125.
- 01Reembolso de la OAS
- 15% del ingreso neto que supera $93,454 (2025) o $95,323 (2026), hasta el total de la OAS recibida
- 02Reembolso del EI
- 30% del menor de estos montos: los beneficios regulares o el ingreso que supera $82,125 (2025) o $86,125 (2026)
- 03Dónde se suma el reembolso
- Línea 42200, reembolso de beneficios sociales
- 04Impuesto de recuperación de la OAS retenido
- Casilla 22 del T4A(OAS), que se reclama en la línea 43700
- 05Cómo se calcula
- Cuadro de la línea 23500 en la hoja de cálculo federal (Federal Worksheet)
¿Qué es la línea 23500 de mi declaración de impuestos?
En la línea 23500 se deduce la parte de su pensión de la OAS o de sus beneficios del EI que tiene que devolver porque su ingreso neto superó un umbral. Es la última deducción antes del ingreso neto de la línea 23600, y solo se aplica a quienes recibieron uno de esos dos beneficios durante el año.
A la parte de la OAS se le suele llamar recuperación (clawback), y la Agencia de Ingresos de Canadá (CRA) la llama impuesto de recuperación de la OAS (OAS recovery tax). En el caso del EI se trata del reembolso de beneficios del EI. Ambos se calculan en el mismo cuadro de la línea 23500 de la hoja de cálculo federal, y los programas de impuestos certificados completan ese cuadro por usted a partir de sus formularios.
¿Por qué hay una deducción y un reembolso por el mismo monto?
Porque el beneficio ya se sumó a sus ingresos, y no debería pagar impuesto sobre la renta por un dinero que está devolviendo. La deducción de la línea 23500 quita del ingreso neto la parte devuelta, y la línea 42200 cobra luego el reembolso en sí como un monto aparte, además de su impuesto.
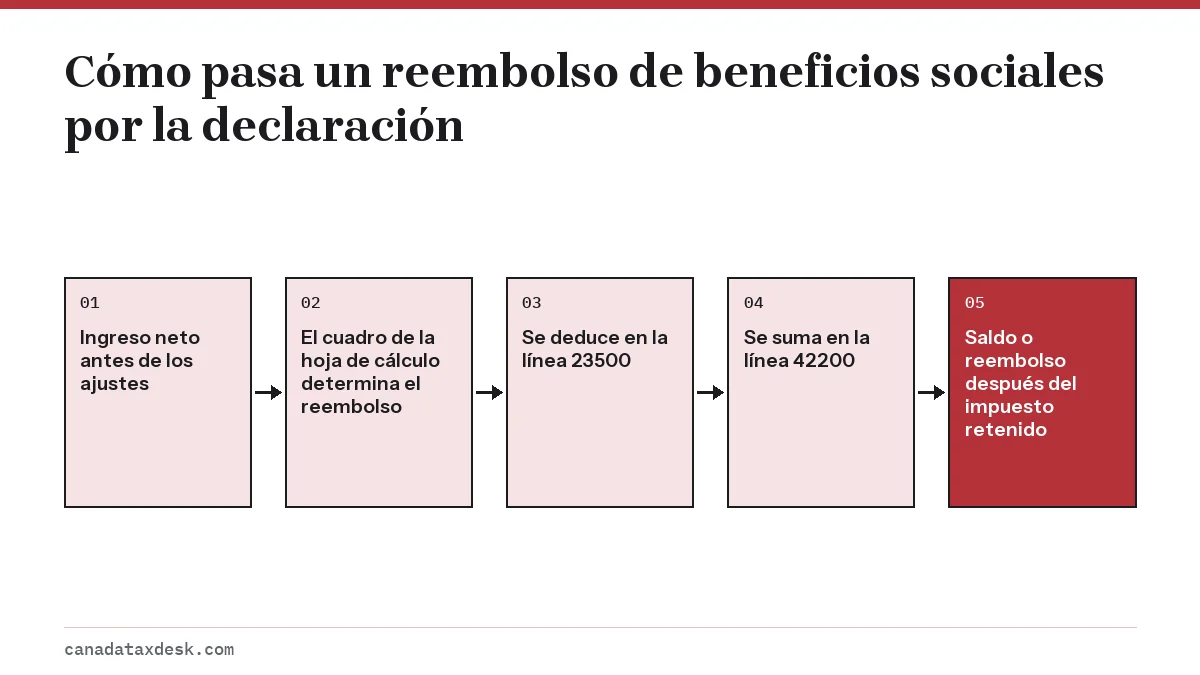
Las dos partidas no se anulan entre sí. La línea 23500 reduce el ingreso neto, lo que puede aumentar un poco los montos que dependen de los ingresos, como el monto por edad, mientras que la línea 42200 suma el reembolso completo al total a pagar. Los créditos no reembolsables reducen el impuesto sobre la renta, pero no pueden reducir el monto de la línea 42200.
Cómo funciona el impuesto de recuperación de la OAS en la línea 23500
Si su ingreso neto mundial supera el umbral de la OAS, devuelve el 15% del excedente, hasta el total de la OAS que recibió. El umbral es de $93,454 para los ingresos de 2025 y de $95,323 para los de 2026, según la página del impuesto de recuperación del Gobierno de Canadá. La prueba usa el ingreso neto antes de esta deducción.
Ejemplo resuelto: reembolso de la OAS en una declaración de 2026
| Paso | Cálculo | Monto |
|---|---|---|
| Ingreso neto antes de la deducción de la línea 23500 | Incluida la OAS recibida | $105,323 |
| Excedente sobre el umbral de 2026 | $105,323 - $95,323 | $10,000 |
| Reembolso al 15% | $10,000 x 15% | $1,500 |
| Deducción de la línea 23500 | Igual al reembolso | $1,500 |
| Ingreso neto de la línea 23600 | $105,323 - $1,500 | $103,823 |
| Se suma en la línea 42200 | Reembolso | $1,500 |
Si el reembolso es mayor que la OAS realmente recibida, solo se devuelve la OAS recibida. Quienes están cerca del umbral pueden reducir el reembolso bajando su ingreso neto, por ejemplo con un aporte a la RRSP (plan de ahorro para la jubilación) dentro de su límite de aportes a la RRSP o dividiendo sus ingresos de pensión con su cónyuge.
Cómo aparece en su declaración el impuesto retenido de la OAS
Service Canada calcula su impuesto de recuperación a partir de la declaración del año anterior y lo retiene de cada pago mensual de la OAS de julio a junio. El total retenido durante el año calendario aparece en la casilla 22 del formulario T4A(OAS), y se reclama en la línea 43700, total del impuesto sobre la renta retenido, no en la línea 23500.
Luego la declaración salda la diferencia. En el ejemplo anterior, si se retuvieron $1,200 durante 2026 según los ingresos de 2025, los $1,500 de la línea 42200 quedan cubiertos en parte por esos $1,200 de la línea 43700, y quedan $300 de esta partida por pagar con la declaración. Si los ingresos bajaron, el monto retenido puede superar el reembolso y aumentar su reembolso de impuestos.
¿La línea 23500 incluye los reembolsos del EI?
Sí. Si su formulario T4E muestra beneficios regulares o de pesca en la casilla 15 y una tasa de reembolso del 30% en la casilla 7, y su ingreso neto supera el umbral, devuelve el 30% del menor de estos montos: sus beneficios regulares o sus ingresos por encima del umbral. El umbral es de $82,125 para 2025 y de $86,125 para 2026, según Empleo y Desarrollo Social Canadá (ESDC).
Dos grupos no devuelven nada. Quienes recibieron menos de una semana de beneficios regulares o de pesca en los 10 años tributarios anteriores al año en curso están exentos, y los beneficios especiales, como los de maternidad, parentales, por enfermedad, por cuidados compasivos y para cuidadores familiares, nunca se devuelven de esta forma.
Ejemplo resuelto: reembolso de beneficios del EI en una declaración de 2026
A Sam lo despidieron en marzo de 2026, recibió $7,500 de beneficios regulares del EI y luego empezó un trabajo mejor pagado. Su ingreso neto antes de la deducción es de $91,125, es decir, $5,000 por encima del umbral de $86,125. El menor entre $7,500 y $5,000 es $5,000, así que Sam devuelve el 30% de esa cifra: $1,500 en la línea 42200, con los mismos $1,500 deducidos en la línea 23500.
Si ya devolvió un pago en exceso directamente al programa del EI, ese monto aparece en la casilla 30 del T4E y se deduce en la línea 23200, no en la línea 23500. La guía del formulario T4E explica cada casilla.
Cómo leer sus formularios T4A(OAS) y T4E para la línea 23500
| Formulario y casilla | Qué muestra | Dónde va |
|---|---|---|
| Casilla 18 del T4A(OAS) | Pensión de la OAS gravable pagada en el año | Línea 11300, y entra en la prueba del reembolso de la OAS |
| Casilla 22 del T4A(OAS) | Impuesto sobre la renta retenido, incluido el impuesto de recuperación retenido | Línea 43700 |
| Casilla 15 del T4E | Beneficios regulares y otros beneficios pagados | Se usa para calcular el reembolso del EI |
| Casilla 7 del T4E | Tasa de reembolso (30% cuando puede haber reembolso) | Indica a la hoja de cálculo que compruebe el reembolso del EI |
| Casilla 30 del T4E | Beneficios que devolvió directamente al pagador | Línea 23200 |
Cuando ambos formularios se aplican en el mismo año, el único cuadro de la hoja de cálculo federal trata la OAS y el EI juntos. La cifra final de la línea 23500 reduce el ingreso neto de la línea 23600, que es la cifra que la CRA usa para los beneficios del año siguiente.
Para ver el panorama completo de la declaración después de los 65 años, lea la guía de la declaración de impuestos para personas mayores. Si esta es su primera declaración canadiense, la guía de la primera declaración de impuestos cubre lo básico.
Preguntas frecuentes
¿Cuál es el umbral de recuperación de la OAS para 2026?
Para los ingresos de 2026, la recuperación de la OAS (el impuesto de recuperación, conocido en inglés como OAS clawback) empieza a partir de $95,323 de ingreso neto, frente a $93,454 en 2025. Usted devuelve el 15% del ingreso neto que supera el umbral, hasta el monto de OAS que recibió, mediante las líneas 23500 y 42200 de su declaración.
¿La recuperación de la OAS se basa en el ingreso neto o en el ingreso gravable?
En el ingreso neto. La prueba usa el ingreso neto antes de la deducción de la línea 23500, así que deducciones como los aportes a la RRSP y la división de pensiones lo reducen, pero los créditos no.
¿Por qué mi declaración muestra un saldo adeudado si me retuvieron impuesto de la OAS?
El impuesto de recuperación retenido durante el año se basa en los ingresos del año anterior. Si sus ingresos subieron, el reembolso de la línea 42200 puede ser mayor que el monto de la casilla 22 reclamado en la línea 43700.
¿Tengo que devolver los beneficios de maternidad o parentales del EI al declarar?
No. Los beneficios especiales, como los de maternidad, parentales y por enfermedad, no están sujetos al reembolso de beneficios del EI. Solo pueden estarlo los beneficios regulares y de pesca.
¿Puedo evitar el reembolso de la línea 42200 si no cobro la OAS?
La OAS se puede aplazar a una fecha de inicio posterior, que es una decisión aparte con sus propias reglas. Una vez que recibe la OAS, cualquier reembolso lo determina su ingreso neto en la declaración.
¿Cuál es el umbral de la OAS para 2027?
El umbral para los ingresos de 2027 todavía no se ha anunciado. Se ajusta por inflación y por lo general se publica en la página del impuesto de recuperación del Gobierno de Canadá antes de que empiece el año.
Fuentes
- CRA, Line 23500, Social benefits repayment canada.ca
- Government of Canada, OAS pension recovery tax canada.ca
- Employment and Social Development Canada, EI benefit repayment canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.