
Fractionnement du revenu de pension au Canada : qui est admissible, le formulaire T1032 et un exemple chiffré
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Le fractionnement du revenu de pension permet à un résident du Canada d'attribuer jusqu'à 50 % de son revenu de pension admissible à son époux ou conjoint de fait en joignant le formulaire T1032 aux deux déclarations. L'époux ou le conjoint cédant déduit le montant à la ligne 21000, et l'époux ou le conjoint cessionnaire le déclare à la ligne 11600. Le Régime de pensions du Canada (RPC), le Régime de rentes du Québec (RRQ) et la Sécurité de la vieillesse (SV) ne peuvent pas être fractionnés de cette façon.
- 01Maximum que vous pouvez fractionner
- 50 % du revenu de pension admissible
- 02Formulaire
- T1032, Choix conjoint visant le fractionnement du revenu de pension, signé par les deux conjoints
- 03Lignes utilisées
- 21000 (déduction), 11600 (conjoint cessionnaire), 43700 (impôt retenu)
- 0465 ans ou plus
- Les paiements d'un FERR, d'une rente d'un REER et d'une rente viagère sont admissibles
- 05Jamais admissibles
- Les prestations de la SV, du RPC et du RRQ
Qu'est-ce que le fractionnement du revenu de pension?
Le fractionnement du revenu de pension est un choix conjoint qui transfère une partie du revenu de pension admissible d'un conjoint dans la déclaration de l'autre, de sorte que le couple paie l'impôt comme si le revenu était partagé. Aucun argent ne change de mains; seule la façon de déclarer l'impôt change. Vous pouvez attribuer jusqu'à 50 % du revenu de pension admissible (ARC, fractionnement du revenu de pension).
L'économie vient des taux progressifs du Canada. Lorsqu'un conjoint se trouve dans une tranche d'imposition plus élevée et que l'autre a de la marge dans une tranche plus basse, déplacer du revenu vers le bas peut réduire la facture combinée. Le fractionnement peut aussi abaisser le revenu net du conjoint au revenu le plus élevé, ce qui compte pour les montants liés au revenu, comme le montant en raison de l'âge et l'impôt de récupération de la Sécurité de la vieillesse.
Le fractionnement du revenu de pension est l'un des moyens dont disposent les retraités pour réduire leur impôt; notre guide des crédits et déductions présente les autres, et la page sur la déclaration de revenus des aînés explique l'ensemble de la production après 65 ans.
Qui peut fractionner un revenu de pension? Les règles de base
Les deux époux ou conjoints de fait doivent remplir les conditions de l'ARC pour l'année d'imposition. Si l'une d'elles n'est pas remplie, le choix n'est pas possible pour cette année-là.
- Vous étiez mariés ou conjoints de fait pendant l'année.
- Vous étiez tous les deux résidents du Canada le 31 décembre de l'année.
- Vous ne viviez pas séparément le 31 décembre en raison de l'échec de votre relation depuis 90 jours consécutifs ou plus. Vivre séparément pour des raisons médicales, d'études ou de travail ne vous rend pas inadmissibles.
- Le conjoint cédant a reçu un revenu qui compte comme revenu de pension admissible.
- Vous acceptez tous les deux le choix et signez le formulaire T1032.
Un seul choix conjoint est permis par année. Si les deux conjoints ont un revenu de pension admissible, vous choisissez lequel sera le conjoint cédant; vous ne pouvez pas fractionner chacun en faveur de l'autre la même année.
Quel revenu de pension peut être fractionné?
Ce qui est admissible dépend de l'âge du conjoint qui reçoit la pension, soit le conjoint cédant. La limite est fixée à 65 ans à la fin de l'année.
| Type de revenu | Moins de 65 ans | 65 ans ou plus |
|---|---|---|
| Paiements de rente viagère d'un régime de pension agréé (RPA) ou d'une caisse de retraite | Oui | Oui |
| Paiements d'un FERR et d'un fonds de revenu viager (FRV) | Seulement s'ils sont reçus en raison du décès d'un conjoint | Oui |
| Paiements de rente d'un REER | Seulement s'ils sont reçus en raison du décès d'un conjoint | Oui |
| Prestations variables d'un régime de pension agréé | Non | Oui |
| Sécurité de la vieillesse, RPC et RRQ | Non | Non |
| Paiements d'un IRA américain et pensions étrangères libres d'impôt | Non | Non |
Les retraits forfaitaires d'un REER ne sont pas un revenu de pension admissible, même après 65 ans. Les montants d'un FERR transférés à un autre régime ou à une rente sont aussi exclus.
Peut-on fractionner son revenu de pension avant 65 ans?
Oui, mais seulement certains revenus. Un conjoint de moins de 65 ans peut fractionner les paiements de rente viagère d'un régime de pension agréé, ce qui comprend la pension mensuelle que la plupart des gens reçoivent d'un régime de retraite à prestations déterminées de leur employeur. Les paiements d'un FERR, d'un FRV et d'une rente d'un REER ne peuvent être fractionnés avant 65 ans que s'ils ont été reçus en raison du décès d'un conjoint.
L'âge du conjoint cessionnaire ne limite pas le fractionnement. Une enseignante retraitée de 62 ans peut attribuer une partie de sa pension d'employeur à son mari de 58 ans qui travaille encore à temps partiel, pourvu que les autres conditions soient remplies.
Comment utiliser le formulaire T1032 pour le fractionnement de pension
Le formulaire T1032, Choix conjoint visant le fractionnement du revenu de pension, est le seul moyen de faire le choix. Selon l'ARC, les deux conjoints doivent le remplir et le signer, les renseignements doivent être les mêmes sur les deux copies, et le formulaire doit être produit au plus tard à la date limite de production de l'année (ARC, ligne 21000).
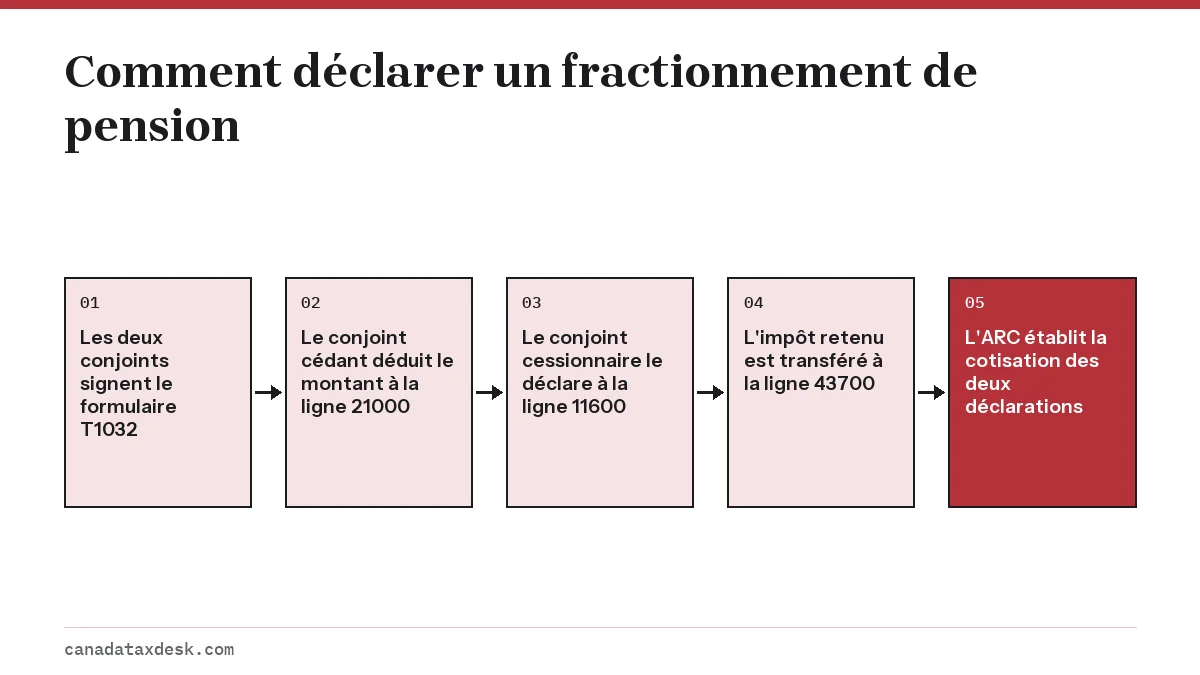
- Déterminez qui est le conjoint cédant et additionnez son revenu de pension admissible à partir de ses feuillets T4A et T4RIF.
- Choisissez le montant à attribuer, de 0 $ jusqu'à 50 % de ce revenu de pension admissible. Un logiciel d'impôt peut tester plusieurs montants pour trouver l'impôt combiné le plus bas.
- Remplissez le formulaire T1032 une seule fois, avec des chiffres identiques pour les deux conjoints, et signez-le tous les deux.
- Dans la déclaration du conjoint cédant, déduisez le montant de pension fractionné choisi (ligne 22 du formulaire T1032) à la ligne 21000.
- Dans la déclaration du conjoint cessionnaire, déclarez le même montant à la ligne 11600, Montant de pension fractionné choisi.
- Transférez la part correspondante de l'impôt retenu à la ligne 43700, et utilisez l'étape 4 du formulaire T1032 pour calculer le montant pour revenu de pension de la ligne 31400 de chaque conjoint.
- Si vous produisez par voie électronique, conservez le formulaire signé au cas où l'ARC le demanderait; si vous produisez sur papier, joignez-en une copie aux deux déclarations.
La version actuelle est le formulaire de 2025 (T1032-25f), utilisé pour les déclarations de 2025. La version de 2026 paraîtra avec la trousse d'impôt de 2026, habituellement en janvier 2027. Vous faites un nouveau choix chaque année, ce qui permet d'adapter le fractionnement à l'évolution des revenus.
Combien peut-on fractionner, et qu'advient-il de l'impôt retenu?
Vous pouvez fractionner n'importe quel montant jusqu'à la moitié du revenu de pension admissible du conjoint cédant. Le meilleur montant est habituellement celui qui rapproche le plus les revenus imposables des deux conjoints, mais les montants liés au revenu peuvent modifier la réponse.
L'impôt déjà retenu à la source suit la pension. L'ARC exige qu'il soit attribué dans la même proportion que le revenu de pension. Si une pension de 100 000 $ a fait l'objet d'une retenue de 20 000 $ et que vous en attribuez 40 %, 8 000 $ de la retenue passent à la ligne 43700 du conjoint cessionnaire. Cela évite qu'un conjoint ait un gros solde à payer pendant que l'autre reçoit un gros remboursement.
Exemple de fractionnement du revenu de pension : un couple avant et après
Anne, 67 ans, reçoit 100 000 $ par année d'un régime de pension agréé. Son mari Bill, 66 ans, a 20 000 $ de prestations du RPC et de la SV. Tous deux vivent au Canada et produisent des déclarations de 2026. Les chiffres ci-dessous montrent l'impôt fédéral avant crédits, selon les taux fédéraux de 2026 de 14 % jusqu'à 58 523 $ et de 20,5 % de 58 523 $ à 117 045 $ (ARC, taux d'imposition de 2026).
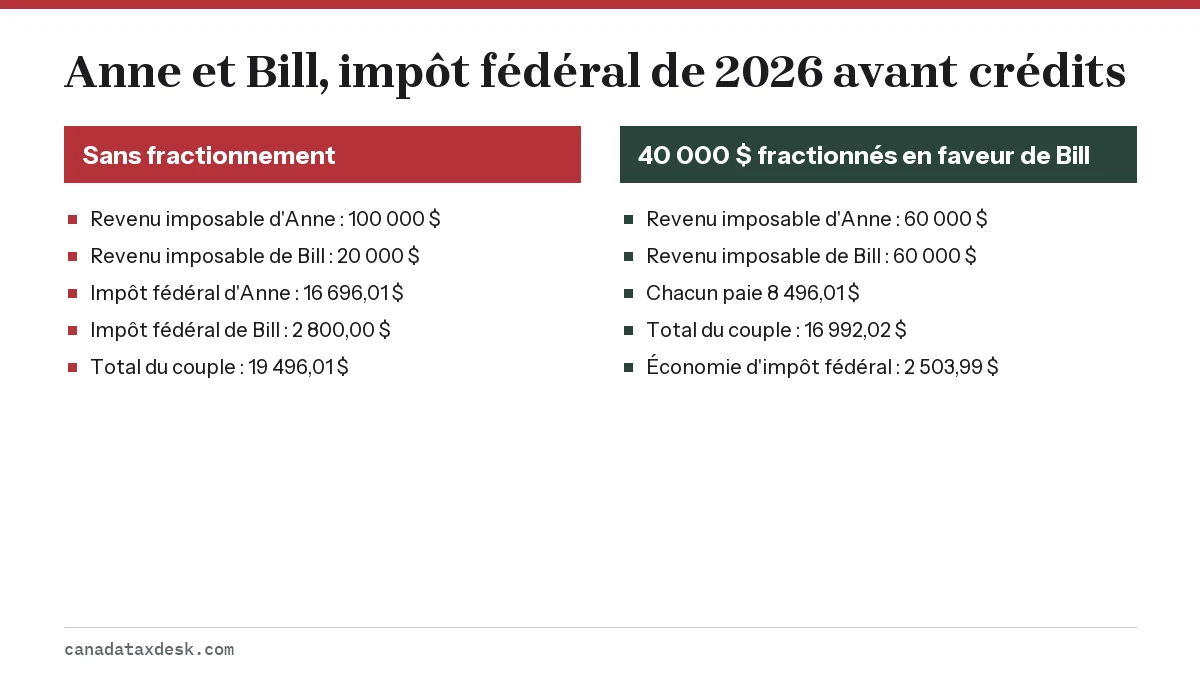
| Anne | Bill | Couple | |
|---|---|---|---|
| Revenu imposable, sans fractionnement | 100 000 $ | 20 000 $ | 120 000 $ |
| Impôt fédéral, sans fractionnement | 16 696,01 $ | 2 800,00 $ | 19 496,01 $ |
| Fractionnement de 40 000 $ de la pension d'Anne en faveur de Bill | 60 000 $ | 60 000 $ | 120 000 $ |
| Impôt fédéral après fractionnement | 8 496,01 $ | 8 496,01 $ | 16 992,02 $ |
| Économie d'impôt fédéral | 2 503,99 $ |
Le fractionnement de 40 000 $ d'Anne représente 40 % de son revenu de pension admissible, sous la limite de 50 %. Avant le fractionnement, 41 477 $ de son revenu étaient imposés à 20,5 %; après le fractionnement, seulement 1 477 $ du revenu de chaque conjoint se trouvent dans cette tranche. L'impôt provincial diminue habituellement aussi, de sorte que l'économie totale est plus élevée que le chiffre fédéral.
Les crédits se déplacent aussi. Comme le revenu d'Anne est une rente viagère d'un régime de pension agréé, Bill peut généralement demander un montant pour revenu de pension allant jusqu'à 2 000 $ sur le revenu fractionné, calculé à l'étape 4 du formulaire T1032; le couple peut donc obtenir deux crédits pour revenu de pension au lieu d'un seul.
Effet du fractionnement sur la SV, le montant en raison de l'âge et d'autres crédits
Le fractionnement du revenu de pension modifie le revenu net de chaque conjoint à la ligne 23600, et plusieurs montants sont calculés en fonction de cette ligne. L'effet peut dépasser l'économie liée aux tranches d'imposition.
Impôt de récupération de la Sécurité de la vieillesse
La SV est en partie remboursée lorsque le revenu net dépasse un seuil, qui était de 93 454 $ pour 2025 et est de 95 323 $ pour 2026, selon le tableau des montants indexés de l'ARC. Dans l'exemple, si Anne recevait aussi la SV, son revenu net dépasserait ce niveau avant le fractionnement, et le fractionnement le ramènerait bien en dessous. Vérifiez aussi la situation du conjoint cessionnaire, puisque son revenu augmente. Notre page sur le remboursement des prestations de programmes sociaux montre comment ce remboursement est calculé.
Le montant en raison de l'âge
Le montant en raison de l'âge fédéral pour 2025 peut atteindre 9 028 $; il est réduit de 15 % du revenu net qui dépasse 45 522 $ et disparaît à 105 709 $. En utilisant ces chiffres de 2025 à titre d'illustration, la demande d'Anne à 100 000 $ serait de 856,30 $ et celle de Bill, du plein montant de 9 028 $, pour un total de 9 884,30 $. À 60 000 $ chacun, les deux demandent 6 856,30 $, pour un total de 13 712,60 $. Pour 2026, le tableau d'indexation de l'ARC fixe le montant en raison de l'âge à au plus 9 208 $, réduit au-delà de 46 432 $ de revenu net.
Montants qui peuvent jouer en sens inverse
Augmenter le revenu net du conjoint au revenu le plus faible peut réduire les montants calculés sur son propre revenu, comme son montant en raison de l'âge, et peut entraîner pour lui une récupération de la SV si son revenu finit par dépasser le seuil. Les prestations fondées sur le revenu net familial combiné ne changent pas, puisque le fractionnement laisse le total du couple inchangé. Faites les calculs dans les deux sens, et n'oubliez pas que l'obligation de verser des acomptes provisionnels peut changer si un conjoint se retrouve avec plus d'impôt à payer que ce qui a été retenu.
Que faire si vous avez oublié de fractionner votre revenu de pension?
Selon la règle de l'ARC, le formulaire T1032 doit être produit au plus tard à la date limite de l'année. Si vous l'avez manquée, vous pouvez demander que le fractionnement soit ajouté par Modifier ma déclaration dans Mon dossier ou avec le formulaire T1-ADJ pour les deux conjoints, et l'ARC décide si elle accepte le choix tardif. Joignez un formulaire T1032 rempli et signé par vous deux.
Si le montant fractionné que vous avez déclaré n'était pas le meilleur, la même démarche permet de demander un montant révisé. Attendez-vous à ce que les deux déclarations fassent l'objet d'une nouvelle cotisation; les deux conjoints recevront un avis de nouvelle cotisation.
Étape par étape
Confirmez votre admissibilité
Vérifiez que vous étiez époux ou conjoints de fait, tous deux résidents du Canada le 31 décembre, et que vous n'étiez pas séparés depuis 90 jours ou plus en raison de l'échec de la relation.
Déterminez le revenu de pension admissible
Additionnez le revenu de pension admissible du conjoint cédant à partir des feuillets T4A et T4RIF, selon les règles applicables avant 65 ans ou à 65 ans et plus.
Choisissez le montant à fractionner
Choisissez un montant allant jusqu'à 50 % du revenu de pension admissible qui réduit au minimum l'impôt combiné du couple.
Remplissez et signez le formulaire T1032
Inscrivez des chiffres identiques pour les deux conjoints et faites signer le formulaire par les deux.
Déclarez-le dans les deux déclarations
Déduisez le montant à la ligne 21000 pour le conjoint cédant, déclarez-le à la ligne 11600 pour le conjoint cessionnaire, et répartissez l'impôt retenu à la ligne 43700.
Questions fréquentes
Peut-on fractionner son RPC avec son conjoint dans sa déclaration de revenus?
Non. Le RPC, le RRQ et la SV ne sont pas un revenu de pension admissible pour le formulaire T1032. Le RPC ne peut être partagé que par une demande distincte de partage de pension présentée à Service Canada.
Peut-on fractionner un revenu de FERR avant 65 ans?
En général, non. Les paiements d'un FERR et d'un FRV deviennent admissibles au fractionnement lorsque le titulaire du FERR a 65 ans ou plus à la fin de l'année. L'exception vise le revenu de FERR reçu en raison du décès d'un époux ou conjoint de fait.
Mon conjoint doit-il avoir 65 ans pour le fractionnement du revenu de pension?
Non. Le critère d'âge s'applique au conjoint qui reçoit la pension (le conjoint cédant). Le conjoint qui reçoit le montant attribué peut avoir n'importe quel âge.
Faut-il fractionner 50 % de la pension?
Non. 50 % est le maximum. Vous pouvez choisir n'importe quel montant de zéro jusqu'à la moitié du revenu de pension admissible, et le meilleur montant est souvent inférieur à 50 %.
Les deux conjoints doivent-ils produire le formulaire T1032?
Oui. Le même formulaire T1032 rempli et signé doit être produit avec les deux déclarations, avec des chiffres identiques. Ceux qui produisent par voie électronique le conservent au cas où l'ARC le demanderait.
Les conjoints de fait peuvent-ils fractionner leur revenu de pension?
Oui. L'ARC traite les conjoints de fait comme les époux mariés pour le fractionnement du revenu de pension, pourvu que les conditions de résidence et de vie commune soient remplies le 31 décembre.
Sources
- Adjustment of personal income tax and benefit amounts (2026) canada.ca
- Pension income splitting canada.ca
- Line 21000, Deduction for elected split-pension amount canada.ca
- Form T1032, Joint Election to Split Pension Income canada.ca
- Line 31400, Pension income amount canada.ca
- Line 30100, Age amount canada.ca
- Tax rates and income brackets, 2026 canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Déductions fiscales au Canada et crédits d'impôt à demander
Les déductions fiscales au Canada réduisent le revenu sur lequel vous êtes imposé, de sorte qu'elles vous font économiser de l'im…
Déclaration de revenus des aînés : crédits après 65 ans
La déclaration de revenus des aînés au Canada est la déclaration T1 habituelle, mais après 65 ans elle comporte des crédits suppl…
Ligne 23500 : remboursement des prestations sociales
La ligne 23500, remboursement des prestations sociales, est la déduction des prestations de la Sécurité de la vieillesse (SV) ou…
Montant en raison de l'âge 2026 : crédit dès 65 ans
Le montant en raison de l'âge 2026 au Canada, au fédéral, peut atteindre 9 208 $ pour toute personne âgée de 65 ans ou plus le 31…
Ligne 23600 (ligne 236) : revenu net et avis de cotisation
La ligne 23600 de votre déclaration de revenus, appelée ligne 236 avant l'année d'imposition 2019, est votre revenu net : le reve…