
Frais de déménagement et impôt au Canada : la règle des 40 km, les frais admissibles et la façon de les déduire
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Pour l'impôt au Canada, vous demandez la déduction pour frais de déménagement avec le formulaire T1-M et à la ligne 21900 lorsque vous déménagez pour un nouvel emploi, une entreprise ou des études postsecondaires à temps plein et que votre nouvelle maison est au moins 40 km plus près de ce travail ou de cette école par l'itinéraire public le plus court. La déduction est limitée au revenu gagné au nouvel endroit, et les montants inutilisés sont reportés aux années suivantes.
- 01Critère de distance
- Nouvelle maison au moins 40 km plus près du nouveau travail ou de la nouvelle école, par l'itinéraire public le plus court
- 02Où faire la demande
- Formulaire T1-M, puis ligne 21900 de la déclaration T1
- 03Frais de séjour temporaire
- Jusqu'à 15 jours de repas et d'hébergement
- 04Frais de l'ancienne maison inoccupée
- Jusqu'à 5 000 $
- 05Taux simplifié des repas en 2025
- 23 $ par repas, jusqu'à 69 $ par jour par personne
Peut-on déduire ses frais de déménagement dans sa déclaration de revenus au Canada?
Oui. La déduction pour frais de déménagement vous permet de soustraire de votre revenu, à la ligne 21900 de votre déclaration, les frais de réinstallation admissibles, à condition que vous ayez déménagé pour commencer à travailler, exploiter une entreprise ou étudier à temps plein à un nouvel endroit, et que la nouvelle maison en soit au moins 40 km plus près (ARC, ligne 21900).
Comme il s'agit d'une déduction et non d'un crédit, elle réduit votre revenu imposable à votre taux marginal le plus élevé. Les frais de déménagement sont donc l'une des demandes les plus avantageuses pour une personne qui a déménagé en cours d'année pour un emploi bien rémunéré. Pour la liste complète des autres demandes possibles, consultez notre guide des crédits et déductions.
Qu'est-ce que la règle des 40 km pour les frais de déménagement?
Selon la règle des 40 km, votre nouvelle maison doit être au moins 40 kilomètres plus près de votre nouveau lieu de travail ou de votre école que ne l'était votre ancienne maison, en mesurant l'itinéraire public normal le plus court, et non à vol d'oiseau. Si le déménagement ne respecte pas ce critère, aucun des frais n'est déductible.
Comparez deux distances : de l'ancienne maison au nouveau lieu de travail, et de la nouvelle maison au nouveau lieu de travail. Soustrayez la seconde de la première. Le résultat doit être d'au moins 40 km.
| Situation | Ancienne maison au nouveau travail | Nouvelle maison au nouveau travail | Écart | Admissible? |
|---|---|---|---|---|
| Mutation d'Ottawa à un bureau de Toronto | 450 km | 8 km | 442 km | Oui |
| Nouvel emploi à l'autre bout de la même ville | 52 km | 15 km | 37 km | Non |
| Étudiant qui déménage sur un campus universitaire | 120 km | 2 km | 118 km | Oui, contre le revenu imposable de bourses |
L'ARC s'attend aussi à ce que vous fassiez de la nouvelle maison votre résidence habituelle et que vous quittiez l'ancienne, par exemple en la vendant, en la louant ou en l'annonçant. Une personne qui continue d'habiter l'ancienne maison et qui fait la navette n'est pas admissible.
Qui peut déduire des frais de déménagement auprès de l'ARC?
Trois groupes peuvent déduire des frais de déménagement auprès de l'ARC, chacun contre un type de revenu différent. Le montant que vous pouvez déduire dans une année est plafonné au revenu de cette source gagné au nouvel endroit.
- Les employés, y compris les personnes mutées par le même employeur, déduisent les frais de leur revenu d'emploi gagné au nouveau lieu de travail.
- Les travailleurs autonomes les déduisent de leur revenu d'entreprise gagné au nouvel endroit.
- Les étudiants à temps plein au niveau postsecondaire les déduisent de la partie imposable de leurs bourses d'études, bourses de recherche postdoctorales, bourses d'entretien, de certains prix et subventions de recherche, ainsi que de tout revenu d'emploi gagné au nouvel endroit.
Pour un déménagement au Canada, l'ancienne et la nouvelle maison doivent toutes deux se trouver au Canada. Des règles particulières s'appliquent aux personnes qui demeurent résidentes de fait ou réputées résidentes pendant qu'elles vivent à l'étranger, et l'ARC traite ces déménagements sur une page distincte. Un déménagement vers le Canada ou à partir du Canada n'est admissible que si vous êtes étudiant à temps plein ou résident de fait ou réputé résident du Canada; les nouveaux arrivants venus de l'extérieur du Canada ne peuvent donc généralement pas déduire le coût de leur venue ici. Louer un logement à l'étranger alors que le Canada demeure votre lieu de résidence habituel ne compte pas comme un déménagement.
Les étudiants peuvent-ils déduire leurs frais de déménagement?
Les étudiants peuvent faire la demande s'ils ont déménagé pour suivre un programme postsecondaire à temps plein et qu'ils respectent la règle des 40 km, mais seulement jusqu'à concurrence de la partie imposable de leurs bourses et de leur revenu d'emploi au nouvel endroit. Les bourses sont souvent libres d'impôt pour les étudiants à temps plein, si bien que bon nombre d'étudiants ont peu ou pas de revenu contre lequel déduire. Lisez notre page sur la déclaration de revenus des étudiants pour savoir comment déclarer les bourses.
Quels frais de déménagement sont admissibles?
Les frais de déménagement admissibles sont les montants raisonnables que vous avez réellement payés pour vous déménager, avec votre ménage et vos biens. La liste de l'ARC, sur la page de la ligne 21900, est précise.
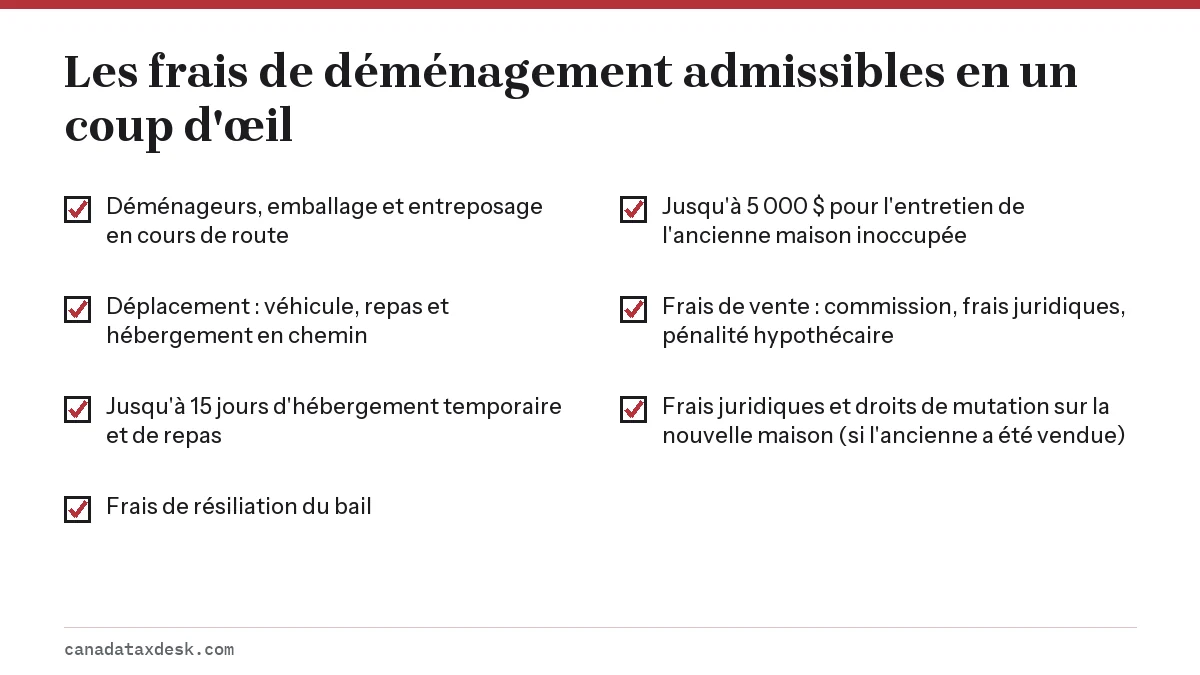
- Déménageurs, emballage, transport, entreposage en cours de route et assurance des articles ménagers, y compris les bateaux et les remorques.
- Frais de déplacement pour vous et les membres de votre ménage : frais de véhicule, repas et hébergement en chemin.
- Hébergement temporaire et repas près de l'une ou l'autre des maisons pendant 15 jours au maximum.
- Le coût de la résiliation du bail de l'ancienne maison, sauf le loyer des mois où vous y avez habité.
- Frais accessoires comme le changement d'adresse sur les documents officiels, le remplacement des permis de conduire et des certificats d'immatriculation, et le branchement ou le débranchement des services publics.
- Jusqu'à 5 000 $ au total pour les intérêts hypothécaires, les impôts fonciers, l'assurance, le chauffage et les services publics de l'ancienne maison pendant qu'elle était inoccupée et mise en vente.
- Frais de vente de l'ancienne maison : publicité, frais juridiques ou de notaire, commission immobilière et pénalité pour remboursement anticipé de l'hypothèque.
- Frais juridiques ou de notaire et droits de mutation ou taxes d'enregistrement (pas la TPS/TVH) sur la nouvelle maison, si vous ou votre époux ou conjoint de fait avez vendu l'ancienne maison en raison du déménagement.
Frais que l'ARC n'accepte pas
Vous ne pouvez pas déduire les voyages pour chercher une maison ou un emploi avant le déménagement, une perte sur la vente de l'ancienne maison, les réparations ou améliorations faites pour faciliter sa vente, le nettoyage ou les réparations d'un logement loué que vous quittez, la réexpédition du courrier, l'assurance prêt hypothécaire, le remplacement d'effets personnels ni les articles que les déménageurs refusent de transporter. Les frais liés à une vente retardée pour des raisons de placement sont aussi exclus.
Méthode simplifiée ou méthode détaillée : calcul des repas et des frais de véhicule
La méthode simplifiée vous permet de déduire les repas et les déplacements en véhicule selon des taux fixes de l'ARC sans conserver chaque reçu, alors que la méthode détaillée permet de déduire les montants réels indiqués sur les reçus. Vous pouvez choisir l'une ou l'autre méthode pour les repas et l'une ou l'autre pour les frais de véhicule, et retenir celle qui donne la demande la plus élevée.
| Élément | Taux de 2025 |
|---|---|
| Repas | 23 $ par repas, maximum de 69 $ par jour par personne |
| Véhicule, trajet commençant en Ontario | 62,0 cents par km |
| Véhicule, trajet commençant au Québec | 60,5 cents par km |
| Véhicule, trajet commençant en Colombie-Britannique | 59,5 cents par km |
| Véhicule, trajet commençant en Alberta | 56,5 cents par km |
| Véhicule, trajet commençant au Yukon | 70,5 cents par km |
| Véhicule, trajet commençant au Manitoba | 56,0 cents par km |
| Véhicule, trajet commençant au Nouveau-Brunswick | 59,5 cents par km |
| Véhicule, trajet commençant à Terre-Neuve-et-Labrador | 61,5 cents par km |
| Véhicule, trajet commençant dans les Territoires du Nord-Ouest | 70,0 cents par km |
| Véhicule, trajet commençant en Nouvelle-Écosse | 59,5 cents par km |
| Véhicule, trajet commençant au Nunavut | 70,5 cents par km |
| Véhicule, trajet commençant à l'Île-du-Prince-Édouard | 58,5 cents par km |
| Véhicule, trajet commençant en Saskatchewan | 55,5 cents par km |
Le taux applicable au véhicule est fixé selon la province ou le territoire où le trajet a commencé (ARC, taux pour les repas et les frais de véhicule). Les taux pour les déménagements effectués en 2026 n'étaient pas encore publiés au 22 octobre 2026; consultez cette page avant de produire votre déclaration de 2026.
Exemple : déduire des frais de déménagement dans une déclaration de revenus
Priya a déménagé d'Ottawa à Toronto en septembre 2025 pour un nouvel emploi et a parcouru 450 km en voiture avec un passager. Elle a vendu son condo d'Ottawa et a acheté à Toronto. Son revenu d'emploi à Toronto de septembre à décembre 2025 s'élevait à 28 000 $, et son employeur n'a rien payé pour le déménagement.
| Dépense | Montant |
|---|---|
| Déménageurs et emballage | 3 200 $ |
| Véhicule, 450 km x 62,0 cents (méthode simplifiée, Ontario) | 279 $ |
| Repas, 2 personnes x 1 jour x 69 $ (méthode simplifiée) | 138 $ |
| Hôtel, 6 nuits avant la prise de possession à Toronto | 1 100 $ |
| Commission immobilière et frais juridiques sur la vente à Ottawa | 14 500 $ |
| Frais juridiques et droits de mutation sur l'achat à Toronto | 6 300 $ |
| Total des frais admissibles | 25 517 $ |
Comme 25 517 $ est inférieur à son revenu de 28 000 $ gagné au nouvel endroit, Priya déduit le montant total à la ligne 21900 de sa déclaration de 2025. Si son revenu au nouvel endroit n'avait été que de 18 000 $, elle aurait déduit 18 000 $ en 2025 et reporté les 7 517 $ restants à 2026, pour les utiliser contre son revenu de Toronto de cette année-là.
Comment déduire les frais de déménagement avec le formulaire T1-M
Vous déduisez les frais de déménagement en remplissant le formulaire T1-M, Déduction pour frais de déménagement, et en reportant le montant de sa dernière ligne à la ligne 21900 de votre déclaration. Remplissez un formulaire T1-M distinct pour chaque déménagement.
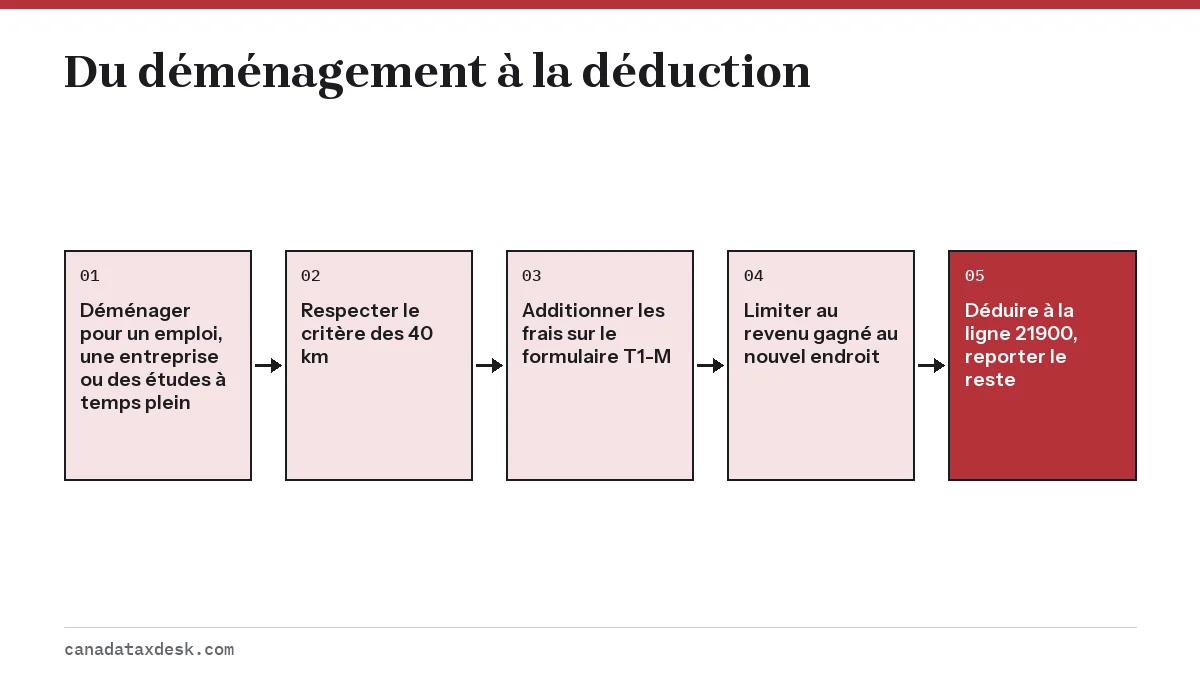
- Confirmez le critère des 40 km selon l'itinéraire public le plus court entre chaque maison et le nouveau lieu de travail ou la nouvelle école.
- Rassemblez les reçus des déménageurs, de l'hébergement, des frais juridiques et des commissions, ainsi qu'un registre des kilomètres et des repas si vous utilisez les taux fixes.
- Soustrayez tout remboursement ou toute allocation de l'employeur que vous n'avez pas inclus dans votre revenu.
- Remplissez le formulaire T1-M dans votre logiciel d'impôt ou sur papier et inscrivez le résultat (ligne 29 du formulaire) à la ligne 21900.
- Conservez le formulaire et les reçus; ne les envoyez pas, sauf si l'ARC les demande. Les montants inutilisés sont reportés sur le T1-M de l'année suivante.
Vous ne pouvez déduire les frais qu'une fois le déménagement effectué, et seulement contre le revenu gagné au nouvel endroit. Les frais de déménagement ne peuvent pas être reportés à une année antérieure. Si vous avez oublié de les déduire, vous pouvez ajouter la déduction plus tard avec Modifier ma déclaration.
Qu'est-ce que le revenu net admissible sur le formulaire T1-M?
Le revenu net admissible est le revenu duquel vous pouvez déduire vos frais de déménagement, et il se calcule sur le formulaire T1-M. Pour un salarié, il s'agit du revenu d'emploi des feuillets T4 ou T4A pour le nouveau lieu de travail (lignes 10100 et 10400), moins les déductions liées, comme celles des lignes 20700, 21200, 22215, 22900, 23100 et 23200. Pour un travailleur autonome, il s'agit du revenu net d'entreprise du nouvel endroit déclaré aux lignes 13499 à 14300, moins les montants liés des lignes 21200 et 22200. Pour un étudiant, il s'agit du revenu imposable de bourses d'études, de bourses de perfectionnement, de bourses d'entretien, de prix et de subventions de recherche. Lorsque les frais de déménagement nets (ligne 26 du formulaire) dépassent le revenu net admissible (ligne 28), la partie inutilisée est reportée.
Que faire si votre employeur a payé une partie du déménagement?
Si votre employeur vous a remboursé ou vous a versé une allocation de déménagement, l'ARC vous offre deux choix : réduire les frais demandés du montant reçu, ou inclure ce montant dans votre revenu puis déduire la totalité de vos frais. Vous ne pouvez pas exclure le paiement de votre revenu tout en déduisant les frais qu'il a couverts.
L'ARC peut demander à votre employeur de confirmer ce qu'il a payé; conservez donc la lettre ou la politique de réinstallation. Vérifiez si une partie du paiement a déjà été déclarée comme revenu sur votre feuillet T4; si c'est le cas, vous pouvez déduire les frais correspondants sans les réduire.
Étape par étape
Vérifiez la règle des 40 km
Mesurez l'itinéraire public le plus court de votre ancienne maison et de votre nouvelle maison jusqu'au nouveau lieu de travail ou à l'école; la nouvelle maison doit en être au moins 40 km plus près.
Rassemblez vos documents
Conservez les reçus des déménageurs, de l'hébergement et des frais juridiques, ainsi qu'un registre des kilomètres et des repas si vous utilisez les taux fixes de l'ARC.
Tenez compte des remboursements
Réduisez vos frais de tout remboursement de l'employeur qui n'a pas été inclus dans votre revenu.
Remplissez le formulaire T1-M
Remplissez un formulaire T1-M par déménagement et limitez la demande au revenu gagné au nouvel endroit.
Inscrivez le montant à la ligne 21900
Reportez le résultat du formulaire T1-M à la ligne 21900 et conservez le formulaire et les reçus pendant six ans.
Questions fréquentes
Peut-on déduire des frais de déménagement pour un déménagement dans la même ville?
Seulement si votre nouvelle maison est au moins 40 km plus près de votre nouveau travail ou de votre école par l'itinéraire public le plus court. Un déménagement à l'autre bout de la ville respecte rarement ce critère, de sorte que les frais ne sont généralement pas déductibles.
Peut-on déduire ses frais de déménagement après une mutation par son employeur?
Oui. Une mutation à un autre lieu de travail du même employeur compte comme un déménagement pour occuper un emploi à un nouvel endroit, pourvu que le critère des 40 km soit respecté. Réduisez la demande de tout paiement de réinstallation que vous n'avez pas déclaré comme revenu.
Faut-il des reçus pour déduire des frais de déménagement au Canada?
Oui, pour la plupart des frais, comme les déménageurs, les frais juridiques et l'hôtel. Les repas et les frais de véhicule peuvent être déduits selon des taux fixes avec la méthode simplifiée, mais il vous faut quand même un registre des dates et des kilomètres.
Quel est le taux simplifié de l'ARC pour les repas lors d'un déménagement?
Pour l'année d'imposition 2025, le taux simplifié pour les repas est de 23 $ par repas, jusqu'à 69 $ par jour par personne, et vous n'avez pas besoin de reçus de repas. Conservez tout de même des documents de base sur le déménagement, car l'ARC peut demander des pièces justificatives. Le taux pour les déménagements de 2026 n'était pas encore publié au 22 octobre 2026.
Peut-on déduire ses frais de déménagement l'année suivant le déménagement?
Vous faites la demande pour l'année où vous avez payé les frais, une fois le déménagement effectué. Si vous payez certains frais l'année suivante, ou si votre revenu au nouvel endroit était trop bas, le montant restant est déduit dans cette année ultérieure.
Sources
- Line 21900, Moving expenses canada.ca
- Form T1-M, Moving Expenses Deduction canada.ca
- Meal and vehicle rates used to calculate travel expenses canada.ca
- Income Tax Folio S1-F3-C4, Moving Expenses canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Déductions fiscales au Canada et crédits d'impôt à demander
Les déductions fiscales au Canada réduisent le revenu sur lequel vous êtes imposé, de sorte qu'elles vous font économiser de l'im…
Déclaration de revenus étudiant : crédits et conseils
La déclaration de revenus d'un étudiant au Canada est la déclaration T1 habituelle, et la plupart des étudiants devraient en prod…
Frais de télétravail impôt : T2200, T2200S et quoi déduire
Pour l'impôt au Canada, les employés peuvent déduire leurs frais de télétravail pour 2023 et les années suivantes seulement avec…
Fractionnement du revenu de pension : règles et exemple
Le fractionnement du revenu de pension permet à un résident du Canada d'attribuer jusqu'à 50 % de son revenu de pension admissibl…
Feuillet T4 : ce que signifie chaque partie de votre T4
Le feuillet T4, État de la rémunération payée, est le feuillet que chaque employeur remet à chaque employé pour l'année civile. I…