
Crédit d'impôt pour dons de bienfaisance au Canada : combien vous récupérez pour vos dons de 2025 et 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Le crédit d'impôt pour dons de bienfaisance est un crédit non remboursable demandé à la ligne 34900 avec l'annexe 9 pour les dons faits à des organismes de bienfaisance enregistrés et à d'autres donataires reconnus. Au fédéral, les premiers 200 $ donnent droit au taux le plus bas, 14,5 % pour 2025 et 14 % pour 2026, et le reste à 29 %, ou à 33 % sur la partie couverte par le revenu imposable au-delà du seuil de la tranche supérieure. Les provinces ajoutent leur propre crédit, et les dons non demandés peuvent être reportés sur 5 ans.
- 01Où le demander
- Ligne 34900, calculée à l'annexe 9
- 02Taux fédéral sur les premiers 200 $
- 14,5 % pour 2025; 14 % pour 2026
- 03Taux fédéral au-delà de 200 $
- 29 %, ou 33 % lorsque le revenu imposable dépasse 253 414 $ (2025) ou 258 482 $ (2026)
- 04Limite annuelle
- 75 % du revenu net (100 % l'année du décès et l'année précédente)
- 05Report
- 5 ans (10 ans pour les dons de fonds de terre écosensibles)
- 06Remboursable?
- Non, il ne peut que réduire l'impôt que vous devez
Comment fonctionne le crédit d'impôt pour dons de bienfaisance?
Lorsque vous donnez de l'argent ou des biens à un donataire reconnu, vous pouvez demander des crédits d'impôt non remboursables fédéral et provincial ou territorial (ARC, line 34900). Il vous faut un reçu officiel du donataire, ou un feuillet de renseignements comme le T4 qui indique le montant admissible.
Le crédit est calculé sur le montant admissible du don : sa juste valeur marchande moins tout avantage reçu. L'exemple de l'Agence du revenu du Canada (ARC) est un don de 1 000 $ accompagné de 150 $ d'avantages, ce qui laisse un montant admissible de 850 $.
Qui est un donataire reconnu
- Les organismes de bienfaisance enregistrés, les associations canadiennes enregistrées de sport amateur et les organisations journalistiques enregistrées.
- Les sociétés d'habitation enregistrées au Canada constituées uniquement pour fournir des logements à loyer modique aux personnes âgées.
- Le gouvernement du Canada, une province ou un territoire, les municipalités enregistrées et les organismes publics enregistrés remplissant une fonction gouvernementale au Canada.
- Les universités enregistrées situées à l'étranger.
- Les Nations Unies et leurs institutions, et les organismes de bienfaisance étrangers enregistrés qui ont reçu un don du gouvernement du Canada.
Les dons à un particulier, à une campagne de sociofinancement pour une personne ou à tout organisme qui n'est pas un donataire reconnu ne donnent pas droit au crédit, puisqu'aucun reçu officiel ne peut être délivré.
Combien récupérez-vous pour un don?
Le crédit fédéral se calcule en deux paliers à l'annexe 9. Les premiers 200 $ de dons de l'année donnent droit au taux fédéral le plus bas. Tout montant au-delà de 200 $ donne droit à 29 %, sauf la partie couverte par le revenu imposable de la tranche supérieure de 33 %, qui donne droit à 33 %.
| Partie de vos dons | 2025 | 2026 |
|---|---|---|
| Premiers 200 $ | 14,5 % | 14 % |
| Au-delà de 200 $ | 29 % | 29 % |
| Au-delà de 200 $, jusqu'à votre revenu imposable qui dépasse le seuil de la tranche supérieure | 33 % (plus de 253 414 $) | 33 % (plus de 258 482 $) |
Les chiffres de 2025 sont imprimés sur l'annexe 9 de 2025. Pour 2026, les premiers 200 $ suivent le nouveau taux le plus bas de 14 %, et le seuil de 33 % correspond au début de la tranche supérieure à 258 482 $; l'annexe 9 de 2026, attendue avec la trousse d'impôt de 2026 au début de 2027, indiquera les deux.
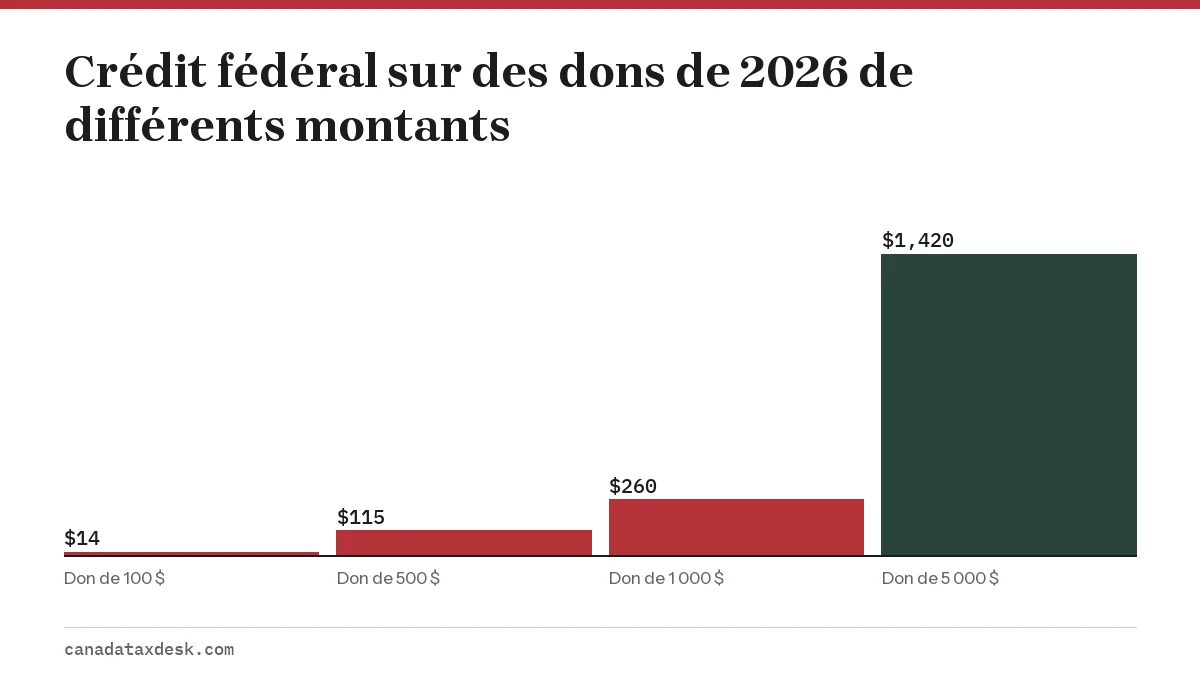
| Total des dons | Calcul | Crédit fédéral |
|---|---|---|
| 100 $ | 100 $ x 14 % | 14 $ |
| 500 $ | (200 $ x 14 %) + (300 $ x 29 %) | 115 $ |
| 1 000 $ | (200 $ x 14 %) + (800 $ x 29 %) | 260 $ |
| 5 000 $ | (200 $ x 14 %) + (4 800 $ x 29 %) | 1 420 $ |
Une personne à revenu élevé obtient le taux de 33 % seulement sur le moins élevé de deux montants : les dons au-delà de 200 $ et le revenu imposable au-delà du seuil. Une personne dont le revenu imposable est de 300 000 $ et qui donne 20 000 $ en 2026 a 41 518 $ de revenu au-delà de 258 482 $, soit plus que les 19 800 $ de dons au-delà de 200 $; les 19 800 $ donnent donc tous droit à 33 % : un crédit fédéral de 6 534 $ plus 28 $ sur les premiers 200 $, soit 6 562 $.
Pouvez-vous demander les dons de votre conjoint?
Oui. L'annexe 9 vous permet de demander les dons faits par vous ou par votre époux ou conjoint de fait, ainsi que les dons inutilisés que l'un ou l'autre a faits au cours des 5 années précédentes. Chaque don ne peut être demandé qu'une fois, dans une seule déclaration.
Comme seuls les premiers 200 $ de chaque année donnent droit au taux bas, regrouper les reçus du couple dans une seule déclaration donne un crédit plus élevé que de les partager. Deux personnes qui demandent chacune 150 $ en 2026 obtiennent 21 $ chacune, 42 $ au total; une seule personne qui demande les 300 $ combinés obtient 28 $ + 29 $ = 57 $.
Quelles sont les limites des demandes pour dons?
- 75 % du revenu net : le total des dons de bienfaisance demandés pour une année ne peut généralement pas dépasser 75 % de votre revenu net de la ligne 23600.
- Limite plus élevée pour les immobilisations : les dons de certaines immobilisations ajoutent à la limite de l'annexe 9 25 % du gain en capital imposable ou de la récupération d'amortissement qui s'y rattache.
- Année du décès : les dons peuvent être demandés jusqu'à 100 % du revenu net de la personne décédée, et l'excédent peut être demandé dans la déclaration de l'année précédente, jusqu'à 100 % du revenu net de cette année.
- Report : les dons non demandés peuvent l'être au cours de l'une des 5 années suivantes, ou 10 ans pour les fonds de terre écosensibles, et les montants reportés sont utilisés avant les dons de l'année.
Une règle de calendrier de l'annexe de 2025 : les dons faits entre le 1er janvier et le 28 février 2025 qui ont déjà été demandés dans une déclaration de 2024 en vertu d'une prolongation législative ne peuvent pas être demandés de nouveau dans la déclaration de 2025.
Les dons d'actions, d'options d'achat d'actions, de fonds de terre écosensibles ou d'autres immobilisations sont aussi soumis à des règles sur les gains en capital, calculées sur le formulaire T1170. Les dons à des organismes de bienfaisance américains sont généralement limités à 75 % du revenu net de source américaine déclaré dans votre déclaration canadienne, avec des exceptions dans le guide P113 pour les personnes qui font la navette vers un emploi aux États-Unis et pour certains collèges et universités américains.
Comment demander vos dons dans votre déclaration?
- Rassemblez vos reçus officiels de dons et tout feuillet T4 ou T4A qui indique des dons faits par retenue sur la paie.
- Ajoutez les reçus de votre époux ou conjoint de fait si l'un de vous deux les demande tous.
- Remplissez l'annexe 9; le logiciel d'impôt le fait quand vous saisissez chaque reçu.
- Inscrivez le résultat fédéral à la ligne 34900 de votre déclaration.
- Reprenez les mêmes montants dans la section des dons de votre formulaire provincial ou territorial 428 et inscrivez ce crédit à la ligne 58969; les résidents du Québec demandent la partie provinciale dans leur déclaration du Québec.
- Conservez les reçus. Si vous produisez sur papier, joignez l'annexe 9, mais n'envoyez pas les reçus.
La partie provinciale varie selon la province; le montant total que vous récupérez dépend donc de l'endroit où vous vivez le 31 décembre. Notre guide des crédits et déductions présente les autres demandes courantes, et le crédit d'impôt pour frais médicaux est l'autre crédit familial pour lequel il est souvent avantageux de tout regrouper dans une seule déclaration.
Questions fréquentes
Combien récupère-t-on pour un don de 100 $ au Canada?
Au fédéral, 14 $ pour un don de 2026 et 14,50 $ pour un don de 2025, parce que les premiers 200 $ donnent droit au taux le plus bas. Votre province ou territoire ajoute son propre crédit.
Puis-je demander les dons de bienfaisance de mon conjoint?
Oui. L'un ou l'autre des époux ou conjoints de fait peut demander les dons des deux, mais chaque reçu ne peut être demandé qu'une fois. Regrouper tous les reçus dans une seule déclaration donne habituellement le crédit le plus élevé.
Pendant combien de temps peut-on reporter des dons?
Les dons de bienfaisance non demandés peuvent être reportés sur un maximum de 5 ans, ou 10 ans pour les dons de fonds de terre écosensibles.
Le crédit d'impôt pour dons de bienfaisance est-il remboursable?
Non. C'est un crédit non remboursable qui réduit l'impôt que vous devez. Si vous ne devez aucun impôt, reportez les dons ou laissez votre conjoint les demander.
Y a-t-il une limite aux dons que je peux demander?
Généralement 75 % de votre revenu net de l'année, avec une limite plus élevée pour certains dons d'immobilisations et jusqu'à 100 % du revenu net l'année du décès et l'année précédente.
Puis-je demander des dons faits à un organisme de bienfaisance américain?
Généralement oui, si l'organisme serait admissible comme organisme de bienfaisance enregistré au Canada, mais la demande est habituellement limitée à 75 % du revenu net de source américaine déclaré dans votre déclaration canadienne.
Sources
- Line 34900, Donations and gifts canada.ca
- Line 34900: How much you can claim canada.ca
- Line 34900: How to claim canada.ca
- Schedule 9, Donations and Gifts (2025) canada.ca
- Guide P113, Gifts and Income Tax 2025 canada.ca
- Adjustment of personal income tax and benefit amounts (2026) canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Déductions fiscales au Canada et crédits d'impôt à demander
Les déductions fiscales au Canada réduisent le revenu sur lequel vous êtes imposé, de sorte qu'elles vous font économiser de l'im…
Crédit d'impôt pour frais médicaux au Canada : quoi demander
Au Canada, le crédit d'impôt pour frais médicaux vous permet de demander les frais de santé admissibles qui dépassent le moins él…
Taux d'imposition fédéral 2026 : le palier de 14 % au Canada
Le taux d'imposition de 14 % au Canada est le taux fédéral le plus bas, celui du premier palier d'imposition, appliqué aux premie…
Déclaration de revenus des aînés : crédits après 65 ans
La déclaration de revenus des aînés au Canada est la déclaration T1 habituelle, mais après 65 ans elle comporte des crédits suppl…
 Paliers d'impôt Canada 2026 : taux fédéraux et provinciaux
Les paliers d'impôt fédéraux au Canada pour 2026 sont de 14 % sur les premiers 58 523 $ de revenu imposable, de 20,5 % jusqu'à 11…