
Déduction pour frais de garde d'enfants : la limite par enfant, qui la demande et comment remplir le formulaire T778
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
La déduction pour frais de garde d'enfants vous permet de déduire à la ligne 21400 ce que vous avez payé pour la garderie, une gardienne, des camps de jour et d'autres services semblables afin de pouvoir travailler, exploiter une entreprise ou étudier. La limite annuelle est de 8 000 $ par enfant de moins de 7 ans, 5 000 $ par enfant de 7 à 16 ans et 11 000 $ pour un enfant admissible au crédit d'impôt pour personnes handicapées, sans dépasser les deux tiers de votre revenu gagné. Dans un couple, c'est généralement le conjoint au revenu net le moins élevé qui la demande.
- 01Où la demander
- Ligne 21400, calculée sur le formulaire T778
- 02Enfant de moins de 7 ans à la fin de l'année
- Jusqu'à 8 000 $ par année
- 03Enfant de 7 à 16 ans
- Jusqu'à 5 000 $ par année
- 04Enfant admissible au CIPH
- Jusqu'à 11 000 $ par année, à tout âge
- 05Plafond global
- Les deux tiers du revenu gagné de la personne qui fait la demande
- 06Qui la demande dans un couple
- L'époux ou conjoint au revenu net le moins élevé, même s'il est nul
Qu'est-ce que la déduction pour frais de garde d'enfants?
Les frais de garde d'enfants sont les montants que vous ou une autre personne avez payés pour faire garder un enfant admissible afin que vous, ou cette autre personne, puissiez gagner un revenu d'emploi, exploiter une entreprise seul ou comme associé actif, faire de la recherche grâce à une subvention ou fréquenter l'école (ARC, line 21400). Le montant déductible se calcule sur le formulaire T778, Déduction pour frais de garde d'enfants, et s'inscrit à la ligne 21400.
Comme c'est une déduction, elle est soustraite de votre revenu avant le calcul de l'impôt. Elle réduit aussi votre revenu net de la ligne 23600, le montant sur lequel reposent les prestations fondées sur le revenu, de sorte que l'économie peut dépasser le seul impôt.
Quels enfants comptent
- L'enfant avait moins de 16 ans à un moment de l'année, ou avait une déficience mentale ou physique et était à votre charge ou à celle de votre époux ou conjoint de fait.
- L'enfant est le vôtre ou celui de votre époux ou conjoint de fait, ou était à votre charge ou à celle de votre conjoint et avait un revenu net de 16 129 $ ou moins en 2025.
- L'enfant vivait avec vous, ou avec l'autre personne qui fait la demande, au moment où les frais ont été payés.
- La garde a été fournie au Canada par un résident du Canada, sauf quelques exceptions pour les personnes qui vivaient à l'étranger.
Combien pouvez-vous déduire pour les frais de garde d'enfants?
Votre déduction est le moins élevé de trois montants : ce que vous avez réellement payé, le total des limites annuelles de tous vos enfants admissibles et les deux tiers de votre revenu gagné de l'année. Les limites annuelles proviennent du folio de l'impôt sur le revenu S1-F3-C1 de l'Agence du revenu du Canada (ARC).
| Enfant | Limite annuelle | Limite hebdomadaire dans les camps avec hébergement et les pensionnats |
|---|---|---|
| Moins de 7 ans à la fin de l'année | 8 000 $ | 200 $ |
| De 7 à 16 ans (moins de 16 ans à un moment de l'année) | 5 000 $ | 125 $ |
| Plus de 15 ans avec une déficience, non admissible au CIPH | 5 000 $ | 125 $ |
| Admissible au crédit d'impôt pour personnes handicapées, à tout âge | 11 000 $ | 275 $ |
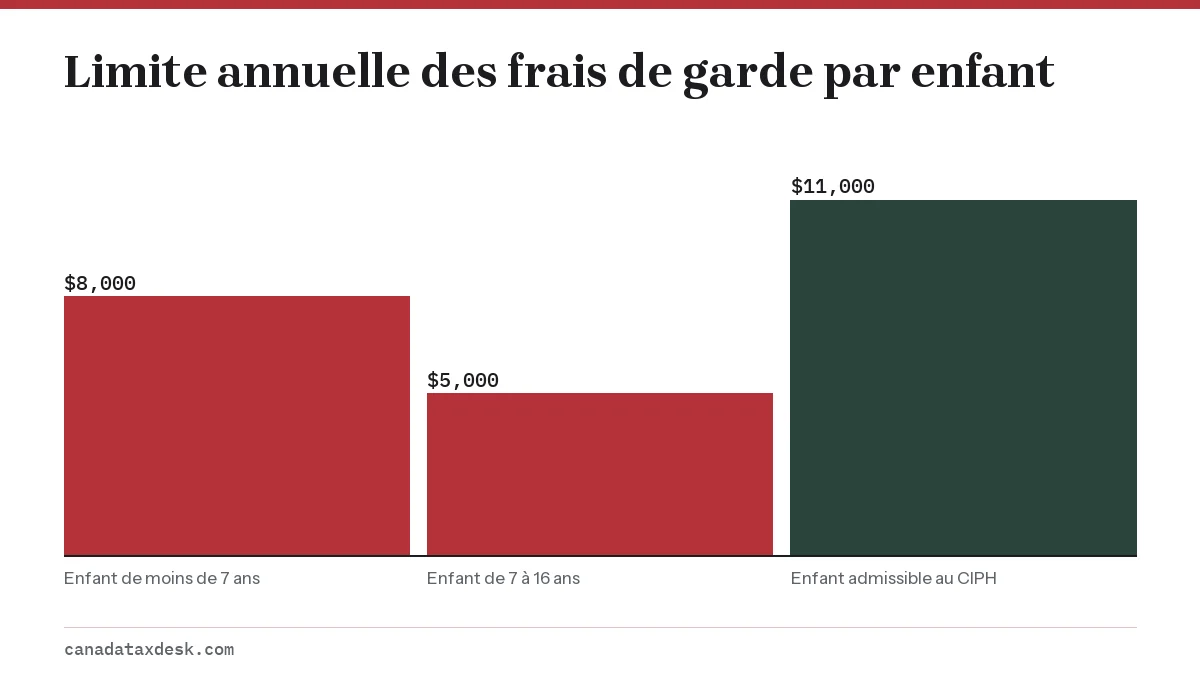
Les montants hebdomadaires correspondent à 1/40 de la limite annuelle; c'est ainsi que le folio plafonne les frais d'hébergement dans les camps avec nuitée, les pensionnats et les écoles de sport avec hébergement. Les camps de jour et les garderies relèvent seulement des limites annuelles.
Les limites s'additionnent pour tous les enfants admissibles; vous pouvez donc déduire pour un enfant plus que sa propre limite tant que le total de la famille reste dans le montant combiné. Par exemple, un parent qui a trois enfants de moins de 7 ans a une limite combinée de 24 000 $, mais avec 30 000 $ de revenu gagné, c'est le plafond des deux tiers, soit 20 000 $, qui s'applique.
Le revenu gagné comprend les traitements, salaires, pourboires et autres rémunérations d'emploi, ainsi que le revenu, et non la perte, d'une entreprise que vous exploitez seul ou comme associé actif.
Qui demande les frais de garde d'enfants dans un couple?
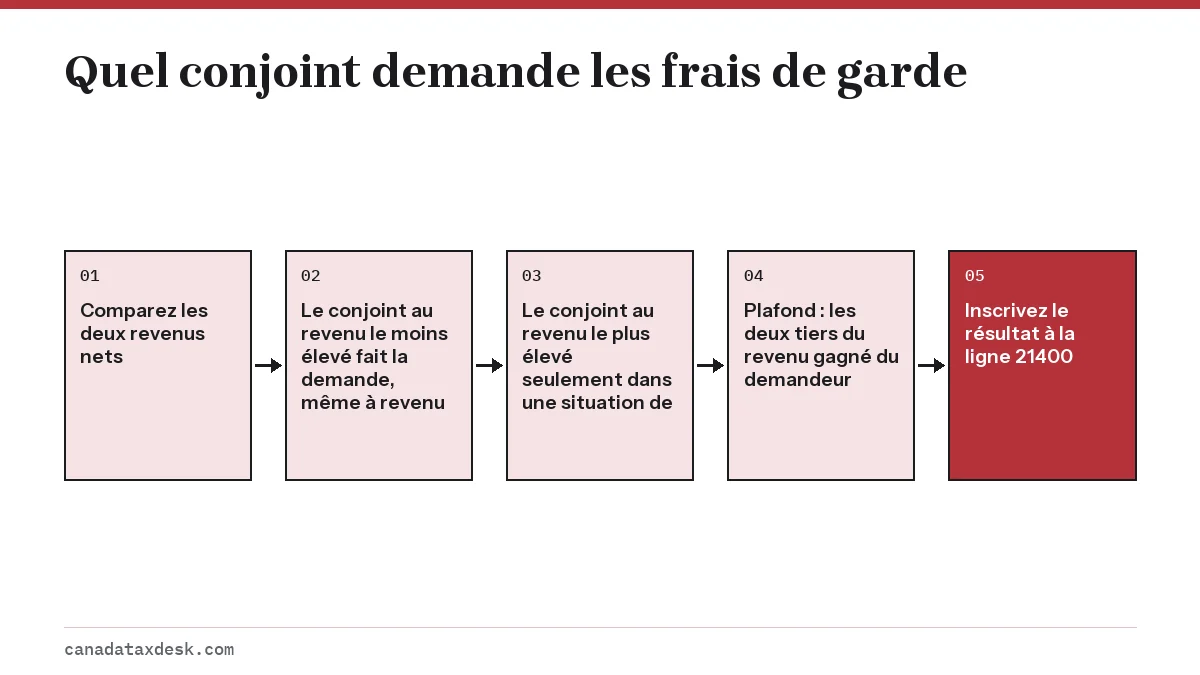
Si vous viviez avec un époux, un conjoint de fait ou une autre personne qui subvient aux besoins de l'enfant, c'est en général la personne au revenu net le moins élevé, même s'il est nul, qui doit faire la demande. Si vos revenus nets sont exactement égaux, vous décidez ensemble qui la fera.
La personne au revenu le plus élevé peut faire la demande à sa place, pour les semaines visées, seulement si la personne au revenu le moins élevé se trouvait dans l'une des situations de la partie C du formulaire T778 :
- Inscrite à une école secondaire, un collège, une université ou un autre programme de formation désigné d'au moins trois semaines consécutives : à temps plein signifie au moins 10 heures par semaine, à temps partiel au moins 12 heures par mois.
- Incapable de prendre soin des enfants en raison d'une déficience mentale ou physique, avec une attestation d'un médecin.
- Alitée, en fauteuil roulant ou patiente d'un hôpital ou d'un établissement semblable pendant au moins deux semaines.
- Détenue dans une prison ou un établissement semblable pendant au moins deux semaines.
- Vivant séparée à la fin de l'année et pendant au moins 90 jours à compter de cette année en raison de l'échec de l'union, puis réconciliée dans les 60 premiers jours de l'année suivante.
Quels frais de garde comptent, et lesquels ne comptent pas?
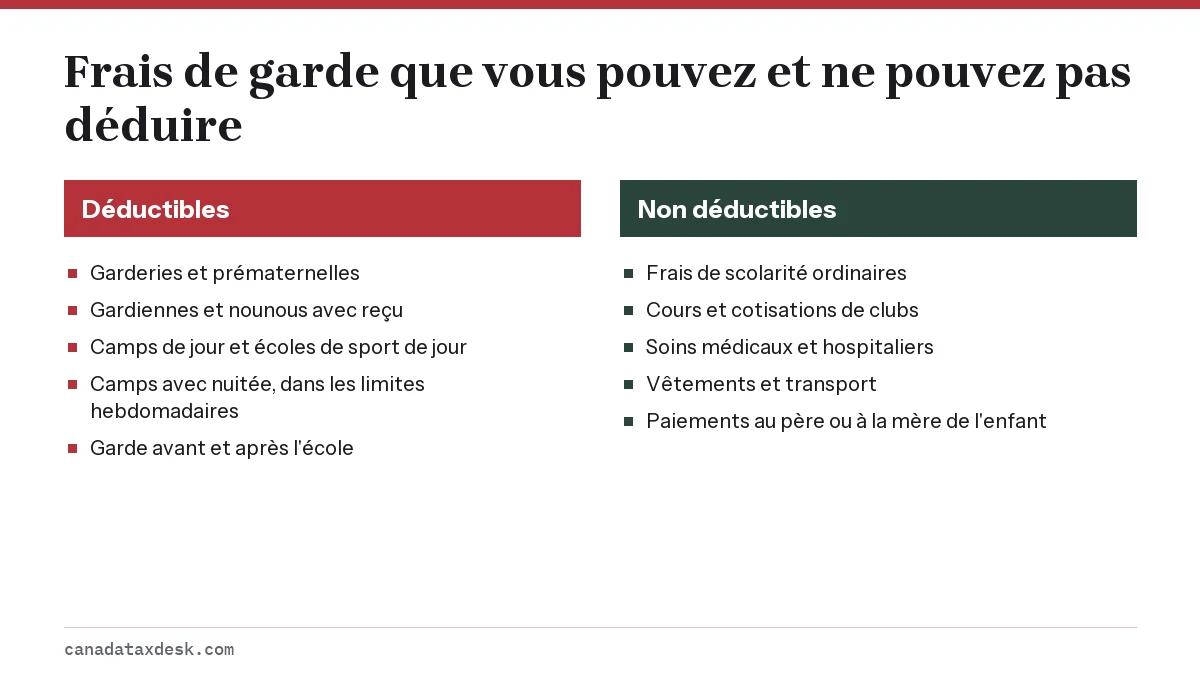
L'ARC accepte les paiements versés aux personnes qui fournissent des services de garde, aux prématernelles et garderies, la partie des frais scolaires qui correspond à la garde d'enfants, aux camps de jour et écoles de sport de jour dont le but principal est de garder des enfants, ainsi qu'aux pensionnats, écoles de sport avec hébergement ou camps avec hébergement, dans les limites hebdomadaires.
La personne que vous payez compte aussi. Selon le folio, une gardienne ou un gardien particulier ne peut pas être le père ou la mère de l'enfant, une personne de moins de 18 ans qui vous est liée, ni une personne pour laquelle vous ou une autre personne qui subvient aux besoins de l'enfant demandez un crédit d'impôt. Un grand-parent de 18 ans ou plus qui n'est pas à votre charge peut donc être payé pour garder les enfants, avec un reçu qui indique son numéro d'assurance sociale (NAS).
Les frais remboursés, ou pour lesquels vous avez reçu une aide financière, ne peuvent pas être déduits. Les soins médicaux et hospitaliers, les vêtements, le transport, les frais de scolarité ordinaires et les programmes sport-études, ainsi que les frais de loisirs comme des cours ou les scouts, sont aussi exclus.
Comment demander la déduction sur le formulaire T778?
- Obtenez un reçu de chaque garderie, camp ou gardien. Le reçu d'un particulier doit indiquer son numéro d'assurance sociale (NAS). Il peut être à votre nom ou à celui de votre époux ou conjoint de fait.
- Remplissez les parties A et B du formulaire T778 avec chaque enfant et chaque paiement.
- Remplissez la partie C seulement si vous avez le revenu net le plus élevé et qu'une des situations énumérées s'appliquait, et la partie D si vous étiez inscrit à un programme de formation.
- Inscrivez le montant admissible à la ligne 21400. Un logiciel homologué fait le calcul si vous saisissez les reçus.
- Conservez les reçus. Si vous produisez en ligne, n'envoyez rien à moins que l'ARC le demande; sur papier, joignez le formulaire T778, mais pas les reçus.
Vous ne pouvez déduire que les frais de garde fournie pendant l'année d'imposition, et les montants inutilisés ne peuvent pas être reportés. Une demande oubliée pour une année antérieure peut encore être ajoutée avec Modifier ma déclaration.
Exemple : deux parents qui travaillent, avec un enfant de 4 ans et un de 9 ans
Priya gagne 48 000 $ de revenu d'emploi et son conjoint 70 000 $. En 2026, ils ont payé 9 600 $ de garderie pour leur enfant de 4 ans et 4 200 $ de garde après l'école et de camp de jour pour leur enfant de 9 ans, soit 13 800 $ au total.
- Priya a le revenu net le moins élevé; c'est donc elle qui fait la demande.
- Limite annuelle combinée : 8 000 $ + 5 000 $ = 13 000 $.
- Les deux tiers de son revenu gagné : 32 000 $.
- Déduction : le moins élevé de 13 800 $, 13 000 $ et 32 000 $, soit 13 000 $.
Le revenu imposable de Priya se situe dans la tranche fédérale la plus basse, imposée à 14 % pour 2026; la déduction lui fait donc économiser environ 1 820 $ d'impôt fédéral (13 000 $ x 14 %), plus l'impôt provincial. Les autres demandes pour la famille sont présentées dans notre guide des crédits et déductions, et les parents d'un enfant handicapé devraient aussi lire notre page sur le crédit d'impôt pour personnes handicapées pour un enfant.
Questions fréquentes
Puis-je déduire les frais de garde si mon conjoint reste à la maison?
Habituellement non. Le conjoint au revenu le moins élevé doit faire la demande et, sans revenu gagné, le plafond des deux tiers est nul. Les exceptions sont les situations de la partie C, par exemple si le conjoint à la maison étudie, a une déficience ou est hospitalisé.
Puis-je payer un grand-parent pour garder les enfants et le déduire?
Oui, si le grand-parent a 18 ans ou plus, n'est pas une personne pour laquelle vous ou une autre personne qui subvient aux besoins de l'enfant demandez un crédit d'impôt et vous remet un reçu indiquant son numéro d'assurance sociale (NAS).
Les camps de jour d'été sont-ils des frais de garde d'enfants?
Oui, lorsque le but principal du camp est de garder des enfants. Les camps avec nuitée comptent aussi, mais seulement jusqu'à 200 $ par semaine pour un enfant de moins de 7 ans, 125 $ pour un enfant plus âgé et 275 $ pour un enfant admissible au CIPH.
À quel âge la déduction pour frais de garde prend-elle fin?
L'enfant doit avoir moins de 16 ans à un moment de l'année. Après cet âge, la garde ne compte que si l'enfant a une déficience mentale ou physique et est à votre charge.
Puis-je déduire les frais d'une école privée comme frais de garde?
Non. Les frais de scolarité ordinaires et les frais de sport-études sont exclus. Seule la partie des frais scolaires qui paie des services de garde, comme la surveillance avant ou après l'école, peut être déduite.
Puis-je reporter des frais de garde inutilisés?
Non. Les frais de garde ne peuvent être déduits que pour la garde fournie pendant l'année d'imposition, et les montants non déduits ne peuvent pas être reportés.
Sources
- Line 21400, Child care expenses canada.ca
- Line 21400: Who is eligible canada.ca
- Line 21400: Expenses you can claim canada.ca
- Line 21400: Determine who can claim the deduction canada.ca
- Line 21400: How to claim canada.ca
- Income Tax Folio S1-F3-C1, Child Care Expense Deduction canada.ca
- Form T778, Child Care Expenses Deduction canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Déductions fiscales au Canada et crédits d'impôt à demander
Les déductions fiscales au Canada réduisent le revenu sur lequel vous êtes imposé, de sorte qu'elles vous font économiser de l'im…
Ligne 23600 (ligne 236) : revenu net et avis de cotisation
La ligne 23600 de votre déclaration de revenus, appelée ligne 236 avant l'année d'imposition 2019, est votre revenu net : le reve…
Crédit d'impôt pour personnes handicapées d'un enfant
L'admissibilité d'un enfant au crédit d'impôt pour personnes handicapées est établie sur le formulaire T2201 en comparant l'enfan…
Crédit canadien pour aidant naturel : montant et conditions
Le crédit canadien pour aidant naturel (CCC en anglais) est un crédit fédéral non remboursable pour les personnes qui soutiennent…
Déclaration de revenus étudiant : crédits et conseils
La déclaration de revenus d'un étudiant au Canada est la déclaration T1 habituelle, et la plupart des étudiants devraient en prod…