
Montant pour l'achat d'une habitation (crédit d'impôt pour l'achat d'une première habitation) : la demande de 10 000 $ pour une première habitation
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
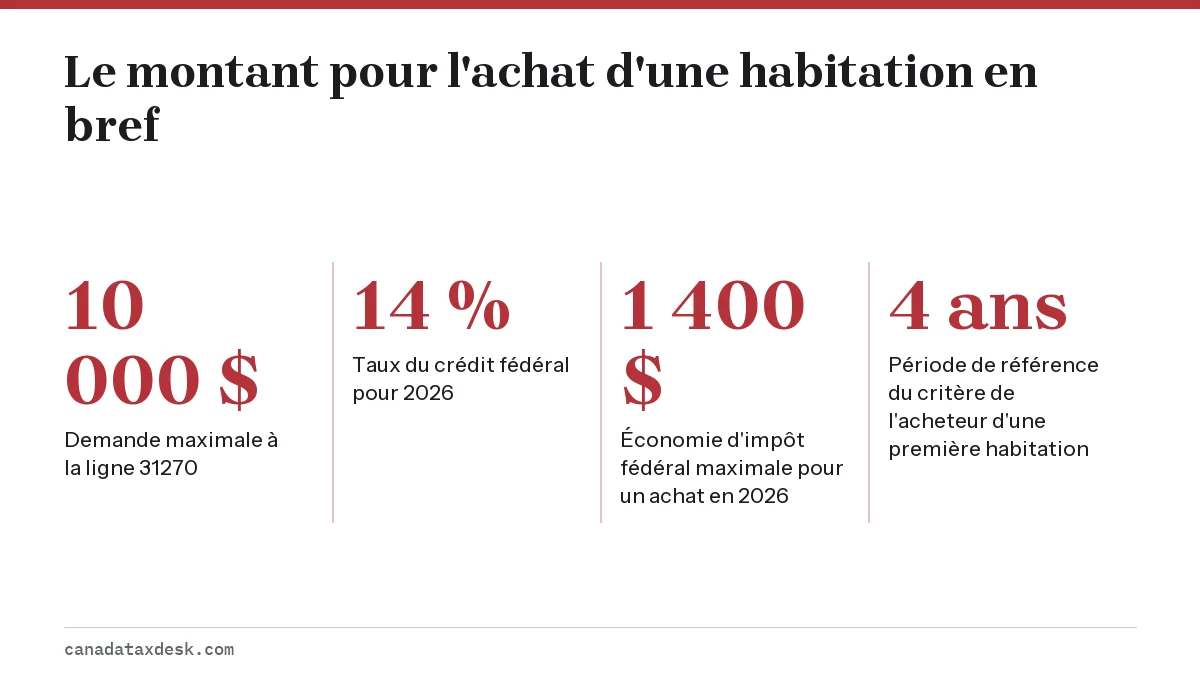
Le montant pour l'achat d'une habitation est un crédit fédéral non remboursable qui vous permet de demander jusqu'à 10 000 $ à la ligne 31270 l'année où vous achetez une habitation admissible au Canada, ce qui réduit votre impôt fédéral d'au plus 1 400 $ pour un achat en 2026 (1 450 $ pour 2025). Vous devez être un acheteur d'une première habitation, ou être admissible au crédit d'impôt pour personnes handicapées ou acheter pour une personne liée qui l'est.
- 01Demande maximale
- 10 000 $ par habitation (depuis 2022; 5 000 $ de 2015 à 2021)
- 02Valeur fédérale, 2026
- Jusqu'à 1 400 $ à 14 %
- 03Valeur fédérale, 2025
- Jusqu'à 1 450 $ à 14,5 %
- 04Critère de l'acheteur d'une première habitation
- Aucune habitation occupée par son propriétaire l'année de l'achat ni au cours des 4 années précédentes
- 05Ligne de la déclaration
- Ligne 31270; aucun document à envoyer avec la déclaration
Qu'est-ce que le montant pour l'achat d'une habitation?
Le montant pour l'achat d'une habitation est un crédit d'impôt fédéral pouvant atteindre 10 000 $ que vous inscrivez à la ligne 31270 de votre déclaration pour l'année où vous acquérez une habitation admissible (ARC, ligne 31270). Comme il s'agit d'un crédit non remboursable, il vaut le montant multiplié par le taux fédéral le plus bas : 1 400 $ pour un achat en 2026 à 14 %, et 1 450 $ pour un achat en 2025 à 14,5 %. On l'appelle parfois le crédit d'impôt pour l'achat d'une première habitation.
Il est distinct des programmes d'épargne pour une première habitation. Le Régime d'accession à la propriété (RAP) vous permet d'emprunter jusqu'à 60 000 $ de votre REER, et le CELIAPP donne droit à une déduction pour les cotisations. Vous pouvez utiliser les trois pour le même achat si vous respectez les règles de chaque programme.
Qui est un acheteur d'une première habitation aux fins de ce crédit?
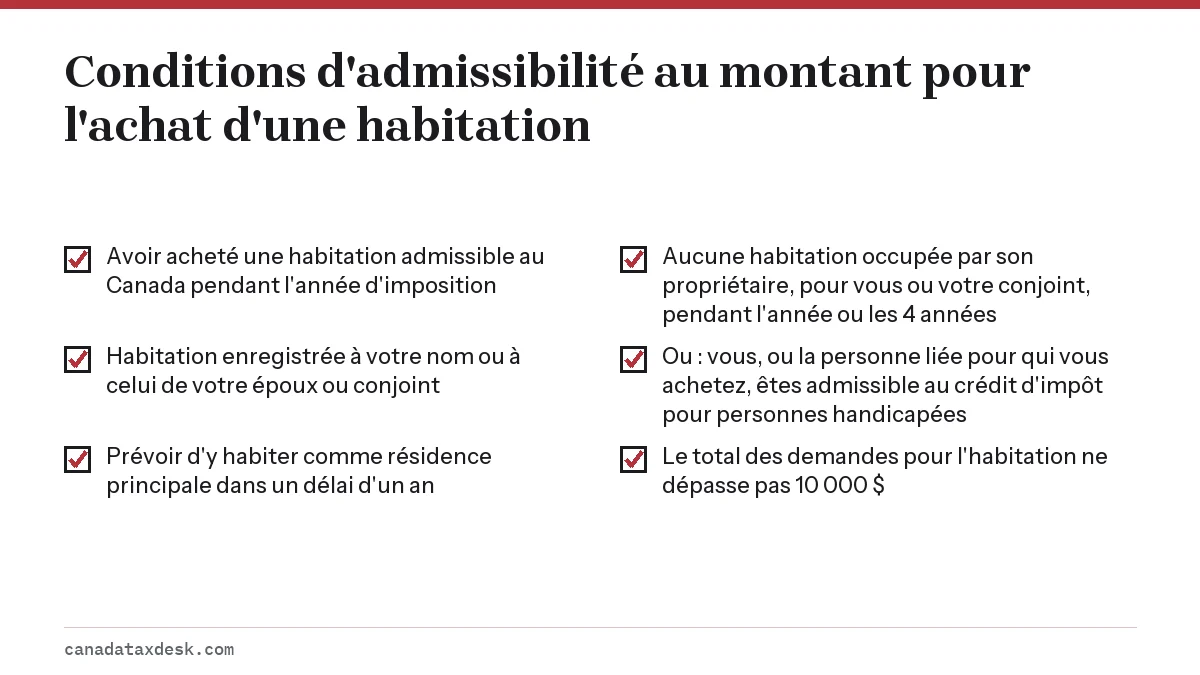
Pour le montant pour l'achat d'une habitation, vous êtes considéré comme acheteur d'une première habitation si vous n'avez pas habité, au Canada ou à l'étranger, dans une autre habitation dont vous ou votre époux ou conjoint de fait étiez propriétaire, l'année de l'achat ou au cours de l'une des quatre années précédentes. Pour un achat en 2026, cela signifie aucune habitation occupée par son propriétaire en 2022, 2023, 2024, 2025 ou en 2026 avant l'achat.
Le critère porte sur le fait d'avoir habité une habitation dont vous étiez propriétaire, et non sur la propriété de biens en général. Un immeuble locatif que vous possédiez sans jamais y habiter ne vous rend pas à lui seul inadmissible, alors qu'un condo dont vous étiez propriétaire et que vous avez habité en 2023, oui. L'historique de votre conjoint compte aussi : si votre époux ou conjoint a habité il y a trois ans une habitation dont il était propriétaire, vous n'êtes pas admissible, même si vous n'avez jamais rien possédé.
Admissibilité au montant pour l'achat d'une habitation en cas de handicap
Vous n'avez pas à être un acheteur d'une première habitation si vous êtes admissible au crédit d'impôt pour personnes handicapées (CIPH), ou si vous achetez l'habitation pour une personne liée qui y est admissible. L'achat doit permettre à la personne handicapée de vivre dans une habitation plus accessible ou mieux adaptée à ses besoins (ARC, ligne 31270). Cette règle visant les personnes handicapées est souvent oubliée par les familles qui installent un parent ou un enfant adulte dans une habitation adaptée, et elle se combine avec le crédit canadien pour aidant naturel lorsque la même personne dépend de vous.
Quelles habitations sont admissibles à la ligne 31270?
Une habitation admissible est un logement situé au Canada et enregistré à votre nom ou à celui de votre époux ou conjoint de fait selon le système d'enregistrement foncier applicable. Vous, ou la personne liée handicapée, devez avoir l'intention d'y habiter comme résidence principale au plus tard un an après l'achat. Une habitation située à l'extérieur du Canada n'est jamais admissible.
| Type d'habitation | Admissible? |
|---|---|
| Maison unifamiliale, jumelée ou en rangée | Oui |
| Logement en copropriété ou logement dans un duplex, un triplex ou un autre immeuble à logements multiples | Oui |
| Maison mobile | Oui |
| Part d'une coopérative d'habitation qui confère un droit de propriété | Oui |
| Part de coopérative qui ne donne que le droit de louer le logement | Non |
| Habitation existante ou en construction | Les deux peuvent être admissibles |
Conservez l'état des rajustements, l'acte de vente ou de cession du registre foncier et tout document qui montre la date de votre emménagement. Vous ne les envoyez pas avec la déclaration, mais l'ARC peut les demander lors d'un examen.
Deux acheteurs peuvent-ils se partager le montant pour l'achat d'une habitation?
Oui. Lorsque deux personnes admissibles ou plus achètent une habitation ensemble, chacune peut demander une partie du montant, mais le total des demandes pour la même habitation ne peut pas dépasser 10 000 $. Le partage n'a pas à suivre les parts de propriété; les conjoints peuvent le répartir comme ils le veulent. Si un seul des époux ou conjoints de fait est admissible, cette personne peut demander le montant au complet : l'ARC précise que le crédit ne peut pas être partagé entre époux ou conjoints de fait à moins que les deux soient admissibles.
Le meilleur partage est habituellement celui qui utilise tout le crédit. Supposons qu'Amir et Jo ont acheté une maison en rangée en 2026. Jo était en congé parental et doit peu d'impôt fédéral : Amir demande donc la totalité des 10 000 $ et économise 1 400 $. Si chacun doit plus de 700 $ d'impôt fédéral, un partage de 5 000 $ et 5 000 $ donne le même résultat. Ce qu'il faut éviter, c'est que les deux demandent 10 000 $ : l'ARC réduira le total lorsqu'elle associera les demandes à la propriété.
Combien vaut le montant pour l'achat d'une habitation en 2026?
Pour une habitation achetée en 2026, la demande complète de 10 000 $ réduit l'impôt fédéral de 1 400 $, parce que les crédits non remboursables sont calculés au taux fédéral le plus bas de 14 % (ARC, taux de l'année en cours). La demande était de 5 000 $ de 2015 à 2021 et elle est de 10 000 $ depuis l'année d'imposition 2022. En date du 22 octobre 2026, aucun changement pour 2027 n'a été annoncé.
| Année d'achat | Taux fédéral le plus bas | Économie fédérale maximale |
|---|---|---|
| 2015 à 2021 | 15 % | 750 $ (demande plafonnée à 5 000 $) |
| 2022 à 2024 | 15 % | 1 500 $ |
| 2025 | 14,5 % | 1 450 $ |
| 2026 | 14 % | 1 400 $ |
Le crédit n'est utile que si vous devez au moins cette somme en impôt fédéral après vos autres crédits. Un acheteur qui a un revenu de 30 000 $ et le montant personnel de base de 16 452 $ pourrait ne pas l'utiliser en entier, et la partie inutilisée ne peut pas être reportée. Les diplômés qui ont des frais de scolarité inutilisés ne perdent rien en demandant les deux : le montant pour l'achat d'une habitation est appliqué en premier, et seule la partie du report du crédit d'impôt pour frais de scolarité encore nécessaire pour ramener l'impôt à zéro est utilisée, le reste étant conservé pour les années suivantes.
Comment demander le crédit d'impôt pour l'achat d'une habitation
- Confirmez que l'achat a été conclu pendant l'année d'imposition visée par votre déclaration; la date de clôture inscrite sur l'état des rajustements est la référence habituelle.
- Vérifiez l'historique des quatre dernières années pour vous et votre époux ou conjoint de fait, ou confirmez votre admissibilité au crédit d'impôt pour personnes handicapées.
- Entendez-vous avec tout coacheteur sur la répartition des 10 000 $.
- Inscrivez votre part dans la section du montant pour l'achat d'une habitation de votre logiciel d'impôt; elle est reportée à la ligne 31270.
- Conservez le document du registre foncier et les documents de clôture pendant au moins six ans.
Si vous avez acheté au cours d'une année antérieure sans jamais demander le crédit, vous pouvez demander à l'ARC d'établir une nouvelle cotisation pour cette année-là au moyen de Modifier ma déclaration, dans Mon dossier. Les autres crédits que les familles combinent avec l'achat d'une première habitation sont énumérés dans le guide des crédits et déductions d'impôt.
Questions fréquentes
Le montant pour l'achat d'une habitation est-il un remboursement?
Non. Il réduit l'impôt fédéral que vous devez d'au plus 1 400 $ pour 2026, mais il ne peut pas à lui seul créer un remboursement si votre impôt est déjà nul.
La ligne 31270 est-elle le crédit d'impôt pour l'achat d'une première habitation?
Oui. La ligne 31270 correspond au montant pour l'achat d'une habitation, que bien des gens et des logiciels d'impôt appellent le crédit d'impôt pour l'achat d'une première habitation. Il s'agit d'un seul crédit, et non de deux : jusqu'à 10 000 $ demandés à la ligne 31270, soit jusqu'à 1 400 $ au fédéral pour un achat en 2026. Le Régime d'accession à la propriété (RAP) est un programme distinct qui vous permet de retirer des fonds de votre REER.
Puis-je demander le montant pour l'achat d'une habitation et utiliser mon CELIAPP pour la même habitation?
Oui. Le CELIAPP, le Régime d'accession à la propriété et le montant pour l'achat d'une habitation sont des programmes distincts, et un même achat peut profiter des trois si vous respectez les règles de chacun.
J'ai vendu ma maison il y a cinq ans. Suis-je de nouveau un acheteur d'une première habitation?
C'est possible. Si ni vous ni votre époux ou conjoint n'avez habité une habitation dont l'un de vous était propriétaire pendant l'année de l'achat ou les quatre années précédentes, vous satisfaites de nouveau au critère.
Puis-je demander le montant pour l'achat d'une habitation pour un chalet?
Seulement s'il devient votre résidence principale dans l'année qui suit l'achat. Une résidence secondaire ou de vacances n'est pas admissible.
Dois-je demander le montant pour l'achat d'une habitation l'année de l'offre d'achat ou l'année de la clôture?
Demandez-le pour l'année où vous acquérez l'habitation, ce qui correspond normalement à l'année où l'achat est conclu et le titre enregistré.
Sources
- CRA, Line 31270, home buyers' amount canada.ca
- CRA, Tax rates and income brackets, current year canada.ca
- CRA, What is the Home Buyers' Plan canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Déductions fiscales au Canada et crédits d'impôt à demander
Les déductions fiscales au Canada réduisent le revenu sur lequel vous êtes imposé, de sorte qu'elles vous font économiser de l'im…
Régime d'accession à la propriété : retrait REER de 60 000 $
Le Régime d'accession à la propriété (RAP), appelé Home Buyers' Plan (HBP) en anglais, permet à l'acheteur d'une première habitat…
Règles du CELIAPP : admissibilité, plafonds et retraits
Les principales règles du CELIAPP : pour en ouvrir un, vous devez résider au Canada, avoir au moins 18 ans et au plus 71 ans, et…
Crédit canadien pour aidant naturel : montant et conditions
Le crédit canadien pour aidant naturel (CCC en anglais) est un crédit fédéral non remboursable pour les personnes qui soutiennent…
CELIAPP vs RAP : lequel choisir pour une première maison?
Dans le match CELIAPP vs RAP, la principale différence est le remboursement : le Régime d'accession à la propriété (RAP) vous per…