
Règles du CELIAPP au Canada : qui est admissible, combien cotiser et comment retirer
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Les principales règles du CELIAPP : pour en ouvrir un, vous devez résider au Canada, avoir au moins 18 ans et au plus 71 ans, et être acheteur d'une première habitation. Vous pouvez cotiser 8 000 $ par année, jusqu'à une limite à vie de 40 000 $, et déduire ces montants. Un retrait admissible pour l'achat d'une première habitation est libre d'impôt, et le compte doit être fermé dans les 15 ans suivant son ouverture (ARC).
- 01Droits de participation annuels
- 8 000 $ (report d'au plus 8 000 $)
- 02Limite à vie
- 40 000 $
- 03Période de participation maximale
- Se termine le 31 décembre de l'année du 15e anniversaire, de l'année de vos 71 ans ou de l'année suivant le premier retrait admissible, selon la première de ces dates
- 04Formulaire de retrait admissible
- Formulaire RC725
- 05Impôt sur l'excédent
- 1 % par mois sur l'excédent le plus élevé
Qu'est-ce qu'un CELIAPP?
Le compte d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP; en anglais, First Home Savings Account ou FHSA) est un compte enregistré qui sert à épargner en vue d'une première habitation. Selon les règles du CELIAPP prévues par la Loi de l'impôt sur le revenu et appliquées par l'Agence du revenu du Canada (ARC), les cotisations sont déductibles comme celles d'un REER, et un retrait admissible pour acheter une habitation est libre d'impôt comme un retrait d'un CELI. Le CELIAPP est offert depuis le 1er avril 2023.
Le compte a une durée de vie limitée. Il est conçu pour servir à un seul achat d'habitation, puis être fermé. Si vous n'achetez jamais, l'épargne peut être transférée dans votre REER sans impôt et sans utiliser vos droits de cotisation au REER.
Qui peut ouvrir un CELIAPP?
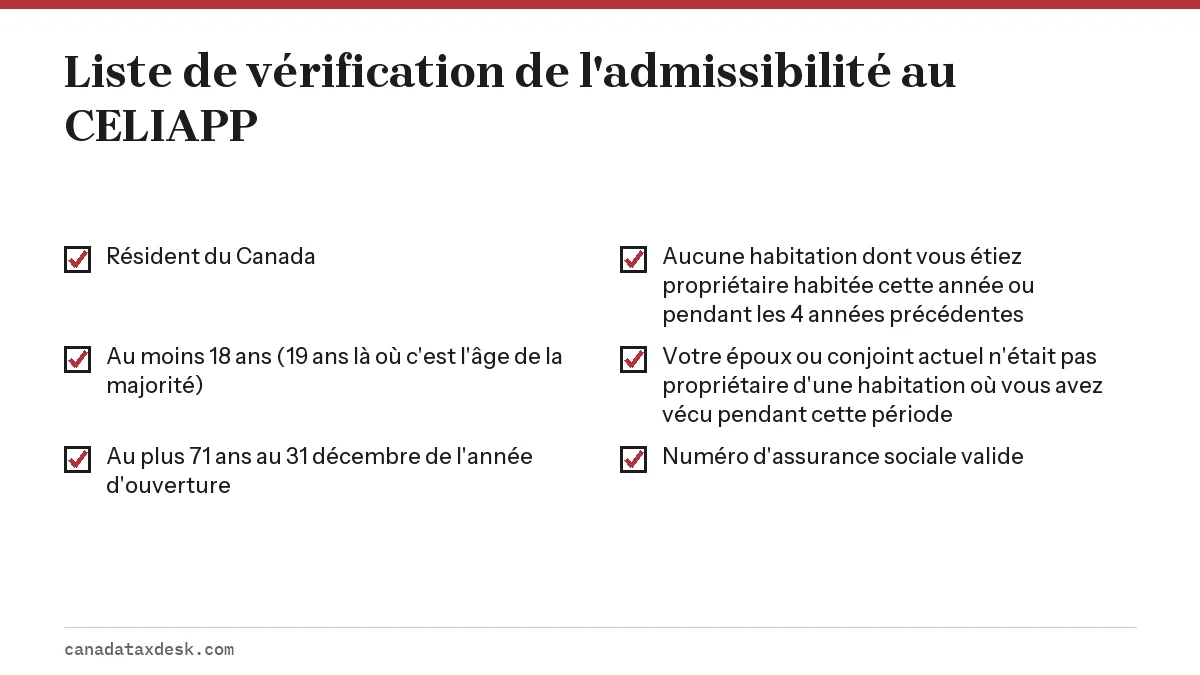
Vous pouvez ouvrir un CELIAPP si vous résidez au Canada, avez au moins 18 ans (19 ans dans les provinces où c'est l'âge de la majorité), n'avez pas plus de 71 ans au 31 décembre de l'année d'ouverture et êtes acheteur d'une première habitation. Les émetteurs de CELIAPP comprennent les banques, les caisses et les sociétés de fiducie ou d'assurance, et l'émetteur a besoin de votre numéro d'assurance sociale (NAS) et de votre date de naissance.
Comment l'ARC définit l'acheteur d'une première habitation pour le CELIAPP
Pour ouvrir un CELIAPP, vous êtes considéré comme acheteur d'une première habitation si, à aucun moment de l'année civile en cours ou des quatre années civiles précédentes, vous n'avez habité, comme résidence principale, une habitation dont vous étiez propriétaire ou copropriétaire. Le même critère s'applique à une habitation appartenant à votre époux ou conjoint de fait actuel. Si vous n'avez ni époux ni conjoint au moment d'ouvrir le compte, seul votre propre historique compte.
Exemple : Sofia a vendu en 2021 le condo qu'elle habitait. En 2026, la période examinée couvre 2022 à 2026; elle peut donc ouvrir un CELIAPP en 2026, à condition que son conjoint actuel n'ait pas non plus habité une habitation dont il était propriétaire pendant ces années.
Quelles sont les règles de cotisation au CELIAPP?
Les droits de participation au CELIAPP sont de 8 000 $ l'année où vous ouvrez votre premier CELIAPP. Les droits inutilisés se reportent, mais seulement jusqu'à 8 000 $; vous pouvez donc verser au plus 16 000 $ en une seule année. La limite à vie est de 40 000 $, et elle comprend à la fois les cotisations et les transferts provenant d'un REER.
| Année | Droits disponibles cette année-là | Cotisé | Total cotisé |
|---|---|---|---|
| 2026 | 8 000 $ | 5 000 $ | 5 000 $ |
| 2027 | 11 000 $ (8 000 $ + 3 000 $ reportés) | 0 $ | 5 000 $ |
| 2028 | 16 000 $ (report limité à 8 000 $) | 16 000 $ | 21 000 $ |
| 2029 | 8 000 $ | 8 000 $ | 29 000 $ |
| 2030 | 8 000 $ | 8 000 $ | 37 000 $ |
| 2031 | 3 000 $ (solde de la limite à vie) | 3 000 $ | 40 000 $ |
Dans cet exemple, 11 000 $ sont restés inutilisés en 2027, mais seulement 8 000 $ ont pu être reportés en 2028; 3 000 $ de droits annuels ont donc été perdus. La limite à vie de 40 000 $ n'en est pas réduite, ce qui explique que les derniers 3 000 $ soient versés en 2031. Le calcul complet, y compris l'effet des montants excédentaires sur le report, se trouve à notre page sur le plafond de cotisation au CELIAPP.
Les droits ne commencent qu'à l'ouverture d'un compte
Les droits de participation commencent l'année où vous ouvrez votre premier CELIAPP, et non l'année où vous êtes devenu admissible. Ouvrir un compte avec un petit dépôt fait démarrer l'accumulation des droits et permet au report de se constituer, même si vous ne pouvez pas encore cotiser beaucoup.
Déductions et échéances
- Les cotisations doivent être versées entre le 1er janvier et le 31 décembre pour compter pour cette année-là. Il n'y a pas de règle des 60 jours.
- Vous pouvez les déduire la même année ou reporter la déduction indéfiniment à une année où votre revenu sera plus élevé.
- Seul le titulaire du compte peut déduire les cotisations au CELIAPP. Votre époux ou conjoint peut vous donner de l'argent à cotiser, mais les droits et la déduction restent les vôtres.
- Les transferts d'un REER vers un CELIAPP utilisent des droits au CELIAPP, mais ne sont pas déductibles, puisqu'ils l'ont déjà été au moment de la cotisation au REER.
- Vous devez joindre l'annexe 15 à votre déclaration pour l'année où vous ouvrez un CELIAPP, même si vous n'avez rien cotisé.
Règles du CELIAPP pour les retraits : qu'est-ce qu'un retrait admissible?
Un retrait admissible est un retrait libre d'impôt d'un CELIAPP effectué pour acheter ou construire une habitation admissible. Vous le demandez en remplissant le formulaire RC725, Demande de retrait admissible de votre CELIAPP, et en le remettant à l'émetteur de votre CELIAPP. Toutes les conditions suivantes doivent être remplies au moment du retrait.
- Vous êtes acheteur d'une première habitation au moment du retrait : vous n'avez pas habité, comme résidence principale, une habitation dont vous étiez propriétaire ou copropriétaire à un moment quelconque des quatre années civiles précédentes, ni de l'année en cours avant le retrait (sauf pendant les 30 jours qui le précèdent).
- Vous avez conclu une convention écrite pour acheter ou construire une habitation admissible dont la date de clôture est antérieure au 1er octobre de l'année suivant le retrait.
- Vous n'avez pas acquis l'habitation plus de 30 jours avant le retrait.
- Vous avez l'intention d'occuper l'habitation comme résidence principale dans l'année qui suit son achat ou sa construction.
- Vous résidez au Canada depuis le premier retrait admissible jusqu'à l'acquisition de l'habitation.
Contrairement au critère d'ouverture, le critère de retrait examine seulement votre propre historique de propriété, et non celui de votre époux ou conjoint. Le solde entier, y compris le rendement des placements, peut être retiré en franchise d'impôt, et il n'a jamais à être remboursé.
Que se passe-t-il si un retrait n'est pas admissible?
Tout retrait d'un CELIAPP qui ne remplit pas les conditions est imposable. L'émetteur retient de l'impôt à la source, et le montant total est ajouté à votre revenu de l'année; l'impôt retenu est demandé comme crédit dans votre déclaration. Les droits ne sont pas perdus pour de bon : selon le calcul des droits de participation de l'ARC, la partie d'un retrait imposable qui n'a pas servi à éliminer un excédent de CELIAPP devient des « droits de re-participation à un CELIAPP » et s'ajoute à vos droits à compter de l'année suivante. Votre compte de l'ARC les indique sous Régimes d'épargne et de retraite, Consultez les détails du CELIAPP, Calculs CELIAPP.
Quelles sont les règles du CELIAPP pour le délai de 15 ans et l'âge de 71 ans?
Votre période de participation maximale au CELIAPP prend fin le 31 décembre de l'année où survient le premier de trois événements : le 15e anniversaire de l'ouverture de votre premier CELIAPP, l'année de vos 71 ans ou l'année suivant votre premier retrait admissible. À cette date, le compte doit avoir été vidé ou transféré.
| Situation | Déclencheur | Fermeture au plus tard le |
|---|---|---|
| Ouvert en 2026, aucun achat d'habitation, 30 ans | 15e anniversaire (2041) | 31 décembre 2041 |
| Ouvert en 2026 à 62 ans | 71 ans en 2035 | 31 décembre 2035 |
| Ouvert en 2026, premier retrait admissible en 2028 | Année suivant le retrait (2029) | 31 décembre 2029 |
Si des biens se trouvent encore dans le compte après l'échéance, l'ARC ajoute leur juste valeur marchande au 31 décembre à votre revenu, et le compte cesse d'être à l'abri de l'impôt. Planifiez la fermeture à l'avance plutôt que de laisser passer la date.
Puis-je transférer mon CELIAPP dans un REER?
Oui. Un transfert direct d'un CELIAPP à un REER ou à un FERR, fait au moyen du formulaire RC721, est libre d'impôt et ne réduit pas vos droits de déduction au titre d'un REER inutilisés. C'est la sortie habituelle si vous décidez de ne pas acheter, et cela vous donne en pratique jusqu'à 40 000 $ de droits d'épargne-retraite supplémentaires.
- Le transfert doit se faire directement entre institutions. Si vous retirez l'argent et le déposez vous-même, il s'agit d'un retrait imposable et d'une cotisation ordinaire au REER.
- Les transferts dans l'autre sens, d'un REER vers un CELIAPP, sont permis, mais ils utilisent des droits au CELIAPP et ne donnent aucune nouvelle déduction.
- Un transfert du CELIAPP au REER après le début de votre période de participation est la façon dont la plupart des gens ferment un CELIAPP inutilisé.
Quelles sont les règles du CELIAPP pour les couples?
Chaque époux ou conjoint de fait peut ouvrir son propre CELIAPP si les deux remplissent les conditions d'admissibilité, ce qui donne au couple jusqu'à 16 000 $ de droits par année et 80 000 $ au total pendant leur vie. Les comptes ne peuvent pas être détenus conjointement, et chaque personne ne déduit que ses propres cotisations.
- Si votre conjoint est propriétaire de l'habitation où vous vivez actuellement, vous ne pouvez pas ouvrir de CELIAPP, car le critère d'ouverture tient compte de la propriété de l'époux ou conjoint pendant les quatre dernières années et l'année en cours.
- Si vous avez ouvert un CELIAPP avant d'emménager dans l'habitation de votre conjoint, le compte reste ouvert, et le critère du retrait admissible ne tient compte que de votre propre propriété.
- Les deux conjoints peuvent faire des retraits admissibles pour la même habitation.
- En cas de séparation ou de divorce, l'épargne du CELIAPP peut passer sans impôt au CELIAPP, au REER ou au FERR de l'époux ou conjoint actuel ou ancien seulement par transfert direct, et seulement si cette personne a droit au montant en vertu d'une ordonnance d'un tribunal ou d'un accord écrit de partage des biens. On utilise le formulaire RC723, et le transfert n'utilise pas les droits au CELIAPP ou au REER du bénéficiaire. Retirer l'argent pour le lui remettre est imposable.
- Au décès du titulaire, l'époux ou conjoint de fait survivant peut généralement devenir titulaire remplaçant ou recevoir un transfert dans son propre CELIAPP ou REER. Consultez la page de l'ARC sur les événements de la vie pour connaître les règles exactes.
Un couple peut aussi combiner l'argent du CELIAPP avec le Régime d'accession à la propriété (RAP), puisque l'ARC permet un retrait dans le cadre du RAP et un retrait admissible du CELIAPP pour la même habitation. Notre page RAP ou CELIAPP explique dans quel ordre les utiliser, et le montant pour l'achat d'une habitation, un crédit non remboursable calculé sur un montant maximal de 10 000 $, peut être demandé en plus.
Que se passe-t-il si je cotise trop à mon CELIAPP?
Un montant excédentaire au CELIAPP est imposé à 1 % par mois sur l'excédent le plus élevé du mois, à déclarer sur le formulaire RC728, Déclaration CELIAPP, avec l'annexe A. Vous pouvez le retirer sans impôt en désignant un retrait ou un transfert vers un REER sur le formulaire RC727, et l'excédent diminue automatiquement le 1er janvier, lorsque de nouveaux droits s'ajoutent.
Les cotisations excédentaires viennent généralement d'un oubli du plafond de report, d'un transfert d'un REER qu'on n'a pas soustrait de ses droits, ou d'une remise trop rapide de l'argent retiré : les droits issus d'un retrait imposable ne reviennent que l'année suivante, et cotiser de nouveau le montant d'un retrait admissible compte comme une nouvelle cotisation non déductible. La version CELI de ce problème est traitée à notre page sur la pénalité pour cotisation excédentaire au CELI, et les trois comptes sont comparés dans notre survol REER, CELI et CELIAPP.
Étape par étape
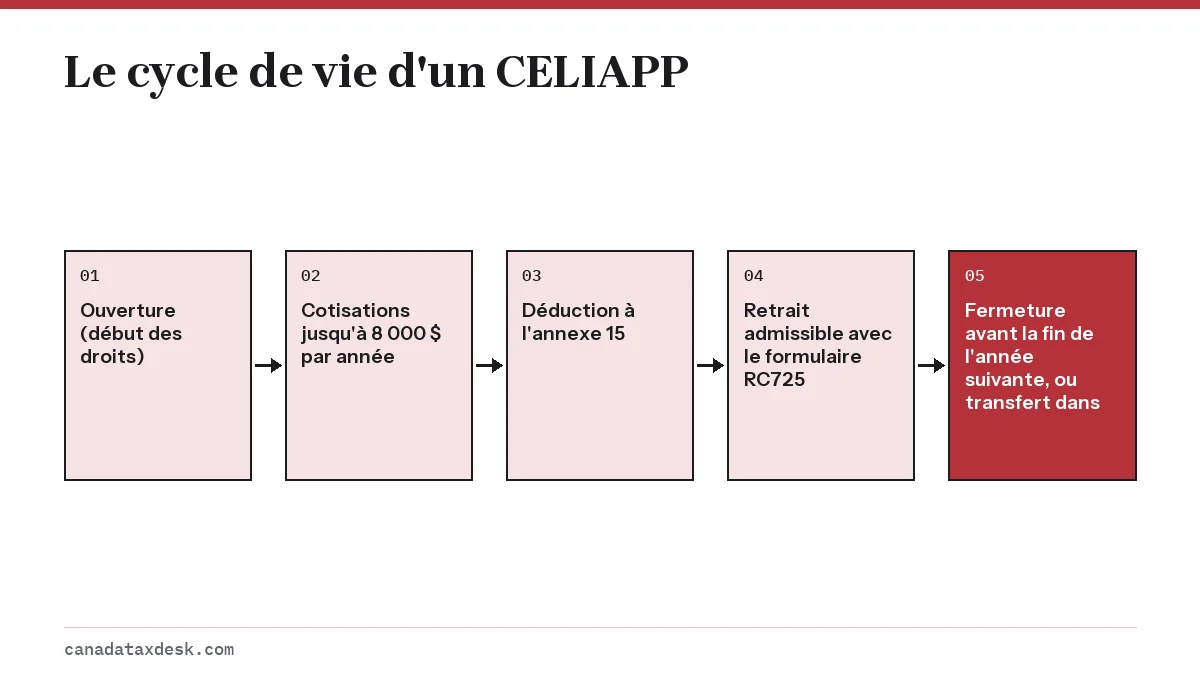
Confirmer votre admissibilité
Vérifiez votre résidence, votre âge (18 à 71 ans) et que ni vous ni votre époux ou conjoint n'avez habité une habitation appartenant à l'un de vous cette année ou pendant les quatre années précédentes.
Ouvrir le compte
Ouvrez un CELIAPP auprès d'un émetteur comme une banque, une caisse ou une société de fiducie ou d'assurance, et fournissez votre numéro d'assurance sociale et votre date de naissance.
Cotiser selon vos droits
Cotisez jusqu'à 8 000 $ plus le report (maximum de 8 000 $) chaque année civile, sans dépasser la limite à vie de 40 000 $.
Demander la déduction
Joignez l'annexe 15 à votre déclaration et déduisez vos cotisations maintenant ou au cours d'une année ultérieure.
Faire un retrait admissible
Dès que vous avez une convention écrite pour acheter ou construire, remettez le formulaire RC725 à votre émetteur et retirez l'argent en franchise d'impôt.
Fermer ou transférer
Videz le compte au plus tard le 31 décembre de l'année suivant votre premier retrait admissible, ou transférez les fonds inutilisés dans un REER au moyen du formulaire RC721.
Questions fréquentes
Puis-je ouvrir un CELIAPP si j'ai déjà été propriétaire il y a des années?
Oui, si vous n'avez pas habité, comme résidence principale, une habitation dont vous étiez propriétaire pendant l'année en cours ou les quatre années civiles précédentes. Une propriété remontant à plus de quatre années complètes ne vous rend pas inadmissible.
Puis-je utiliser mon CELIAPP et un CELI pour la même mise de fonds?
Oui. Les retraits d'un CELI sont libres d'impôt, peu importe l'usage; ils peuvent donc être combinés avec un retrait admissible du CELIAPP et un retrait dans le cadre du RAP pour le même achat.
Est-ce que je perds mes droits au CELIAPP si je ne cotise pas pendant plusieurs années?
En partie. Les droits inutilisés se reportent, mais seulement jusqu'à 8 000 $. Les droits inutilisés au-delà de ce plafond sont perdus, mais votre limite à vie de 40 000 $ n'en est pas réduite.
Le rendement des placements dans un CELIAPP est-il imposé?
Non. Le rendement dans le CELIAPP n'est pas imposé tant qu'il reste dans le compte, et il est libre d'impôt lorsqu'il est retiré dans le cadre d'un retrait admissible. Il est imposable s'il est retiré à toute autre fin.
Puis-je acheter un chalet ou un immeuble locatif avec un CELIAPP?
Seulement s'il s'agit d'une habitation admissible située au Canada que vous avez l'intention d'occuper comme résidence principale dans l'année qui suit son achat ou sa construction. Une propriété achetée uniquement pour la location ou comme résidence secondaire n'est pas admissible.
Le délai de 15 ans du CELIAPP recommence-t-il si j'ouvre un deuxième compte?
Non. La période de 15 ans court à partir de la date d'ouverture de votre premier CELIAPP, peu importe le nombre de CELIAPP que vous ouvrez par la suite.
Peut-on avoir plus d'un CELIAPP?
Oui. Vous pouvez ouvrir plus d'un CELIAPP, auprès du même émetteur ou d'émetteurs différents, mais vos droits de participation pour l'année s'appliquent à l'ensemble de vos comptes. Les cotisations et les transferts d'un REER versés dans chacun de vos CELIAPP sont soustraits de cette seule limite.
Sources
- Opening your FHSAs canada.ca
- Participating in your FHSAs canada.ca
- Withdrawals and transfers out of your FHSAs canada.ca
- Closing your FHSAs canada.ca
- Tax deductions for FHSA contributions canada.ca
- What happens if you contribute or transfer too much to your FHSAs canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 REER, CELI et CELIAPP : plafonds, dates limites, pénalités
REER, CELI et CELIAPP : pour 2026, le plafond en dollars du REER est de 33 810 $, le plafond annuel du CELI est de 7 000 $ et le…
Plafond CELIAPP 2026 : 8 000 $ par an, 40 000 $ à vie
Le plafond de cotisation CELIAPP est de 8 000 $ de droits de participation par année et de 40 000 $ à vie, selon l'ARC. Jusqu'à 8…
CELIAPP vs RAP : lequel choisir pour une première maison?
Dans le match CELIAPP vs RAP, la principale différence est le remboursement : le Régime d'accession à la propriété (RAP) vous per…
Montant pour l'achat d'une habitation : jusqu'à 10 000 $
Le montant pour l'achat d'une habitation est un crédit fédéral non remboursable qui vous permet de demander jusqu'à 10 000 $ à la…
Limite CELI 2026 et 2027 : 7 000 $, 109 000 $ cumulés
La limite CELI 2026, soit le plafond de cotisation au CELI pour 2026, est de 7 000 $, comme en 2024 et en 2025. La limite CELI 20…