
Reglas de la FHSA en Canadá: quién califica, cuánto puede aportar y cómo retirar
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Las reglas principales de la FHSA: para abrirla debe ser residente de Canadá, tener al menos 18 años y no más de 71, y comprar vivienda por primera vez. Puede aportar $8,000 al año, hasta un límite de por vida de $40,000, y deducirlo. Un retiro calificado para una primera vivienda está libre de impuestos, y la cuenta debe cerrarse dentro de los 15 años siguientes a su apertura (CRA).
- 01Espacio de participación anual
- $8,000 (se pueden trasladar hasta $8,000)
- 02Límite de por vida
- $40,000
- 03Periodo máximo de participación
- Termina el 31 de diciembre del año del 15.º aniversario, del año en que cumple 71 años o del año siguiente al primer retiro calificado, lo que ocurra primero
- 04Formulario para el retiro calificado
- Formulario RC725
- 05Impuesto sobre el exceso
- 1% por mes sobre el exceso más alto
¿Qué es una FHSA?
Una cuenta de ahorro para la primera vivienda (First Home Savings Account, FHSA), que en francés se llama CELIAPP (compte d'épargne libre d'impôt pour l'achat d'une première propriété), es una cuenta registrada para ahorrar para comprar la primera vivienda. Según las reglas de la FHSA que fija la Ley del Impuesto sobre la Renta y que administra la Agencia de Ingresos de Canadá (CRA), los aportes son deducibles de impuestos como en una RRSP (plan de ahorro para la jubilación), y un retiro calificado para comprar una vivienda está libre de impuestos como en una TFSA (cuenta de ahorro libre de impuestos). Las FHSA existen desde el 1 de abril de 2023.
La cuenta tiene una vida limitada. Está pensada para usarse en una sola compra de vivienda y luego cerrarse. Si nunca compra, los ahorros pueden pasar a su RRSP sin impuestos y sin usar espacio de la RRSP.
¿Quién puede abrir una FHSA?
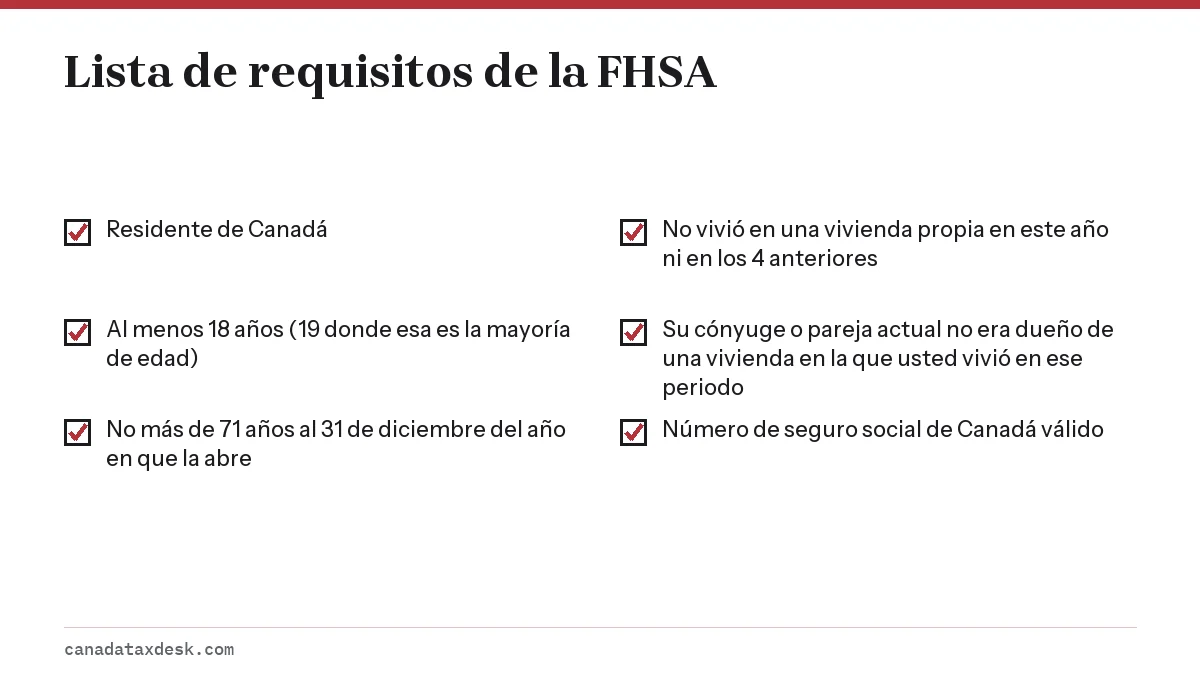
Puede abrir una FHSA si es residente de Canadá, tiene al menos 18 años (19 en las provincias donde esa es la mayoría de edad), no tiene más de 71 años al 31 de diciembre del año en que la abre y compra vivienda por primera vez. Entre los emisores de FHSA están los bancos, las cooperativas de crédito y las compañías fiduciarias o de seguros, y el emisor necesita su número de seguro social de Canadá (SIN) y su fecha de nacimiento.
Cómo define la CRA a quien compra vivienda por primera vez para abrir una FHSA
Para abrir una FHSA, se le considera comprador de primera vivienda si en ningún momento del año calendario en curso ni de los cuatro años calendario anteriores vivió, como residencia principal, en una vivienda de la que era dueño o copropietario. La misma prueba se aplica a una vivienda de su cónyuge o pareja de hecho actual. Si no tiene cónyuge ni pareja cuando abre la cuenta, solo cuenta su propio historial.
Ejemplo: Sofía vendió el condominio en el que vivía durante 2021. En 2026 el periodo de revisión abarca de 2022 a 2026, así que puede abrir una FHSA en 2026, siempre que su pareja actual tampoco haya vivido en una vivienda propia durante esos años.
¿Cuáles son las reglas de aportes a la FHSA?
El espacio de participación de la FHSA es de $8,000 en el año en que abre su primera FHSA. El espacio no usado se traslada, pero solo hasta $8,000, así que lo máximo que puede aportar en un solo año es $16,000. El límite de por vida es de $40,000, e incluye tanto los aportes como las transferencias desde una RRSP.
| Año | Espacio disponible ese año | Aportado | Total aportado |
|---|---|---|---|
| 2026 | $8,000 | $5,000 | $5,000 |
| 2027 | $11,000 ($8,000 + $3,000 trasladados) | $0 | $5,000 |
| 2028 | $16,000 (traslado limitado a $8,000) | $16,000 | $21,000 |
| 2029 | $8,000 | $8,000 | $29,000 |
| 2030 | $8,000 | $8,000 | $37,000 |
| 2031 | $3,000 (lo que queda del límite de por vida) | $3,000 | $40,000 |
En ese ejemplo, quedaron $11,000 sin usar en 2027, pero solo $8,000 podían trasladarse a 2028, así que se perdieron $3,000 de espacio anual. Eso no reduce el límite de por vida de $40,000, y por eso los últimos $3,000 se aportan en 2031. El cálculo completo, incluido el efecto de los excesos sobre el traslado, está en nuestra página sobre el límite de aportes a la FHSA.
El espacio empieza solo cuando abre una cuenta
El espacio de participación empieza el año en que abre su primera FHSA, no el año en que pasó a cumplir los requisitos. Abrir una cuenta con un depósito pequeño pone en marcha el espacio y permite acumular traslados, aunque todavía no pueda aportar mucho.
Deducciones y plazos
- Los aportes deben hacerse entre el 1 de enero y el 31 de diciembre para contar en ese año. No existe la regla de los 60 días.
- Puede deducirlos ese año o trasladar la deducción sin límite de tiempo a un año de ingresos más altos.
- Solo el titular de la cuenta puede deducir los aportes a la FHSA. Su cónyuge puede darle dinero para aportar, pero el espacio y la deducción son suyos.
- Las transferencias de una RRSP a una FHSA usan espacio de la FHSA pero no son deducibles, porque ya se dedujeron al aportarse a la RRSP.
- Debe presentar el Schedule 15 (anexo 15) con su declaración del año en que abre una FHSA, aunque no haya aportado nada.
Reglas de retiro de la FHSA: ¿qué es un retiro calificado?
Un retiro calificado es un retiro de la FHSA libre de impuestos que se hace para comprar o construir una vivienda calificada. Se solicita llenando el Formulario RC725, Request to Make a Qualifying Withdrawal from your FHSA (solicitud de retiro calificado de su FHSA), y entregándolo al emisor de su FHSA. Al momento del retiro deben cumplirse todas estas condiciones.
- Compra vivienda por primera vez al momento del retiro: no vivió como residencia principal en una vivienda de la que era dueño o copropietario en ningún momento de los cuatro años calendario anteriores, ni en el año en curso antes del retiro (salvo los 30 días inmediatamente anteriores).
- Tiene un contrato por escrito para comprar o construir una vivienda calificada con fecha de cierre anterior al 1 de octubre del año siguiente al retiro.
- No adquirió la vivienda más de 30 días antes del retiro.
- Tiene la intención de ocupar la vivienda como residencia principal dentro del año siguiente a su compra o construcción.
- Es residente de Canadá desde el primer retiro calificado hasta que adquiere la vivienda.
A diferencia de la prueba de apertura, la prueba de retiro mira su propio historial como propietario, no el de su cónyuge. Todo el saldo, incluido el rendimiento de las inversiones, puede retirarse libre de impuestos, y nunca hay que devolverlo.
¿Qué pasa si un retiro no es calificado?
Todo retiro de la FHSA que no cumpla las condiciones es tributable. El emisor retiene impuesto sobre la renta en la fuente, y el monto completo se suma a sus ingresos del año; el impuesto retenido se reclama como crédito en su declaración. El espacio no se pierde para siempre: según el cálculo del espacio de participación de la CRA, la parte de un retiro tributable que no se necesitó para eliminar un exceso en la FHSA se convierte en "espacio de re-participación" (FHSA re-participation room) y se suma a su espacio a partir del año siguiente. Su cuenta de la CRA lo muestra en Savings and pension plans (planes de ahorro y pensión), View FHSA details (ver detalles de la FHSA), FHSA calculations (cálculos de la FHSA).
¿Cuáles son las reglas de la FHSA sobre los 15 años y los 71 años?
El periodo máximo de participación de su FHSA termina el 31 de diciembre del año en que ocurre primero uno de tres hechos: el 15.º aniversario de la apertura de su primera FHSA, el año en que cumple 71 años o el año siguiente a su primer retiro calificado. Para esa fecha la cuenta debe vaciarse o transferirse.
| Situación | Hecho que lo determina | Cerrar a más tardar el |
|---|---|---|
| La abrió en 2026, nunca compra vivienda, 30 años de edad | 15.º aniversario (2041) | 31 de diciembre de 2041 |
| La abrió en 2026 a los 62 años | Cumple 71 años en 2035 | 31 de diciembre de 2035 |
| La abrió en 2026, primer retiro calificado en 2028 | Año siguiente al retiro (2029) | 31 de diciembre de 2029 |
Si todavía quedan bienes en la cuenta después de la fecha límite, la CRA considera como ingreso su valor justo de mercado al 31 de diciembre, y la cuenta deja de estar protegida de impuestos. Planifique el cierre con tiempo en lugar de dejar que venza.
¿Puedo transferir mi FHSA a una RRSP?
Sí. Una transferencia directa de una FHSA a una RRSP o a un RRIF, hecha con el Formulario RC721, está libre de impuestos y no reduce su espacio de deducción no usado de la RRSP. Es la salida habitual si decide no comprar, y en la práctica le da hasta $40,000 de espacio adicional de ahorro para la jubilación.
- La transferencia debe hacerse directamente entre instituciones. Si retira el efectivo y lo deposita usted mismo, se convierte en un retiro tributable y en un aporte ordinario a la RRSP.
- Las transferencias en sentido contrario, de una RRSP a una FHSA, están permitidas, pero usan espacio de la FHSA y no dan una nueva deducción.
- Una transferencia de la FHSA a la RRSP después de que empieza su periodo de participación es la forma en que la mayoría de las personas cierra una FHSA que no usó.
¿Cuáles son las reglas de la FHSA para parejas?
Cada cónyuge o pareja de hecho puede abrir su propia FHSA si ambos cumplen los requisitos, lo que da a la pareja hasta $16,000 de espacio al año y $80,000 en total de por vida. Las cuentas no pueden ser conjuntas, y cada persona deduce solo sus propios aportes.
- Si su pareja es dueña de la vivienda en la que usted vive actualmente, no puede abrir una FHSA, porque la prueba de apertura incluye la propiedad de su cónyuge en los últimos cuatro años más el año en curso.
- Si ya abrió una FHSA antes de mudarse a la vivienda de su pareja, la cuenta sigue abierta, y la prueba del retiro calificado mira solo su propia propiedad.
- Ambos miembros de la pareja pueden hacer retiros calificados para la misma vivienda.
- En una separación o un divorcio, los ahorros de la FHSA pueden pasar sin impuestos a la FHSA, la RRSP o el RRIF del cónyuge o la pareja actual o anterior solo mediante transferencia directa, y solo si esa persona tiene derecho al monto por una orden judicial o un acuerdo escrito de división de bienes. Se usa el Formulario RC723, y la transferencia no usa el espacio de FHSA ni de RRSP de quien la recibe. Retirar el dinero para entregárselo es tributable.
- Si fallece el titular, el cónyuge o la pareja de hecho sobreviviente por lo general puede convertirse en titular sucesor o recibir una transferencia a su propia FHSA o RRSP. Consulte la página de la CRA sobre acontecimientos de la vida para ver las reglas exactas.
Una pareja también puede combinar el dinero de la FHSA con el Plan de Compradores de Vivienda (Home Buyers' Plan, HBP), ya que la CRA permite un retiro del HBP y un retiro calificado de la FHSA para la misma vivienda. Nuestra página Plan de Compradores de Vivienda o FHSA explica en qué orden usarlos, y además se puede reclamar el monto por compra de vivienda (home buyers' amount), un crédito no reembolsable que se calcula sobre un máximo de $10,000.
¿Qué pasa si aporto demasiado a mi FHSA?
Un exceso en la FHSA paga un impuesto del 1% por mes sobre el exceso más alto del mes, que se declara en el Formulario RC728, FHSA Return (declaración de la FHSA), con el anexo A. Puede eliminarlo sin impuestos designando un retiro o una transferencia a una RRSP en el Formulario RC727, y el exceso se reduce automáticamente el 1 de enero, cuando se suma el nuevo espacio.
Los excesos suelen ocurrir por olvidar el tope del traslado, por transferir desde una RRSP sin descontarlo del espacio o por volver a depositar demasiado pronto el dinero retirado: el espacio de un retiro tributable solo vuelve al año siguiente, y volver a aportar un retiro calificado cuenta como un aporte nuevo que no es deducible. La versión de este problema en la TFSA se explica en nuestra página sobre la multa por exceso de aportes a la TFSA, y las tres cuentas se comparan en la guía RRSP, TFSA y FHSA.
Paso a paso
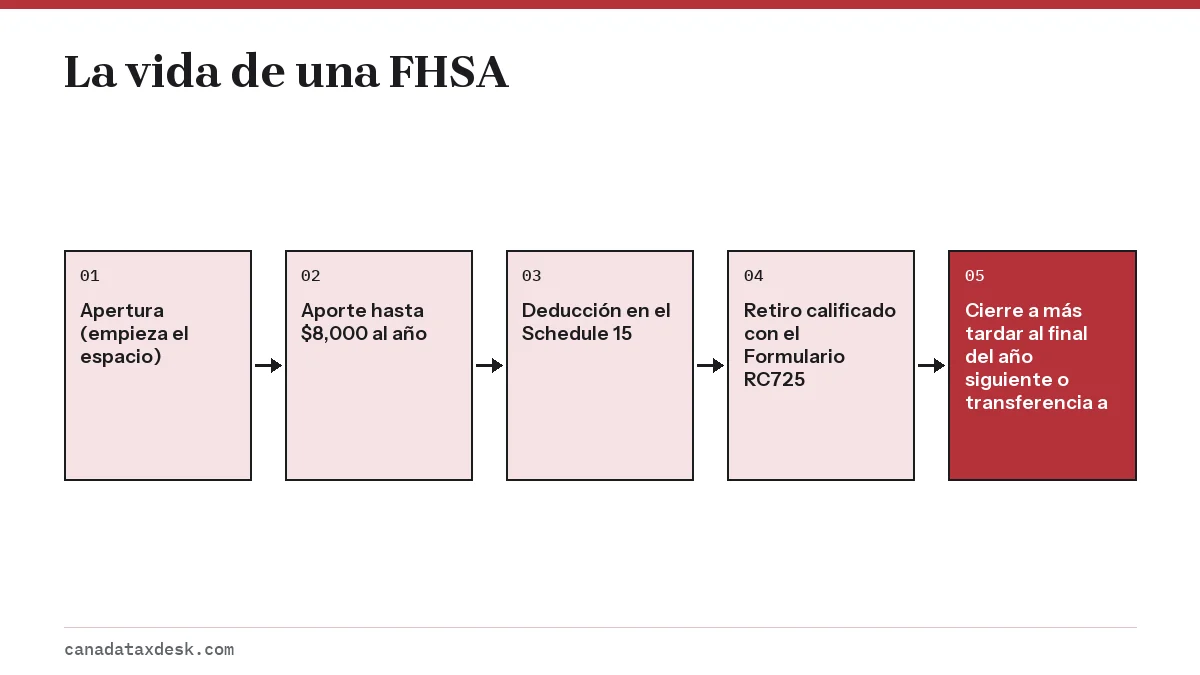
Confirme que cumple los requisitos
Verifique la residencia, la edad (de 18 a 71 años) y que ni usted ni su cónyuge hayan vivido en una vivienda propia de alguno de los dos en este año o en los cuatro anteriores.
Abra la cuenta
Abra una FHSA con un emisor como un banco, una cooperativa de crédito o una compañía fiduciaria o de seguros, y dé su número de seguro social de Canadá y su fecha de nacimiento.
Aporte dentro de su espacio
Aporte hasta $8,000 más el traslado (máximo $8,000) cada año calendario, sin pasar el límite de por vida de $40,000.
Reclame la deducción
Presente el Schedule 15 con su declaración y deduzca los aportes ahora o en un año posterior.
Haga un retiro calificado
Cuando tenga un contrato por escrito para comprar o construir, entregue el Formulario RC725 a su emisor y retire sin impuestos.
Cierre o transfiera
Vacíe la cuenta a más tardar el 31 de diciembre del año siguiente a su primer retiro calificado, o transfiera los fondos no usados a una RRSP con el Formulario RC721.
Preguntas frecuentes
¿Puedo abrir una FHSA si tuve una casa hace años?
Sí, si no vivió como residencia principal en una vivienda de su propiedad en el año en curso ni en los cuatro años calendario anteriores. Haber sido propietario hace más de cuatro años completos no lo descalifica.
¿Puedo usar mi FHSA y una TFSA para el mismo pago inicial?
Sí. Los retiros de la TFSA están libres de impuestos para cualquier fin, así que pueden combinarse con un retiro calificado de la FHSA y un retiro del HBP para la misma compra.
¿Pierdo espacio de la FHSA si no aporto durante varios años?
En parte. El espacio no usado se traslada, pero solo hasta $8,000. El espacio no usado que supere ese tope se pierde, aunque eso no reduce su límite de por vida de $40,000.
¿Paga impuestos el rendimiento de las inversiones en la FHSA?
No. El rendimiento dentro de la FHSA no paga impuestos mientras permanece en la cuenta y está libre de impuestos cuando se retira como retiro calificado. Es tributable si se retira para cualquier otro fin.
¿Puedo comprar una cabaña o una propiedad de alquiler con una FHSA?
Solo si es una vivienda calificada en Canadá en la que tiene la intención de vivir como residencia principal dentro del año siguiente a su compra o construcción. Una propiedad comprada solo para alquilar o como segunda vivienda no califica.
¿El plazo de 15 años de la FHSA se reinicia si abro una segunda cuenta?
No. El periodo de 15 años se cuenta desde la fecha en que abrió su primera FHSA, sin importar cuántas FHSA abra después.
¿Puedo tener más de una FHSA?
Sí. Puede abrir más de una FHSA, con el mismo emisor o con emisores distintos, pero su espacio de participación del año cubre todas en conjunto. Los aportes y las transferencias desde una RRSP a cada una de sus FHSA cuentan contra ese único límite.
Fuentes
- Opening your FHSAs canada.ca
- Participating in your FHSAs canada.ca
- Withdrawals and transfers out of your FHSAs canada.ca
- Closing your FHSAs canada.ca
- Tax deductions for FHSA contributions canada.ca
- What happens if you contribute or transfer too much to your FHSAs canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 RRSP, TFSA y FHSA: límites, fechas límite y multas
Para 2026, en las cuentas RRSP, TFSA y FHSA los límites son de $33,810 para la RRSP (límite en dólares), $7,000 al año para la TF…
Límite de aporte a la FHSA: $8,000 al año y traslado
El límite de aporte a la FHSA es de $8,000 de margen de participación por año y $40,000 de por vida, según la Agencia de Ingresos…
Plan de Compradores de Vivienda o FHSA: cuál usar primero
Al elegir entre el Plan de Compradores de Vivienda o la FHSA, la diferencia principal es el reembolso: el HBP le permite tomar pr…
Monto para compradores de vivienda: $10,000, línea 31270
El monto para compradores de vivienda (home buyers' amount) es un crédito federal no reembolsable que le permite reclamar hasta $…
Límite TFSA 2026 y 2027: $7,000 al año y $109,000 acumulado
El límite de aportes a la TFSA (cuenta de ahorro libre de impuestos) para 2026 es de $7,000, igual que en 2024 y 2025. El límite…