
Impuesto por retiro de la RRSP: qué se retiene y cuánto debe realmente
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
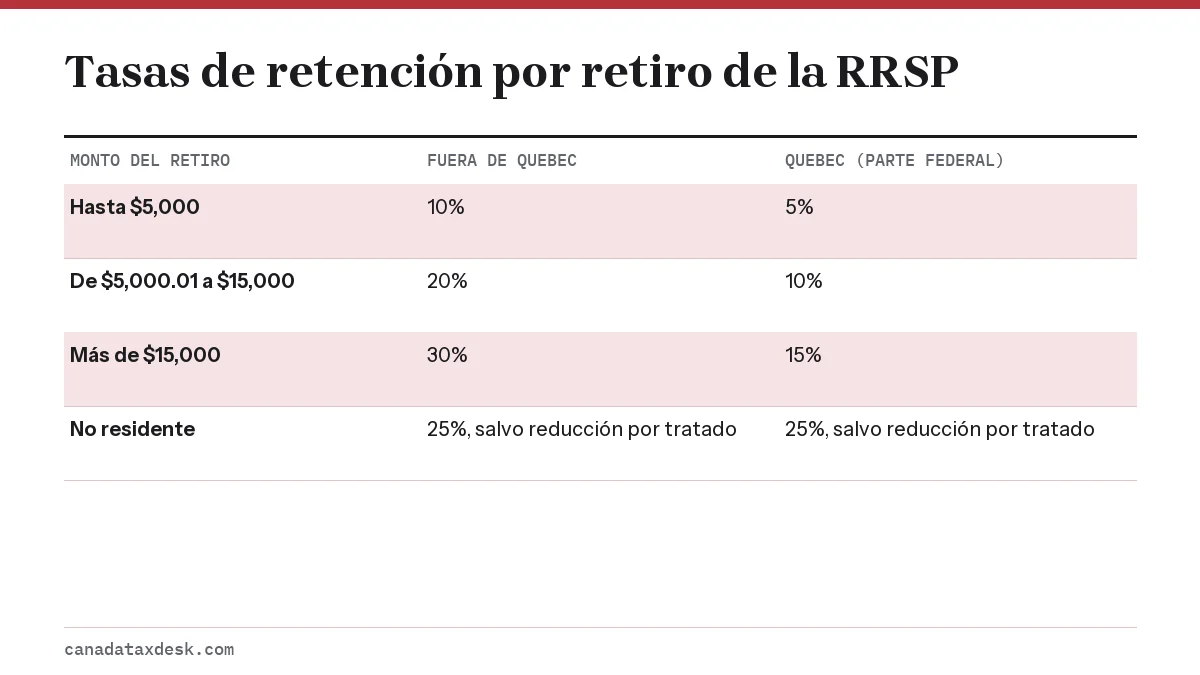
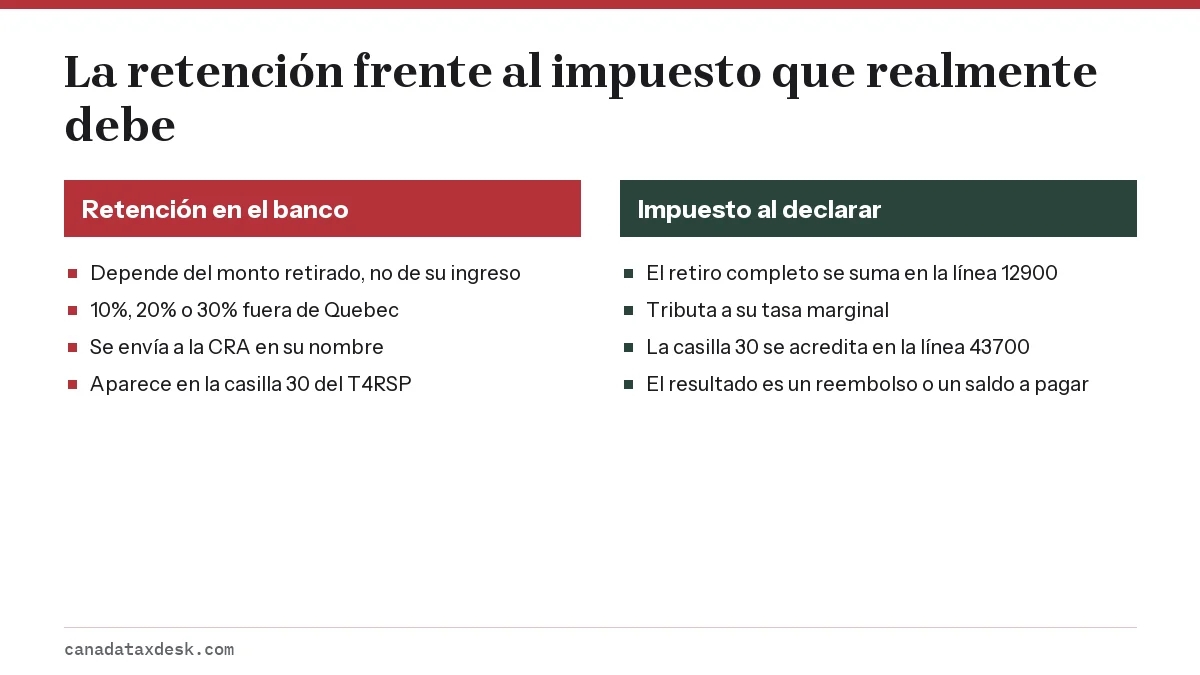
El impuesto por retiro de la RRSP (plan de ahorro para la jubilación) funciona en dos etapas: su institución financiera retiene el 10% en retiros de hasta $5,000, el 20% entre $5,000.01 y $15,000 y el 30% por encima de $15,000 (5%, 10% y 15% federal en Quebec); luego, al presentar la declaración, todo el retiro se suma a su ingreso en la línea 12900 y tributa a su tasa marginal (CRA).
- 01Retención fuera de Quebec
- 10% hasta $5,000; 20% de más de $5,000 a $15,000; 30% por encima de $15,000
- 02Retención federal en Quebec
- 5%, 10% o 15%, más la retención provincial de Quebec
- 03Dónde se declara el retiro
- Línea 12900, a partir del formulario T4RSP
- 04Dónde se reclama el impuesto retenido
- Línea 43700, a partir de la casilla 30 del T4RSP
- 05Retención para no residentes
- 25%, salvo que un tratado tributario la reduzca
¿Cuánto impuesto se retiene al retirar dinero de la RRSP?
El impuesto que se retiene en un retiro de la RRSP depende del monto que saque y de dónde viva. Para un residente de Canadá fuera de Quebec, las tasas de retención de la Agencia de Ingresos de Canadá (CRA) son del 10% en montos de hasta $5,000, del 20% en montos de más de $5,000 hasta $15,000 y del 30% en montos superiores a $15,000. El emisor envía ese dinero directamente a la CRA en su nombre.
Los residentes de Quebec tienen una retención federal más baja (5%, 10% y 15% en los mismos tramos) porque Revenu Québec también exige que la institución financiera retenga el impuesto provincial. Quienes no residen en Canadá tienen una retención del 25%, salvo que un tratado tributario fije una tasa menor.
Un retiro de la RRSP es cualquier monto que usted cobra de un plan registrado de ahorro para la jubilación y que no es una transferencia directa a otro plan registrado. Pasar dinero de una RRSP a otra RRSP, o a un fondo registrado de ingresos para la jubilación (RRIF), es una transferencia y no tributa en el momento en que se hace.
¿La retención es el impuesto final por retirar de la RRSP?
No. La retención de impuestos al retirar de la RRSP es un pago anticipado, no la cuenta final. Al presentar su declaración, usted informa el retiro completo de su formulario T4RSP (Statement of RRSP Income) en la línea 12900 y reclama el impuesto que aparece en la casilla 30 de ese formulario en la línea 43700, como impuesto ya descontado (CRA, Withdrawing from your own RRSPs).
Luego la CRA grava el retiro a su tasa marginal, es decir, la tasa federal y provincial combinada que se aplica a los últimos dólares de su ingreso. Si esa tasa es mayor que la tasa de retención, usted debe la diferencia. Si es menor, la retención de más le vuelve como parte de su reembolso. La propia CRA advierte que el monto retenido puede no cubrir el impuesto que termine debiendo.
Ejemplo práctico: lo que cuesta realmente un retiro de la RRSP
Tome a un residente de Alberta con $70,000 de ingresos de empleo en 2026 que retira $20,000 de una RRSP. El banco retiene el 30%, es decir, $6,000. Al declarar, su ingreso gravable pasa a ser de $90,000. Esos $20,000 adicionales caen por completo en el tramo federal del 20.5% (de $58,523.01 a $117,045) y en el tramo de Alberta del 10% (de $61,200.01 a $154,259), para un total combinado del 30.5%. Son los tramos de 2026 de la CRA; los tramos de 2027, que se aplicarán a los retiros del próximo año, todavía no se habían publicado al 22 de octubre de 2026 y se esperan en noviembre de 2026.
| Situación | Retenido en la fuente | Impuesto sobre el retiro al declarar | Saldo al declarar |
|---|---|---|---|
| Salario de $70,000, un retiro de $20,000 | $6,000 (30%) | $6,100 (30.5%) | $100 a pagar |
| Salario de $70,000, un retiro de $4,000 | $400 (10%) | $1,220 (30.5%) | $820 a pagar |
| Salario de $120,000, un retiro de $20,000 | $6,000 (30%) | $7,200 (26% federal + 10% Alberta) | $1,200 a pagar |
La segunda fila muestra por qué dividir un retiro en varios montos pequeños no ahorra impuestos. A cada monto de $4,000 solo se le retiene el 10%, pero cada dólar sigue tributando al 30.5% cuando declara, así que la diferencia simplemente llega en abril en lugar de quedarse en el banco.
Por qué puede deber más al declarar
Además de una tasa marginal superior a la tasa de retención, un retiro de la RRSP aumenta su ingreso neto de la línea 23600. El ingreso neto determina los pagos que dependen de los ingresos, como el Beneficio Canadiense por Hijos (CCB) y el crédito del GST/HST, y la recuperación de la Seguridad de la Vejez (OAS), así que un retiro grande puede reducir esos montos en el año de beneficios siguiente.
- Un retiro que lo empuja a un tramo más alto tributa por encima de la retención máxima del 30%: el 26% federal más el impuesto provincial ya la supera en la mayoría de las provincias.
- A los retiros pequeños de $5,000 o menos se les retiene el 10%, que está por debajo de la tasa federal y provincial combinada más baja de todas las provincias.
- Si prevé deber más de unos cientos de dólares, puede pedirle a su emisor que retenga más, o apartar la diferencia para el 30 de abril.
¿Pierdo espacio de aportes a la RRSP cuando retiro dinero?
Sí. Un retiro normal de la RRSP no le devuelve el espacio de aportes que usó para hacer el depósito original. Su límite de deducción de la RRSP se forma con el 18% del ingreso ganado hasta el límite anual en dólares ($33,810 para 2026), más el espacio no usado, menos los ajustes por pensión, y el dinero retirado no se vuelve a sumar. Consulte nuestra página sobre el límite de aportes a la RRSP para ver la fórmula completa.
Esta es la diferencia clave con la TFSA (cuenta de ahorro libre de impuestos), donde los retiros se vuelven a sumar a su espacio el 1 de enero del año siguiente, como explica nuestra página sobre el límite de aportes a la TFSA. Si quiere volver a poner dinero en una RRSP después de un retiro, tiene que hacerlo con espacio nuevo.
Reglas para retirar dinero de la RRSP: ¿qué retiros están libres de impuestos?
Dos programas del gobierno le permiten sacar dinero de su propia RRSP sin retención y sin sumarlo a su ingreso, siempre que lo devuelva según el calendario. Una tercera situación le permite recuperar un aporte en exceso sin retención.
| Retiro | Límite | Formulario | Condición |
|---|---|---|---|
| Plan para Compradores de Vivienda (HBP) | $60,000 | T1036 | Devolverlo en 15 años |
| Plan de Aprendizaje Permanente (LLP) | $10,000 al año, $20,000 en total | RC96 | Devolverlo en un periodo que generalmente es de 10 años |
| Aportes no utilizados | El monto no deducido | T3012A aprobado por la CRA | Aportes que nunca dedujo |
Todo lo que retire con el Plan para Compradores de Vivienda por encima de $60,000 es un retiro gravable normal. Cualquier devolución del HBP o del LLP que omita se suma a su ingreso en la línea 12900 de ese año. La vía del T3012A es la forma habitual de corregir un aporte en exceso a la RRSP sin pagar retención sobre la devolución del excedente.
Retiros de una RRSP conyugal y la regla de los tres años
Si usted aportó a una RRSP de su cónyuge o pareja de hecho, un retiro que haga su pareja puede tributar a su nombre. La CRA le atribuye el ingreso al aportante si pagó a cualquier RRSP conyugal en el año del retiro o en cualquiera de los dos años anteriores. El titular calcula el reparto con el Formulario T2205 (Amounts from a Spousal or Common-law Partner RRSP, RRIF or SPP to Include in Income).
La retención que figura en el T4RSP siempre la reclama la persona que aparece en el formulario, normalmente el titular, aunque parte del ingreso lo declare el cónyuge que hizo los aportes.
Pasos antes de cobrar una RRSP
- Verifique si la cuenta está bloqueada (locked-in). Por lo general, no se puede retirar dinero de una RRSP bloqueada, así que pregunte primero al emisor.
- Decida si le corresponde el HBP o el LLP. Si es así, entregue el Formulario T1036 o RC96 al emisor antes de que se pague el dinero.
- Calcule el impuesto a su tasa marginal y compárelo con la tasa de retención del monto que piensa retirar.
- Piense en el momento. Un retiro en un año de ingresos bajos, como un año de licencia parental o de estudios, tributa a una tasa marginal más baja.
- Guarde el formulario T4RSP, que el emisor envía a principios del año siguiente, y declárelo en la línea 12900, con la casilla 30 en la línea 43700.
Para comparar los retiros de la RRSP con sacar dinero de una TFSA o de una FHSA, consulte nuestra guía de RRSP, TFSA y FHSA.
Preguntas frecuentes
¿Cuánto impuesto pago si retiro $10,000 de mi RRSP?
Fuera de Quebec, el emisor retiene el 20%, es decir, $2,000. El impuesto final depende de su tasa marginal: con una tasa combinada del 30%, los $10,000 le cuestan $3,000, así que debería unos $1,000 más al presentar su declaración.
¿Puedo evitar la retención si saco $5,000 cada vez?
Puede reducir el monto retenido en la fuente, porque a cada retiro de $5,000 o menos se le retiene el 10%. Pero no reduce el impuesto en sí: todos los retiros del año se suman en la línea 12900 y tributan a su tasa marginal.
¿Me devuelven la retención de impuestos de la RRSP?
Le devuelven la parte que supere su impuesto real. El monto de la casilla 30 de su T4RSP se acredita en la línea 43700 y, si su impuesto total es menor que todo lo retenido, se le reembolsa la diferencia.
¿Cuándo recibo el formulario T4RSP de mi retiro?
El emisor de su RRSP envía el T4RSP después de que termina el año del retiro, a tiempo para que presente su declaración. Por lo general también está disponible en Mi Cuenta de la CRA (My Account) una vez que el emisor lo presenta.
¿Un retiro de la RRSP paga menos impuestos después de jubilarse?
Tributa a la tasa marginal que usted tenga en el año en que retira. Si sus ingresos son más bajos en la jubilación, esa tasa suele ser menor, y esa es la razón principal por la que la gente aplaza los retiros de la RRSP.
¿Cómo puedo retirar de mi RRSP sin pagar impuestos?
Solo algunas vías evitan el impuesto cuando sale el dinero: un retiro del Home Buyers' Plan (plan para compradores de vivienda) o del Lifelong Learning Plan (plan de aprendizaje permanente), que debe devolver; la devolución de aportes que nunca dedujo, con el Formulario T3012A; o una transferencia directa a otra RRSP, a un RRIF o, dentro de su espacio de FHSA, a una FHSA. Un retiro ordinario siempre se suma a sus ingresos, así que lo que puede controlar es la tasa, retirando en un año en que sus ingresos sean bajos.
¿Hay una edad límite o una multa por retirar de la RRSP?
No hay una multa aparte ni una edad mínima: salvo que el plan esté inmovilizado (locked-in), puede retirar a cualquier edad y simplemente paga impuesto sobre el monto. En el año en que cumple 71 años debe retirar sus RRSP, transferirlas a un RRIF o usarlas para comprar una renta vitalicia, y los montos transferidos directamente a un RRIF o usados para una renta no tienen retención.
¿Un retiro de la RRSP en Quebec tiene dos retenciones?
Sí. Un residente de Quebec tiene una retención federal del 5%, 10% o 15%, más una retención provincial de Quebec aparte que hace la institución financiera.
Fuentes
- Tax rates on withdrawals canada.ca
- Withdrawing from your own RRSPs canada.ca
- Withdrawing from spousal or common-law partner RRSPs canada.ca
- Lifelong Learning Plan withdrawals canada.ca
- Tax rates and income brackets for individuals, current year canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 RRSP, TFSA y FHSA: límites, fechas límite y multas
Para 2026, en las cuentas RRSP, TFSA y FHSA los límites son de $33,810 para la RRSP (límite en dólares), $7,000 al año para la TF…
Plan de Compradores de Vivienda: retire $60,000 de su RRSP
El Plan de Compradores de Vivienda (Home Buyers' Plan, HBP) permite a quien compra vivienda por primera vez retirar hasta $60,000…
Calculadora de impuestos en Canadá: estime su impuesto 2026
Esta calculadora de impuestos en Canadá estima el impuesto federal y provincial de 2026 a partir de su ingreso gravable, con los…
Límite TFSA 2026 y 2027: $7,000 al año y $109,000 acumulado
El límite de aportes a la TFSA (cuenta de ahorro libre de impuestos) para 2026 es de $7,000, igual que en 2024 y 2025. El límite…
Límite de aportes a la RRSP 2026: cómo se calcula su espacio
El límite de aportes a la RRSP para 2026 es el 18% de sus ingresos del trabajo de 2025, hasta un máximo de $33,810, más el espaci…
Exceso de aportes a la RRSP: el margen de $2,000 y el T1-OVP
Un exceso de aportes a la RRSP solo se penaliza cuando sus aportes no usados superan su límite de deducción de la RRSP en más de…