
Reembolso del Plan de Compradores de Vivienda: cuándo empieza, cómo pagar y cuánto cuesta un año sin pagar
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
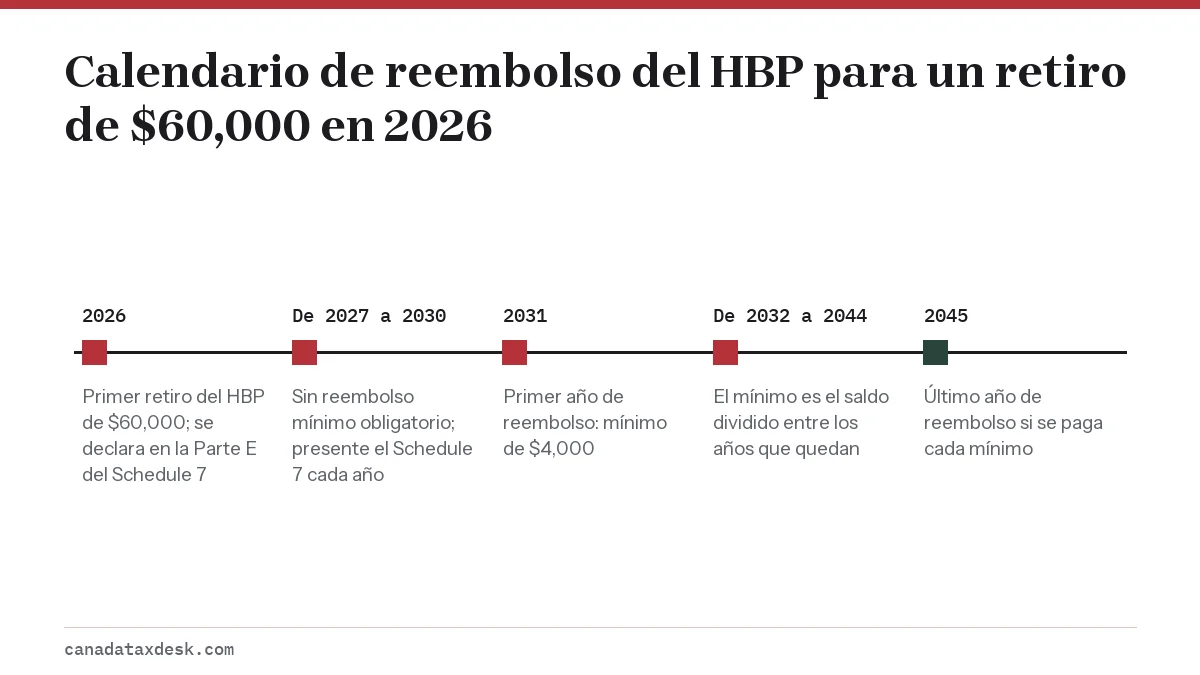
El reembolso del Plan de Compradores de Vivienda (Home Buyers' Plan, HBP), para un primer retiro hecho entre el 1 de enero de 2022 y el 31 de diciembre de 2028, empieza en el quinto año después del año del retiro, así que un retiro de 2026 tiene 2031 como primer año de reembolso (CRA). Después tiene 15 años para reembolsar, y el mínimo de cada año es su saldo dividido entre los años que quedan.
- 01Primer año de reembolso, retiro de 2026
- 2031
- 02El aplazamiento se aplica a primeros retiros hechos
- Del 1 de enero de 2022 al 31 de diciembre de 2028
- 03Periodo de reembolso
- 15 años
- 04Mínimo con un retiro de $60,000
- $4,000 al año
- 05Dónde se designan los reembolsos
- Schedule 7 (anexo 7) de su declaración
- 06El faltante se grava en
- La línea 12900, como ingreso de la RRSP
¿Cuándo empiezo a reembolsar el Plan de Compradores de Vivienda?
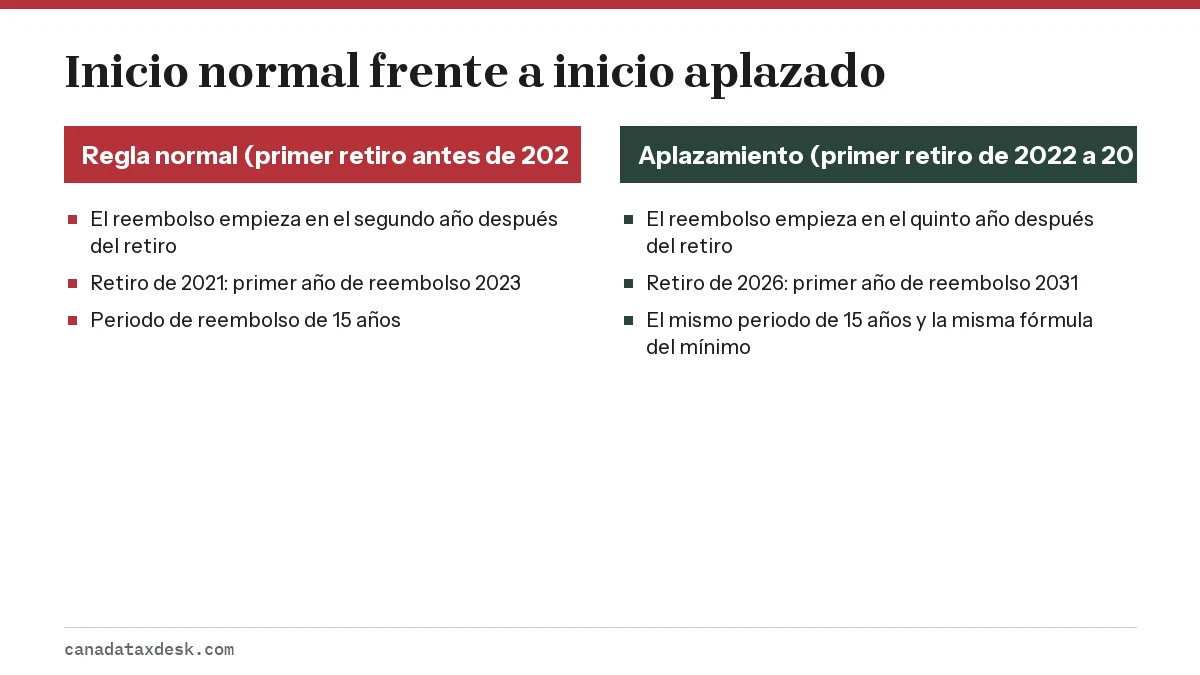
El reembolso del Plan de Compradores de Vivienda empieza en el quinto año después del año de su primer retiro del HBP si ese primer retiro se hizo entre el 1 de enero de 2022 y el 31 de diciembre de 2028. Para un primer retiro más antiguo, hecho antes de 2022, el reembolso empieza en el segundo año después del año del retiro (CRA, Repayments under the HBP).
Un reembolso del HBP es un aporte a su propia RRSP (plan de ahorro para la jubilación), a un plan de pensión registrado colectivo (PRPP) o a un plan de pensión determinado (SPP) que usted designa en su declaración como devolución del dinero retirado con el plan. No es un pago a la Agencia de Ingresos de Canadá (CRA) y no da derecho a deducción, porque el dinero ya se dedujo cuando entró por primera vez en la RRSP.
| Año del primer retiro | Regla que se aplica | Primer año de reembolso | Último año de reembolso |
|---|---|---|---|
| 2020 | Normal (segundo año) | 2022 | 2036 |
| 2021 | Normal (segundo año) | 2023 | 2037 |
| 2022 | Aplazamiento del Presupuesto 2024 (quinto año) | 2027 | 2041 |
| 2024 | Aplazamiento del Presupuesto 2024 (quinto año) | 2029 | 2043 |
| 2026 | Aplazamiento extendido (quinto año) | 2031 | 2045 |
| 2028 | Aplazamiento extendido (quinto año) | 2033 | 2047 |
Aplazamiento del reembolso del HBP: ¿se aplica a mi retiro?
El aplazamiento del reembolso del HBP se aplica si su primer retiro cae entre 2022 y 2028. El Presupuesto 2024 lo creó para los primeros retiros hechos de 2022 a 2025, y la CRA ahora indica una extensión que cubre los primeros retiros hechos del 1 de enero de 2026 al 31 de diciembre de 2028 (CRA, What is the Home Buyers' Plan). La página aparte de la CRA sobre el reembolso, actualizada en enero de 2026, todavía describe solo el periodo de 2022 a 2025, así que guíese por la página principal del HBP y por su estado de cuenta del HBP, que la CRA envía con su aviso de tasación y que indica el mínimo que debe reembolsar el año siguiente.
Lo que cuenta es el año del primer retiro, no el año en que cierra la compra de la vivienda. Una persona que retiró dinero en diciembre de 2025 y cerró la compra en marzo de 2026 tiene un primer retiro de 2025, así que su primer año de reembolso es 2030. Un segundo retiro hecho en enero del año siguiente forma parte de la misma participación y no cambia la fecha de inicio.
¿Cuál es el reembolso mínimo del HBP cada año?
El reembolso mínimo del HBP de un año es su saldo pendiente dividido entre el número de años que quedan de su periodo de 15 años. En el primer año de reembolso, eso significa el retiro completo dividido entre 15: $4,000 con un retiro de $60,000, o $1,100 con uno de $16,500.
Pagar más del mínimo reduce todos los mínimos siguientes, porque el cálculo se rehace a partir del saldo menor. Supongamos que su saldo es de $30,000 en su primer año de reembolso, así que el mínimo es $2,000, y usted reembolsa $5,000. El mínimo del año siguiente pasa a ser $25,000 dividido entre 14, o unos $1,786.
¿Cómo hago un reembolso del HBP?
Para hacer un reembolso del HBP, aporte a su RRSP, PRPP o SPP y luego indique a la CRA en su declaración que el aporte es un reembolso. Los pasos son los mismos todos los años.
- Consulte el mínimo del año en su estado del HBP en Mi Cuenta de la CRA (My Account) o en su aviso de tasación (Notice of Assessment).
- Aporte a su propia RRSP, PRPP o SPP durante el año de reembolso o dentro de los primeros 60 días del año siguiente. Es el mismo periodo que la fecha límite de aportes a la RRSP.
- Guarde el recibo del aporte que le da su emisor.
- Llene el Schedule 7, RRSP, PRPP and SPP Contributions and Transfers, and HBP and LLP Activities, y designe el monto como reembolso del HBP en la línea 24600 del anexo. La Parte E se usa en el año de su primer retiro y la Parte B en los años siguientes.
- No lo deduzca. No incluya el monto designado en la línea 20800 y no lo declare en la línea 12900.
Fechas límite de reembolso de los próximos dos años
- Mínimo de 2026 (primeros retiros hechos en 2021 o antes, que ya están en reembolso): aporte a más tardar el 1 de marzo de 2027, el día 60 de 2027 según nuestro cálculo, y desígnelo en su Schedule 7 de 2026.
- Mínimo de 2027, que también es el primero para quien hizo su primer retiro en 2022: aporte durante 2027 o a más tardar el 29 de febrero de 2028, el día 60 de 2028.
- Primeros retiros de 2023 a 2025: no hay mínimo hasta 2028, 2029 o 2030. Lo que reembolse antes reduce el monto que vence en su primer año de reembolso.
¿Qué pasa si no hago un reembolso del HBP?
Si reembolsa menos del mínimo, el faltante se suma a sus ingresos como ingreso de la RRSP en la línea 12900 de ese año y se grava a su tasa marginal. Si no reembolsa nada, se incluye todo el mínimo. No hay una multa ni intereses aparte, y el monto incluido se descuenta de su saldo del HBP.
Tome un retiro de $60,000 con un mínimo de $4,000. Si designa $1,500, van $2,500 a la línea 12900. Con una tasa marginal combinada del 30.5%, eso cuesta unos $763 de impuestos. Su saldo igual baja los $4,000 completos, así que el mínimo siguiente sigue siendo $4,000.
El costo real es permanente: los $2,500 que no pagó nunca vuelven a su RRSP, y el espacio que usaban se pierde. Para ver cómo se gravan los ingresos de la línea 12900, consulte nuestra página sobre el impuesto por retiros de la RRSP.
¿Olvidó designar un aporte que sí hizo?
Si aportó lo suficiente pero no lo designó en el Schedule 7, la CRA considerará que el mínimo no se pagó. Pida una corrección con Change my return (modificar mi declaración) en Mi Cuenta o con el Formulario T1-ADJ, y solicite a la CRA que vuelva a designar el aporte como reembolso del HBP.
¿Dónde puedo ver mi saldo del HBP?
Su saldo del HBP y el mínimo del año siguiente aparecen en tres lugares: la sección del HBP en Mi Cuenta de la CRA, su aviso de tasación y el estado de la RRSP que la CRA envía cuando cambia su información (Formulario T1028). Nuestra guía de Mi Cuenta de la CRA explica cómo iniciar sesión y dónde está la información de los planes registrados.
Debe presentar una declaración y el Schedule 7 todos los años desde el año de su primer retiro hasta que el saldo llegue a cero, aunque no deba impuestos. Sin declaración, la CRA no puede registrar el reembolso y tratará el mínimo como ingreso cuando usted sí declare.
Reglas de reembolso del Plan de Compradores de Vivienda en situaciones especiales
- Cumple 71 años. No puede aportar a una RRSP después del año en que cumple 71 años. Ese año puede reembolsar todo el saldo, reembolsar una parte e incluir el resto como ingreso en los años restantes, o incluir como ingreso todos los mínimos pendientes a medida que venzan.
- Deja de ser residente después de comprar. Reembolse el saldo antes de la primera de estas fechas: el día en que presenta su declaración del año en que se va o 60 días después de dejar de ser residente; si no, el monto no pagado se suma a sus ingresos en la línea 12900.
- Deja de ser residente antes de comprar. Cancele su participación en el HBP o incluya el monto no reembolsado en sus ingresos del año del retiro.
- Fallece el participante. El saldo pendiente se incluye en los ingresos de la declaración final, salvo que el cónyuge o la pareja de hecho sobreviviente, si reside en Canadá, elija, junto con el representante legal, hacerse cargo de los reembolsos con el Formulario RC98 o una carta firmada que se adjunta a la declaración final.
¿Conviene reembolsar antes o aprovechar el aplazamiento?
El aplazamiento le da años sin pagos obligatorios, lo que ayuda mientras paga los gastos de cierre y amuebla la vivienda. No reduce el total que debe reembolsar, y el dinero que está fuera de su RRSP no crece protegido de impuestos para la jubilación.
Si todavía tiene metas de ahorro para la vivienda, compare pagar el HBP con usar una cuenta de ahorro para la primera vivienda (FHSA), que nunca hay que devolver. Nuestra comparación Plan de Compradores de Vivienda o FHSA trata esa decisión, y la página principal del Plan de Compradores de Vivienda explica los requisitos y el retiro.
Paso a paso
Averigüe su mínimo
Consulte el saldo del HBP y el reembolso mínimo en Mi Cuenta de la CRA o en su aviso de tasación.
Aporte a su RRSP
Aporte a su propia RRSP, PRPP o SPP durante el año o en los primeros 60 días del año siguiente.
Designe el aporte en el Schedule 7
Designe el aporte como reembolso del HBP en el Schedule 7 al presentar la declaración.
No lo incluya en su deducción
No incluya el monto designado en la línea 20800.
Confírmelo en su tasación
Revise el nuevo saldo y el siguiente mínimo en su aviso de tasación.
Preguntas frecuentes
¿Puedo reembolsar el Plan de Compradores de Vivienda antes del primer año de reembolso?
Sí. Antes de su primer año de reembolso no hay un mínimo que cumplir, y la CRA aplica primero los reembolsos anticipados al monto que vence en ese primer año. Lo que supere el mínimo de ese año reduce su saldo y todos los mínimos siguientes, y el periodo de reembolso de 15 años sigue siendo el mismo.
¿Puedo hacer un reembolso del HBP si mi límite de deducción de la RRSP es cero?
Sí. Los reembolsos del HBP no usan espacio de deducción de la RRSP, así que puede aportar y designar el monto como reembolso aunque su límite de deducción sea cero. La CRA no trata ese monto como un aporte a la RRSP, por lo que no se puede deducir.
¿El Plan de Compradores de Vivienda cobra intereses?
No. El HBP no cobra intereses. El único costo de no reembolsar es que el faltante se grava como ingreso en la línea 12900.
¿Puedo reembolsar el HBP en un solo pago?
Sí. Puede designar todo su saldo pendiente como reembolso en un solo año, lo que termina su participación y le permite volver a usar el HBP más adelante, cuando el saldo sea cero el 1 de enero del año del nuevo retiro.
¿Un reembolso del HBP reduce mis impuestos?
No. Los reembolsos designados no son deducibles. Solo los aportes a la RRSP que superan el monto que designa pueden deducirse en la línea 20800.
¿Cuál es el calendario de reembolso del HBP para un retiro de 2025?
Un primer retiro en 2025 entra en el aplazamiento del Presupuesto 2024, así que el primer año de reembolso es 2030 y el último es 2044, suponiendo que reembolsa el mínimo cada año.
¿Puedo hacer en febrero el reembolso del HBP del año anterior?
Sí. Los aportes hechos en los primeros 60 días de un año pueden designarse como reembolso del año anterior en el Schedule 7 de ese año.
Fuentes
- What is the Home Buyers' Plan canada.ca
- How to repay the amounts withdrawn under the HBP canada.ca
- How to report HBP repayments on your return canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 RRSP, TFSA y FHSA: límites, fechas límite y multas
Para 2026, en las cuentas RRSP, TFSA y FHSA los límites son de $33,810 para la RRSP (límite en dólares), $7,000 al año para la TF…
Aviso de tasación de la CRA: cómo leer su NOA
El aviso de tasación de la CRA (Notice of Assessment o NOA) es el resumen de la Agencia de Ingresos de Canadá (CRA) sobre cómo ta…
Plan de Compradores de Vivienda o FHSA: cuál usar primero
Al elegir entre el Plan de Compradores de Vivienda o la FHSA, la diferencia principal es el reembolso: el HBP le permite tomar pr…
Impuesto por retiro de la RRSP: retención y lo que debe
El impuesto por retiro de la RRSP (plan de ahorro para la jubilación) funciona en dos etapas: su institución financiera retiene e…
Fecha límite RRSP 2027: último día para aportar para 2026
La fecha límite de la RRSP en 2027 para los aportes que quiera deducir en su declaración de 2026 es el lunes 1 de marzo de 2027.…