
RRSP 提取税:银行预扣了多少,您实际要缴多少
本指南译自英文。数字和日期与英文原文一致。 阅读英文原文
简短回答
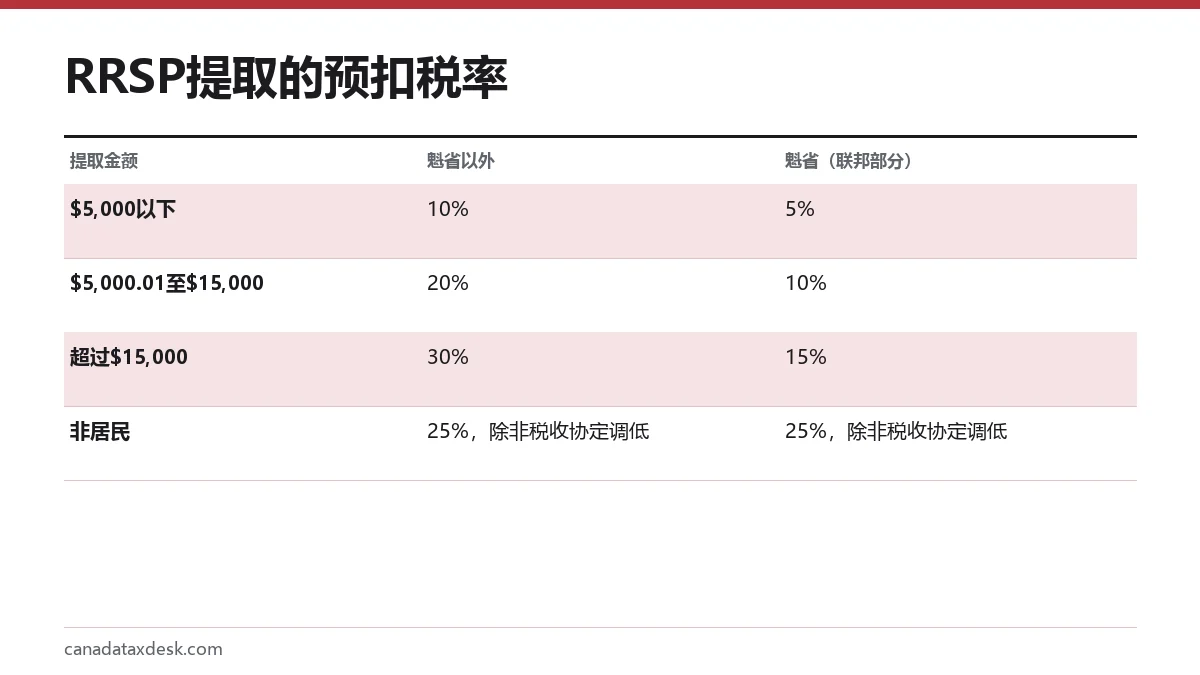
RRSP 提取税分两个阶段:金融机构先预扣,$5,000以下预扣10%,$5,000.01至$15,000预扣20%,超过$15,000预扣30%(魁省的联邦部分为5%、10%和15%);报税时,整笔提取额再计入第12900行的收入,按您的边际税率计税(CRA 规定)。
- 01魁省以外的预扣
- $5,000以下10%;超过$5,000至$15,000为20%;超过$15,000为30%
- 02魁省的联邦预扣
- 5%、10%或15%,另加魁省省级预扣
- 03提取额在哪里申报
- 第12900行,数据来自 T4RSP 表
- 04被预扣的税在哪里申报
- 第43700行,数据来自 T4RSP 表第30栏
- 05非居民预扣
- 25%,除非税收协定调低
RRSP 提取时会预扣多少税?
RRSP 提取时被预扣的税,取决于提取金额的大小和您住在哪里。对魁省以外的加拿大居民,CRA 的 RRSP 提取预扣税率是:$5,000以下部分10%,超过$5,000至$15,000的部分20%,超过$15,000的部分30%。发行机构会代您把这笔钱直接交给 CRA。
魁省居民的联邦预扣较低(同样的档次分别为5%、10%和15%),因为魁北克省税务局(Revenu Québec)还要求金融机构预扣省税。不是加拿大居民的人,预扣率为25%,除非税收协定规定了更低的税率。
所谓 RRSP 提取,指的是您从注册退休储蓄计划里取现的任何金额,只要它不是直接转入另一个注册计划。把钱从一个 RRSP 转到另一个 RRSP,或者转入注册退休收入基金(RRIF),属于转账,转的当时不征税。
预扣税就是最终的 RRSP 提取税吗?
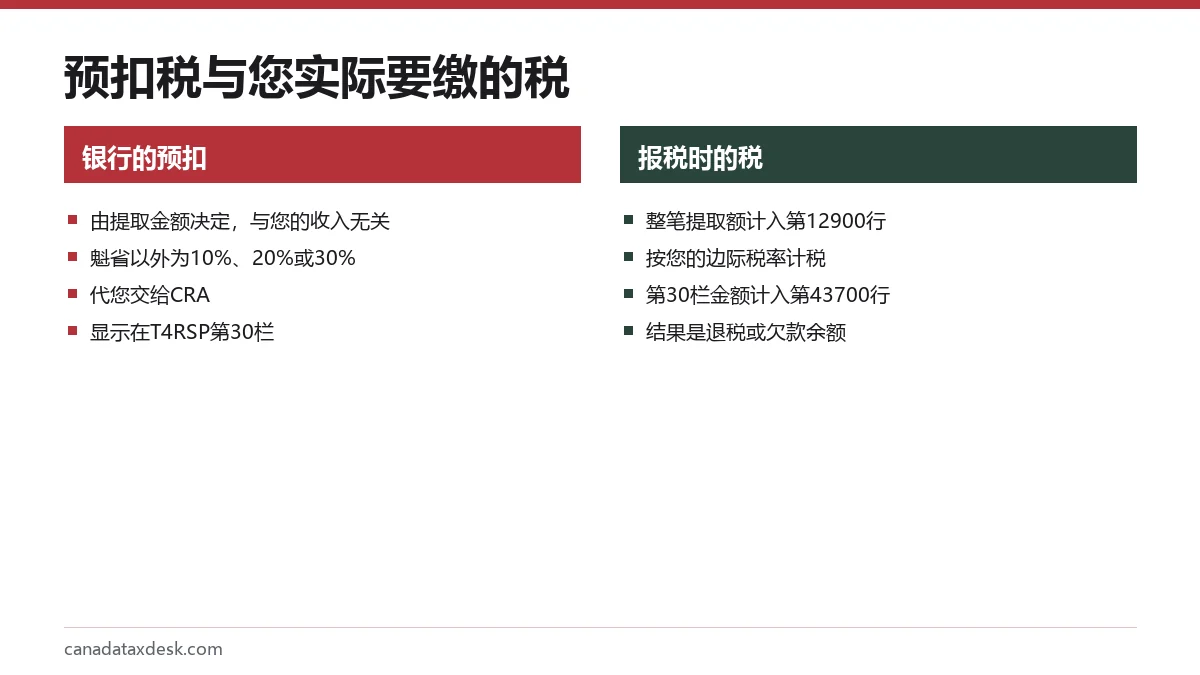
不是。RRSP 提取的预扣税只是预缴,不是最终账单。报税时,您要根据 T4RSP 表《RRSP 收入申报表》,把整笔提取额填在报税表第12900行;同时把该税表第30栏显示的税款,作为已扣税款填在第43700行(CRA,《从自己的 RRSP 提取》)。
然后 CRA 会按您的边际税率对这笔提取额计税,也就是适用于您收入最后那几块钱的联邦加省级合并税率。如果这个税率高于预扣率,差额您要补缴。如果低于预扣率,多预扣的部分会作为退税的一部分退回给您。CRA 自己也提醒:被预扣的金额可能不足以覆盖您最终要缴的税。
实例计算:一笔 RRSP 提取实际要付多少
以一位阿尔伯塔省居民为例,他2026年有$70,000就业收入,从 RRSP 里提取$20,000。银行预扣30%,也就是$6,000。报税时,他的应税收入变成$90,000。多出的这$20,000全部落在20.5%的联邦税级($58,523.01至$117,045)和10%的阿尔伯塔省税级($61,200.01至$154,259)之内,合并税率为30.5%。这些是 CRA 公布的2026年税级;适用于明年提取的2027年税级,截至2026年10月22日尚未公布,预计在2026年11月公布。
| 情形 | 在源头被预扣 | 报税时该笔提取的税 | 报税时的余额 |
|---|---|---|---|
| $70,000工资,提取一笔$20,000 | $6,000(30%) | $6,100(30.5%) | 欠$100 |
| $70,000工资,提取一笔$4,000 | $400(10%) | $1,220(30.5%) | 欠$820 |
| $120,000工资,提取一笔$20,000 | $6,000(30%) | $7,200(联邦26% + 阿尔伯塔省10%) | 欠$1,200 |
第二行说明了为什么把一笔提取拆成几小笔并不省税。每笔$4,000只按10%预扣,但报税时每一块钱仍然按30.5%计税,所以差额只是从银行那里挪到了4月而已。
为什么报税时可能还要补缴
除了边际税率高于预扣率之外,RRSP 提取还会推高您第23600行的净收入。净收入决定着按收入测算的各项款项,例如加拿大儿童福利金(CCB,俗称牛奶金)和 GST/HST 消费税退税,以及老年保障金(OAS)的回缴,所以一笔大额提取可能会在下一个福利年度减少这些金额。
- 被推入更高税级的提取额,所缴的税会高于30%这个最高预扣率:在大多数省份,联邦26%加上省税就已经超过它了。
- $5,000或以下的小额提取只预扣10%,这低于每一个省的最低联邦加省级合并税率。
- 如果您预计要补缴几百元以上,可以要求发行机构多预扣一些,或者把差额留出来,到4月30日再缴。
提取之后,我的 RRSP 供款额度会不会没了?
会。普通的 RRSP 提取不会把您当初存钱时用掉的供款额度还给您。您的 RRSP 扣除额度,是劳动收入的18%(以当年金额上限为顶,2026年为$33,810)加上未使用额度、减去养老金调整算出来的,取出去的钱不会加回来。完整算法见我们的RRSP 供款上限页面。
这是与 TFSA 最关键的区别:TFSA 的提取额会在次年1月1日加回到您的额度里,我们的TFSA 供款额度页面有说明。如果您提取之后想把钱再放回 RRSP,那就只能动用新的额度。
RRSP 提取规定:哪些提取是免税的?
有两项政府计划允许您从自己的 RRSP 里取钱,既不预扣税也不计入收入,前提是您按期归还。还有第三种情形,可以在不被预扣税的情况下取回超额供款。
| 提取类型 | 上限 | 表格 | 条件 |
|---|---|---|---|
| 购房者计划(HBP) | $60,000 | T1036 | 分15年归还 |
| 终身学习计划(LLP) | 每年$10,000,合计$20,000 | RC96 | 在一般为10年的期限内归还 |
| 未扣除供款 | 未申报扣除的金额 | 经 CRA 批准的 T3012A | 您从未申报扣除过的供款 |
按购房者计划提取、超过$60,000的部分,属于普通的应税提取。HBP 或 LLP 有哪一期没有还,那一年就要把该笔金额计入第12900行的收入。人们通常就是走 T3012A 这条路来处理RRSP 超额供款,这样取回超额部分时不必被预扣税。
配偶 RRSP 的提取与三年规则
如果您曾向配偶或同居伴侣 RRSP 供款,那么伴侣提取时,这笔收入可能改由您来纳税。如果供款人在提取当年或此前两年中的任何一年向任何配偶 RRSP 供过款,CRA 就会把该收入归属于供款人。年金受益人用 T2205 表《须计入收入的配偶或同居伴侣 RRSP、RRIF 或 SPP 款项》来计算如何分摊。
T4RSP 上的预扣税,始终由税表上写名字的那个人申报,通常就是年金受益人,即使其中一部分收入是由供款的配偶申报的。
从 RRSP 取钱之前的几个步骤
- 确认账户是否为锁定式。锁定式 RRSP 一般不能提取,所以先问发行机构。
- 判断是否适用 HBP 或 LLP。如果适用,在钱付出之前,就要向发行机构提交 T1036 表或 RC96 表。
- 按您的边际税率估算税款,再与您打算提取的金额所对应的预扣率作比较。
- 考虑时间安排。在低收入年份提取,例如休产育假或读书的那一年,适用的边际税率会更低。
- 保留发行机构次年初寄来的 T4RSP 表,把它申报在第12900行,并把第30栏填在第43700行。
想知道从 RRSP 取钱与从 TFSA 或 FHSA 取钱有什么不同,请看我们的RRSP、TFSA 与 FHSA 指南。
常见问题
从 RRSP 提取$10,000要交多少税?
在魁省以外,发行机构预扣20%,也就是$2,000。最终税款取决于您的边际税率:如果合并税率是30%,这$10,000的税就是$3,000,报税时您还要再补大约$1,000。
每次只取$5,000,可以避开预扣税吗?
您可以降低在源头被预扣的金额,因为每笔$5,000或以下的提取只按10%预扣。但税本身并没有变少:一年之内的所有提取会在第12900行合并计算,按您的边际税率计税。
RRSP 的预扣税能拿回来吗?
超出您实际应缴税款的那部分可以拿回来。T4RSP 第30栏的金额会计入第43700行,如果您的税款总额低于全部被预扣的金额,差额会退还给您。
提取之后什么时候能收到 T4RSP 表?
RRSP 发行机构会在提取所在年度结束后寄出 T4RSP,赶在您报税之前。发行机构提交之后,一般也能在 CRA 个人账户里看到。
退休之后从 RRSP 提取,税率会更低吗?
适用的是您提取那一年的边际税率。如果退休后收入较低,那个税率通常也更低,这正是人们推迟从 RRSP 提取的主要原因。
怎样从 RRSP 取钱而不用交税?
只有少数几种方式在取钱时不用交税:购房者计划(Home Buyers' Plan)或终身学习计划(Lifelong Learning Plan)的提款,但之后必须还款;用 T3012A 表退还从未扣除过的供款;或者直接转入另一个 RRSP、RRIF,或在 FHSA 额度之内转入 FHSA。普通提取一定会计入您的收入,您能控制的只是税率,也就是选在收入较低的年份提取。
RRSP 取钱有年龄限制或罚款吗?
没有单独的罚款,也没有最低年龄:只要计划不是锁定型(locked-in),任何年龄都可以取钱,只需就取出的金额缴所得税。在您年满71岁的那一年,必须把 RRSP 取出、转入 RRIF,或用来购买年金;直接转入 RRIF 或用于购买年金的金额不会被预扣税。
从魁省的 RRSP 提取,会有两笔预扣金额吗?
会。魁省居民会看到5%、10%或15%的联邦预扣,另外还有金融机构单独扣下的魁省省级预扣。
来源
- Tax rates on withdrawals canada.ca
- Withdrawing from your own RRSPs canada.ca
- Withdrawing from spousal or common-law partner RRSPs canada.ca
- Lifelong Learning Plan withdrawals canada.ca
- Tax rates and income brackets for individuals, current year canada.ca
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 RRSP、TFSA、FHSA区别:额度、截止日期与罚款
RRSP、TFSA、FHSA区别体现在额度和税务待遇上:2026年,RRSP 的额度上限为$33,810,TFSA 年度额度为$7,000,FHSA 年度额度为$8,000(CRA)。RRSP 和 FHSA 的供款可以扣除,TFSA 的供款不能。RRSP 提…
购房者计划(HBP):从 RRSP 提$60,000买首套房
购房者计划(HBP)允许首次购房者从自己的 RRSP 中提取最多$60,000,用于在加拿大购买或建造合格住房,提取时不预扣税,条件是这笔钱要在15年内还回去(CRA)。对于2022年至2028年之间作出的首次提取,还款从提取年份之后的第五年开始。
加拿大税率计算器:估算2026年税款与退税
这个加拿大税率计算器按您的应税收入,用加拿大税务局(CRA)2026年的税级(联邦14%至33%)和各项个人免税额,估算2026年的联邦税和省税。再把 T4 表上已经预扣的税款加进去,它就能估算出您在2027年4月30日之前提交的那份报税表上,能拿到多少退税…
TFSA供款上限:2026年$7,000,2027年待公布
TFSA 供款上限2026年为$7,000,与2024年和2025年相同。截至2026年10月,2027年的上限还没有公布;CRA 通常在11月确认按通胀指数调整后的新数字。自2009年起就符合条件、而且从未供款的人,2026年的 TFSA 累计额度为$10…
RRSP供款上限2026:$33,810与个人额度
2026年的 RRSP 供款上限是您2025年劳动收入的18%,最高$33,810,再加上往年未使用的额度,减去您的养老金调整(CRA 规则)。2027年的金额上限已经定为$35,390。您的准确数字就是评税通知书上印的那个 RRSP 扣除额度,在 CRA…
RRSP超额供款罚款:$2,000缓冲与T1-OVP表
RRSP 超额供款只有在您的未扣除供款高出 RRSP 扣除额度$2,000以上时才会被罚。超出缓冲额的部分按每月1%征税,在 T1-OVP 表上申报,并须在年终后90天内提交和缴清(CRA 规定)。用 T3012A 表把超额部分取出来,这项税就不再继续计算。