
主题
RRSP、TFSA、FHSA区别:三种注册账户在税务上的比较
RRSP、TFSA、FHSA区别体现在额度和税务待遇上:2026年,RRSP 的额度上限为$33,810,TFSA 年度额度为$7,000,FHSA 年度额度为$8,000(CRA)。RRSP 和 FHSA 的供款可以扣除,TFSA 的供款不能。RRSP 提款要缴税,而 TFSA 提款以及为购买第一套住房作出的符合条件的 FHSA 提取免税。三者对超额金额都按每月1%征税。
本主题共11篇指南 更新于 2026年10月22日
本指南译自英文。数字和日期与英文原文一致。 阅读英文原文
- FHSA 供款上限:每年$8,000,终身$40,000根据 CRA 的规定,FHSA 供款上限是每年$8,000的参与额度,终身$40,000。未使用的额度最多可有$8,000结转到下一年,因此单一年度内最多能存入$16,000。只有在您开设第一个首次购房储蓄账户(FHSA)之后,额度才开始累积。
- FHSA 规则:资格、额度与提取FHSA 的主要规则:您必须是加拿大居民、年满18岁且不超过71岁,并且属于首次购房者,才能开设 FHSA。每年可以供款$8,000,终身上限$40,000,而且这笔钱可以抵扣收入。为购买首套住房而作的合格提取免税,账户必须在开户后15年内关闭(CRA)。
- HBP 和 FHSA 区别:首套房该用哪一个在 HBP 和 FHSA 区别中,最主要的一点是要不要还款:HBP 让您从自己的 RRSP 借出最多$60,000,并在15年内还清,而 FHSA 的合格提取免税,而且永远不用偿还。CRA 允许符合条件的首次购房者为同一套住房同时使用两者。
- RRSP 截止日期2027:2026年度最后供款日想在2026年度报税表上扣除的供款,RRSP 截止日期2027年是3月1日(星期一)。这是按 CRA 的60天规则算出的2027年第60天;CRA 通常在1月于重要日期页面上加以确认。2027年3月2日或之后作出的供款,则算入2027纳税年度。
- RRSP供款上限2026:$33,810与个人额度2026年的 RRSP 供款上限是您2025年劳动收入的18%,最高$33,810,再加上往年未使用的额度,减去您的养老金调整(CRA 规则)。2027年的金额上限已经定为$35,390。您的准确数字就是评税通知书上印的那个 RRSP 扣除额度,在 CRA 个人账户里也能看到。
- RRSP提取税:预扣税率与实际要缴多少RRSP 提取税分两个阶段:金融机构先预扣,$5,000以下预扣10%,$5,000.01至$15,000预扣20%,超过$15,000预扣30%(魁省的联邦部分为5%、10%和15%);报税时,整笔提取额再计入第12900行的收入,按您的边际税率计税(CRA 规定)。
- RRSP超额供款罚款:$2,000缓冲与T1-OVP表RRSP 超额供款只有在您的未扣除供款高出 RRSP 扣除额度$2,000以上时才会被罚。超出缓冲额的部分按每月1%征税,在 T1-OVP 表上申报,并须在年终后90天内提交和缴清(CRA 规定)。用 T3012A 表把超额部分取出来,这项税就不再继续计算。
- TFSA供款上限:2026年$7,000,2027年待公布TFSA 供款上限2026年为$7,000,与2024年和2025年相同。截至2026年10月,2027年的上限还没有公布;CRA 通常在11月确认按通胀指数调整后的新数字。自2009年起就符合条件、而且从未供款的人,2026年的 TFSA 累计额度为$109,000。
- TFSA超额供款罚款:怎么补救和申请免除TFSA 超额供款罚款是一项税,按您 TFSA 每个月内的最高超额金额的1%征收,只要超额部分还留在账户里就一直收(CRA 规定)。发现后请立刻把超额部分取出来,然后在次年6月30日前提交 RC243 表连同附表 A。如果超额是由一个合理的失误造成的,您可以书面请求 CRA 免除这项税。
- 购房者计划还款:新的5年延期规则详解对于2022年1月1日至2028年12月31日之间作出首次提取的人,购房者计划还款从提取年份之后的第五年开始,因此2026年的提取以2031年为首个还款年度(CRA)。此后您有15年时间还清,每年的最低还款额是余额除以剩余年数。
- 购房者计划(HBP):从 RRSP 提$60,000买首套房购房者计划(HBP)允许首次购房者从自己的 RRSP 中提取最多$60,000,用于在加拿大购买或建造合格住房,提取时不预扣税,条件是这笔钱要在15年内还回去(CRA)。对于2022年至2028年之间作出的首次提取,还款从提取年份之后的第五年开始。
RRSP、TFSA 和 FHSA 在税务上有什么区别?
RRSP、TFSA 和 FHSA 的主要区别在于税收优惠出现的时间。注册退休储蓄计划(RRSP)现在就给您一笔扣除,等您把钱取出来时再征税。免税储蓄账户(TFSA)不提供扣除,但增值和提款都免税。首次购房储蓄账户(FHSA)把两者结合起来:供款可以扣除,而为购买第一套住房作出的合格提取不征税。
这三种账户都在加拿大税务局(CRA)登记,CRA 根据税表和金融机构提交的记录跟踪您的额度。只要资金留在账户里,其中赚取的投资收益都不必在报税表上申报。
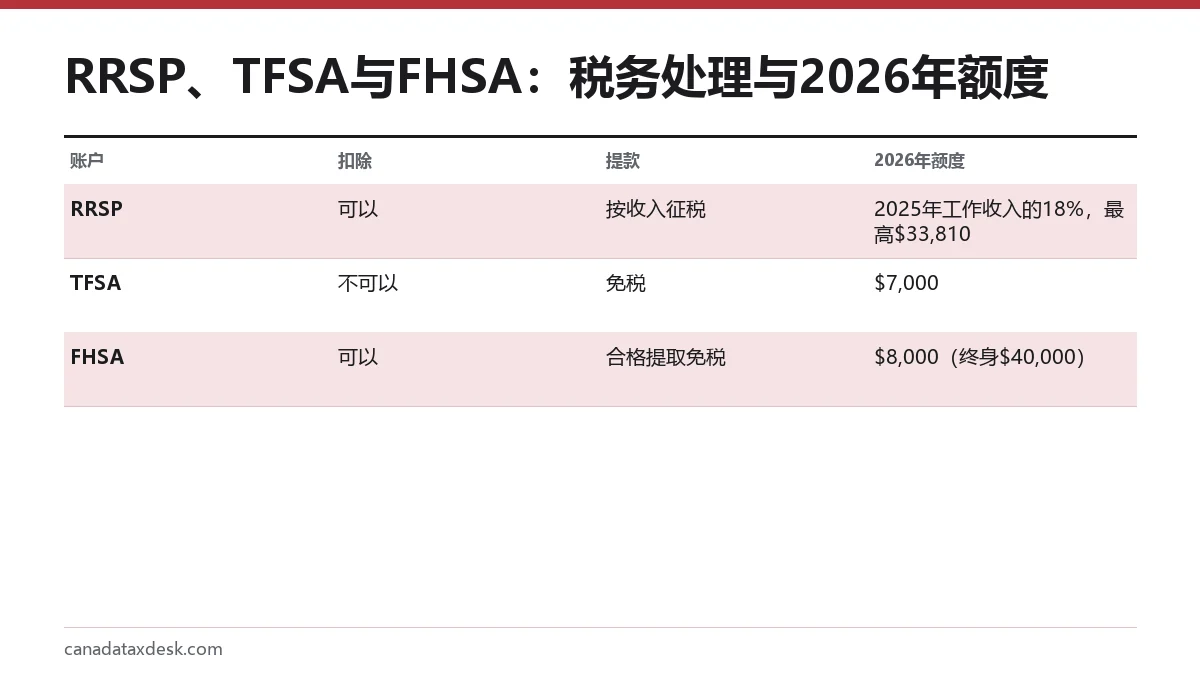
| 项目 | RRSP | TFSA | FHSA |
|---|---|---|---|
| 供款可以扣除吗? | 可以,第20800行 | 不可以 | 可以,在附表15上申报 |
| 提款要缴税吗? | 要,计入收入 | 不用 | 合格提取不用;否则要缴税 |
| 2026年新增额度 | 2025年工作收入的18%,最高$33,810 | 年满18岁的加拿大居民一律$7,000 | $8,000 |
| 终身上限 | 无 | 无(额度持续累积) | $40,000 |
| 提款后额度会恢复吗? | 不会(HBP 还款除外) | 会,在下一年1月1日恢复 | 不会 |
| 年龄限制 | 可向自己的计划供款至年满71岁当年的12月31日 | 满18岁之后没有上限 | 最迟在年满71岁的当年开户 |
2026年三种账户的额度并排比较是多少?
根据 CRA 公布的额度,2026年的上限分别是 RRSP $33,810、TFSA $7,000、FHSA $8,000。这些是上限,不是您个人的额度:您在每个账户里实际有多少空间,取决于收入、年龄、以往供款以及开户时间。
| 年度 | RRSP 额度上限 | TFSA 年度额度 | FHSA 年度额度 |
|---|---|---|---|
| 2024 | $31,560 | $7,000 | $8,000 |
| 2025 | $32,490 | $7,000 | $8,000 |
| 2026 | $33,810 | $7,000 | $8,000 |
| 2027 | $35,390 | 尚未公布(通常在11月) | $8,000 |
2027年的 RRSP 数字已经确定为$35,390,但截至2026年10月22日,2027年的 TFSA 额度尚未公布。预计 CRA 会在2026年11月公布,同时公布税级和基本个人免税额等其他按通胀调整的2027年数字。逐年的完整历史见我们的TFSA 供款上限页面,您 RRSP 数字背后的计算方法见RRSP 供款上限页面。
用大白话说 CRA 的 RRSP 供款上限
您2026年的 RRSP 扣除额度,是2025年工作收入的18%与$33,810中较低的那个数,加上结转的未使用额度,再减去单位养老金计划带来的养老金调整额。要拿到$33,810的全额新增额度,2025年的工作收入需要达到约$187,834。
从未供款过的人有多少 TFSA 额度
在2009年已满18岁、当时是加拿大居民、并且从未供款过的人,2026年有$109,000的 TFSA 额度。这是2009年到2026年每一年额度的总和。如果您在2009年之后才满18岁、之后才来加拿大,或者已经供过款,您自己的数字就会低一些。
我在哪里查自己的供款额度?
您的 RRSP 扣除额度和 FHSA 参与额度印在最近一份评税通知书上,三种账户的额度也都能在 CRA 个人账户(My Account)中看到。个人账户里的 TFSA 数字是截至1月1日的额度,不包含您今年以来的供款或提款。CRA 自己也说明,CRA 个人账户里的 TFSA 信息每年只在春季更新一次,并请您用自己的财务记录来计算可用额度。
- 登录 CRA 个人账户,打开 RRSP、TFSA 和 FHSA 各个栏目。
- RRSP 方面,把扣除额度与最近一份评税通知书上的 RRSP 扣除额度明细核对一下。
- TFSA 方面,打开交易汇总,看看发行方申报了哪些内容。金融机构要在2月底之前申报上一年的交易,因此近期的交易可能还没有显示。
- 自己减去1月1日以来作出的供款。RC343表《工作表:TFSA 供款额度》会带您一步步算出 TFSA 的数字。
- 或者登录后使用 CRA 的 TFSA 供款额度计算器(在 View TFSA details 下的 Contribution room 中),把 CRA 尚未收到的交易输进去。
- FHSA 方面,查看开户后一年的评税通知书上显示的参与额度。
每个账户的截止日期是什么时候?
只有 RRSP 有年度结束之后的截止日期。在2027年前60天内、也就是截至2027年3月1日作出的供款,可以在2026年度的报税表上扣除。这个日期是按第60天推算出来的;CRA 通常在1月加以确认。完整说明见我们的RRSP 2027年供款截止日期页面。
- RRSP:12月31日之后60天内的供款可用于上一年度的扣除;您自己的计划在您年满71岁当年的12月31日之后必须停止接受供款。
- TFSA:没有截止日期。额度只是不断累积,并可无限期结转。
- FHSA:供款必须在1月1日至12月31日之间作出,才能算入当年。没有60天的窗口期。
- 报税表:大多数人提交2026年度报税表的期限是2027年4月30日(如果您或配偶是自雇人士,则为2027年6月15日,但欠缴税款仍须在4月30日前缴清)。
供款超额了会怎样?
每种账户都对超额金额按每月1%征税,但细节不同。RRSP 在开始征税前有$2,000的终身缓冲额;TFSA 和 FHSA 没有缓冲额。三种情况下最快的解决办法都是把超额部分取出来,因为超额留在账户里的每一个月都要计税。
| 账户 | 税款 | 须提交的申报表 | 提交期限 |
|---|---|---|---|
| RRSP | 超出$2,000的部分每月1% | T1-OVP表 | 年度结束后90天内 |
| TFSA | 按当月最高超额部分每月1% | RC243表及附表A(RC243-SCH-A) | 次年6月30日 |
| FHSA | 按当月最高超额部分每月1% | RC728表及附表A(RC728-SCH-A) | 次年6月30日 |
分步解决办法和减免申请,在我们的TFSA 超额供款罚款和RRSP 超额供款页面有说明。FHSA 的超额金额可以用 RC727表以指定提取或转账的方式免税取出,而且到1月1日新额度到账时,超额也会随之缩小。至于 RRSP,如果超额是由合理的失误造成的,而且您正在采取合理措施清除超额,CRA 可以免除或取消1%的税;需要用 RC2503表书面申请。
RRSP 还是 TFSA:应该先用哪一个?
RRSP 和 TFSA 之间怎么选,主要看您现在的税率与提款时预计的税率相比谁更高。如果今天的税率高于退休后的税率,RRSP 更有利。如果现在税率低,或者退休前可能需要动用这笔钱,TFSA 更有利。
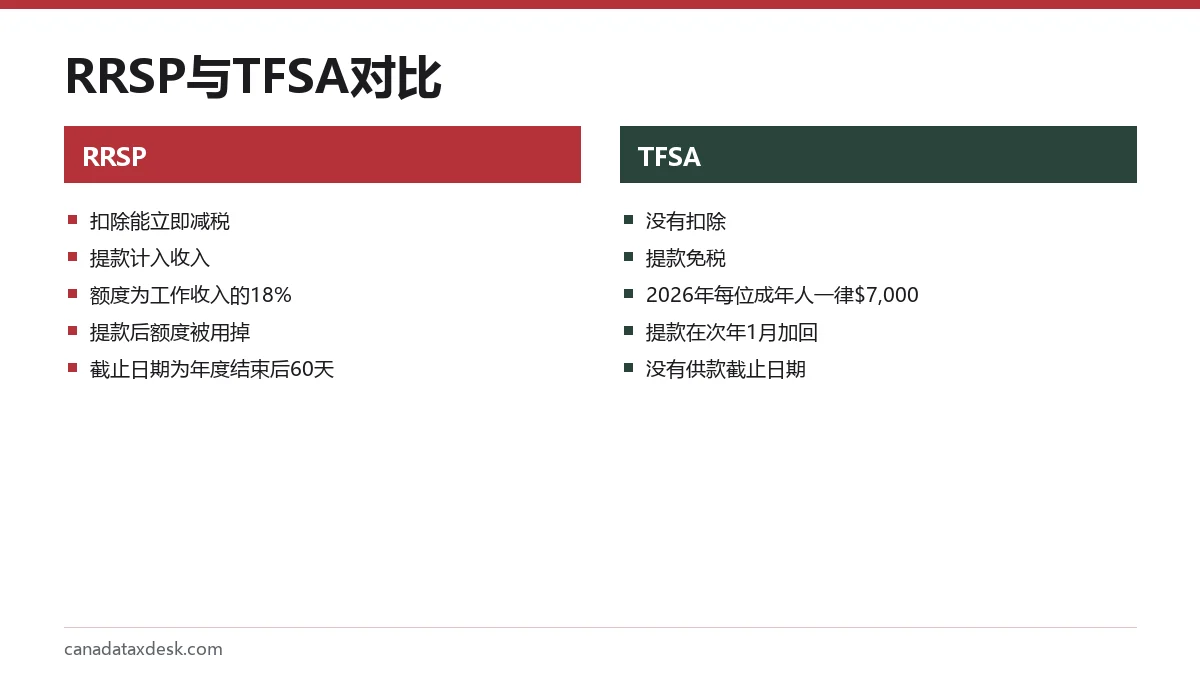
通常有两点很实际的考虑能决定选择。RRSP 提款要计入净收入,日后可能减少与收入挂钩的福利和抵免;TFSA 提款不会。另外,RRSP 提款会永久用掉那部分额度,而 TFSA 提款会在次年1月加回来。我们的RRSP 提款税页面列出了提前提款的预扣税率。
买第一套住房时这几个账户怎么配合使用?
首次购房者可以为同一套住房同时使用 FHSA 合格提取和从 RRSP 作出的购房者计划(HBP)提取,只要在每次提取时都满足各自的条件(CRA,《什么是购房者计划》)。HBP 的上限是每人$60,000,FHSA 的终身额度是$40,000再加上增值部分。
- FHSA:合格提取永远不需要还回去。具体条件和 RC725表见我们的FHSA 规则指南。
- HBP:从 RRSP 借出的钱必须在15年内还清。2026年至2028年之间的提取,还款从首次提取之后的第五年开始。HBP 的上限和还款规则载于 CRA 的购房者计划页面。
- TFSA:任何金额都可以免税提取,用途不限,包括用作首付,而且额度在次年恢复。
- 购房者金额:这是另外一项非退还性抵免,最高$10,000,填在第31270行,2026年在联邦层面最多值$1,400。
如果一对伴侣双方都符合条件,合计上限相当可观:两个 FHSA 共$80,000,再加上两次 HBP 提取最多$120,000,这还没算上 TFSA 的储蓄。我们的购房者计划与 FHSA 对比说明了应该先往哪个账户存钱。
常见问题
RRSP、TFSA 和 FHSA 可以同时拥有吗?
可以。没有规定禁止同时持有这三种账户,而且每一种都有自己独立的额度。许多首次购房者为了拿到扣除而向 FHSA 供款,同时保留 TFSA 作为灵活的储蓄。
每个人的 TFSA 额度都一样吗?
不一样。年度额度对所有人相同(2026年为$7,000),但总额度取决于您满18岁或成为居民的年份、供了多少款以及取出了多少。只有在您满18岁、成为居民并持有有效社会保险号之后,额度才开始累积。
2027年 TFSA 额度什么时候公布?
截至2026年10月22日,CRA 还没有公布2027年的 TFSA 年度额度;2026年的额度是$7,000。2027年的数字属于 CRA 每年的通胀指数调整,预计在2026年11月公布。2027年的 RRSP 额度已经确定为$35,390,FHSA 的年度额度是$8,000。
我的 RRSP 额度取决于收入吗?
是的。每年新增的 RRSP 额度是上一年工作收入的18%,以当年的额度上限为顶,并要减去养老金调整额。没有工作收入就没有新增的 RRSP 额度,不过往年未使用的额度会结转。
1月作出的 FHSA 供款能算到去年吗?
不能。与 RRSP 不同,FHSA 没有60天规则。2027年1月作出的供款算入2027年的参与额度,可以在2027年度或以后年度的报税表上扣除。
收入低于$50,000该用哪个账户?
收入较低时,RRSP 扣除节省的税较少,因此很多人偏向 TFSA;如果打算购买第一套住房,则偏向 FHSA,因为 FHSA 既给扣除又能免税提取。正确的选择取决于您预计的未来收入;本页只是一般性信息,不构成个人建议。