
RRSP 超额供款:每月1%罚税、$2,000缓冲额以及怎样补救
本指南译自英文。数字和日期与英文原文一致。 阅读英文原文
简短回答
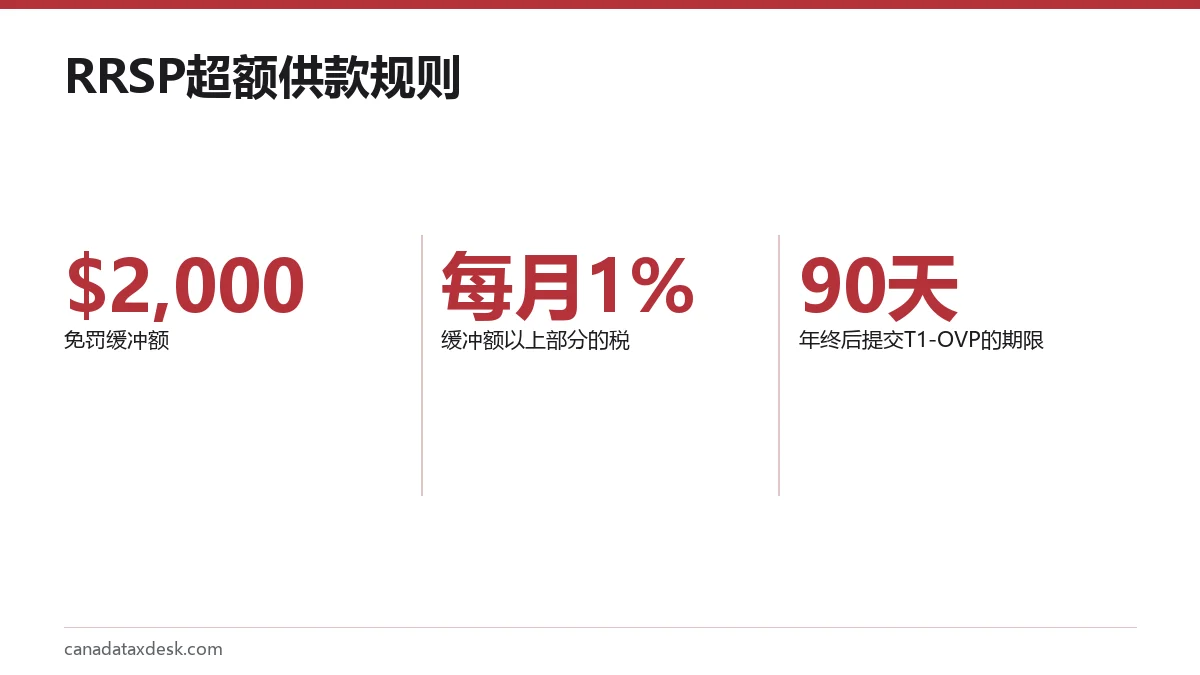
RRSP 超额供款只有在您的未扣除供款高出 RRSP 扣除额度$2,000以上时才会被罚。超出缓冲额的部分按每月1%征税,在 T1-OVP 表上申报,并须在年终后90天内提交和缴清(CRA 规定)。用 T3012A 表把超额部分取出来,这项税就不再继续计算。
- 01免罚缓冲额
- $2,000(前一年年满18岁及以上者可用)
- 02缓冲额以上部分的税
- 每月1%
- 03申报这项税的表格
- T1-OVP
- 042026年超额部分的 T1-OVP 期限
- 2027年3月31日(年终后90天)
- 05减免申请表
- RC2503
RRSP 超额供款罚款是怎么算的
RRSP 超额供款罚款是一项税,对您未扣除供款中高出 RRSP 扣除额度$2,000以上的那部分,按每月1%征收。只要超额部分在月末还存在,当月就要收一次。它不是一次性罚款,所以一个错误放着不管一年,代价就是12%。
未扣除供款是您已经放进 RRSP、但还没有申报扣除的金额。您的扣除额度就是评税通知书上印的那个额度。CRA 每个月对比这两个数,只有高出$2,000的那部分才征税。
实例计算
- Leila 2026年的 RRSP 扣除额度是$16,400。2026年4月,她看错了评税通知书,供款了$22,000。
- 她的未扣除供款超出额度$5,600。头$2,000由缓冲额覆盖,剩下$3,600要征税。
- 税额是$3,600的1%,即从4月到12月每个月$36:共9个月,2026年合计$324。
- 如果她改在6月把$3,600取出来,就只有4月和5月要征税,合计$72。
有一个很窄的例外:如果您在供款的当月月底之前就把超额部分取出来,当月不征税。但如果是通过购房计划(Home Buyers' Plan)或终身学习计划(Lifelong Learning Plan)的提款把超额部分取出来,并不能止住这项税:CRA 提醒,通过这两个计划取出的超额金额仍可能被征税。
$2,000的 RRSP 缓冲额是什么?
$2,000缓冲额是一个垫子,让您最多超出 RRSP 扣除额度$2,000而不必缴那1%的税。只有在前一年中任何时候已满18岁的人才有这个缓冲额。它是终身一次的垫子,不是每年额外多出$2,000。
缓冲额之内的钱,在您挣到新额度之前同样不能扣除。对于劳动收入稳定的人来说,有意用掉这个垫子是说得通的,因为多出的这$2,000在免税环境中增值,并且在以后年度变成可扣除的。我们的RRSP 供款上限页面讲了新额度是怎么算的。
RRSP 超额供款:先做什么
先止住按月计算的税,再把已经累积的部分申报出来。顺序很重要,因为您每多等一个月末,就多加一次1%。
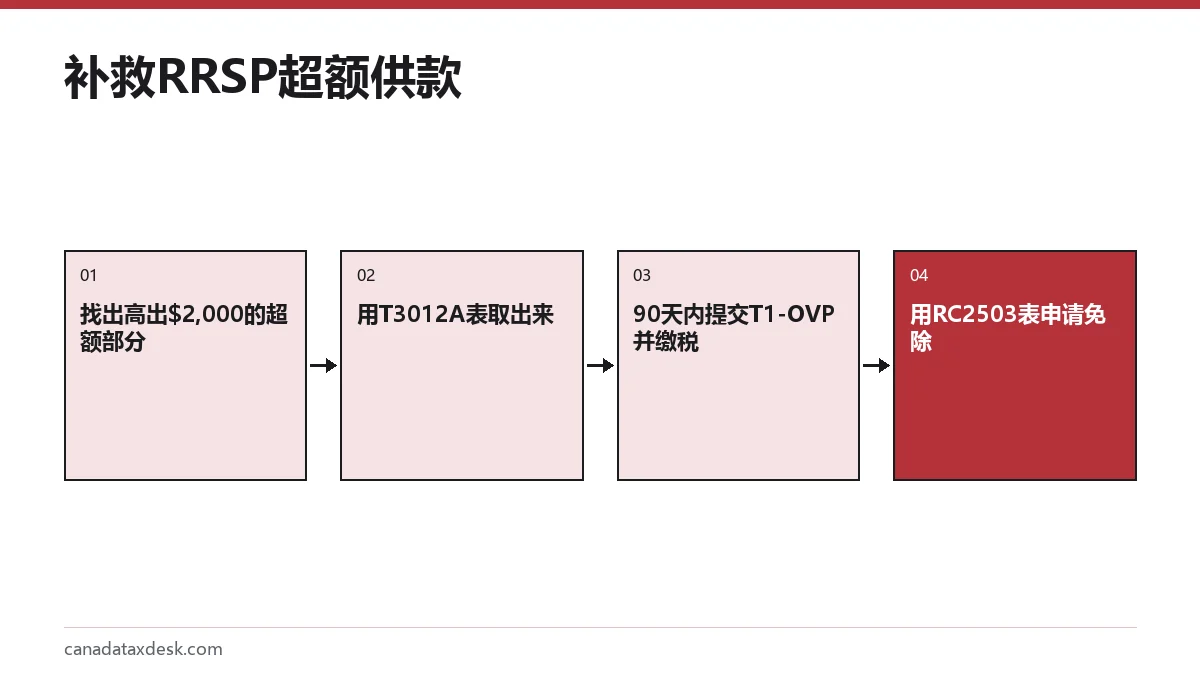
- 确认您的额度。查看最近一份评税通知书、重新评税通知书或 T1028 表上的 RRSP 扣除额度,或者在 CRA 个人账户里查。减去此后已经供款、但还没有申报的金额。
- 算出超额部分。未扣除供款减去您的扣除额度,再减去$2,000。
- 用 T3012A 表把超额部分取出来,这样不会被预扣税(见下文)。
- 提交 T1-OVP 表,并在年终后90天内缴清应缴税款。
- 如果这是无心之失,可以用 RC2503 表请求 CRA 免除这项税。
用 T3012A 表取出 RRSP 超额供款
取出 RRSP 超额供款最干净的办法是用 T3012A 表,即《未使用 RRSP、PRPP 或 SPP 供款退还的免扣税申请》。您把表格寄给 CRA,CRA 批准金额,然后您把批准后的表格交给 RRSP 的发行机构。发行机构就会把超额部分付给您,而不预扣税款。
这笔提取仍然会体现在一份 T4RSP 表上并计入收入,但您可以在报税表第23200行申报一笔对冲的扣除,所以净税务影响为零。请把批准后的 T3012A 和该税表附上或留存副本。
T3012A 表怎么填、寄到哪里:分步说明
- 填写第1部分和第2部分。第1部分计算当年供款中有多少您还没有扣除;请附上供款证明。每个要取钱的计划各用一份表格。
- 把四份副本寄到您的税务中心,也就是评税通知书上写明的那个(表格上列有 Jonquière、Sudbury 和 Winnipeg 三地养老金处理组 Pension Workflow Team 的地址)。不要和报税表一起寄。
- 等 CRA 批准。CRA 会在第3部分填上发行机构可以不预扣税直接支付的金额,并把三份副本退回给您。
- 填写第4部分,把这三份副本都寄给 RRSP 发行机构,发行机构付款后填写第5部分,并退回两份副本给您。
- 报税时申报。把 T4RSP 表上的金额填在第12900行,并在第23200行申报同样金额的扣除。
如果您没用表格就已经把钱取了
如果您在 T3012A 获批之前就把钱取出来了,发行机构会预扣税款。您仍然可以通过填写 T746 表《未使用 RRSP、PRPP 和 SPP 供款退还的扣除额计算》来申报这笔扣除。被预扣的税在报税时会计入,所以它会作为退税或余额的一部分回到您手上。
时间和条件
- 这些未扣除供款必须从来没有在任何年度被申报扣除过。
- 退款必须在您供款的当年、次年,或者您收到供款年度(或其后一年)评税通知书的那一年收到。
- CRA 必须认可以下其中一点:您原本预计会把供款全额扣除,或者您供款时并不是打算取出来再扣除。
我需要提交 T1-OVP 表吗?
凡是您需要缴那1%的税的年度,都要提交 RRSP 超额供款的表格,即 T1-OVP 表《RRSP、PRPP 和 SPP 超额供款个人报税表》。它是与 T1 报税表分开的一份申报,期限是超额部分存在的那一年年终后90天内。2026年的超额部分,期限就是2027年3月31日。
还有一个更短的版本,即简化申报表 T1-OVP-S。CRA 规定,1995年2月27日之后才供款、并且没有向团体 RRSP 作过强制性供款的人可以使用它。请用超额部分所属年度的版本:2026年10月 canada.ca 上最新的是2025年版,2026年的超额部分要用2026年版申报,期限是2027年3月31日。
错过 T1-OVP 期限,会加收逾期申报罚款:欠款余额的5%,再加每满一个月1%,最多十二个月,并从次年第91天起按日复利计息。这与逾期提交所得税报税表的罚款比率相同,我们的逾期申报罚款页面有说明。
| 超额部分所属年度 | 提交 T1-OVP 并缴清的期限 |
|---|---|
| 2025 | 2026年3月31日 |
| 2026 | 2027年3月31日 |
| 2027 | 2028年3月30日(2028年是闰年) |
请求 CRA 免除 RRSP 超额供款罚款
如果您能说明超额是由一个合理的失误造成的,并且您正在采取合理步骤把它清除,CRA 可以免除或取消这1%的税。申请用 RC2503 表《第 X.1 部分税款免除或取消申请》,连同支持文件寄到评税通知书上写明的税务中心。
- 说明失误是怎么发生的,例如有一笔您原本不知道的养老金调整,或者一笔转账被算了两次。
- 附上您何时供款、何时取出超额部分的证明。文件必须显示确切的月份;这项申请不接受正式的 RRSP 供款收据或 T4RSP 表作为证明。
- 说明您一发现就迅速采取了行动,最好是马上用 T3012A 把钱取了出来。
T1-OVP 的逾期申报罚款和利息是另一回事。那部分的减免,要通过纳税人减免计划、用RC4288 表申请。
我可以干脆把超额部分留在 RRSP 里吗?
可以,但那1%的按月税会一直算下去,直到新的扣除额度把超额部分吸收掉。新额度在1月1日到账,依据的是上一年的劳动收入。如果 Leila 在2026年挣的钱足以为2027年产生约$15,000的额度,她那$3,600的超额部分会在2027年1月1日消失,但2026年的税她还是要缴。
只有在超额金额不大、并且新额度确定会来的情况下,留着才行得通。快退休的人、正在休假的人,或者养老金调整很大的人,应该选择取出来。如果您要同时理清几个账户,TFSA 超额供款罚款的逻辑与这1%类似,但没有$2,000的缓冲额;我们的RRSP、TFSA 与 FHSA 指南对三者做了比较。
分步说明
确认您的扣除额度
查看评税通知书或 CRA 个人账户,并减去还没有申报的供款。
算出超额部分
从未扣除供款中减去您的扣除额度和$2,000缓冲额。
用 T3012A 表取出
让 CRA 批准 T3012A,交给发行机构,把超额部分取出来而不被预扣税。
提交 T1-OVP 表
在年终后90天内申报并缴清每月1%的税。
如属失误可申请免除
把 RC2503 表连同支持文件寄到您的税务中心。
常见问题
RRSP 供款超额的罚款是多少?
是高出 RRSP 扣除额度$2,000以上部分的每月1%。超出缓冲额$5,000的话,每个月$50,直到这笔超额被取出或被新额度吸收为止。
CRA 会通知您 RRSP 超额供款了吗?
CRA 在把您的供款收据与扣除额度核对上之后,可能会发一封信,但这可能要等好几个月。在年终后90天内自行提交 T1-OVP 表,是您自己的责任。
超额供款可以留到以后年度再扣除吗?
可以。未扣除的供款通过附表7结转,在以后任何一个您有足够新 RRSP 扣除额度的年度都可以扣除。
向配偶 RRSP 的供款会算进我的超额供款吗?
会。向配偶或同居伴侣 RRSP 的供款使用的是供款人的扣除额度,所以算进供款人的超额部分,而不是配偶的。
$2,000的缓冲额是每年都有吗?
不是。它是一个$2,000的累计超额垫子,只有一次,不是每年新给$2,000。
T3012A 表寄到哪里?
把四份副本寄到评税通知书上写明的税务中心,不是寄给银行,也不要和报税表一起寄。CRA 批准金额后退回三份副本,您再把它们寄给 RRSP 发行机构,对方就会不预扣税把超额部分付给您。
来源
- What happens if you go over your RRSP deduction limit canada.ca
- Withdrawing unused contributions canada.ca
- RRSPs and related plans canada.ca
- Form RC4288, Request for Taxpayer Relief canada.ca
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 RRSP、TFSA、FHSA区别:额度、截止日期与罚款
RRSP、TFSA、FHSA区别体现在额度和税务待遇上:2026年,RRSP 的额度上限为$33,810,TFSA 年度额度为$7,000,FHSA 年度额度为$8,000(CRA)。RRSP 和 FHSA 的供款可以扣除,TFSA 的供款不能。RRSP 提…
RRSP提取税:预扣税率与实际要缴多少
RRSP 提取税分两个阶段:金融机构先预扣,$5,000以下预扣10%,$5,000.01至$15,000预扣20%,超过$15,000预扣30%(魁省的联邦部分为5%、10%和15%);报税时,整笔提取额再计入第12900行的收入,按您的边际税率计税(CR…
RC4288纳税人减免申请:取消CRA罚款和利息
RC4288纳税人减免申请是请求加拿大税务局(CRA)取消或免除罚款和利息,而不是税款本身。CRA 会考虑非常情况,例如重病、经济困难,以及 CRA 自身的错误或延误。申请可以追溯到过去10个日历年,可以在 CRA 个人账户(My Account)中在线提交…
TFSA超额供款罚款:怎么补救和申请免除
TFSA 超额供款罚款是一项税,按您 TFSA 每个月内的最高超额金额的1%征收,只要超额部分还留在账户里就一直收(CRA 规定)。发现后请立刻把超额部分取出来,然后在次年6月30日前提交 RC243 表连同附表 A。如果超额是由一个合理的失误造成的,您可以…