
FHSA 规则详解:谁符合条件、能存多少钱,以及如何提取
本指南译自英文。数字和日期与英文原文一致。 阅读英文原文
简短回答
FHSA 的主要规则:您必须是加拿大居民、年满18岁且不超过71岁,并且属于首次购房者,才能开设 FHSA。每年可以供款$8,000,终身上限$40,000,而且这笔钱可以抵扣收入。为购买首套住房而作的合格提取免税,账户必须在开户后15年内关闭(CRA)。
- 01年度参与额度
- $8,000(结转上限$8,000)
- 02终身上限
- $40,000
- 03最长参与期
- 在满15周年那一年、年满71岁那一年,或第一次合格提取之后那一年中最早的一年的12月31日结束
- 04合格提取表格
- RC725表
- 05超额税
- 按当月最高超额部分每月1%
FHSA 是什么?
首次购房储蓄账户(FHSA,法语称 CELIAPP,即 compte d'épargne libre d'impôt pour l'achat d'une première propriété)是一种为首套住房存钱的注册账户。按照《所得税法》设定、由加拿大税务局(CRA)执行的 FHSA 规则,供款可以像注册退休储蓄计划(RRSP)那样抵扣收入,而为买房所作的合格提取又像免税储蓄账户(TFSA)那样免税。FHSA 自2023年4月1日起开放。
这个账户的存续期是有限的。它的设计用途是用于一次购房,之后就关闭。如果您始终没有买房,账户里的钱可以免税转入您的 RRSP,而且不占用 RRSP 额度。
谁可以开设 FHSA?
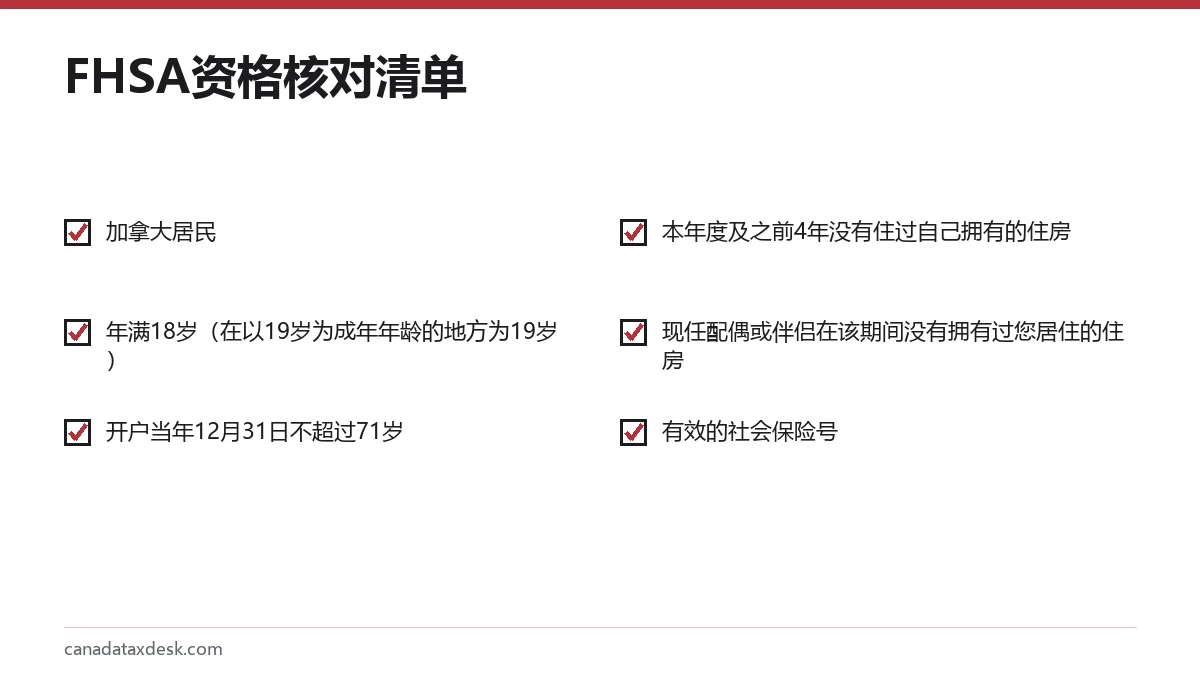
只要您是加拿大居民、年满18岁(在以19岁为成年年龄的省份为19岁)、在开户当年的12月31日不超过71岁,并且属于首次购房者,就可以开设 FHSA。FHSA 发行方包括银行、信用合作社以及信托公司或保险公司,发行方需要您的社会保险号(SIN)和出生日期。
就 FHSA 而言,CRA 如何界定首次购房者
就开设 FHSA 来说,如果在本日历年度或之前四个日历年度内的任何时候,您都没有把自己拥有或共同拥有的住房作为主要居所居住,您就算首次购房者。同一项测试也适用于您现任配偶或同居伴侣拥有的住房。如果开户时您没有配偶或伴侣,那就只看您自己的情况。
举例:Sofia 在2021年卖掉了自己住的公寓。2026年的回溯期涵盖2022年至2026年,所以她在2026年有资格开设 FHSA——前提是她现任伴侣在这几年里也没有住过自己拥有的住房。
FHSA 的供款规则是怎样的?
在您开设第一个 FHSA 的那一年,FHSA 参与额度为$8,000。未用完的额度可以结转,但最多只能结转$8,000,所以任何一年最多能存入$16,000。终身上限是$40,000,其中既包括供款,也包括从 RRSP 转入的金额。
| 年份 | 当年可用额度 | 已供款 | 累计供款 |
|---|---|---|---|
| 2026年 | $8,000 | $5,000 | $5,000 |
| 2027年 | $11,000($8,000 + 结转的$3,000) | $0 | $5,000 |
| 2028年 | $16,000(结转上限为$8,000) | $16,000 | $21,000 |
| 2029年 | $8,000 | $8,000 | $29,000 |
| 2030年 | $8,000 | $8,000 | $37,000 |
| 2031年 | $3,000(终身上限剩余部分) | $3,000 | $40,000 |
在这个例子里,2027年有$11,000没有用掉,但只有$8,000能结转到2028年,因此有$3,000的年度额度作废了。$40,000的终身上限并不会因此减少,这就是最后那$3,000能在2031年存入的原因。完整的计算方法,包括超额金额如何影响结转,见我们的 FHSA 供款上限页面。
额度只有开户之后才开始累积
参与额度从您开设第一个 FHSA 的那一年开始算,而不是从您符合资格的那一年开始。先用一笔小额存款把账户开起来,额度的计时就开始了,结转也能随之累积,即使您眼下还存不了多少钱。
扣除与时间安排
- 供款必须在1月1日至12月31日之间作出,才能算入当年。这里没有60天规则。
- 您可以当年就扣除,也可以把扣除无限期结转到收入更高的年份。
- 只有账户持有人才能扣除 FHSA 供款。配偶可以给您钱去供款,但额度和扣除都属于您。
- 从 RRSP 转入 FHSA 的金额会占用 FHSA 额度,但不能再扣除,因为当初存入 RRSP 时已经扣除过了。
- 在开设 FHSA 的那一年,即使您一分钱都没有供款,也必须随报税表提交第15号附表(Schedule 15)。
FHSA 提取规则:什么算合格提取?
合格提取是指为购买或建造合格住房而从 FHSA 中作出的免税提取。申请方法是填写 RC725表(Request to Make a Qualifying Withdrawal from your FHSA,即从 FHSA 作出合格提取的申请),交给您的 FHSA 发行方。提取时必须同时满足以下全部条件。
- 提取时您属于首次购房者:在之前四个日历年度内,或本年度提取之前的任何时候(提取前的30天除外),您都没有把自己拥有或共同拥有的住房作为主要居所居住。
- 您已就购买或建造合格住房签订书面协议,且完成日期在提取次年的10月1日之前。
- 取得该住房的时间不早于提取前30天。
- 您打算在购买或建成后一年之内把该住房作为主要居所入住。
- 从第一次合格提取起直到取得该住房,您一直是加拿大居民。
与开户测试不同,提取测试只看您自己的房产持有情况,不看配偶的。账户里的全部余额,包括投资增值,都可以免税取出,而且永远不需要偿还。
如果提取不符合条件怎么办?
凡是不满足这些条件的 FHSA 提取都要缴税。发行方会在付款时代扣所得税,提取的全额都会计入您当年的收入,而被预扣的税款可以在报税表上作为已缴税款申报。额度并不会就此永久失去:按照 CRA 的参与额度计算方法,应税提取中没有用于消除 FHSA 超额金额的那部分,会成为“再参与额度”(FHSA re-participation room),从下一年起加到您的额度里。您可以在 CRA 账户的 Savings and pension plans(储蓄和养老金计划)→ View FHSA details(查看 FHSA 详情)→ FHSA calculations(FHSA 计算)中查看。
FHSA 的15年和71岁规则是什么?
您的 FHSA 最长参与期,在三件事中最先发生的那一年的12月31日结束:开设第一个 FHSA 满15周年、您年满71岁的那一年,或者第一次合格提取之后的那一年。到这个日期,账户必须清空或转出。
| 情况 | 触发条件 | 最迟关闭日期 |
|---|---|---|
| 2026年开户,一直没有买房,30岁 | 满15周年(2041年) | 2041年12月31日 |
| 62岁时于2026年开户 | 2035年年满71岁 | 2035年12月31日 |
| 2026年开户,2028年首次合格提取 | 提取之后的那一年(2029年) | 2029年12月31日 |
如果过了这个期限账户里还有资产,CRA 会把12月31日的公平市场价值视为收入,账户也不再享受免税待遇。请提前安排关闭,不要让它就这样过期。
我可以把 FHSA 转入 RRSP 吗?
可以。用 RC721表把 FHSA 直接转入 RRSP 或注册退休收入基金(RRIF),是免税的,也不会减少您未使用的 RRSP 扣除额度。如果您决定不买房,这就是通常的退出方式,实际上相当于多给了您最多$40,000的退休储蓄额度。
- 转账必须在两家机构之间直接办理。自己先取现再存入,就变成了一次应税提取加一笔普通的 RRSP 供款。
- 反方向从 RRSP 转入 FHSA 也是允许的,但会占用 FHSA 额度,而且不产生新的扣除。
- 大多数人关闭没有用上的 FHSA,就是在参与期开始之后把 FHSA 转入 RRSP。
夫妻或伴侣的 FHSA 规则是怎样的?
如果双方都符合资格规则,配偶或同居伴侣各自都可以开设自己的 FHSA,这样一对伴侣每年最多有$16,000额度,终身最多$80,000。账户不能共同持有,每个人只能扣除自己的供款。
- 如果您目前住的房子是伴侣拥有的,您就不能开设 FHSA,因为开户测试把配偶在过去四年加本年度的房产持有情况也算进去。
- 如果您在搬进伴侣的房子之前已经开了 FHSA,账户可以继续保留,而合格提取测试只看您自己的房产持有情况。
- 两位伴侣可以为同一套住房各自作出合格提取。
- 分居或离婚时,FHSA 里的钱只有通过直接转账,并且对方依据法院命令或书面财产分割协议有权获得这笔钱,才能免税转入现任或前任配偶/伴侣的 FHSA、RRSP 或 RRIF。办理时使用 RC723表,这笔转账不占用接收方的 FHSA 或 RRSP 额度。自己先把钱取出来再交给对方,则要缴税。
- 持有人去世时,尚存的配偶或同居伴侣一般可以成为继任持有人,或者把资金转入自己的 FHSA 或 RRSP。具体规则请查看 CRA 的人生大事(life events)页面。
一对伴侣还可以把 FHSA 的钱与购房者计划(HBP)结合使用,因为 CRA 允许为同一套住房同时作出 HBP 提取和 FHSA 合格提取。我们的 购房者计划与 FHSA 对比页面说明了两者的使用顺序,此外还可以另行申报 购房者金额,这是一项按最多$10,000计算的不可退还税收抵免。
FHSA 供款超额了会怎样?
FHSA 超额金额按当月最高超额部分每月1%征税,须用 RC728表(FHSA Return,即 FHSA 申报表)连同附表A申报。您可以用 RC727表把一笔提取或转入 RRSP 的金额指定为处理超额之用,这样取出就不必缴税;而且到了1月1日新增额度时,超额会自动减少。
供款超额通常是因为忘了结转上限、从 RRSP 转入时没有把它算进额度,或者太早把取出的钱存回去:应税提取产生的额度要到下一年才恢复,而把合格提取的金额再存回去,会被算作一笔不能扣除的新供款。TFSA 上的同类问题见我们的 TFSA 超额供款罚款页面,三种账户的比较见 RRSP、TFSA 与 FHSA总览。
分步说明
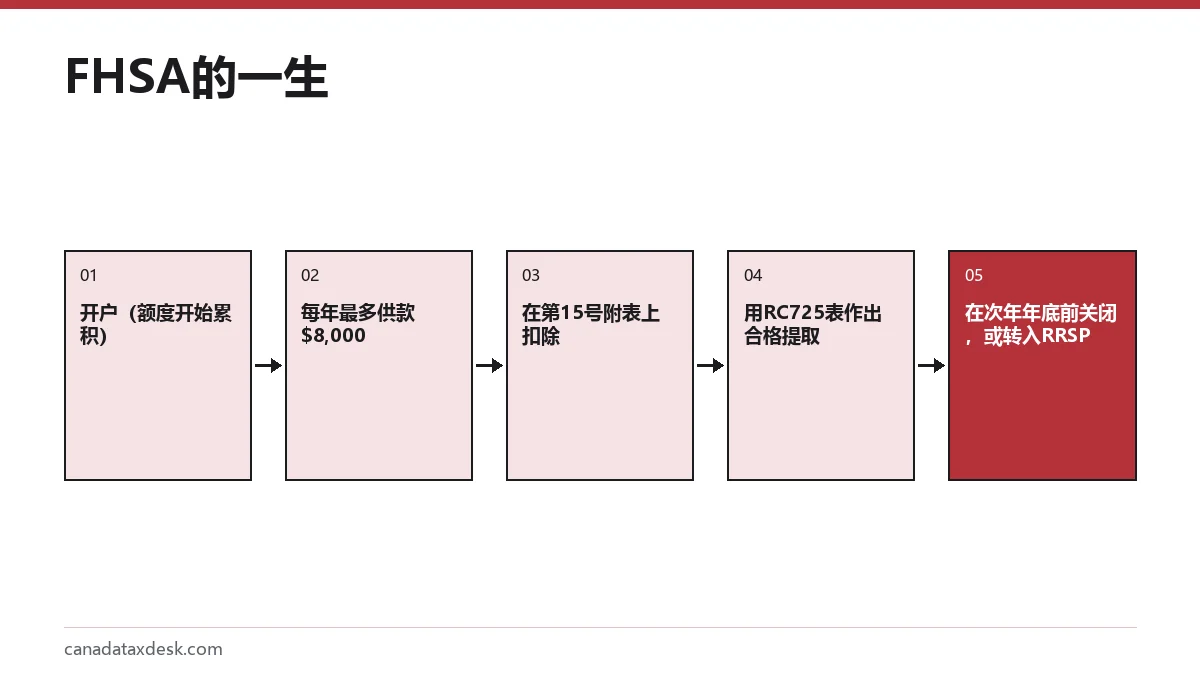
确认资格
核对居民身份、年龄(18至71岁),并确认本年度和之前四年里,您和配偶都没有住过你们任何一方拥有的住房。
开设账户
在银行、信用合作社、信托公司或保险公司等发行方开设 FHSA,并提供您的社会保险号和出生日期。
在额度范围内供款
每个日历年度最多供款$8,000,加上结转部分(最多$8,000),并保持在$40,000的终身上限之内。
申报扣除
随报税表提交第15号附表,在当年或以后年度扣除供款。
作出合格提取
一旦签订了购买或建造的书面协议,把 RC725表交给发行方,即可免税提取。
关闭或转出
在第一次合格提取之后那一年的12月31日前清空账户,或者用 RC721表把未使用的资金转入 RRSP。
常见问题
多年前拥有过房子,还能开 FHSA 吗?
可以,只要在本年度或之前四个日历年度内,您没有把自己拥有的住房作为主要居所居住。四个完整年度以前的房产持有情况不会让您失去资格。
FHSA 和 TFSA 可以用于同一笔首付吗?
可以。TFSA 提取不论用途都免税,所以可以和 FHSA 合格提取、HBP 提取一起用于同一次购房。
几年不供款,FHSA 额度会作废吗?
部分会。未用完的额度可以结转,但最多只能结转$8,000。超过这个上限的未用额度会作废,不过您$40,000的终身上限不会因此减少。
FHSA 的投资增值要缴税吗?
不用。FHSA 内的增值只要留在账户里就不缴税,作为合格提取取出时也免税。如果为其他任何用途取出,就要缴税。
可以用 FHSA 买度假屋或出租房吗?
只有当它是加拿大境内的合格住房,而且您打算在购买或建成后一年之内把它作为主要居所居住时才可以。纯粹作为出租房或第二套住房购买的房产不符合条件。
再开一个账户,FHSA 的15年期限会重新计算吗?
不会。15年期限从您开设第一个 FHSA 的日期起算,之后再开多少个 FHSA 都不影响。
可以开多个 FHSA 吗?
可以。您可以在同一家或不同的发行方开设多个 FHSA,但当年的参与额度是所有账户合计使用的。存入每一个 FHSA 的供款和从 RRSP 转入的金额,都要从这同一个额度里扣。
来源
- Opening your FHSAs canada.ca
- Participating in your FHSAs canada.ca
- Withdrawals and transfers out of your FHSAs canada.ca
- Closing your FHSAs canada.ca
- Tax deductions for FHSA contributions canada.ca
- What happens if you contribute or transfer too much to your FHSAs canada.ca
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 RRSP、TFSA、FHSA区别:额度、截止日期与罚款
RRSP、TFSA、FHSA区别体现在额度和税务待遇上:2026年,RRSP 的额度上限为$33,810,TFSA 年度额度为$7,000,FHSA 年度额度为$8,000(CRA)。RRSP 和 FHSA 的供款可以扣除,TFSA 的供款不能。RRSP 提…
FHSA 供款上限:每年$8,000,终身$40,000
根据 CRA 的规定,FHSA 供款上限是每年$8,000的参与额度,终身$40,000。未使用的额度最多可有$8,000结转到下一年,因此单一年度内最多能存入$16,000。只有在您开设第一个首次购房储蓄账户(FHSA)之后,额度才开始累积。
HBP 和 FHSA 区别:首套房该用哪一个
在 HBP 和 FHSA 区别中,最主要的一点是要不要还款:HBP 让您从自己的 RRSP 借出最多$60,000,并在15年内还清,而 FHSA 的合格提取免税,而且永远不用偿还。CRA 允许符合条件的首次购房者为同一套住房同时使用两者。
加拿大首次购房税收抵免:31270行最高$10,000
加拿大首次购房税收抵免的正式名称是购房者金额,它是一项联邦非退还性税收抵免:在您于加拿大购入合格住宅的那一年,可以在31270行申报最高$10,000,2026年购房最多可减少$1,400的联邦税(2025年为$1,450)。您必须是首次购房者,或者本人符合…
TFSA供款上限:2026年$7,000,2027年待公布
TFSA 供款上限2026年为$7,000,与2024年和2025年相同。截至2026年10月,2027年的上限还没有公布;CRA 通常在11月确认按通胀指数调整后的新数字。自2009年起就符合条件、而且从未供款的人,2026年的 TFSA 累计额度为$10…