
简短回答
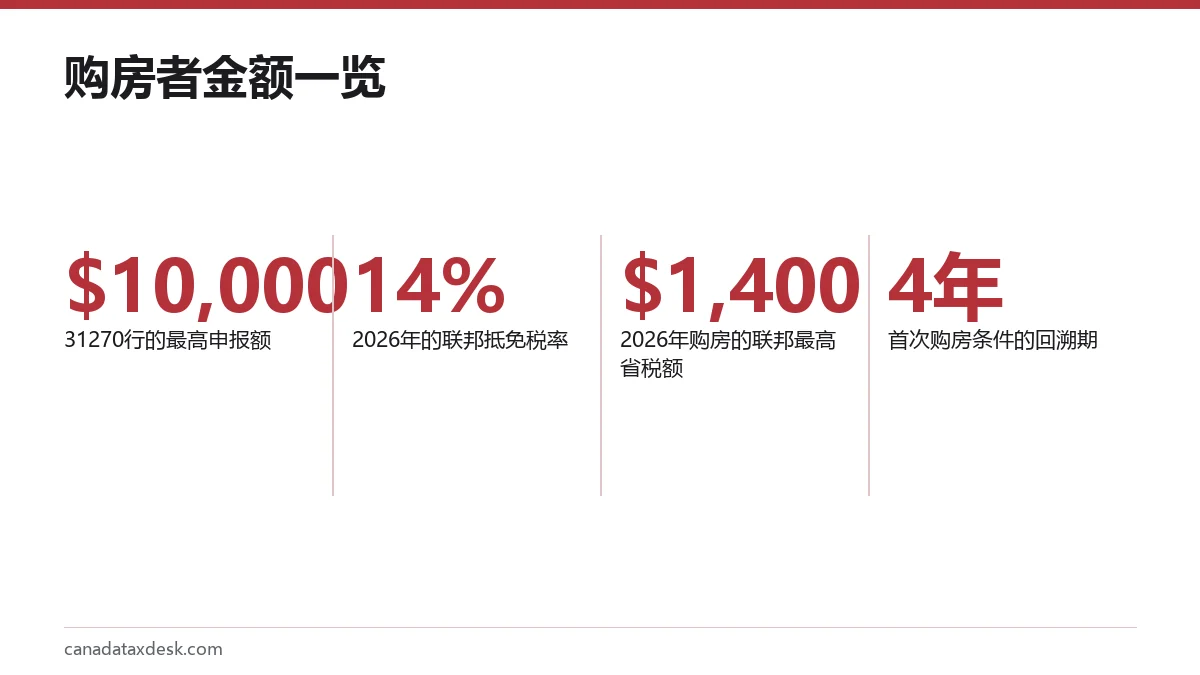
加拿大首次购房税收抵免的正式名称是购房者金额,它是一项联邦非退还性税收抵免:在您于加拿大购入合格住宅的那一年,可以在31270行申报最高$10,000,2026年购房最多可减少$1,400的联邦税(2025年为$1,450)。您必须是首次购房者,或者本人符合残疾税收抵免条件,或者为符合条件的亲属购房。
- 01最高申报额
- 每套住宅$10,000(自2022年起;2015至2021年为$5,000)
- 02联邦价值,2026年
- 按14%计算最高$1,400
- 03联邦价值,2025年
- 按14.5%计算最高$1,450
- 04首次购房条件
- 购房当年及此前4年内,没有住过自己拥有的住宅
- 05报税表栏目
- 31270行;报税时不必附送任何文件
什么是购房者金额?
购房者金额是一项最高$10,000的联邦税收抵免,在您取得合格住宅那一年填入报税表的31270行(CRA,31270行)。由于它是非退还性抵免,它的价值等于申报金额乘以最低联邦税率:2026年购房按14%计算为$1,400,2025年购房按14.5%计算为$1,450。它有时也被称为首次购房者税收抵免(first-time home buyers' tax credit)。
它和为首套房存钱的那些计划是两回事。购房者计划让您从 RRSP 中最多借出$60,000,FHSA则为供款提供扣除。只要每个计划的规则您都满足,同一次购房可以三者一起用。
就这项抵免而言,谁算首次购房者?
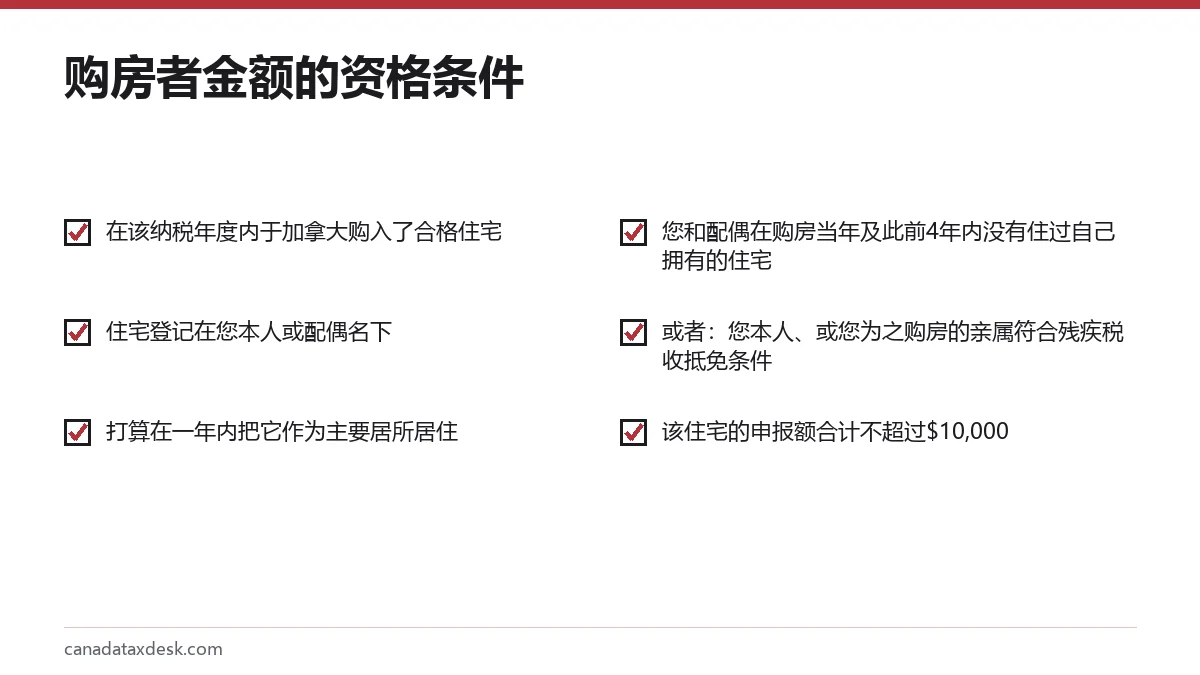
就购房者金额而言,如果在购房当年或此前四年中的任何一年,您都没有住过由您本人或您的配偶或同居伴侣拥有的另一套住宅(在加拿大或国外都算),您就是首次购房者。以2026年购房为例,这意味着在2022、2023、2024、2025年,以及2026年购房之前,都没有住过自己拥有的住宅。
这项条件看的是您是否住过自己拥有的住宅,而不是笼统地看是否拥有过物业。您拥有但从未住过的出租物业,本身不会让您失去资格;而您在2023年拥有并居住过的公寓则会。伴侣的历史同样要算:如果您的配偶在三年前住过他们自己拥有的住宅,即使您从未拥有过任何物业,您也不符合条件。
有残疾情况时的购房者金额资格
如果您本人符合残疾税收抵免条件,或者您为一位符合条件的亲属购房,那么您不必是首次购房者。这次购房必须让这位残障人士住进一套更便于出入、或更适合其需要的住宅(CRA,31270行)。购房者金额的这条残疾规定,常被那些把父母或成年子女接进适配住宅的家庭忽略;当同一个人依靠您供养时,它还可以和加拿大照顾者税收抵免搭配使用。
哪些住宅符合31270行的条件?
合格住宅是指位于加拿大境内、并在适用的土地登记系统中登记在您本人或您的配偶或同居伴侣名下的住宅单位。您本人,或那位残障亲属,必须打算最迟在购房后一年内把它作为主要居所居住。加拿大境外的住宅一律不符合条件。
| 住宅类型 | 是否符合条件? |
|---|---|
| 独立屋、半独立屋或联排别墅 | 符合 |
| 公寓单位,或双拼、三拼及其他多单元住宅中的一个单位 | 符合 |
| 活动房屋(mobile home) | 符合 |
| 合作社住宅法团中带有股权权益的股份 | 符合 |
| 只赋予承租权利的合作社股份 | 不符合 |
| 现房或在建中的住宅 | 两者都可以符合 |
请保留交割调整表(statement of adjustments)、土地登记处出具的产权契据或转让文件,以及任何能显示入住时间的材料。这些不必随报税表寄出,但 CRA 在审核时可以索取。
两名购房者可以分摊购房者金额吗?
可以。两人或更多符合条件的人共同购房时,每人都可以申报其中一部分,但同一套住宅的申报额合计不能超过$10,000。分摊不必按产权份额来,夫妻之间可以自行决定怎么分。如果配偶或同居伴侣中只有一方符合条件,可由这一方申报全额:CRA 说明,除非双方都符合条件,否则这项抵免不能在配偶或同居伴侣之间分摊。
最好的分摊方式,通常是能把整笔抵免用掉的那一种。假设 Amir 和 Jo 在2026年买了一套联排别墅。Jo 在休育儿假,应缴的联邦税很少,于是 Amir 申报全部$10,000,省下$1,400。如果两人各自应缴的联邦税都超过$700,那么$5,000和$5,000对半分的结果是一样的。要避免的是两人都申报$10,000:CRA 在把申报与该物业对上之后,会削减合计金额。
2026年购房者金额值多少钱?
对于2026年买的住宅,申报满$10,000可以减少$1,400的联邦税,因为非退还性抵免是按14%的最低联邦税率计算的(CRA,当年税率)。2015至2021年这笔申报额是$5,000,自2022纳税年度起为$10,000。截至2026年10月22日,2027年没有宣布任何变化。
| 购房年度 | 最低联邦税率 | 联邦最高省税额 |
|---|---|---|
| 2015至2021年 | 15% | $750(申报额上限为$5,000) |
| 2022至2024年 | 15% | $1,500 |
| 2025年 | 14.5% | $1,450 |
| 2026年 | 14% | $1,400 |
只有在用完其他抵免之后您还欠这么多联邦税,这项抵免才帮得上忙。收入$30,000、又有$16,452基本个人免税额的买家,可能用不完全部金额,而用不完的部分不能结转到以后年度。有未用完学费额度的毕业生同时申报两项也不会有损失:购房者金额先用,学费税收抵免的结转额只动用把税降到零所需的那一部分,余下的继续留到以后年度。
购房者金额税收抵免怎么申报
- 确认购房是在您正在申报的这个纳税年度内完成交割的;通常以交割调整表上的成交日期为准。
- 核对您本人和配偶或同居伴侣的四年历史,或者确认符合残疾税收抵免条件。
- 和共同买家商定$10,000怎么分。
- 在报税软件的购房者金额栏目中填入您的那一份;它会进入31270行。
- 把土地登记文件和交割文件至少保留六年。
如果您是在往年买的房,却一直没有申报这项抵免,可以通过个人账户(My Account)中的修改报税表(Change my return)请求 CRA 对那一年重新评税。家庭在买首套房时常常一并申报的其他项目,列在税收抵免与扣除指南里。
常见问题
购房者金额是退税吗?
不是。2026年它最多可以把您应缴的联邦税减少$1,400,但如果您的税款本来已经是零,它自己不能产生退税。
31270行就是首次购房税收抵免吗?
是的。31270行是购房者金额(home buyers' amount),很多人和报税软件把它叫作首次购房税收抵免。它只是一项抵免,不是两项:在31270行最多申报$10,000,2026年购房在联邦层面最多可省$1,400。购房者计划(Home Buyers' Plan,HBP)是另一个项目,让您从 RRSP 中提款买房。
同一套房可以既申报购房者金额又用 FHSA 吗?
可以。FHSA、购房者计划和购房者金额是各自独立的计划,只要每一套规则您都满足,一次购房可以三者都用。
我五年前把房子卖了,现在又算首次购房者吗?
有可能。如果在购房当年及此前四年内,您和配偶都没有住过你们任何一方拥有的住宅,那么您又重新符合这项条件。
度假小屋可以申报购房者金额吗?
只有在购房后一年内它成为您的主要居所时才可以。第二套住宅或度假物业不符合条件。
购房者金额是在签购房合约那一年申报,还是在交割那一年申报?
在您取得住宅的那一年申报,通常就是购房交割、产权完成登记的那一年。
来源
- CRA, Line 31270, home buyers' amount canada.ca
- CRA, Tax rates and income brackets, current year canada.ca
- CRA, What is the Home Buyers' Plan canada.ca
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 加拿大抵税项目:税收抵免与扣除
加拿大抵税项目里,税收扣除减少的是被计税的那部分收入,因此按您最高的边际税率省税;而大多数联邦税收抵免是非退还性的,2026年按抵免额的14%减少您的税款。扣除项填在T1报税表第20700行至第26000行之间;抵免从第30000行往后申报。
购房者计划(HBP):从 RRSP 提$60,000买首套房
购房者计划(HBP)允许首次购房者从自己的 RRSP 中提取最多$60,000,用于在加拿大购买或建造合格住房,提取时不预扣税,条件是这笔钱要在15年内还回去(CRA)。对于2022年至2028年之间作出的首次提取,还款从提取年份之后的第五年开始。
FHSA 规则:资格、额度与提取
FHSA 的主要规则:您必须是加拿大居民、年满18岁且不超过71岁,并且属于首次购房者,才能开设 FHSA。每年可以供款$8,000,终身上限$40,000,而且这笔钱可以抵扣收入。为购买首套住房而作的合格提取免税,账户必须在开户后15年内关闭(CRA)。
加拿大照顾者税收抵免:金额、资格与申报栏目
加拿大照顾者税收抵免是一项联邦非退还性税收抵免,用于您供养因身体或精神障碍而依赖您的配偶、子女或亲属。2025年,供养18岁及以上的体弱受供养人最高可申报$8,601,对方净收入超过$20,197后逐步减少;18岁以下的体弱子女为$2,687,通过附表5(S…
HBP 和 FHSA 区别:首套房该用哪一个
在 HBP 和 FHSA 区别中,最主要的一点是要不要还款:HBP 让您从自己的 RRSP 借出最多$60,000,并在15年内还清,而 FHSA 的合格提取免税,而且永远不用偿还。CRA 允许符合条件的首次购房者为同一套住房同时使用两者。