
简短回答
加拿大学费税收抵免是一项联邦非退还性税收抵免,2026年相当于合格专上学费的14%,凭 T2202 表或 TL11 系列表格在附表11和32300行申报。学生先用它把自己的税款降下来,可以把当年金额中最多$5,000转给父母、祖父母或配偶,余下的部分无限期结转。
- 01联邦抵免率,2026年
- 合格学费的14%(2025年为14.5%)
- 02每所院校的最低费用
- 每份证明上超过$100
- 03最高转让额
- 当年金额中的$5,000,减去学生已用掉的部分
- 04结转
- 没有时限;必须在学生第一个欠税的年度使用
- 05联邦教育和教科书金额
- 已于2017年取消
学费税收抵免是怎么运作的?
从2026纳税年度起,学费税收抵免按您在该纳税年度支付的合格学费的14%减少联邦税(2025年为14.5%)。您在附表11《联邦学费、教育和教科书金额及加拿大培训抵免》上申报,结果转入报税表的32300行。这项抵免不可退还,所以只有在有税可减时才帮得上忙。
实际情况是,大多数全日制学生要缴的税很少甚至为零,因为2026年$16,452的基本个人免税额足以覆盖不多的兼职收入。正因如此,转让和结转规则比抵免率更重要。一位有$8,000学费的学生,手上就握着一笔联邦价值$1,120的抵免($8,000 × 14%),总有人最终会把它用掉。
联邦教育和教科书金额已于2017年取消,所以现在联邦层面只有学费算数。2016年及以前结转下来的任何教育或教科书金额,仍然可以使用(CRA,32300行)。
在加拿大谁可以申报学费税收抵免?
由学生本人申报这项抵免,即使学费是父母付的也一样。学费必须付给合格院校,例如加拿大的大学、学院,或者经加拿大就业及社会发展部(ESDC)认证、开设职业技能课程的院校;而且每份证明上的合计金额必须超过$100。
- 符合条件: 入学费、图书馆和实验室费用、免修费和确认费、属于课程一部分的考试费(包括复查费)、之后确实注册入学的申请费、强制性的计算机服务费、学术费、与课程相关的会员费或研讨会费用,以及证书、文凭或学位的费用。
- 专业考试: 为取得联邦或省级法律认可的执照或资格而必须通过的职业、行业或专业考试,其考试费也可以符合条件。
- 不符合条件: 由雇主支付或报销的学费,或由联邦、省或地区职业培训项目支付的学费(除非这笔款项已计入收入);以及专业考试中超过$250的附加费用(除非所有考生都必须缴纳)。
- 职业技能课程: 在认证院校就读、年满16岁的学生,可以申报培养工作技能的课程费用。
在加拿大境外就读的学生,用的不是 T2202 表,而是 TL11A 表(加拿大境外的大学)、TL11C 表(通勤前往美国就读)或 TL11D 表(加拿大境外的其他院校)。加拿大这份税表怎么看,请见T2202 学费及在读证明。
学费金额怎么用附表11申报
附表11按固定顺序走:先把往年结转下来的未用金额加到今年的学费上,再动用把您自己的联邦税降到零所需的部分,然后让您选择转让,最后把余额结转。您不能为了多转一些而跳过抵减自己的税款。
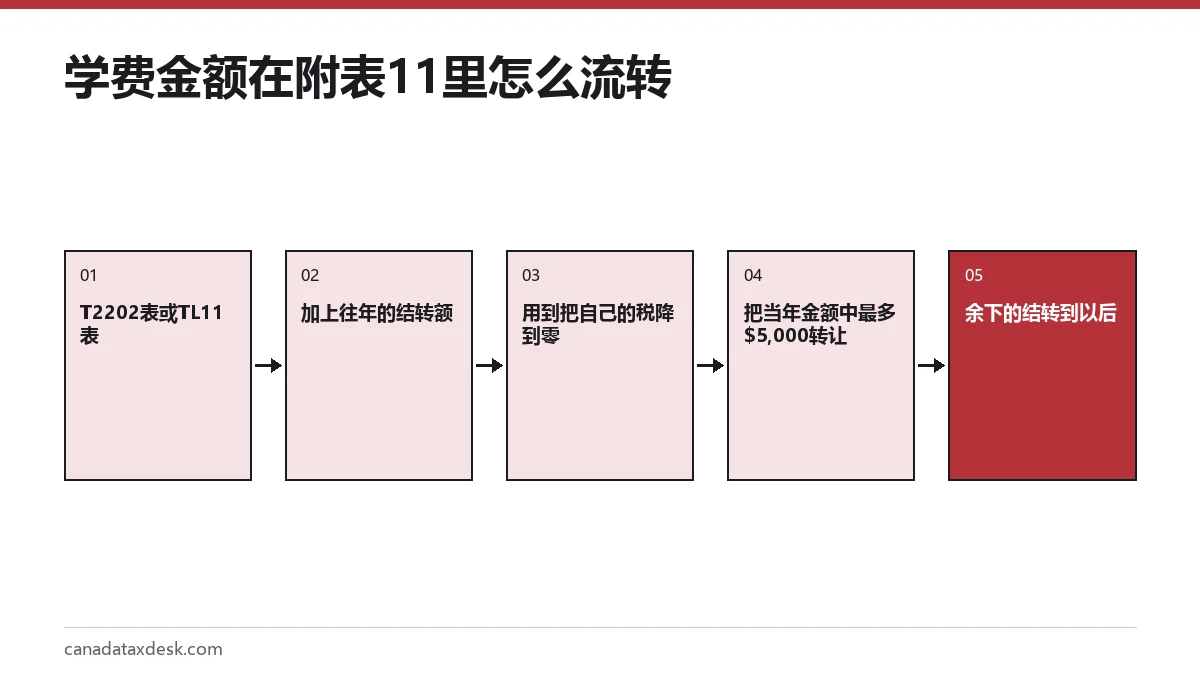
- 填入去年评税通知书上的联邦未用金额(个人账户里也会显示)。
- 从每份 T2202 表的第26栏,或从 TL11 系列表格,填入今年的合格学费。
- 让软件动用把您的联邦税降到零所需的金额;结转下来的金额会先于当年金额使用。
- 如果要转让,只能从当年金额中转,上限是$5,000减去您已经用掉的部分。
- 填写转让指定栏(T2202 表背面的第二个方框、TL11A 表第3部分或 TL11C 表第4部分),这样父母、祖父母或配偶才有依据申报。
学生必须报税才能转让或结转任何金额,即使没有收入也要报。CRA 还说明,在结转学费金额期间必须每年都报税:如果在交学费那一年和想要申报的那一年之间漏报了一年,这笔金额就不会被结转,也不能再申报。提交一份学生报税表还会触发那些以报税为前提的福利发放。
我可以把学费税收抵免转给父母吗?
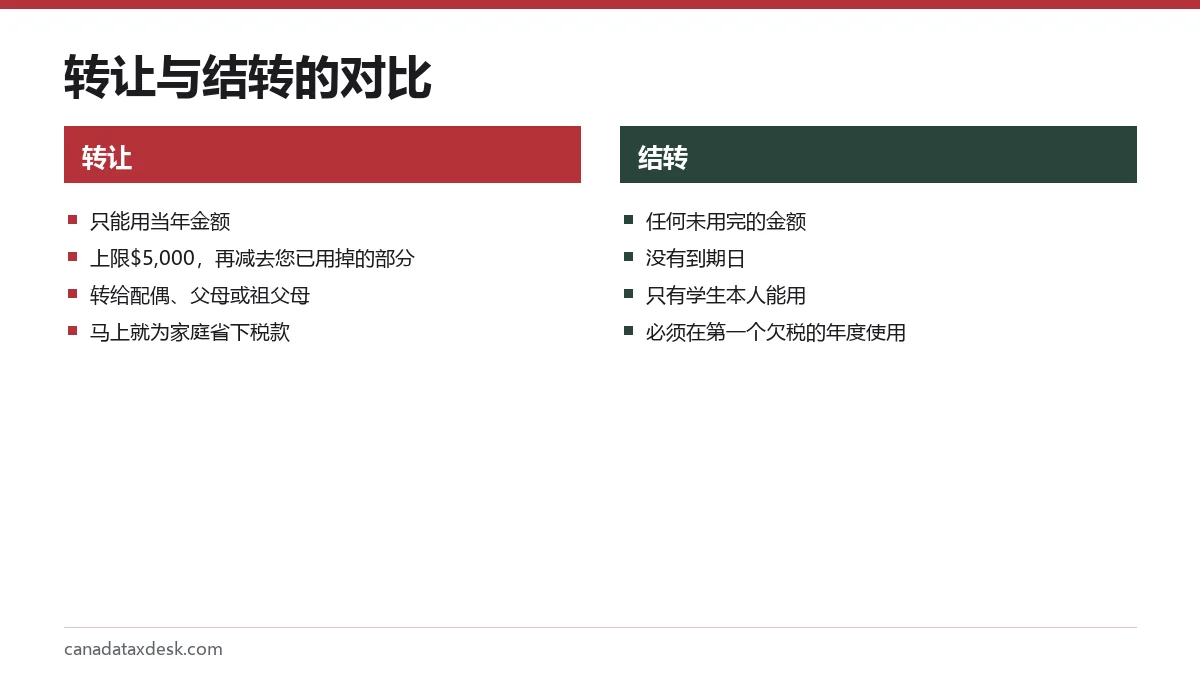
可以。在用掉自己需要的部分之后,您可以把当年联邦学费金额中最多$5,000(再减去您已用掉的金额)转给下列其中一个人:您的配偶或同居伴侣、您的父母或祖父母,或者您配偶的父母或祖父母(CRA,金额的转让与结转)。接收的人在自己报税表的32400行申报。
有伴侣的学生要注意一点。如果您的配偶或同居伴侣在30300行申报了配偶金额,或者在32600行申报了从您那里转来的金额,那么您就不能把学费转给父母或祖父母;只有您的伴侣能接收。
把学费税收抵免转给父母的实例演算
Leah 在2026年付了$9,500的学费,暑期打工挣了$11,000,所以她不欠联邦税,一分也用不上。她可以把$5,000转给母亲,母亲因此省下$700的联邦税($5,000 × 14%),如果所在省份还有对应的抵免,则另有省税可省。剩下的$4,500留在 Leah 名下结转。
未用完的学费抵免会过期吗?
不会。未用完的联邦学费金额可以无限期结转(前提是每年都报税),但您必须在第一个欠所得税的年度就把它用上,用到足以把那一年的税降到零为止(CRA)。您不能把它留到以后收入更高的年份。
金额一旦结转,就只有您自己能用;它在以后年度永远不能再转给父母或配偶。所以每一年的转让都是一次性的决定。
如果毕业生在离校后不久买了首套房,那一年的购房者金额会再添一项非退还性抵免,两者加起来可以抵掉不少税。请把每一份评税通知书都留好,上面会显示未用完的学费余额。
哪些省份还有学费税收抵免?
省级学费抵免与联邦抵免是分开的,各省规定不同;有几个省已经停止接受新的学费申报,但仍允许居民使用改制之前结转下来的省级金额。每个省都在自己的附表上计算抵免,例如安大略省的 ON(S11) 附表,它会跟踪省级结转额。魁北克省居民在向魁北克省税务局(Revenu Québec)提交的魁省报税表(TP-1)第398行,用附表T申报省级学费或考试费抵免;接受学生转让的父母或祖父母则在第398.1行申报。
由于省级余额可能与联邦余额不同,报税前请把评税通知书上的两个数字都核对一遍。只要导入了上一年的报税表,报税软件就会把两者分别结转。税收抵免与扣除指南讲了联邦与省级抵免是怎么叠加的。
常见问题
学费税收抵免值多少钱?
在联邦层面,2026年是合格学费的14%,2025年是14.5%。一张$6,000的学费账单,2026年折算成联邦税是$840,此外还有省级抵免。
在加拿大,学费是抵税还是扣除收入?
学费是税收抵免,不是收入扣除。学费不会降低您的应税收入,而是由32300行的联邦学费金额按2026年合格学费的14%(2025年为14.5%)减少您的联邦税。因此,申报$5,000学费可以为2026年节省$700联邦税,前提是您至少欠这么多税,与所在税级无关。
学费是父母付的,他们可以申报吗?
不能直接申报。只有学生本人申报学费,但学生可以把当年金额中最多$5,000(减去自己已用掉的部分)转给父母或祖父母。
必须把$5,000全部转给父母吗?
不必。您可以在上限之内转任意金额,余下的结转。请权衡家里各人的税率,因为处在较高税级的父母在联邦层面省下的比例,和您以后自己用时一样是14%。
短期网课的学费可以申报吗?
如果院校是合格院校,并且出具了费用超过$100的 T2202 表或 TL11 表,就可以。未经认证的私立机构开设的短期课程不符合条件。
在哪里查到我未用完的学费金额?
在您最近一份评税通知书上,以及个人账户的结转金额(carryover amounts)栏目里。每年把那个数字填到附表11上。
来源
- CRA, Line 32300, your tuition, education and textbook amounts canada.ca
- CRA, Transferring and carrying forward amounts canada.ca
- CRA, Eligible tuition fees canada.ca
- CRA, Students and income tax canada.ca
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 加拿大抵税项目:税收抵免与扣除
加拿大抵税项目里,税收扣除减少的是被计税的那部分收入,因此按您最高的边际税率省税;而大多数联邦税收抵免是非退还性的,2026年按抵免额的14%减少您的税款。扣除项填在T1报税表第20700行至第26000行之间;抵免从第30000行往后申报。
T2202学费证明:学生如何申报学费
T2202《学费及在读证明》是加拿大指定学院或大学出具的税表,用来说明您的合格学费(第26栏)以及您半日制在读(第24栏)或全日制在读(第25栏)的月数。您用它填写第11号附表,在第32300行申报联邦学费金额。2026年度的这份税表,学校必须在2027年2…
加拿大学生报税:抵免与申报要点
加拿大学生报税用的还是普通的 T1 报税表,而大多数学生即便收入很低,每年也应该报一份。全日制学生的奖学金通常免税;T2202表上的学费在2026年可形成14%的联邦抵免;收入低于$16,452基本个人免税额的学生,可以把兼职工作被预扣的联邦税全额拿回来。
加拿大首次购房税收抵免:31270行最高$10,000
加拿大首次购房税收抵免的正式名称是购房者金额,它是一项联邦非退还性税收抵免:在您于加拿大购入合格住宅的那一年,可以在31270行申报最高$10,000,2026年购房最多可减少$1,400的联邦税(2025年为$1,450)。您必须是首次购房者,或者本人符合…
加拿大留学生报税:到底要不要报?
加拿大留学生报税要不要做,取决于您的税务居民身份,而不是学习许可。大多数搬来这里全日制读书、并建立了重要居住联系的学生都是税务居民,按新移民的规则报税,从入境日期起申报全球收入。报税可以把校内工作被预扣的税款拿回来,也能把未使用的学费记录下来留到以后使用。