
简短回答
加拿大慈善捐款税收抵免是一项不可退还的抵免,向注册慈善机构和其他合格受赠方捐款后,在报税表34900行通过附表9(Schedule 9)申报。联邦层面,前$200按最低税率抵免,2025年为14.5%,2026年为14%;其余部分按29%,其中由超过最高税级门槛的应税收入所覆盖的部分按33%。各省另有自己的抵免,未申报的捐款可结转5年。
- 01申报位置
- 34900行,在附表9上计算
- 02前$200的联邦抵免率
- 2025年14.5%;2026年14%
- 03超过$200部分的联邦抵免率
- 29%;应税收入超过$253,414(2025年)或$258,482(2026年)时为33%
- 04每年上限
- 净收入的75%(去世当年及前一年为100%)
- 05结转
- 5年(生态捐赠10年)
- 06可以退还吗?
- 不可以,只能减少您应缴的税
加拿大慈善捐款税收抵免怎样运作?
当您把钱或财物捐给合格受赠方时,可以申报联邦和省或地区的不可退还税收抵免(CRA,line 34900)。您需要受赠方开具的正式捐款收据,或T4等列明合格金额的信息表。
抵免按捐款的合格金额计算,即公允市值减去您得到的任何好处。加拿大税务局(CRA)举的例子是:捐款$1,000,同时得到$150的好处,合格金额就是$850。
哪些机构算合格受赠方
- 注册慈善机构、注册的加拿大业余体育协会和注册新闻机构。
- 在加拿大注册、专为长者提供低价住房而设立的住房公司。
- 加拿大联邦政府、省或地区政府、注册的市政府,以及在加拿大履行政府职能的注册公共机构。
- 加拿大境外的注册大学。
- 联合国及其机构,以及曾获加拿大政府捐款的注册外国慈善机构。
捐给个人、为某个人发起的众筹,或任何不属于合格受赠方的组织,都不能获得抵免,因为无法开具正式收据。
捐款能退回多少税?
联邦抵免在附表9上分两档计算。当年捐款的前$200按联邦最低税率抵免。超过$200的部分按29%抵免,但由33%最高税级内的应税收入所覆盖的那部分按33%抵免。
| 捐款部分 | 2025 | 2026 |
|---|---|---|
| 前$200 | 14.5% | 14% |
| 超过$200 | 29% | 29% |
| 超过$200、且不超过您高于最高税级门槛的应税收入的部分 | 33%(超过$253,414) | 33%(超过$258,482) |
2025年的数字印在2025年版附表9上。2026年前$200采用新的14%最低税率,33%的门槛与最高税级起点$258,482一致;2026年版附表9预计在2027年初随2026年报税资料包推出,届时会列出这两个数字。
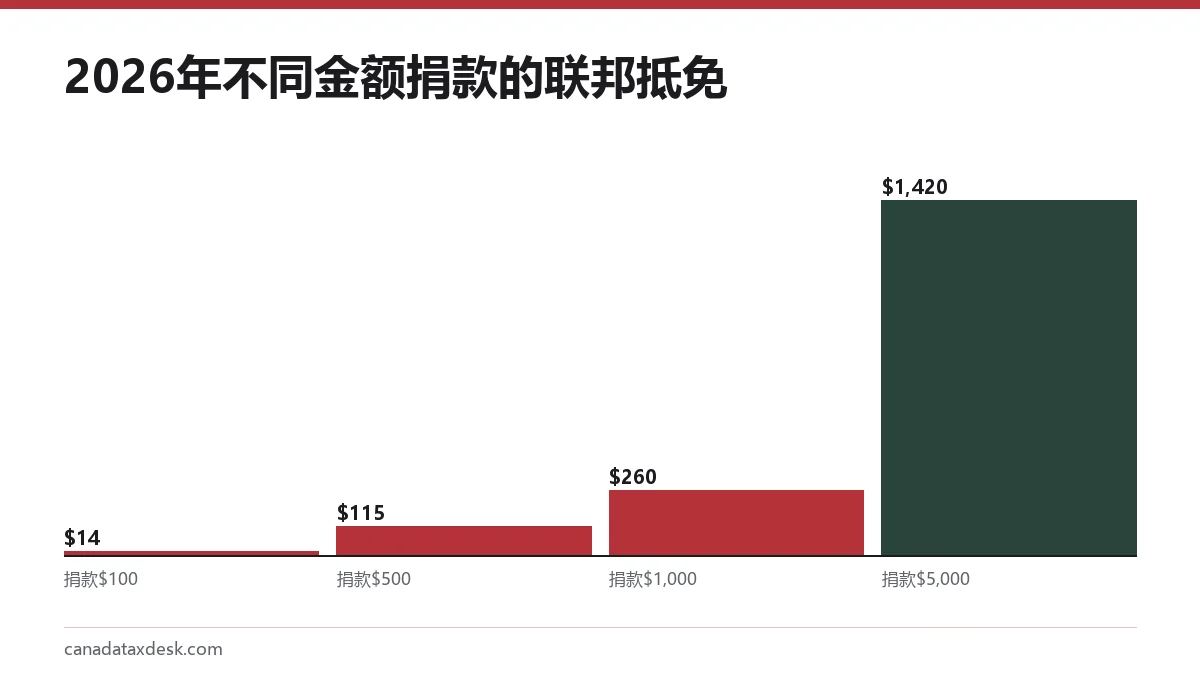
| 捐款总额 | 计算 | 联邦抵免 |
|---|---|---|
| $100 | $100 x 14% | $14 |
| $500 | ($200 x 14%) + ($300 x 29%) | $115 |
| $1,000 | ($200 x 14%) + ($800 x 29%) | $260 |
| $5,000 | ($200 x 14%) + ($4,800 x 29%) | $1,420 |
高收入者只有在两个金额中较低者上才能享受33%:超过$200的捐款,以及超过门槛的应税收入。应税收入$300,000的人在2026年捐款$20,000,超过$258,482的收入有$41,518,多于超过$200的$19,800捐款,所以这$19,800全部按33%计算:联邦抵免$6,534,加上前$200的$28,共$6,562。
可以申报配偶的捐款吗?
可以。附表9允许您申报自己或配偶、同居伴侣的捐款,以及你们任何一方在过去5年内未用完的捐款。每笔捐款只能在一份报税表上申报一次。
因为每年只有前$200适用低税率,把夫妻双方的收据合并到一份报税表上,抵免比分开报更多。两人在2026年各报$150,各得$21,合计$42;由一人合并申报$300,则得$28 + $29 = $57。
捐款申报有哪些上限?
- 净收入的75%:一年内申报的慈善捐款总额,一般不能超过23600行净收入的75%。
- 资本财产的上限更高:捐赠某些资本财产时,附表9的上限可再加上相关应税资本利得或折旧回收额的25%。
- 去世当年:捐款最多可申报到逝者净收入的100%,超出部分可在前一年的报税表上申报,上限为该年净收入的100%。
- 结转:未申报的捐款可在之后5年中的任何一年申报,生态敏感土地为10年;结转金额先于当年捐款使用。
2025年版附表注明的一条时间规定:2025年1月1日至2月28日之间的捐款,如果已因法定延期在2024年报税表上申报过,就不能在2025年报税表上再次申报。
捐赠股票、股票期权、生态敏感土地或其他资本财产,还涉及资本利得规定,在T1170表上计算。捐给美国慈善机构的款项,一般以您在加拿大报税表上申报的美国来源净收入的75%为上限;P113指南为通勤到美国工作的人和某些美国大学设有例外。
怎样在报税表上申报捐款?
- 收集正式捐款收据,以及显示工资代扣捐款的T4或T4A表。
- 如果由一方申报全部捐款,把配偶或伴侣的收据也加进来。
- 填写附表9;在报税软件中逐张输入收据时,软件会自动完成。
- 把联邦结果填入报税表34900行。
- 在所在省或地区的428表捐款部分使用相同金额,并把该抵免填入58969行;魁北克居民在魁北克报税表上申报省级部分。
- 保留收据。纸质报税要附上附表9,但不必寄收据。
省级部分因省而异,所以能退回的总额取决于您12月31日住在哪里。我们的税收抵免与扣除指南列出了其他常见项目,医疗费用税收抵免也是一项合并到一份报税表上通常更划算的家庭抵免。
常见问题
在加拿大捐$100能退多少税?
联邦层面,2026年的捐款退$14,2025年的捐款退$14.50,因为前$200适用最低税率。所在省或地区还会另外给抵免。
可以申报配偶的慈善捐款吗?
可以。配偶或同居伴侣任何一方都可以申报两人的捐款,但每张收据只能申报一次。把所有收据放在一份报税表上,通常抵免最多。
捐款可以结转多久?
未申报的慈善捐款最多可结转5年,捐赠生态敏感土地则为10年。
慈善捐款税收抵免可以退还吗?
不可以。这是不可退还的抵免,只能减少您应缴的税。如果不欠税,可以把捐款结转到以后,或让配偶申报。
捐款申报有上限吗?
一般为当年净收入的75%;部分资本财产捐赠上限更高,去世当年及前一年最高可达净收入的100%。
捐给美国慈善机构可以申报吗?
一般可以,前提是该机构在加拿大也能算作注册慈善机构,但申报额通常以您在加拿大报税表上申报的美国来源净收入的75%为上限。
来源
- Line 34900, Donations and gifts canada.ca
- Line 34900: How much you can claim canada.ca
- Line 34900: How to claim canada.ca
- Schedule 9, Donations and Gifts (2025) canada.ca
- Guide P113, Gifts and Income Tax 2025 canada.ca
- Adjustment of personal income tax and benefit amounts (2026) canada.ca
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 加拿大抵税项目:税收抵免与扣除
加拿大抵税项目里,税收扣除减少的是被计税的那部分收入,因此按您最高的边际税率省税;而大多数联邦税收抵免是非退还性的,2026年按抵免额的14%减少您的税款。扣除项填在T1报税表第20700行至第26000行之间;抵免从第30000行往后申报。
加拿大医疗费用税收抵免:门槛与可申报项目
加拿大医疗费用税收抵免让您申报超过门槛的那部分合格医疗支出,门槛是净收入的3%或$2,890(2026年报税表;2025年为$2,834)中的较低者,可选用在该纳税年度内结束的任何12个月期间。本人、配偶和未成年子女的费用填在33099行,其他受供养人填在3…
加拿大14%税率:减税对您意味着什么
加拿大14%税率是最低的联邦所得税率,2026年适用于应税收入的前$58,523。它在2025年7月1日取代了原来的15%税率,因此2025年的报税表用的是混合后的14.5%,而2026年是全年按14%计税的第一个年度。加拿大财政部估计,这次下调在2026年…
加拿大老年人报税:老人免税额与65岁后抵免
加拿大老年人报税用的还是普通的 T1 报税表,但满65岁之后多了几项抵免:2026年最高$9,208的年龄抵免额,以及最高$2,000的退休金收入抵免额。加上$16,452的基本个人免税额,只有 OAS 和 CPP 收入的老年人在2026年头$25,660的…
 加拿大税率表2026:联邦与各省税率
2026年加拿大税率表的联邦部分分五档:应税收入前$58,523按14%计税,至$117,045按20.5%,至$181,440按26%,至$258,482按29%,超过部分按33%(CRA数据)。每个省和地区都在此之上征收自己的税级,2027年的税级尚未公…