
Crédit d'impôt pour frais de scolarité : l'utiliser, le transférer ou le reporter
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Le crédit d'impôt pour frais de scolarité fédéral est un crédit non remboursable égal à 14 % des frais d'études postsecondaires admissibles pour 2026, demandé à l'annexe 11 et à la ligne 32300 au moyen du formulaire T2202 ou d'un formulaire TL11. L'étudiant l'utilise d'abord pour réduire son propre impôt, peut transférer jusqu'à 5 000 $ du montant de l'année en cours à un parent, à un grand-parent ou à son époux ou conjoint de fait, et reporte le reste sans date d'expiration.
- 01Taux du crédit fédéral, 2026
- 14 % des frais de scolarité admissibles (14,5 % pour 2025)
- 02Frais minimaux par établissement
- Plus de 100 $ sur chaque certificat
- 03Transfert maximal
- 5 000 $ du montant de l'année en cours, moins ce que l'étudiant a utilisé
- 04Report
- Aucune limite de temps; doit être utilisé dès la première année où l'étudiant a de l'impôt à payer
- 05Montants fédéraux relatifs aux études et pour manuels
- Éliminés en 2017
Comment fonctionne le crédit d'impôt pour frais de scolarité?
Le crédit d'impôt pour frais de scolarité réduit l'impôt fédéral de 14 % des frais admissibles que vous avez payés pour une année d'imposition, à compter de l'année d'imposition 2026 (le taux était de 14,5 % pour 2025). Vous le demandez à l'annexe 11, Frais de scolarité, montant relatif aux études et montant pour manuels, et crédit canadien pour la formation (fédéral), et le résultat est reporté à la ligne 32300 de votre déclaration. Le crédit est non remboursable; il n'est donc utile que s'il y a de l'impôt à réduire.
En pratique, la plupart des étudiants à temps plein ont peu ou pas d'impôt à payer, parce que le montant personnel de base de 16 452 $ pour 2026 couvre un modeste revenu à temps partiel. C'est pourquoi les règles de transfert et de report comptent davantage que le taux du crédit. Un étudiant qui a 8 000 $ de frais détient un crédit fédéral de 1 120 $ (8 000 $ x 14 %) que quelqu'un finira par utiliser.
Les montants fédéraux relatifs aux études et pour manuels ont été éliminés en 2017; seuls les frais de scolarité comptent donc maintenant au fédéral. Les montants relatifs aux études ou pour manuels de 2016 ou des années antérieures qui ont été reportés peuvent encore être utilisés (ARC, ligne 32300).
Qui peut demander le crédit d'impôt pour frais de scolarité au Canada?
C'est l'étudiant qui demande le crédit, même lorsqu'un parent a payé les frais. Les frais doivent être payés à un établissement admissible, comme une université ou un collège canadien, ou un établissement reconnu par Emploi et Développement social Canada pour des cours de perfectionnement des compétences professionnelles, et le total de chaque certificat doit dépasser 100 $.
- Admissibles : frais d'admission, frais de bibliothèque et de laboratoire, frais d'exemption et de confirmation, frais d'examen (y compris les frais de révision de note) faisant partie du programme, frais de demande d'admission si vous vous inscrivez ensuite, frais obligatoires de services informatiques, frais scolaires, cotisations ou frais de séminaire liés au programme et frais d'obtention d'un certificat, d'un diplôme ou d'un grade.
- Examens professionnels : les frais d'un examen professionnel, de métier ou d'une profession requis pour obtenir un permis ou un statut reconnu par une loi fédérale ou provinciale peuvent aussi être admissibles.
- Non admissibles : les frais payés ou remboursés par votre employeur, ou payés par un programme fédéral, provincial ou territorial de formation professionnelle, sauf si ce paiement est inclus dans le revenu, ainsi que les frais accessoires de plus de 250 $ pour un examen professionnel, à moins que tous les candidats doivent les payer.
- Cours de perfectionnement des compétences professionnelles : les étudiants de 16 ans ou plus inscrits dans un établissement reconnu peuvent demander les frais de cours qui développent des compétences professionnelles.
Les étudiants qui fréquentent un établissement à l'extérieur du Canada utilisent le formulaire TL11A (université à l'étranger), TL11C (navette vers les États-Unis) ou TL11D (autres établissements à l'étranger) au lieu du T2202. Pour savoir comment lire le formulaire canadien, consultez T2202, certificat pour frais de scolarité et d'inscription.
Comment utiliser l'annexe 11 pour le montant des frais de scolarité
L'annexe 11 suit un ordre fixe : elle ajoute aux frais de l'année tout montant inutilisé reporté des années précédentes, applique ce qu'il faut pour ramener votre propre impôt fédéral à zéro, puis vous laisse choisir un transfert et reporte le reste. Vous ne pouvez pas sauter votre propre impôt pour transférer davantage.
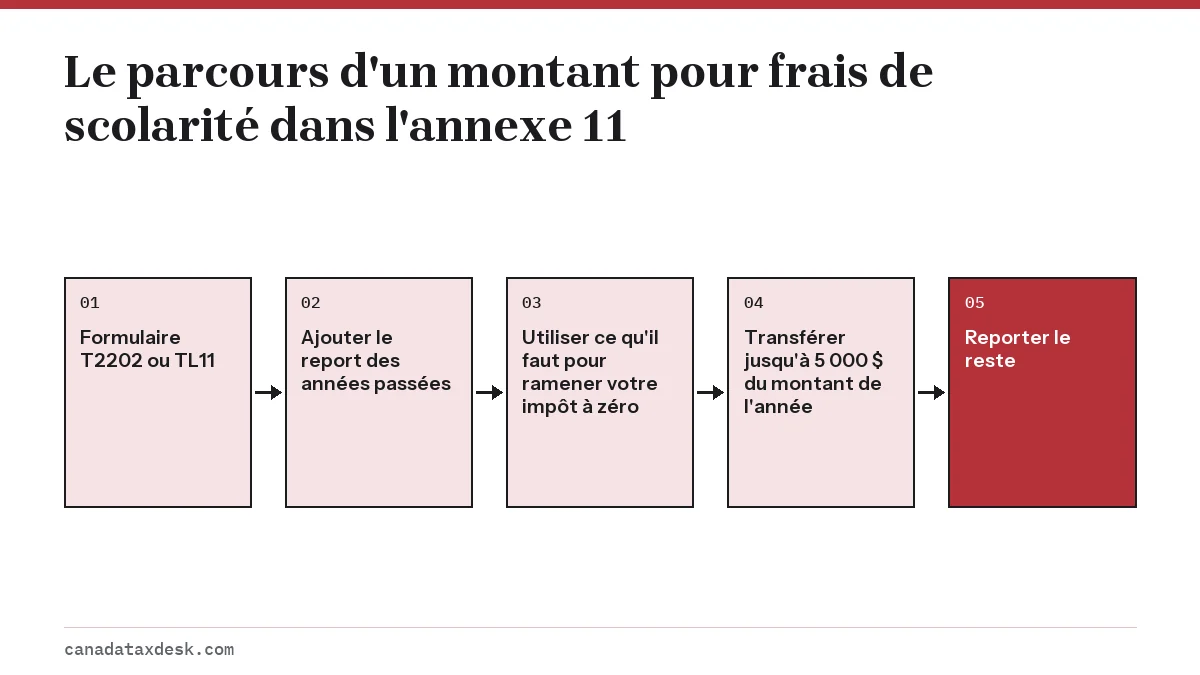
- Inscrivez le montant fédéral inutilisé indiqué sur l'avis de cotisation de l'an dernier (Mon dossier l'affiche aussi).
- Inscrivez les frais admissibles de l'année tirés de la case 26 de chaque T2202, ou des formulaires TL11.
- Laissez le logiciel appliquer le montant nécessaire pour ramener votre impôt fédéral à zéro; les montants reportés sont utilisés avant ceux de l'année en cours.
- Choisissez un transfert, s'il y a lieu, à partir du montant de l'année en cours seulement, jusqu'à 5 000 $ moins ce que vous avez utilisé.
- Remplissez la désignation du transfert (la deuxième case au verso du formulaire T2202, la partie 3 du formulaire TL11A ou la partie 4 du formulaire TL11C) pour que le parent, le grand-parent ou l'époux ou conjoint de fait puisse justifier sa demande.
L'étudiant doit produire une déclaration pour transférer ou reporter quoi que ce soit, même s'il n'a aucun revenu. L'ARC précise que vous devez produire une déclaration chaque année tant que vous reportez des frais de scolarité : si vous sautez une année entre l'année où vous avez payé les frais et celle où vous voulez les demander, le montant n'est pas reporté et ne peut plus être demandé. Une déclaration de revenus d'étudiant déclenche aussi les versements de prestations qui dépendent de la production.
Peut-on transférer ses frais de scolarité à ses parents?
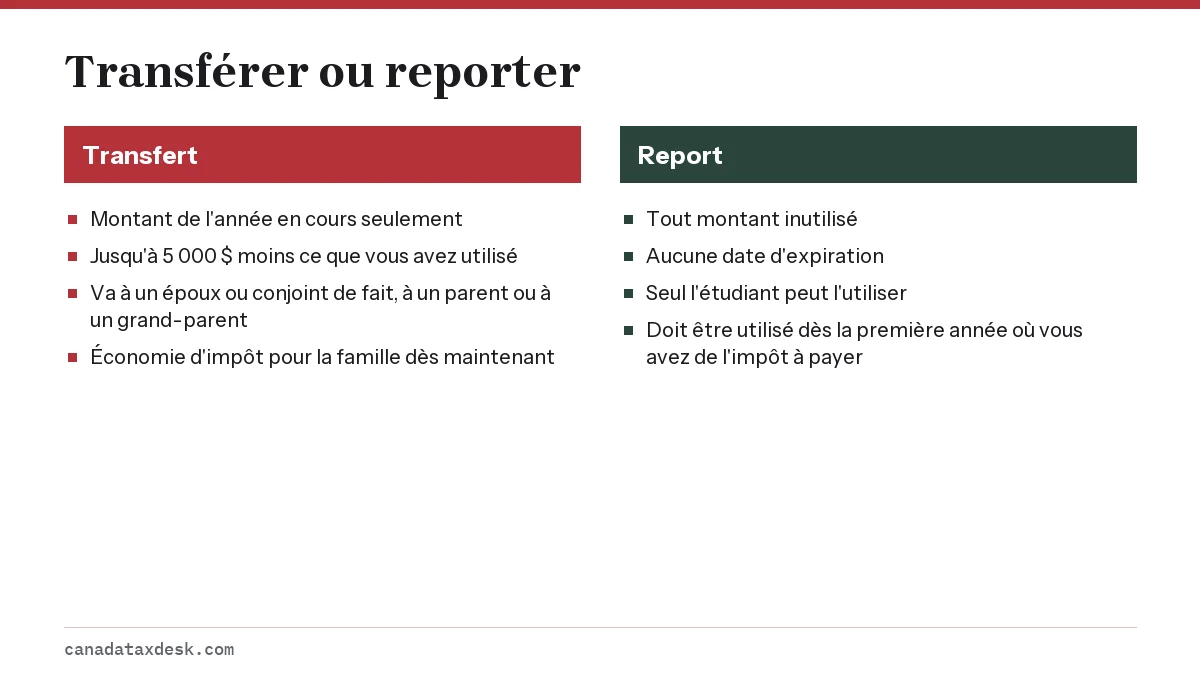
Oui. Après avoir utilisé ce dont vous avez besoin, vous pouvez transférer jusqu'à 5 000 $ du montant fédéral pour frais de scolarité de l'année en cours, moins le montant que vous avez utilisé, à l'une de ces personnes : votre époux ou conjoint de fait, votre parent ou grand-parent, ou le parent ou grand-parent de votre époux ou conjoint de fait (ARC, transfert et report des montants). La personne qui le reçoit le demande à la ligne 32400 de sa déclaration.
Il y a une exception pour les étudiants en couple. Si votre époux ou conjoint de fait demande le montant pour époux ou conjoint de fait à la ligne 30300 ou des montants transférés de vous à la ligne 32600, vous ne pouvez pas transférer vos frais de scolarité à un parent ou à un grand-parent; seul votre conjoint peut les recevoir.
Exemple de transfert des frais de scolarité à un parent
Leah a payé 9 500 $ de frais pour 2026 et a gagné 11 000 $ grâce à un emploi d'été; elle n'a donc aucun impôt fédéral à payer et n'utilise rien. Elle peut transférer 5 000 $ à sa mère, qui économise 700 $ d'impôt fédéral (5 000 $ x 14 %), plus son crédit provincial si sa province en offre un. Les 4 500 $ restants demeurent à Leah sous forme de report.
Les crédits pour frais de scolarité inutilisés expirent-ils?
Non. Les montants fédéraux pour frais de scolarité inutilisés sont reportés indéfiniment, à condition de produire une déclaration chaque année, mais vous devez les utiliser dès la première année où vous avez de l'impôt sur le revenu à payer, jusqu'à concurrence du montant nécessaire pour ramener cet impôt à zéro (ARC). Vous ne pouvez pas les garder pour une année ultérieure où votre revenu sera plus élevé.
Une fois qu'un montant est reporté, vous seul pouvez l'utiliser; il ne peut jamais être transféré à un parent ou à un conjoint dans une année ultérieure. Le transfert est donc une décision à prendre une seule fois chaque année.
Si un diplômé achète une première habitation peu après ses études, le montant pour l'achat d'une habitation de cette année-là ajoute un autre crédit non remboursable, et les deux ensemble peuvent absorber beaucoup d'impôt. Conservez chaque avis de cotisation, qui indique le solde inutilisé des frais de scolarité.
Quelles provinces offrent encore un crédit d'impôt pour frais de scolarité?
Les crédits provinciaux pour frais de scolarité sont distincts du crédit fédéral et varient selon la province, et plusieurs provinces ont mis fin aux nouvelles demandes tout en permettant aux résidents d'utiliser les montants provinciaux reportés d'avant le changement. Chaque province calcule son crédit sur sa propre annexe, par exemple l'annexe ON(S11) en Ontario, qui suit le report provincial. Les résidents du Québec demandent leur crédit d'impôt provincial pour frais de scolarité ou d'examen à la ligne 398 de la déclaration du Québec (TP-1) produite auprès de Revenu Québec, avec l'annexe T, et le parent ou grand-parent qui reçoit un transfert d'un étudiant le demande à la ligne 398.1.
Comme le solde provincial peut différer du solde fédéral, vérifiez les deux lignes de votre avis de cotisation avant de produire votre déclaration. Les logiciels d'impôt les reportent séparément une fois la déclaration de l'année précédente importée. Le guide des crédits et déductions explique comment les crédits fédéraux et provinciaux se combinent.
Questions fréquentes
Combien vaut le crédit d'impôt pour frais de scolarité?
Au fédéral, 14 % des frais admissibles pour 2026 et 14,5 % pour 2025. Une facture de frais de scolarité de 6 000 $ vaut 840 $ d'impôt fédéral pour 2026, plus tout crédit provincial.
Les frais de scolarité sont-ils une déduction ou un crédit d'impôt au Canada?
C'est un crédit, et non une déduction. Les frais de scolarité ne réduisent pas votre revenu imposable; le montant fédéral pour frais de scolarité de la ligne 32300 réduit plutôt votre impôt fédéral de 14 % des frais admissibles pour 2026 (14,5 % pour 2025). Une demande de 5 000 $ fait donc économiser 700 $ d'impôt fédéral pour 2026 à toute personne qui doit au moins ce montant d'impôt, quelle que soit sa tranche d'imposition.
Mes parents peuvent-ils déduire mes frais de scolarité s'ils les ont payés?
Pas directement. Seul l'étudiant demande les frais de scolarité, mais il peut transférer jusqu'à 5 000 $ du montant de l'année en cours, moins ce qu'il a utilisé, à un parent ou à un grand-parent.
Dois-je transférer les 5 000 $ au complet à mes parents?
Non. Vous pouvez transférer n'importe quel montant jusqu'à la limite et reporter le reste. Comparez les taux d'imposition de la famille, puisqu'un parent dans une tranche plus élevée obtient le même 14 % au fédéral que vous obtiendriez plus tard.
Les frais d'un court cours en ligne donnent-ils droit au crédit?
Oui, si l'établissement est admissible et délivre un formulaire T2202 ou TL11 indiquant plus de 100 $ de frais. Les cours courts offerts par des fournisseurs privés non reconnus ne sont pas admissibles.
Où trouver mon montant inutilisé de frais de scolarité?
Sur votre plus récent avis de cotisation et dans Mon dossier, sous les montants reportés. Inscrivez ce montant à l'annexe 11 chaque année.
Sources
- CRA, Line 32300, your tuition, education and textbook amounts canada.ca
- CRA, Transferring and carrying forward amounts canada.ca
- CRA, Eligible tuition fees canada.ca
- CRA, Students and income tax canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Déductions fiscales au Canada et crédits d'impôt à demander
Les déductions fiscales au Canada réduisent le revenu sur lequel vous êtes imposé, de sorte qu'elles vous font économiser de l'im…
Feuillet T2202 : déduire ses frais de scolarité
Le feuillet T2202, Certificat pour frais de scolarité et d'inscription, est le feuillet qu'un collège ou une université désigné a…
Déclaration de revenus étudiant : crédits et conseils
La déclaration de revenus d'un étudiant au Canada est la déclaration T1 habituelle, et la plupart des étudiants devraient en prod…
Montant pour l'achat d'une habitation : jusqu'à 10 000 $
Le montant pour l'achat d'une habitation est un crédit fédéral non remboursable qui vous permet de demander jusqu'à 10 000 $ à la…
Étudiant étranger : déclaration de revenus au Canada
L'obligation de produire une déclaration de revenus comme étudiant étranger au Canada dépend de votre statut de résidence, et non…