
Crédit d'impôt préposé aux bénéficiaires (PSWTC) : montant, admissibilité et façon de le demander
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
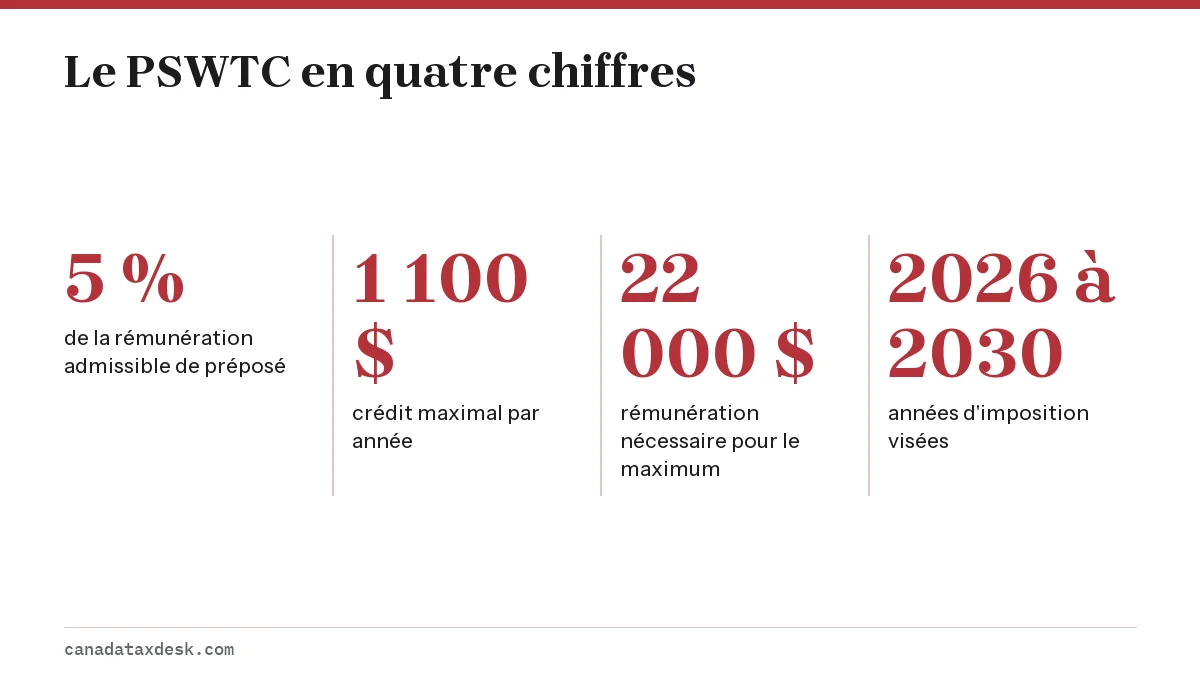
Le crédit d'impôt pour les préposés aux services de soutien à la personne (PSWTC), souvent appelé crédit d'impôt préposé aux bénéficiaires, est un crédit fédéral remboursable égal à 5 % de la rémunération admissible d'un préposé admissible, jusqu'à 1 100 $ par année, pour les années d'imposition 2026 à 2030. Il a force de loi depuis le 26 mars 2026. Le travail effectué en Colombie-Britannique, à Terre-Neuve-et-Labrador et dans les Territoires du Nord-Ouest ne compte pas.
- 01Montant du crédit
- Le moins élevé de 1 100 $ et de 5 % de la rémunération admissible
- 02Revenu nécessaire pour le maximum
- 22 000 $
- 03Années visées
- Années d'imposition 2026 à 2030
- 04Type
- Remboursable : versé même si vous n'avez aucun impôt à payer
- 05Lieux de travail exclus
- Colombie-Britannique, Terre-Neuve-et-Labrador, Territoires du Nord-Ouest
- 06Première demande
- Déclaration de 2026, produite au printemps 2027
Qu'est-ce que le crédit d'impôt pour les préposés aux services de soutien à la personne?
Le crédit d'impôt pour les préposés aux services de soutien à la personne (PSWTC) est un nouveau crédit remboursable destiné aux personnes employées comme préposés aux services de soutien à la personne (PSSP), appelés préposés aux bénéficiaires au Québec, par des hôpitaux, des centres d'hébergement, des organismes de soins à domicile et d'autres établissements de santé réglementés semblables. Il verse 5 % de la rémunération admissible, jusqu'à un maximum de 1 100 $ par année, pour chaque année d'imposition de 2026 à 2030 (ARC, certaines mesures du budget de 2025).
Remboursable signifie que le crédit vous est versé même si votre impôt est déjà nul. Un préposé à temps partiel dont le revenu est inférieur au seuil imposable reçoit quand même le plein montant calculé, qui s'ajoute à tout remboursement lors de la cotisation de la déclaration. Il s'agit d'un crédit, et non d'une déduction : il ne réduit pas votre revenu imposable, mais s'ajoute à votre remboursement ou est appliqué à tout solde dû.
Ce crédit fait partie des changements qui apparaissent pour la première fois dans les déclarations de 2026; consultez les nouveautés de la période des impôts pour les autres, et notre guide des crédits et déductions pour la liste complète des demandes.
Le crédit d'impôt des préposés est-il en vigueur?
Oui. Le budget de 2025 a proposé le PSWTC, et le Parlement l'a adopté dans la Loi no 1 d'exécution du budget de 2025 (projet de loi C-15), qui a reçu la sanction royale le 26 mars 2026, sous le titre Lois du Canada 2026, chapitre 3 (Parlement du Canada, LEGISinfo). Selon le résumé du projet de loi de la Bibliothèque du Parlement, le crédit est ajouté à la Loi de l'impôt sur le revenu en tant que nouvel article 122.93.
Certaines pages de l'ARC rédigées avant le vote, dont la page des mesures du budget de 2025 mise à jour pour la dernière fois en avril 2026, décrivent encore le crédit comme une proposition. La loi est en vigueur; ce qui n'est pas encore publié, ce sont les détails de production de l'ARC, comme le numéro de ligne de la déclaration et le code du feuillet T4.
À combien s'élève le crédit d'impôt des préposés?
Le PSWTC correspond au moins élevé de 5 % de votre rémunération admissible annuelle et de 1 100 $. Vous atteignez le maximum de 1 100 $ à 22 000 $ de rémunération admissible; gagner davantage n'augmente pas le crédit.
| Rémunération admissible de l'année | 5 % de la rémunération | Crédit |
|---|---|---|
| 8 000 $ | 400 $ | 400 $ |
| 18 000 $ | 900 $ | 900 $ |
| 22 000 $ | 1 100 $ | 1 100 $ |
| 38 000 $ | 1 900 $ | 1 100 $ (plafonné) |
| 55 000 $ | 2 750 $ | 1 100 $ (plafonné) |
Sur les cinq années de 2026 à 2030, un préposé qui gagne au moins 22 000 $ de rémunération admissible chaque année pourrait recevoir jusqu'à 5 500 $ au total. Le plafond de 1 100 $ est fixé au nouveau paragraphe 122.93(2) de la Loi de l'impôt sur le revenu.
Qui est considéré comme un préposé aux services de soutien à la personne admissible?
Vous êtes un préposé admissible lorsque vous êtes employé à titre de préposé aux services de soutien à la personne par un établissement de santé admissible et que votre emploi correspond à la description de la loi. Le titre du poste ne suffit pas à trancher; ce sont les tâches qui comptent.
- Vos tâches principales consistent notamment à aider des personnes dans les activités de la vie quotidienne et dans leurs déplacements.
- Vous fournissez habituellement des soins individuels et un soutien essentiel à la santé, au bien-être, à la sécurité, à l'autonomie et au confort d'une autre personne.
- Ces soins sont donnés sous la direction d'un professionnel de la santé réglementé ou d'un organisme de santé provincial ou communautaire.
Qu'est-ce qu'un établissement de santé admissible?
Le résumé de la Bibliothèque du Parlement énumère les hôpitaux, les établissements de soins infirmiers, les établissements de soins pour bénéficiaires internes ou de soins communautaires pour personnes âgées, les établissements de soins de santé à domicile et d'autres établissements de santé réglementés semblables. L'employeur doit attester votre rémunération admissible; le crédit est donc conçu pour les employés de ces organisations.
Quelles provinces et quels territoires sont exclus?
La rémunération pour des tâches accomplies en Colombie-Britannique, à Terre-Neuve-et-Labrador et dans les Territoires du Nord-Ouest ne compte pas comme rémunération admissible. L'ARC explique que ces trois administrations ont signé avec le gouvernement fédéral des ententes bilatérales qui financent de meilleurs salaires pour les préposés sur cinq ans.
| Lieu où les tâches sont accomplies | Compte pour le PSWTC? |
|---|---|
| Ontario, Québec, Alberta, Manitoba, Saskatchewan | Oui |
| Nouveau-Brunswick, Nouvelle-Écosse, Île-du-Prince-Édouard | Oui |
| Yukon, Nunavut | Oui |
| Colombie-Britannique, Terre-Neuve-et-Labrador, Territoires du Nord-Ouest | Non |
Le critère porte sur l'endroit où le travail est effectué, et non sur votre lieu de résidence. Un préposé qui habite une province et travaille dans une province voisine est évalué selon l'endroit où ses quarts de travail ont lieu. Si un préposé gagne 30 000 $ dans l'année, dont 10 000 $ pour des quarts en Colombie-Britannique, seuls 20 000 $ sont admissibles, ce qui donne un crédit de 1 000 $.
Comment demanderez-vous le crédit dans votre déclaration de 2026?
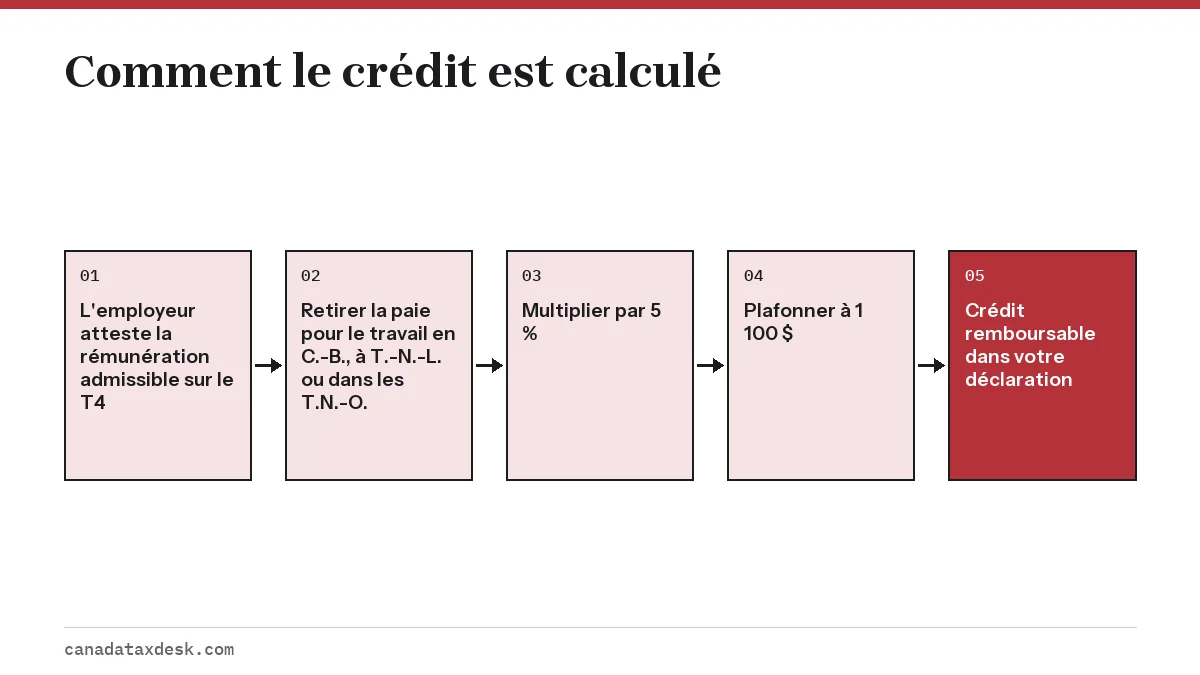
Vous demandez le PSWTC dans votre propre déclaration de revenus de 2026, produite en 2027. Votre employeur atteste votre rémunération admissible au moyen d'un nouveau code dans la zone « autres renseignements » de votre feuillet T4, et le crédit est calculé à partir de ce montant.
- Vérifiez votre feuillet T4 de 2026 à sa réception, normalement d'ici la fin de février 2027, pour y trouver le nouveau code des préposés dans la zone des autres renseignements. Notre guide des cases du T4 explique où figurent les codes des autres renseignements.
- Si le code est absent et que vous croyez être admissible, communiquez avec le service de la paie de votre employeur avant de produire votre déclaration. Un T4 modifié relève de l'employeur. Si votre employeur refuse d'attester votre rémunération admissible, l'ARC indique que vous pouvez communiquer avec elle pour déposer une plainte, ce qui déclenche un examen visant à déterminer si un feuillet T4 modifié est nécessaire; les travailleurs syndiqués peuvent aussi obtenir l'aide de leur représentant syndical.
- Produisez votre déclaration de 2026 au plus tard le 30 avril 2027. Le PSWTC est remboursable; produisez donc votre déclaration même si vous ne devez rien.
- Cherchez le crédit sur votre avis de cotisation. S'il a été omis, demandez une modification après la cotisation.
Points à surveiller avant de produire votre déclaration
- Conservez des talons de paie indiquant la province de chaque quart de travail si vous travaillez de part et d'autre d'une frontière provinciale ou territoriale.
- Si vous avez plus d'un employeur comme préposé, chacun doit attester sa propre rémunération sur son propre T4. La rémunération admissible de tous ces employeurs est additionnée avant l'application du plafond de 1 100 $.
- Les préposés qui se forment à une autre profession de la santé peuvent aussi avoir des frais de scolarité à déduire; consultez le crédit d'impôt pour frais de scolarité.
- La loi prévoit des règles distinctes pour le travailleur qui fait faillite ou décède pendant l'année, énoncées aux nouveaux paragraphes 122.93(3) et (4).
Les familles qui paient des soins à domicile demandent d'autres crédits, comme les frais de préposé aux soins dans le cadre du crédit d'impôt pour frais médicaux. Le PSWTC appartient au travailleur, et non à la personne qui reçoit les soins.
Questions fréquentes
Combien vaut le crédit d'impôt des préposés aux bénéficiaires par année?
Il correspond à 5 % de la rémunération admissible, jusqu'à 1 100 $ par année. Vous recevez le plein montant de 1 100 $ dès que votre rémunération admissible de préposé atteint 22 000 $ dans l'année.
Quand vais-je recevoir le crédit d'impôt des préposés aux services de soutien à la personne?
La première année est 2026; vous le recevez donc lorsque vous produisez votre déclaration de 2026 en 2027 et que l'ARC en établit la cotisation. Il fait partie de votre remboursement ou réduit votre solde à payer; ce n'est pas un versement mensuel distinct.
Les préposés de la Colombie-Britannique ont-ils droit au PSWTC?
Non. La rémunération pour du travail effectué en Colombie-Britannique, à Terre-Neuve-et-Labrador et dans les Territoires du Nord-Ouest est exclue, parce que ces gouvernements ont signé avec Ottawa des ententes salariales pour les préposés.
Les préposés de l'Ontario ont-ils droit au crédit d'impôt pour les PSW?
Oui. L'Ontario ne fait pas partie des provinces et territoires exclus; la rémunération admissible pour des fonctions de préposé exercées en Ontario compte donc. Un préposé de l'Ontario employé par un établissement de soins de santé admissible qui gagne au moins 22 000 $ de rémunération admissible en 2026 peut recevoir le maximum de 1 100 $ dans sa déclaration de 2026.
Le crédit d'impôt des préposés est-il imposable?
Le PSWTC est un crédit d'impôt remboursable appliqué dans votre déclaration, et non un revenu versé par votre employeur; il n'est donc pas ajouté à votre revenu d'emploi. Les directives que l'ARC doit publier sur le PSWTC confirmeront les détails de déclaration.
Faut-il présenter une demande distincte pour le PSWTC?
Aucune demande distincte n'a été annoncée. Le mécanisme repose sur l'attestation de la rémunération par votre employeur sur votre feuillet T4 et sur votre demande du crédit dans votre déclaration annuelle.
Sources
- Budget 2025: CRA information on select measures canada.ca
- LEGISinfo, Bill C-15 (45-1), Budget 2025 Implementation Act, No. 1 parl.ca
- Library of Parliament, Legislative summary of Bill C-15 lop.parl.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Déductions fiscales au Canada et crédits d'impôt à demander
Les déductions fiscales au Canada réduisent le revenu sur lequel vous êtes imposé, de sorte qu'elles vous font économiser de l'im…
Impôt 2027 au Canada : changements fiscaux et nouveautés
Les principaux changements fiscaux de la saison des impôts 2027 au Canada s'appliquent aux revenus de 2026 : le taux fédéral le p…
Crédit d'impôt pour frais médicaux au Canada : quoi demander
Au Canada, le crédit d'impôt pour frais médicaux vous permet de demander les frais de santé admissibles qui dépassent le moins él…
Crédit d'impôt pour frais de scolarité : transfert et report
Le crédit d'impôt pour frais de scolarité fédéral est un crédit non remboursable égal à 14 % des frais d'études postsecondaires a…
Feuillet T4 : cases 14, 22, 40, 32, 38 et 85 expliquées
Les cases du feuillet T4 que vous inscrivez réellement dans une déclaration sont peu nombreuses : case 14 (revenu d'emploi, ligne…
Crédit d'impôt pour l'accessibilité domiciliaire en 2026
Le crédit d'impôt pour l'accessibilité domiciliaire (CIAD, ou HATC en anglais) est un crédit fédéral non remboursable qui porte s…