
Changements fiscaux de la saison 2027 au Canada : ce qui change pour les déclarations de 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Les principaux changements fiscaux de la saison des impôts 2027 au Canada s'appliquent aux revenus de 2026 : le taux fédéral le plus bas est de 14 % pour toute l'année, la première tranche passe à 58 523 $ et le montant personnel de base à 16 452 $. Le budget de 2025 a aussi proposé la production automatique et un crédit pour les préposés aux services de soutien à la personne, et le crédit pour la TPS/TVH est devenu l'Allocation canadienne pour l'épicerie et les produits essentiels. Les tranches de 2027 et le plafond du CELI de 2027 ne sont pas encore annoncés.
- 01Taux fédéral le plus bas sur les revenus de 2026
- 14 % (taux combiné de 14,5 % pour 2025)
- 02Première tranche de 2026
- Jusqu'à 58 523 $
- 03Montant personnel de base de 2026
- 16 452 $ au maximum
- 04Date limite de production pour 2026
- 30 avril 2027 (15 juin 2027 pour les travailleurs autonomes)
- 05Tranches de 2027
- Pas encore annoncées (habituellement en novembre)
- 06Crédit pour la TPS/TVH
- Remplacé par l'Allocation canadienne pour l'épicerie et les produits essentiels depuis juillet 2026
Changements fiscaux 2027 au Canada à connaître en premier
La déclaration que vous produisez au printemps 2027 porte sur les revenus gagnés pendant l'année civile 2026. Quand on cherche les changements fiscaux de 2027, on a donc généralement besoin de la liste des règles qui s'appliquent à l'année d'imposition 2026. La plupart de ces changements sont déjà publiés par l'Agence du revenu du Canada (ARC), et quelques-uns sont encore des propositions du budget de 2025.
Le changement le plus important est simple : 2026 est la première année complète imposée au taux fédéral réduit de 14 %. La baisse de taux est entrée en vigueur le 1er juillet 2025; votre déclaration de 2025 a donc utilisé un taux combiné de 14,5 %. Votre déclaration de 2026 applique 14 % de janvier à décembre.
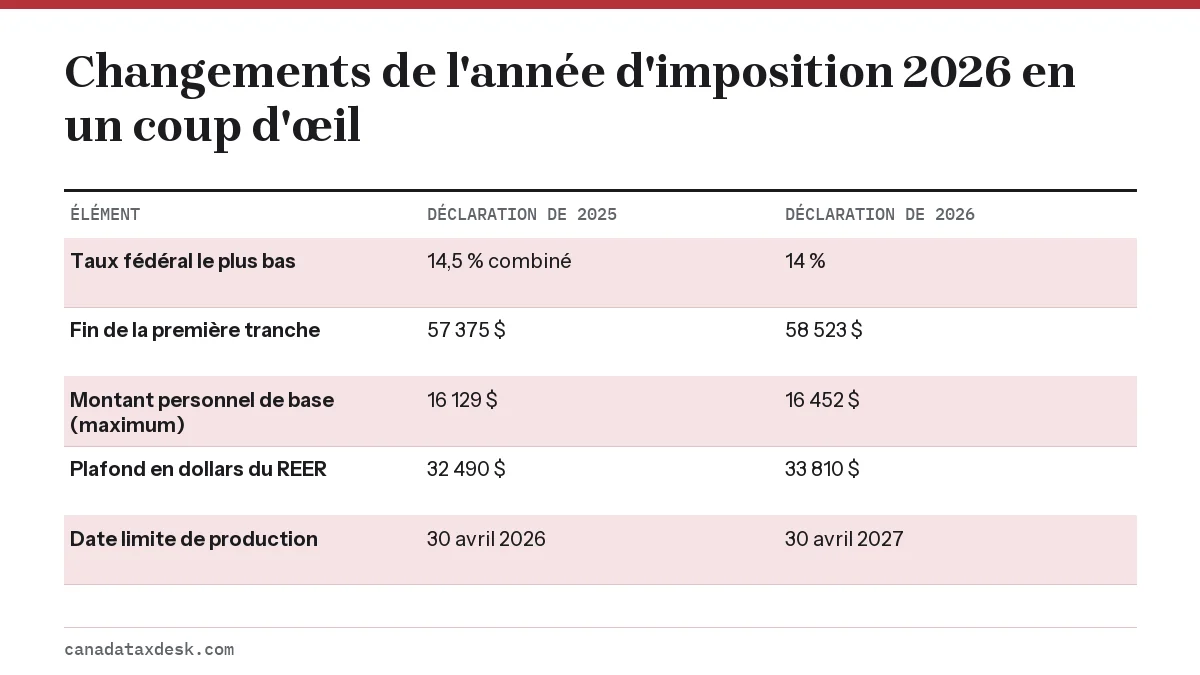
La date limite de production ne change pas. La plupart des gens doivent produire leur déclaration et payer au plus tard le vendredi 30 avril 2027. Les travailleurs autonomes et leur époux ou conjoint de fait ont jusqu'au mardi 15 juin 2027 pour produire, mais tout solde reste dû le 30 avril. Pour l'ensemble du processus, consultez notre guide pour produire une déclaration de revenus au Canada.
Changements fiscaux fédéraux 2026 au Canada : taux et tranches
Les tranches fédérales ont été indexées de 2,0 % pour 2026. Combiné au taux réduit de la première tranche, cela signifie que la plupart des gens paient un peu moins d'impôt fédéral sur le même revenu qu'en 2025.
| Taux | Revenu imposable de 2025 | Revenu imposable de 2026 |
|---|---|---|
| Taux le plus bas | 14,5 % jusqu'à 57 375 $ | 14 % jusqu'à 58 523 $ |
| 20,5 % | De 57 375 $ à 114 750 $ | De 58 523 $ à 117 045 $ |
| 26 % | De 114 750 $ à 177 882 $ | De 117 045 $ à 181 440 $ |
| 29 % | De 177 882 $ à 253 414 $ | De 181 440 $ à 258 482 $ |
| 33 % | Plus de 253 414 $ | Plus de 258 482 $ |
Le taux d'imposition le plus bas est-il de 14 % pour 2026?
Oui. La page des taux de l'année en cours de l'ARC indique 14 % sur les premiers 58 523 $ de revenu imposable de 2026. Voici un exemple avant crédits : sur un revenu imposable de 50 000 $, l'impôt fédéral au taux le plus bas est de 7 000 $ pour 2026 (14 %), contre 7 250 $ au taux combiné de 2025 (14,5 %). C'est une différence de 250 $ avant l'application de tout crédit. Notre page sur le taux d'imposition le plus bas de 14 % présente d'autres exemples.
Pourquoi vos crédits valent un peu moins
La plupart des crédits fédéraux non remboursables sont calculés au taux le plus bas. Quand ce taux baisse, chaque dollar de crédit vaut moins. Le montant personnel de base de 2026, soit 16 452 $, vaut 2 303,28 $ à 14 %. Le montant personnel de base est réduit lorsque le revenu net se situe entre 181 440 $ et 258 482 $, jusqu'à un minimum de 14 829 $.
Pour éviter que les demandes plus importantes ne diminuent, un crédit d'impôt complémentaire temporaire et non remboursable maintient un taux de 15 % sur les montants de crédits qui dépassent le seuil de la première tranche. Il s'applique aux années d'imposition 2025 à 2030 et aide surtout les personnes qui ont des demandes importantes, comme des frais de scolarité reportés ou d'importants frais médicaux.
Nouvelles règles fiscales au Canada en 2026 : crédits et propositions
Le budget de 2025 a annoncé plusieurs mesures qui commencent avec l'année d'imposition 2026. En octobre 2026, l'ARC décrit encore les mesures ci-dessous comme proposées : les deux premières sur sa page du budget de 2025 (dernière modification le 17 avril 2026) et la production automatique sur sa page consacrée à ce sujet. Les mesures proposées doivent être adoptées par voie législative avant de s'appliquer telles qu'elles sont décrites. La production automatique fait partie du projet de loi C-31, la Loi no 2 d'exécution du budget de 2025, qui n'avait pas reçu la sanction royale à la mi-octobre 2026. Le 5 octobre 2026, l'ombudsman des contribuables a exprimé des préoccupations au sujet des dispositions du projet de loi sur la production automatique.
- Crédit d'impôt pour les préposés aux services de soutien à la personne (proposé) : un crédit remboursable pour 2026 à 2030 égal au moins élevé de 1 100 $ et de 5 % des gains admissibles. Le travail effectué en Colombie-Britannique, à Terre-Neuve-et-Labrador et dans les Territoires du Nord-Ouest est exclu. Les détails se trouvent sur notre page sur le crédit d'impôt pour les préposés aux services de soutien à la personne.
- Fin des doubles demandes pour les frais d'accessibilité (proposé) : à partir de 2026, une dépense demandée comme frais médicaux ne pourrait plus aussi être demandée au titre du crédit d'impôt pour l'accessibilité domiciliaire.
- Production automatique (proposée) : l'ARC obtiendrait le pouvoir de produire une déclaration pour certaines personnes, en général celles qui n'ont aucun impôt à payer, à compter de l'année d'imposition 2026. Consultez la production automatique de l'ARC.
Le crédit pour la TPS/TVH est devenu l'Allocation canadienne pour l'épicerie et les produits essentiels
L'Allocation canadienne pour l'épicerie et les produits essentiels (CGEB) a remplacé le crédit pour la TPS/TVH en juillet 2026. Elle est toujours versée le 5 des mois de juillet, d'octobre, de janvier et d'avril; le versement du 5 octobre 2026 a été fait et le prochain aura lieu le 5 janvier 2027. Les versements de juillet 2026 à juin 2027 sont fondés sur votre déclaration de 2025, et l'ARC exige une déclaration même si vous n'avez eu aucun revenu; produire votre déclaration de 2026 pendant la saison des impôts 2027 est donc ce qui maintient les versements quand la prochaine période de prestations commencera, en juillet 2027.
Ce qui a pris fin
La redevance fédérale sur les combustibles a pris fin le 1er avril 2025. La déclaration de 2025 était la dernière année où le crédit connexe pour les entreprises lié à la redevance sur les combustibles était offert; il ne figurera donc pas dans les déclarations de 2026. Si vous n'avez jamais produit vos déclarations de 2018 à 2024, un projet de loi fixe au 30 octobre 2026 la dernière journée pour les produire et recevoir quand même les versements rétroactifs du Remboursement canadien sur le carbone.
Plafonds des comptes enregistrés pour la déclaration de 2026
| Compte | Chiffre | Statut |
|---|---|---|
| Plafond en dollars du REER, 2026 | 33 810 $ | Publié |
| Plafond en dollars du REER, 2027 | 35 390 $ | Publié |
| Date limite du REER pour les déductions de 2026 | 1er mars 2027 | Prévue; à confirmer lorsque l'ARC la publiera en janvier |
| Plafond annuel du CELI, 2026 | 7 000 $ | Publié |
| Plafond annuel du CELI, 2027 | Pas encore annoncé | Habituellement confirmé en novembre |
| Droits annuels au CELIAPP | 8 000 $ (40 000 $ à vie) | Publié |
Le Régime d'accession à la propriété (RAP) a aussi changé. Pour les retraits faits du 1er janvier 2026 au 31 décembre 2028, les remboursements commencent la cinquième année suivant le premier retrait. Pour un retrait fait en 2026, la première année de remboursement est 2031. Notre page sur le plafond de cotisation au REER explique comment la règle des 18 % interagit avec le plafond en dollars.
Changements au dossier et aux services de l'ARC pour la saison des déclarations de 2026 au Canada
Plusieurs changements de service sont entrés en vigueur en février 2026 et s'appliqueront encore lorsque vous produirez en 2027. Ils touchent l'endroit où vous trouvez vos documents plutôt que le montant d'impôt que vous payez.
- Les avis de cotisation et de nouvelle cotisation numériques ne peuvent être consultés que dans Mon dossier.
- Les utilisateurs de Mon dossier de l'ARC doivent avoir enregistré une option de secours pour l'authentification multifacteur. Configurez-la avant la saison des impôts afin qu'un téléphone perdu ne vous bloque pas l'accès.
- Il n'est plus possible de demander des copies de feuillets d'impôt par téléphone. Téléchargez-les dans Mon dossier ou demandez-les à l'employeur ou à la banque qui les a émis.
- Les particuliers qui doivent 1 000 $ ou plus peuvent conclure eux-mêmes une entente de paiement dans Gérer le solde, dans Mon dossier.
- L'ARC a indiqué que le code d'accès IMPÔTNET serait plus facile à trouver dans Mon dossier.
IMPÔTNET reste ouvert pour la saison en cours jusqu'au 29 janvier 2027. L'ARC le ferme ensuite pour entretien avant le début de la saison suivante. Si vous avez des doutes sur la connexion, le guide de Mon dossier de l'ARC présente les étapes de configuration.
Qu'est-ce qui n'a pas encore été annoncé pour la saison des impôts 2027?
Certains chiffres que vous cherchez peut-être n'existent pas encore. L'ARC les publie selon un calendrier assez régulier, présenté ci-dessous. D'ici là, tout chiffre que vous voyez pour ces éléments est une projection, et non un montant officiel.
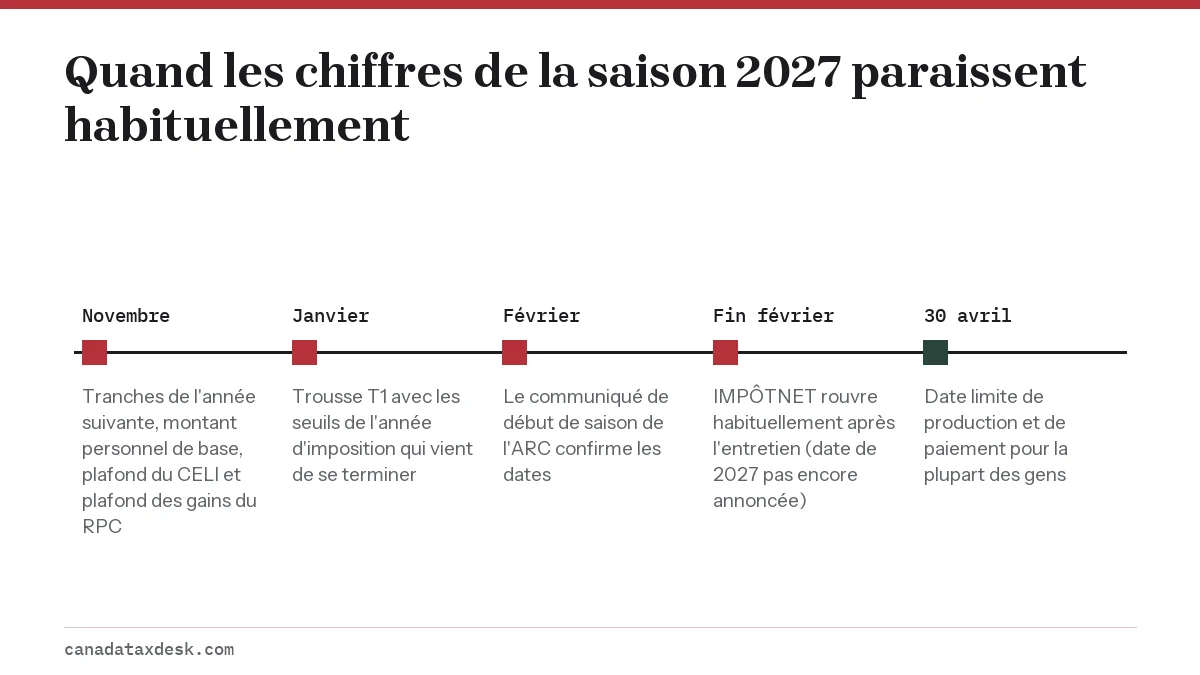
- Tranches fédérales et provinciales de 2027 et montant personnel de base de 2027 : habituellement publiés en novembre. Notre page sur les tranches de l'an prochain sera mise à jour dès leur publication.
- Plafond du CELI de 2027 et maximum des gains ouvrant droit à pension du RPC de 2027 : habituellement confirmés en novembre.
- Seuil des frais médicaux, montant pour personnes handicapées et seuils de remboursement des prestations de programmes sociaux de 2026 : publiés avec la trousse T1 de 2026, habituellement en janvier.
- Dates d'ouverture d'IMPÔTNET et de Déclarer simplement (SimpleFile) pour la saison 2027 : pas encore annoncées. En 2026, IMPÔTNET a ouvert le 23 février et Déclarer simplement, le 9 mars.
Questions fréquentes
Qu'est-ce qui change pour les déclarations de revenus de 2026 au Canada?
Le taux fédéral le plus bas est de 14 % pour toute l'année, les tranches ont augmenté de 2,0 % et le montant personnel de base est de 16 452 $. Le budget de 2025 a aussi proposé un crédit pour les préposés aux services de soutien à la personne et la production automatique pour certaines personnes, deux mesures qui commencent avec l'année d'imposition 2026.
Quand les tranches d'imposition de 2027 seront-elles publiées?
Elles ne sont pas encore annoncées. L'ARC publie habituellement en novembre les tranches indexées et le montant personnel de base de l'année suivante.
Quel est le montant personnel de base pour 2027?
L'ARC ne l'a pas encore publié; le chiffre de 2027 est attendu en novembre 2026 avec les autres montants indexés. Pour 2026, le montant personnel de base fédéral est de 16 452 $ et diminue progressivement jusqu'à 14 829 $ pour un revenu net de 258 482 $ ou plus; c'est le montant que vous demandez dans la déclaration que vous produisez en 2027.
La date limite du 30 avril change-t-elle en 2027?
Non. La plupart des gens doivent produire leur déclaration et payer au plus tard le 30 avril 2027. Les travailleurs autonomes ont jusqu'au 15 juin 2027 pour produire, mais le paiement reste dû le 30 avril.
Mon remboursement de 2026 sera-t-il plus élevé grâce au taux de 14 %?
Seulement si vos retenues sur la paie ne tenaient pas déjà compte du taux réduit. Les employeurs ont utilisé des tables de retenues de 2026 fondées sur le nouveau taux; pour bien des salariés, l'économie est donc arrivée sur chaque paie plutôt que sous la forme d'un remboursement plus important.
Puis-je demander le crédit d'impôt pour les préposés aux services de soutien à la personne dans ma déclaration de 2026?
En octobre 2026, il figure encore comme mesure proposée sur la page du budget de 2025 de l'ARC. S'il est adopté tel que proposé, les travailleurs admissibles pourraient demander jusqu'à 1 100 $ pour 2026.
Sources
- CRA: Tax rates and income brackets for individuals, current year canada.ca
- CRA: What you need for the 2026 tax filing season canada.ca
- CRA: Budget 2025, select measures canada.ca
- CRA: MP, DB, RRSP, DPSP, ALDA, TFSA limits and YMPE canada.ca
- CRA: Offering and expanding automatic tax filing services canada.ca
- CRA: Canada Groceries and Essentials Benefit (RC4210) canada.ca
- CRA: Statement marking the launch of the 2026 tax-filing season (February 23, 2026) canada.ca
- CRA: Canada Carbon Rebate canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Comment faire sa déclaration de revenus au Canada
 : rassemblez vos feuillets et vos reçus, choisissez un mode de production (logi…
Taux d'imposition fédéral 2026 : le palier de 14 % au Canada
Le taux d'imposition de 14 % au Canada est le taux fédéral le plus bas, celui du premier palier d'imposition, appliqué aux premie…
Déclaration de revenus automatique de l'ARC : qui est visé
La déclaration de revenus automatique de l'ARC est un projet, annoncé dans le budget de 2025, qui permettrait à l'Agence du reven…
Tranches d'imposition Canada 2027 : date et attentes
Les tranches d'imposition au Canada pour 2027 n'ont pas encore été annoncées en date du 20 octobre 2026. L'ARC publie habituellem…
Crédit d'impôt préposé aux bénéficiaires 2026 : montant
Le crédit d'impôt pour les préposés aux services de soutien à la personne (PSWTC), souvent appelé crédit d'impôt préposé aux béné…