
Demande d'allègement RC4288 : comment demander à l'ARC d'annuler les pénalités et les intérêts
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Une demande d'allègement RC4288 vise à faire annuler par l'Agence du revenu du Canada (ARC) des pénalités et des intérêts, ou à obtenir qu'elle y renonce, mais pas l'impôt lui-même. L'ARC tient compte de circonstances exceptionnelles comme une maladie grave, des difficultés financières ainsi que ses propres erreurs ou retards. Une demande peut remonter sur 10 années civiles, peut être présentée en ligne dans Mon dossier ou en postant le formulaire RC4288, et prend en moyenne 16 mois, selon l'ARC.
- 01Formulaire
- RC4288, Demande d'allègement pour les contribuables
- 02Ce qui peut être annulé
- Les pénalités et les intérêts seulement, pas l'impôt
- 03Délai
- 10 années civiles avant l'année de la demande
- 04Délai de traitement moyen
- 16 mois (chiffre de l'ARC)
- 05Délai pour s'adresser à la Cour fédérale
- 30 jours civils après la réception d'une décision
- 06Allègement de TPS/TVH et de TVQ au Québec
- Formulaire FP-4288 de Revenu Québec, et non RC4288
Que couvre une demande d'allègement RC4288?
La demande d'allègement RC4288 est la façon de demander à l'ARC d'exercer son pouvoir discrétionnaire pour annuler des pénalités et des intérêts ou y renoncer. Le nom complet du formulaire est RC4288, Demande d'allègement pour les contribuables – Annuler ou renoncer aux pénalités et aux intérêts. Vous pouvez aussi présenter la même demande en ligne par Mon dossier de l'ARC.
L'allègement ne touche jamais l'impôt que vous devez. Si votre déclaration indique 4 000 $ d'impôt, ces 4 000 $ restent. Ce qui peut disparaître, ce sont les frais ajoutés par-dessus, comme la pénalité pour production tardive, les intérêts sur acomptes provisionnels et les intérêts sur arriérés.
Un exemple chiffré de l'enjeu
Supposons que vous deviez 4 000 $ sur une déclaration produite avec 3 mois complets de retard. La pénalité pour production tardive est de 5 % du solde (200 $) plus 1 % par mois complet de retard (120 $), pour un total de 320 $. Les intérêts sur arriérés s'ajoutent au taux prescrit, qui est de 7 % composé quotidiennement d'octobre à décembre 2026, comme au trimestre précédent. Une demande acceptée pourrait supprimer les 320 $ et une partie ou la totalité de ces intérêts. La page sur la pénalité pour production tardive montre comment la pénalité augmente pour les récidivistes.
Les situations que l'ARC examine pour un allègement
L'ARC regroupe les situations admissibles en trois catégories, et elle examine aussi les autres situations selon leur bien-fondé. Votre demande doit indiquer clairement quelle catégorie s'applique à vous et montrer comment l'événement vous a empêché de respecter la date limite.
| Catégorie | Exemples | Ce qui peut faire l'objet d'un allègement |
|---|---|---|
| Circonstances exceptionnelles | Inondation ou incendie, grève des postes, maladie ou accident grave, détresse émotionnelle grave comme un décès dans la famille immédiate | Pénalités et intérêts |
| Actions de l'ARC | Retards de traitement, erreurs dans les publications de l'ARC, renseignements erronés fournis par l'ARC, retards indus dans une opposition, un appel ou une vérification | Pénalités et intérêts |
| Incapacité de payer ou difficultés financières | Les intérêts représentent une grande partie de la dette et une entente de paiement raisonnable est impossible; payer vous priverait de nourriture, de soins médicaux, de transport ou de logement | Intérêts, généralement pas les pénalités |
Les événements touchant votre représentant autorisé peuvent aussi compter, par exemple si la personne qui a préparé votre déclaration était gravement malade au moment de la production.
Ce que l'annulation d'une pénalité par l'ARC ne couvre pas
- L'impôt établi dans votre déclaration
- Les pénalités ou intérêts hors de la période de 10 ans
- Les montants que l'ARC n'a pas le pouvoir légal d'annuler ou auxquels elle ne peut renoncer
- Les frais bancaires et les frais administratifs semblables
- Les erreurs d'un tiers, sauf dans des cas exceptionnels
La limite de 10 ans pour l'annulation des intérêts par l'ARC
Vous ne pouvez viser que les pénalités et les intérêts liés aux 10 années civiles précédant l'année de votre demande. Pour les pénalités, l'année d'imposition doit se terminer à l'intérieur de cette période. Pour les intérêts, ceux-ci doivent s'être accumulés pendant la période, même si l'année d'imposition elle-même est plus ancienne.
| Année où vous présentez la demande | Plus ancienne année de pénalité que vous pouvez inclure |
|---|---|
| 2026 | Années d'imposition se terminant en 2016 ou plus tard |
| 2027 | Années d'imposition se terminant en 2017 ou plus tard |
Si vous êtes près de la limite de la période, présentez votre demande avant le 31 décembre. Une demande envoyée en janvier perd une année de couverture. En ce moment, cela compte pour 2016 : les pénalités des années d'imposition se terminant en 2016 ne peuvent être incluses que dans une demande présentée au plus tard le 31 décembre 2026.
Comment présenter la demande avec le formulaire d'allègement ou en ligne
Vous pouvez présenter votre demande en ligne ou par la poste. Choisissez la voie qui vous permet d'envoyer toutes vos pièces justificatives ensemble.
- En ligne (particuliers) : connectez-vous à Mon dossier, allez à Comptes et paiements et choisissez Demander un allègement des pénalités et des intérêts. Un représentant peut faire de même dans Représenter un client.
- En ligne (entreprises) : dans Mon dossier d'entreprise ou Représenter un client, sélectionnez le programme et le compte en cause, comme la TPS/TVH, et choisissez Demander un allègement des pénalités et des intérêts.
- Par la poste : remplissez le formulaire RC4288 et envoyez-le au bureau désigné indiqué à la dernière page du formulaire, selon votre lieu de résidence.
Les documents à l'appui de chaque type de demande
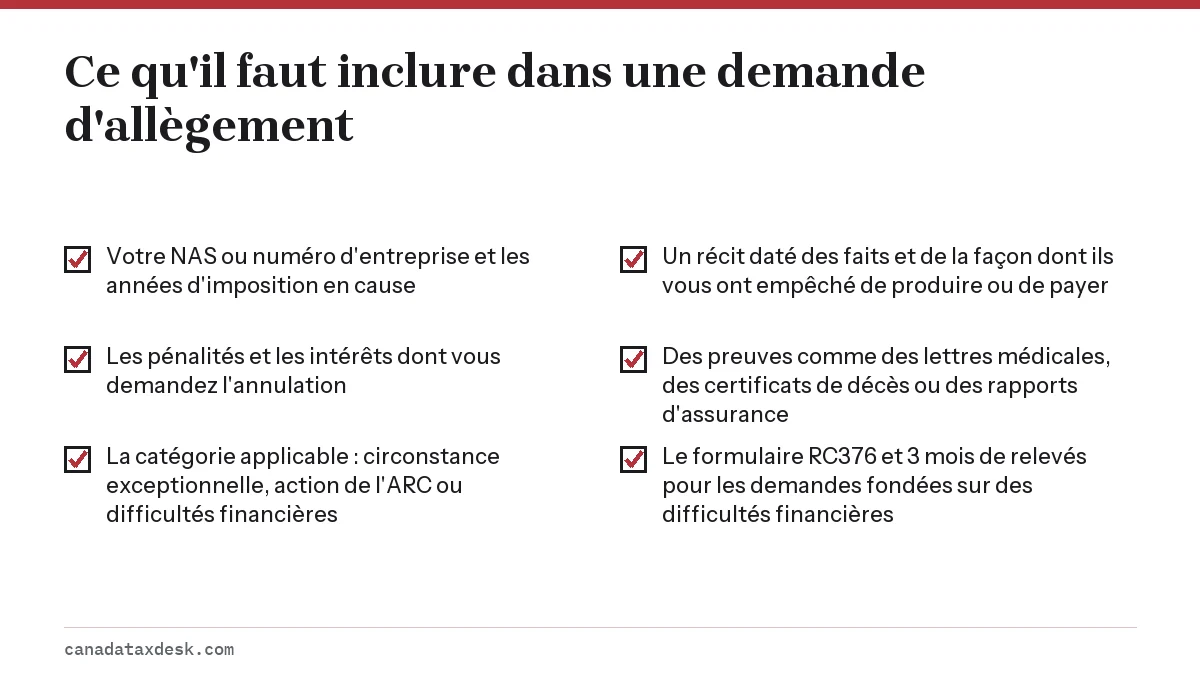
L'ARC demande une description détaillée, complète et exacte de votre situation ainsi que tous les renseignements justificatifs pertinents. Pour une demande fondée sur des difficultés financières, joignez le formulaire RC376, Demande d'allègement pour les contribuables – État des revenus et dépenses et de l'actif et du passif pour les particuliers, ainsi que vos relevés bancaires et de carte de crédit des 3 derniers mois. En cas de maladie ou de décès, des documents comme une lettre du médecin indiquant les dates de traitement ou un certificat de décès établissent la chronologie. Pour une erreur de l'ARC, joignez les lettres ou les notes d'appels qui montrent le retard.
RC4288 ou FP-4288 au Québec?
Le formulaire RC4288 vise les pénalités et les intérêts imposés par l'ARC. Au Québec, Revenu Québec administre la TVQ et, pour la plupart des entreprises, la TPS/TVH, et il a son propre formulaire : le FP-4288, sa demande d'annulation ou de renonciation à l'égard des intérêts ou des pénalités liés à la TPS/TVH et à la TVQ, ou des frais liés à la TVQ (FP-4288-V en anglais). Les intérêts et les pénalités de votre déclaration de revenus provinciale du Québec relèvent aussi de Revenu Québec; c'est donc à Revenu Québec, et non à l'ARC, qu'il faut en demander l'annulation. Une institution financière désignée particulière qui a des questions de TPS/TVH ou de TVQ utilise le formulaire RC7288 de l'ARC au lieu du RC4288.
Après la demande : décision, deuxième examen et tribunal
L'ARC fait état d'un délai de traitement moyen de 16 mois pour les demandes d'allègement. Vous pouvez suivre le dossier avec l'outil de suivi des progrès sur la page d'aperçu de Mon dossier. Si la pénalité est liée à une cotisation faisant l'objet d'une opposition ou d'un appel, aucune décision définitive n'est rendue avant le règlement de ce différend.
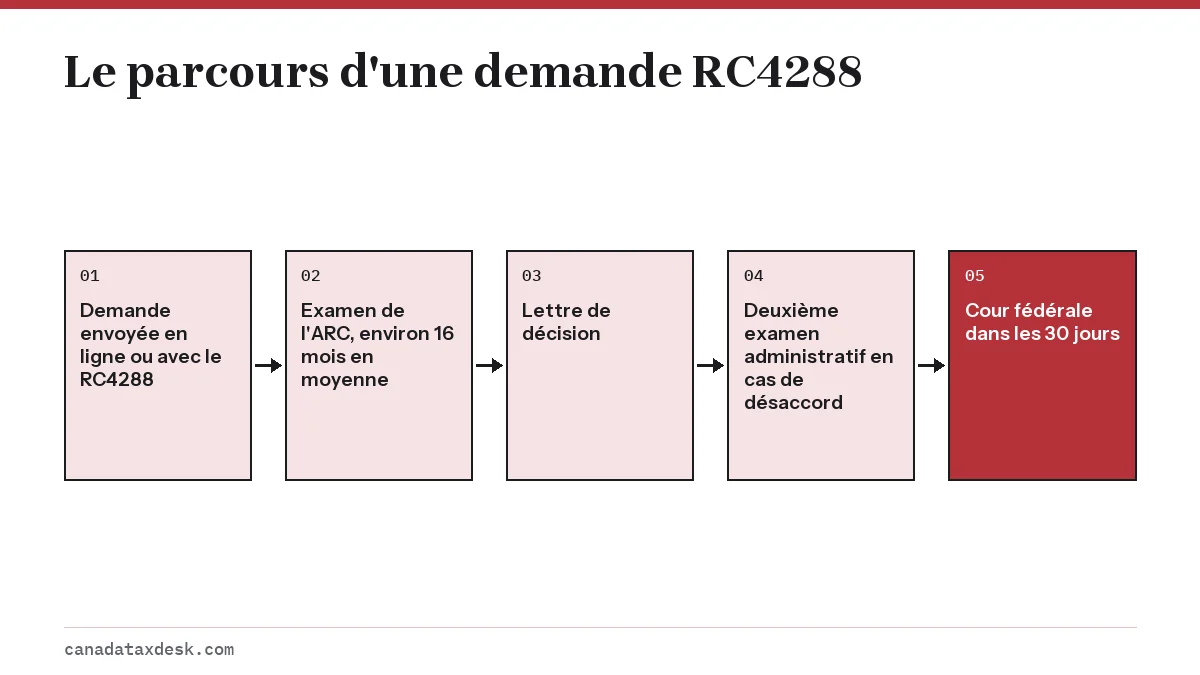
Vous recevrez une lettre indiquant que la demande a été acceptée, acceptée en partie ou refusée. Si vous n'êtes pas d'accord, demandez un deuxième examen administratif en exposant vos motifs et en fournissant vos pièces justificatives. Aucun des fonctionnaires ayant participé au premier examen n'y prend part; ajoutez donc tout fait ou document nouveau que vous n'aviez pas envoyé la première fois.
Vous pouvez demander un contrôle judiciaire à la Cour fédérale dans les 30 jours civils suivant la réception d'une décision d'allègement de l'ARC. L'ARC recommande de demander d'abord le deuxième examen administratif.
L'allègement n'est qu'une solution parmi d'autres. Si la pénalité découle d'un compte enregistré, les règles sont différentes : consultez la pénalité pour cotisation excédentaire au CELI et la cotisation excédentaire au REER. Si vous n'avez pas encore produit, produisez d'abord; le guide pour faire sa déclaration de revenus présente toutes les méthodes, et une entente de paiement peut mettre fin aux pressions de recouvrement pendant l'attente.
Étape par étape
Confirmer les frais
Vérifiez votre avis de cotisation ou votre état de compte dans Mon dossier pour connaître le montant exact des pénalités et des intérêts et les années d'imposition en cause.
Vérifier la période de 10 ans
Assurez-vous que chaque année d'imposition se termine dans les 10 années civiles précédant l'année de votre demande.
Rassembler les preuves
Réunissez les lettres médicales, certificats de décès, rapports de sinistre, la correspondance de l'ARC ou le formulaire RC376 et vos relevés bancaires, selon votre motif.
Présenter la demande
Utilisez Demander un allègement des pénalités et des intérêts dans Mon dossier, ou postez le formulaire RC4288 au bureau indiqué à la dernière page du formulaire.
Suivre le dossier et répondre
Utilisez l'outil de suivi des progrès, répondez à toute demande de suivi de l'ARC et demandez un deuxième examen si vous contestez la décision.
Questions fréquentes
Qu'est-ce que l'allègement pour les contribuables de l'ARC?
C'est le pouvoir de l'ARC d'annuler des pénalités et des intérêts ou d'y renoncer lorsqu'ils découlent d'événements indépendants de votre volonté, de difficultés financières ou d'erreurs de l'ARC. Il ne réduit pas l'impôt lui-même.
Jusqu'à combien d'années en arrière peut-on demander un allègement?
10 années civiles avant l'année de la demande. Une demande présentée en 2027 peut viser les pénalités des années d'imposition se terminant en 2017 ou plus tard.
Combien de temps prend une demande d'allègement auprès de l'ARC?
La moyenne publiée par l'ARC est de 16 mois, et elle précise que certains dossiers prennent plus ou moins de temps. Les demandes liées à une opposition ou à un appel ne sont pas tranchées avant le règlement de ce différend.
Puis-je écrire une lettre au lieu d'utiliser le formulaire RC4288?
L'ARC dirige les particuliers vers la demande en ligne dans Mon dossier ou vers le formulaire RC4288 envoyé par la poste. Utiliser l'une de ces voies garantit que vous fournissez le numéro de compte, les années d'imposition et les motifs dont l'examinateur a besoin.
Qu'est-ce que le formulaire RC376 de l'ARC?
Le formulaire RC376, Demande d'allègement pour les contribuables – État des revenus et dépenses et de l'actif et du passif pour les particuliers, permet à un particulier de démontrer ses difficultés financières. Envoyez-le avec votre demande d'allègement, accompagné de documents comme vos relevés hypothécaires et vos relevés bancaires et de cartes de crédit des 3 mois les plus récents.
Qu'est-ce que le formulaire FP-4288?
Le FP-4288 (FP-4288-V en anglais) est le formulaire de Revenu Québec qui sert à lui demander d'annuler des intérêts ou des pénalités liés à la TPS/TVH et à la TVQ, ou des frais liés à la TVQ, ou d'y renoncer. Utilisez-le pour les montants que Revenu Québec administre; pour les montants imposés par l'ARC, utilisez le RC4288 ou Mon dossier.
L'ARC annule-t-elle les pénalités pour une première production tardive?
Un premier retard n'est pas, à lui seul, un motif reconnu. L'ARC cherche une cause admissible comme une maladie grave, une catastrophe, des difficultés financières ou une erreur de l'ARC; expliquez donc la cause et joignez une preuve.
Que faire si ma demande d'allègement est refusée?
Demandez un deuxième examen administratif en fournissant tout nouveau renseignement. Vous pouvez aussi demander un contrôle judiciaire à la Cour fédérale dans les 30 jours civils suivant la réception d'une décision, mais l'ARC recommande d'abord le deuxième examen.
Sources
- CRA: Cancel or waive penalties and interest canada.ca
- CRA: Taxpayer relief, who can apply canada.ca
- CRA: Taxpayer relief, how to apply canada.ca
- CRA: Taxpayer relief, after you apply canada.ca
- CRA: Form RC4288 canada.ca
- CRA: Late-filing penalty canada.ca
- Revenu Québec: Form FP-4288-V revenuquebec.ca
- CRA: Prescribed interest rates, October 1 to December 31, 2026 canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Comment faire sa déclaration de revenus au Canada
 : rassemblez vos feuillets et vos reçus, choisissez un mode de production (logi…
Pénalité pour cotisation excédentaire au CELI : la corriger
La pénalité pour cotisation excédentaire au CELI est un impôt de 1 % par mois sur le montant excédentaire le plus élevé de votre…
REER cotisation excédentaire : formulaires T1-OVP et T3012A
Une cotisation excédentaire au REER n'est pénalisée que lorsque vos cotisations inutilisées dépassent votre maximum déductible au…
Entente de paiement ARC : payer son impôt en plusieurs fois
Une entente de paiement avec l'Agence du revenu du Canada (ARC) vous permet de payer une dette fiscale par versements convenus av…