
Pénalité pour cotisation excédentaire au CELI : arrêter l'impôt de 1 % et demander une renonciation
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
La pénalité pour cotisation excédentaire au CELI est un impôt de 1 % par mois sur le montant excédentaire le plus élevé de votre CELI au cours de chaque mois, tant que l'excédent reste dans le compte (ARC). Retirez l'excédent immédiatement, puis produisez le formulaire RC243 et l'annexe A au plus tard le 30 juin de l'année suivante. Vous pouvez demander par écrit à l'ARC de renoncer à l'impôt si l'excédent découle d'une erreur raisonnable.
- 01Taux de la pénalité
- 1 % par mois sur l'excédent le plus élevé du mois
- 02Déclaration à produire
- Formulaires RC243 et RC243-SCH-A
- 03Date limite pour un excédent de 2026
- 30 juin 2027
- 04Demande de renonciation
- Lettre par Mon dossier (Soumettre des documents) ou par la poste
- 05Délai pour faire opposition
- 90 jours après l'avis de cotisation
Comment fonctionne la pénalité pour cotisation excédentaire au CELI?
La pénalité pour cotisation excédentaire au CELI est un impôt de 1 % sur le montant excédentaire le plus élevé de votre compte au cours de chaque mois. Un montant excédentaire au CELI est toute cotisation qui dépasse vos droits disponibles à ce moment-là. Il n'y a aucune marge de tolérance : même 100 $ de trop sont imposés, et l'impôt revient chaque mois jusqu'à ce que l'excédent soit retiré ou absorbé par de nouveaux droits. Une cotisation excédentaire délibérée est traitée plus sévèrement : le revenu qui peut raisonnablement lui être attribué est considéré comme un avantage lié au CELI, imposé à 100 %.
La durée compte davantage que le montant. À 1 % par mois, un excédent de 2 000 $ coûte 20 $ s'il est retiré le mois où il est survenu, et 80 $ s'il reste quatre mois. Un mois compte en entier, même si l'excédent n'a existé qu'une seule journée.
| Montant excédentaire | 1 mois | 4 mois | 8 mois |
|---|---|---|---|
| 1 000 $ | 10 $ | 40 $ | 80 $ |
| 2 000 $ | 20 $ | 80 $ | 160 $ |
| 5 000 $ | 50 $ | 200 $ | 400 $ |
| 10 000 $ | 100 $ | 400 $ | 800 $ |
Pour estimer votre propre impôt, multipliez l'excédent le plus élevé de chaque mois par 1 % et additionnez les mois, du mois où l'excédent a commencé jusqu'au mois où vous l'avez retiré.
Pourquoi ai-je une cotisation excédentaire après un retrait?
La plupart des pénalités pour cotisation excédentaire au CELI viennent d'un dépôt fait la même année que le retrait. Un retrait n'est rajouté à vos droits que le 1er janvier de l'année suivante. D'ici là, redéposer l'argent utilise les droits qu'il vous reste et, si vous n'en avez plus, ce nouveau dépôt constitue un excédent.
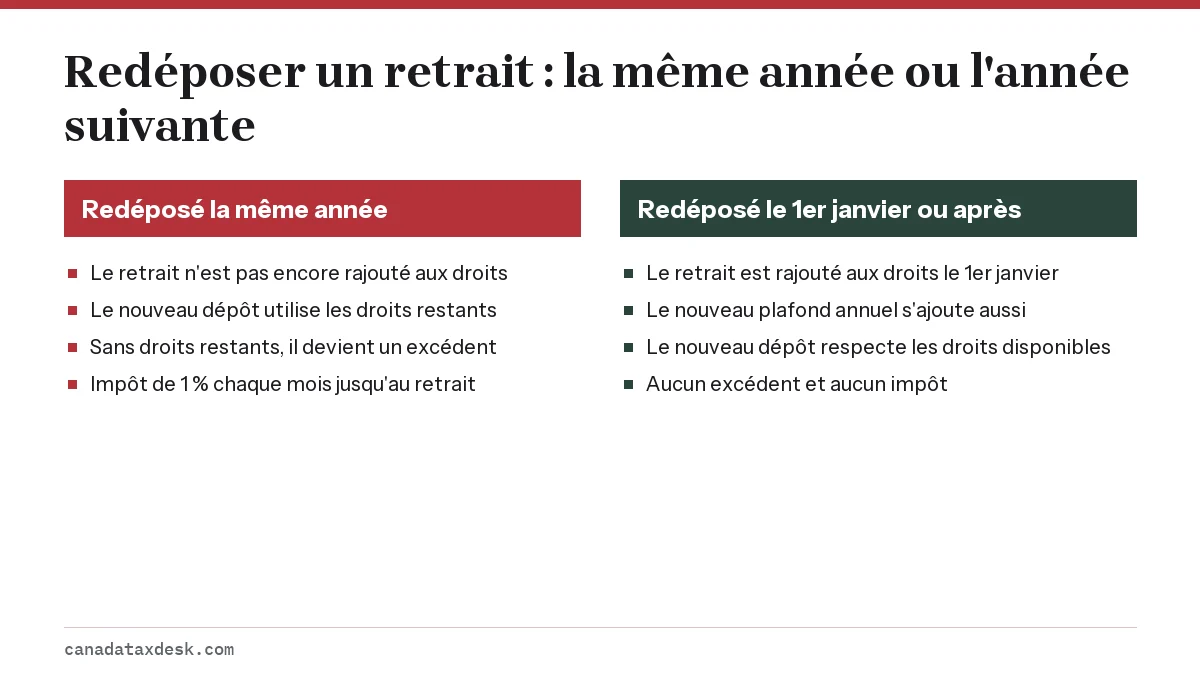
Exemple chiffré
- Le 5 janvier 2026, Marc cotise 7 000 $ et utilise tous ses droits.
- Le 10 mars 2026, il retire 5 000 $ pour payer une facture.
- Le 15 mai 2026, il redépose les 5 000 $. Comme il n'a plus de droits, il a maintenant un excédent de 5 000 $.
- S'il retire les 5 000 $ le 20 août, il doit 1 % pour mai, juin, juillet et août : 200 $.
- S'il laisse l'argent jusqu'à la fin de l'année, il doit 1 % de mai à décembre : 400 $. Le 1er janvier 2027, le retrait de mars et le plafond de 2027 lui redonnent assez de droits pour éliminer l'excédent.
Comment retirer un montant excédentaire du CELI?
Retirez la totalité de l'excédent dès que vous le remarquez. L'ARC recommande de retirer le montant entier, car un retrait partiel ne réduit la base d'imposition que pour le mois suivant, et le 1 % s'applique toujours à ce qui reste.
- Calculez vos droits : les droits au 1er janvier indiqués dans Mon dossier de l'ARC, moins les cotisations versées depuis le 1er janvier. Le formulaire RC343 vous aide à faire le calcul.
- Comparez ce montant avec ce que vous avez cotisé cette année pour trouver l'excédent.
- Demandez à votre institution un retrait en espèces du CELI d'au moins le montant de l'excédent.
- Conservez la confirmation du retrait. Vous aurez besoin de la date et du montant pour l'annexe A.
- Ne recotisez pas l'excédent retiré plus tard dans l'année.
La partie d'un retrait qui élimine un excédent s'appelle la partie admissible du retrait. Contrairement à un retrait ordinaire, elle n'est pas rajoutée à vos droits le 1er janvier suivant. Pour savoir comment les droits se reconstituent chaque année, consultez notre page sur le plafond de cotisation au CELI.
Comment produire la déclaration du CELI, le formulaire RC243?
Toute personne qui doit un impôt sur un montant excédentaire au CELI doit produire le formulaire RC243, Déclaration concernant le compte d'épargne libre d'impôt (CELI), avec le formulaire RC243-SCH-A, Annexe A – Montants excédentaires au CELI. Les deux formulaires, ainsi que le paiement, sont dus au plus tard le 30 juin de l'année qui suit celle où l'excédent est survenu. Pour un excédent en 2026, c'est le mercredi 30 juin 2027.
- Inscrivez le montant excédentaire le plus élevé de chaque mois à l'annexe A.
- Additionnez l'impôt de 1 % de chaque mois et reportez le total sur le formulaire RC243.
- Envoyez les formulaires par le service Soumettre des documents de Mon dossier de l'ARC, ou par la poste à l'Unité de traitement des CELI du centre fiscal de Sudbury ou de Winnipeg indiqué sur le formulaire.
- Payez le solde au plus tard le 30 juin pour éviter les intérêts. Au moment de payer, choisissez CELI (TFSA) comme type de paiement dans la catégorie des autres prestations, impôts, frais ou montants dus.
Le formulaire RC243 est distinct de votre déclaration de revenus T1. Produire votre T1 à temps ne vous en dispense pas, et un RC243 non produit peut entraîner des pénalités pour production tardive et des intérêts en plus de l'impôt de 1 %.
Quelles lettres l'ARC envoie-t-elle au sujet des montants excédentaires au CELI?
L'ARC communique habituellement avec vous l'année qui suit l'excédent, une fois que les institutions financières ont produit leurs relevés du CELI pour l'année précédente, à la fin de février. Elle envoie soit une lettre éducative, soit un avis de cotisation.
- Lettre éducative : elle explique la cotisation excédentaire et son effet sur vos droits. Si vous avez déjà retiré l'excédent, vous n'avez rien d'autre à faire; sinon, retirez-le immédiatement.
- Avis de cotisation : il indique quand l'excédent a commencé, combien de temps il a duré, ainsi que l'impôt, les pénalités et les intérêts à payer. Si vous n'êtes pas d'accord avec les montants, vous avez 90 jours à partir de la date de l'avis pour présenter une opposition officielle au moyen du formulaire T400A ou d'une lettre signée. L'ARC recommande fortement de demander d'abord la renonciation à l'impôt sur le CELI ou son annulation avant de présenter une opposition.
L'ARC peut-elle annuler la pénalité pour cotisation excédentaire au CELI?
Oui. L'ARC peut renoncer à tout ou partie de l'impôt, ou l'annuler, lorsqu'elle juge qu'il est équitable de le faire. Elle vérifie si l'impôt découle d'une erreur raisonnable, si la même opération a aussi entraîné un autre impôt et si des paiements ont été faits à partir du CELI. La renonciation à la pénalité pour cotisation excédentaire au CELI se demande par lettre, et non au moyen d'un formulaire précis. La lettre doit expliquer pourquoi l'excédent s'est produit et pourquoi il serait juste d'annuler l'impôt.
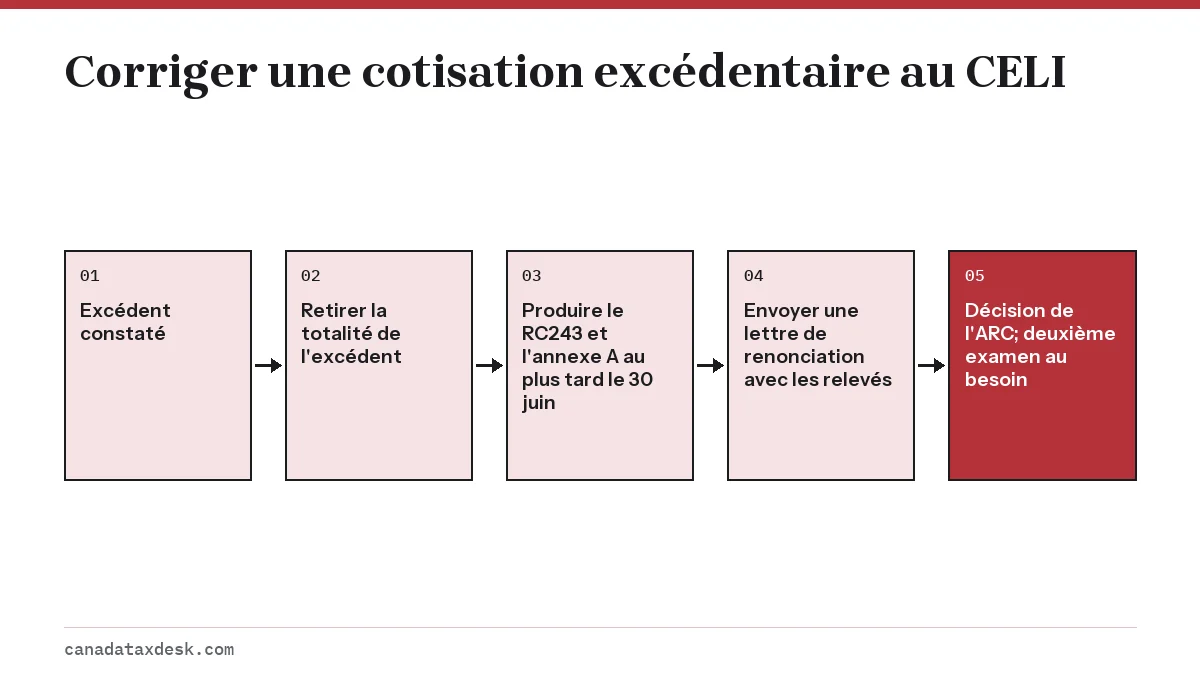
- Rédigez une lettre signée indiquant votre nom, votre numéro d'assurance sociale, l'année d'imposition et le montant de l'impôt que vous voulez faire annuler.
- Expliquez simplement ce qui s'est passé : par exemple, vous avez redéposé un retrait en croyant que vos droits étaient déjà rétablis, ou votre institution a traité un transfert comme un retrait.
- Montrez, dates à l'appui, que vous avez retiré l'excédent rapidement. Joignez les relevés de compte et la confirmation du retrait.
- Envoyez la lettre par Soumettre des documents dans Mon dossier de l'ARC, ou par la poste à l'Unité de traitement des CELI du Centre fiscal de Sudbury (Case postale 20000, succursale A, Sudbury ON P3A 5C1) ou du Centre fiscal de Winnipeg (Case postale 14000, succursale Main, Winnipeg MB R3C 3M2).
- Si vous n'êtes pas d'accord avec la décision, vous pouvez demander un deuxième examen de la même façon. Vous avez 30 jours à partir de la lettre de décision pour demander un contrôle judiciaire à la Cour fédérale.
L'allègement des pénalités et des intérêts dans d'autres situations, comme une maladie grave, passe par les dispositions d'allègement pour les contribuables. Notre page sur la demande d'allègement pour les contribuables RC4288 explique ce processus.
La même pénalité s'applique-t-elle au CELIAPP ou au REER?
Le compte d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP) applique le même impôt de 1 % par mois sur l'excédent le plus élevé, mais vous pouvez retirer un excédent du CELIAPP en franchise d'impôt par un retrait désigné au moyen du formulaire RC727, et l'excédent diminue lorsque de nouveaux droits s'ajoutent le 1er janvier. Le REER, lui, accorde d'abord une marge de 2 000 $. Notre guide des règles du CELIAPP et notre aperçu REER, CELI et CELIAPP comparent les trois comptes.
Questions fréquentes
À combien s'élève la pénalité de l'ARC pour une cotisation excédentaire au CELI?
Elle est de 1 % du montant excédentaire le plus élevé de votre CELI pour chaque mois où l'excédent existe. Un excédent de 3 000 $ laissé pendant six mois coûte 180 $, plus les intérêts et les pénalités pour production tardive si le formulaire RC243 n'est pas produit au plus tard le 30 juin de l'année suivante.
L'ARC annule-t-elle une pénalité du CELI la première fois?
Il n'existe aucune renonciation automatique pour une première fois. L'ARC vérifie notamment si l'impôt découle d'une erreur raisonnable; expliquez donc les circonstances, montrez que vous avez retiré l'excédent rapidement et joignez les dates et les relevés.
L'excédent disparaît-il le 1er janvier?
Il peut disparaître. Les nouveaux droits du 1er janvier, y compris le nouveau plafond annuel et les retraits de l'année précédente, sont appliqués à tout excédent encore dans le compte. L'impôt de 1 % pour les mois précédents reste toutefois à payer.
Le plafond du CELI 2027 va-t-il effacer mon excédent de 2026?
Le 1er janvier 2027, vos droits de cotisation augmentent du plafond annuel du CELI pour 2027 et des montants retirés en 2026, sauf la partie admissible d'un retrait qui a éliminé un excédent, et tout excédent encore dans le compte est imputé sur ces nouveaux droits. En date du 22 octobre 2026, l'ARC n'a pas publié le plafond de 2027 (le plafond de 2026 est de 7 000 $); il est habituellement confirmé en novembre avec l'indexation. L'impôt de 1 % pour les mois de 2026 reste dû et se déclare sur le formulaire RC243 au plus tard le 30 juin 2027.
Dois-je produire le RC243 si l'ARC m'a déjà envoyé une lettre?
Si vous devez un impôt sur un excédent, vous êtes tenu de produire le formulaire RC243 et l'annexe A au plus tard le 30 juin de l'année suivante. Si l'ARC a déjà établi l'impôt dans un avis de cotisation, vérifiez-le, puis payez ou faites opposition dans un délai de 90 jours.
Puis-je simplement laisser l'excédent et attendre les droits de l'an prochain?
Vous le pouvez, mais chaque mois jusqu'au 1er janvier coûte 1 % de l'excédent. Sur un excédent de 7 000 $, attendre six mois coûte 420 $; retirer l'excédent tout de suite est donc presque toujours moins cher.
Sources
- If you over-contribute to a TFSA canada.ca
- If you owe tax on excess TFSA amounts canada.ca
- If you have to pay tax on a TFSA canada.ca
- TFSA excess amount correspondence explained canada.ca
- Form RC243, Tax-Free Savings Account (TFSA) Return canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 REER, CELI et CELIAPP : plafonds, dates limites, pénalités
REER, CELI et CELIAPP : pour 2026, le plafond en dollars du REER est de 33 810 $, le plafond annuel du CELI est de 7 000 $ et le…
Demande d'allègement RC4288 : annuler les pénalités de l'ARC
Une demande d'allègement RC4288 vise à faire annuler par l'Agence du revenu du Canada (ARC) des pénalités et des intérêts, ou à o…
Règles du CELIAPP : admissibilité, plafonds et retraits
Les principales règles du CELIAPP : pour en ouvrir un, vous devez résider au Canada, avoir au moins 18 ans et au plus 71 ans, et…