
Date limite de l'impôt des travailleurs autonomes au Canada : produire le 15 juin, payer le 30 avril
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
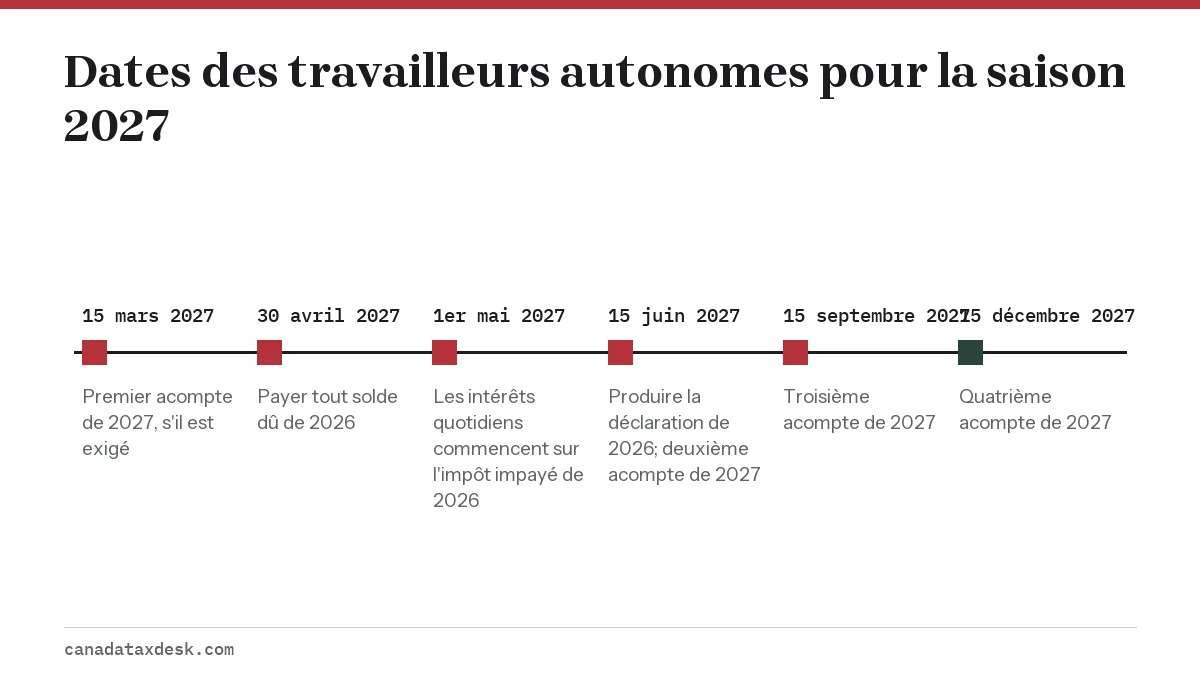
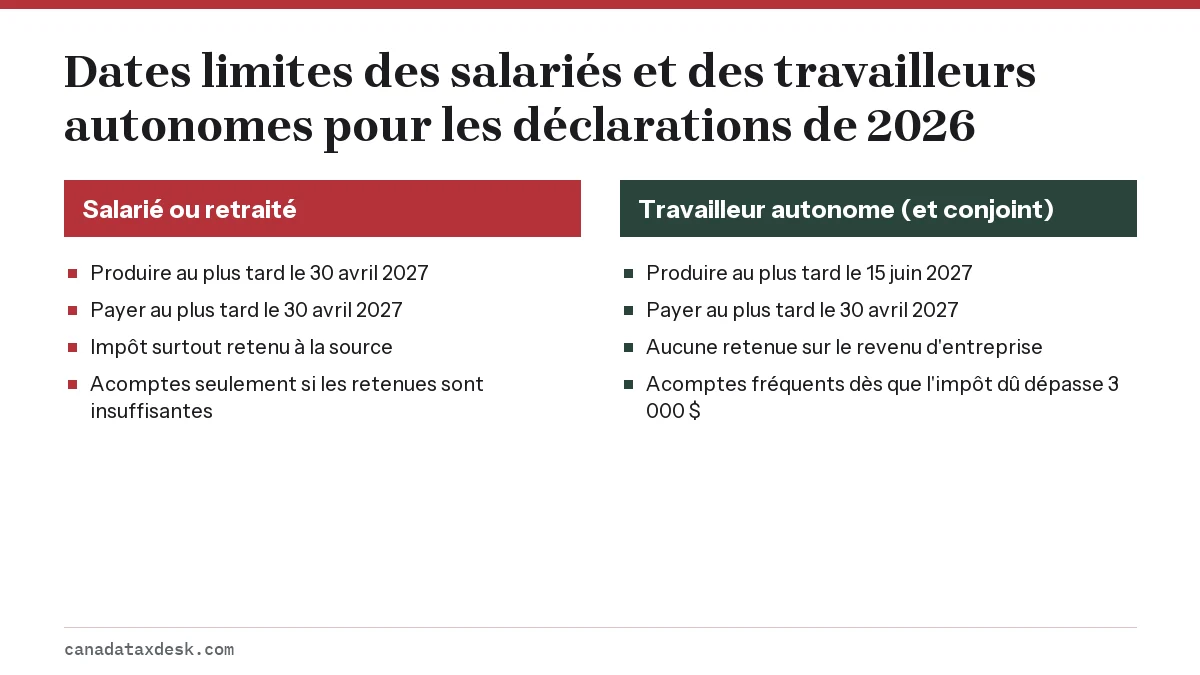
La date limite de l'impôt des travailleurs autonomes au Canada comporte deux volets. La déclaration de 2026 doit être produite au plus tard le mardi 15 juin 2027, mais tout impôt dû doit être payé au plus tard le vendredi 30 avril 2027. La date du 15 juin vaut aussi pour l'époux ou le conjoint de fait. Payer après le 30 avril entraîne des intérêts composés quotidiennement, même si la déclaration elle-même est produite à temps.
- 01Payer le solde dû de 2026 au plus tard le
- Vendredi 30 avril 2027
- 02Produire la déclaration de 2026 au plus tard le
- Mardi 15 juin 2027
- 03Époux ou conjoint de fait
- A aussi jusqu'au 15 juin pour produire
- 04Seuil des acomptes provisionnels
- Impôt net à payer de plus de 3 000 $ (1 800 $ au Québec)
- 05Taux du RPC des travailleurs autonomes en 2026
- 11,9 % des gains nets de 3 500 $ à 74 600 $
Les deux dates limites de l'impôt des travailleurs autonomes au Canada
Si vous avez gagné un revenu d'entreprise ou de profession libérale en 2026, l'Agence du revenu du Canada (ARC) vous donne jusqu'au mardi 15 juin 2027 pour produire votre déclaration T1. Elle ne vous donne pas jusqu'au 15 juin pour payer. Tout solde dû pour 2026 doit être payé au plus tard le vendredi 30 avril 2027, le même jour que les salariés.
C'est cette séparation qu'il faut surtout prévoir. Les six semaines supplémentaires vous laissent le temps de terminer vos registres d'entreprise, le formulaire T2125 (État des résultats des activités d'une entreprise ou d'une profession libérale) et les annexes de déduction pour amortissement; elles ne reportent pas le paiement.
Qui a droit à la date limite du 15 juin pour la déclaration de revenus
Vous y avez droit si vous avez exploité une entreprise pendant l'année, que ce soit comme propriétaire unique, associé d'une société de personnes, pigiste ou chauffeur de covoiturage ou de livraison. La date s'applique aussi à votre époux ou conjoint de fait : le conjoint salarié d'un entrepreneur peut donc lui aussi produire le 15 juin.
- Y ont droit : les consultants, les gens de métier, les pigistes, les vendeurs à commission qui déclarent sur le T2125, les travailleurs de plateformes et de livraison, les agriculteurs et les pêcheurs.
- Y ont droit par l'intermédiaire d'un conjoint : l'époux ou le conjoint de fait de toute personne ci-dessus.
- N'y ont pas droit : les personnes dont le seul revenu supplémentaire est un revenu de location, des intérêts, des dividendes ou des gains en capital. Un revenu de location à lui seul n'est pas une entreprise.
- N'y a pas droit : un travailleur autonome dont les dépenses d'entreprise sont principalement liées à des abris fiscaux. Cette déclaration doit être produite au plus tard le 30 avril.
Les propriétaires d'entreprises constituées en société sont un cas différent. Une société produit sa propre déclaration T2 selon son propre calendrier; la déclaration T1 personnelle du propriétaire suit la règle du 30 avril, sauf si celui-ci a aussi un revenu d'une entreprise non constituée en société.
La date limite du 15 juin s'applique-t-elle à la déclaration de revenus du Québec?
Oui. Les résidents du Québec produisent deux déclarations : la T1 fédérale auprès de l'ARC et une déclaration provinciale auprès de Revenu Québec. Revenu Québec applique la même séparation. Si vous ou votre conjoint avez exploité une entreprise en 2026, votre déclaration du Québec doit être produite au plus tard le 15 juin 2027, mais tout solde dû doit être payé au plus tard le 30 avril 2027, et Revenu Québec exige des intérêts sur le solde impayé après cette date. Si vous ne pouvez pas tout payer, produisez quand même à temps, car la pénalité pour production tardive s'ajoute aux intérêts.
Deux autres détails diffèrent pour les résidents du Québec. Le seuil fédéral des acomptes provisionnels est de 1 800 $ d'impôt net à payer au lieu de 3 000 $, et les travailleurs autonomes du Québec cotisent au Régime de rentes du Québec (RRQ) plutôt qu'au RPC; les montants du RPC du tableau plus bas ne s'appliquent donc pas à eux.
Les travailleurs autonomes paient-ils des intérêts après le 30 avril?
Oui. Les intérêts sur l'impôt impayé de 2026 commencent le 1er mai 2027 et sont composés quotidiennement, que votre déclaration soit déjà due ou non. Le taux est le taux prescrit de l'ARC pour les impôts en souffrance, qui est de 7 % d'octobre à décembre 2026. Le taux du printemps 2027 n'est pas encore annoncé; l'ARC publie le taux de chaque trimestre avant le début de celui-ci.
Exemple : payer le 15 juin plutôt que le 30 avril
Supposons que vous devez 5 000 $ pour 2026 et que vous les payez avec votre déclaration le 15 juin. Cela représente 46 jours d'intérêts. À 7 % composés quotidiennement (le taux d'octobre à décembre 2026, utilisé ici comme hypothèse parce que le taux du printemps 2027 n'est pas encore annoncé), le coût est d'environ 44 $. Ce n'est pas une catastrophe, mais c'est évitable. Produire le 15 juin n'ajoute pas de pénalité pour production tardive, puisque la déclaration est à temps.
Impôt à payer des travailleurs autonomes au Canada : ce que comprend le solde
Le montant du 30 avril est généralement plus élevé que ce que prévoient les nouveaux pigistes, car aucun employeur n'a rien retenu pendant l'année. Le solde combine normalement trois éléments.
| Élément | Comment il est calculé | Exemple pour un revenu net d'entreprise de 60 000 $ |
|---|---|---|
| Impôt fédéral et provincial sur le revenu | Tranches appliquées au revenu imposable | Dépend de la province et des déductions |
| Cotisations au RPC (les deux parts) | 11,9 % des gains nets entre 3 500 $ et 74 600 $ | 6 723,50 $ |
| RPC2 (deuxième palier) | 8 % des gains nets entre 74 600 $ et 85 000 $ | 0 $ à ce niveau de revenu |
| Cotisations à l'AE | Seulement si vous avez adhéré aux prestations spéciales de l'AE | 0 $ sauf si vous vous êtes inscrit |
L'exemple du RPC est un simple calcul : 60 000 $ moins l'exemption de base de 3 500 $ donne 56 500 $, et 11,9 % de ce montant égale 6 723,50 $. À partir de 74 600 $ de gains nets, le montant du RPC ordinaire atteint son maximum de 2026, soit 8 460,90 $. Notre page sur le RPC des travailleurs autonomes explique la déduction et le crédit qui en compensent une partie.
Acomptes provisionnels : les dates limites qui suivent le 15 juin
Vous devez payer votre impôt de 2027 par acomptes provisionnels trimestriels si votre impôt net à payer dépasse 3 000 $ (1 800 $ au Québec) pour 2027 et qu'il dépassait aussi ce montant en 2026 ou en 2025.
| Acompte | Date d'échéance | Jour |
|---|---|---|
| Premier | 15 mars 2027 | Lundi |
| Deuxième | 15 juin 2027 | Mardi |
| Troisième | 15 septembre 2027 | Mercredi |
| Quatrième | 15 décembre 2027 | Mercredi |
L'ARC poste des rappels d'acomptes provisionnels (formulaire INNS1) en février pour les paiements de mars et de juin, et en août pour ceux de septembre et de décembre. Les personnes dont le revenu principal provient de l'agriculture ou de la pêche font plutôt un seul acompte au plus tard le 31 décembre. La page sur les acomptes provisionnels présente les trois façons de calculer les montants.
Les dates de TPS/TVH pour la même entreprise
Si votre entreprise est inscrite aux fins de la TPS/TVH, sa déclaration est distincte de votre T1. Un particulier qui produit annuellement et dont l'exercice se termine le 31 décembre paie la TPS/TVH au plus tard le 30 avril et produit au plus tard le 15 juin, ce qui correspond aux dates de l'impôt sur le revenu. Les déclarants trimestriels et mensuels produisent et paient dans le mois qui suit la fin de chaque période.
Pour la liste complète de ce que déclare un propriétaire unique, y compris le T2125 et les dépenses déductibles, commencez par notre guide sur l'impôt des travailleurs autonomes au Canada. Pour toutes les autres dates de la saison, consultez le calendrier des dates limites de l'impôt au Canada et, pour les étapes de la production, comment produire une déclaration de revenus au Canada.
Questions fréquentes
Quand les travailleurs autonomes doivent-ils produire leur déclaration au Canada?
Les travailleurs autonomes produisent leur déclaration de 2026 au plus tard le mardi 15 juin 2027. Le paiement de tout solde dû reste exigible au plus tard le vendredi 30 avril 2027.
La date limite du 15 juin s'applique-t-elle à mon conjoint?
Oui. Si vous avez exploité une entreprise, votre époux ou conjoint de fait peut aussi produire sa déclaration au plus tard le 15 juin, même s'il n'a qu'un revenu d'emploi, mais il doit payer tout solde au plus tard le 30 avril.
Y a-t-il une pénalité si je produis le 15 juin et que je paie à ce moment-là?
Il n'y a pas de pénalité pour production tardive, car la déclaration est à temps. Vous paierez toutefois des intérêts composés quotidiennement sur le solde impayé, du 1er mai jusqu'au jour de votre paiement.
Dois-je verser des acomptes provisionnels comme travailleur autonome?
Seulement si votre impôt net à payer dépasse 3 000 $ (1 800 $ au Québec) cette année et qu'il dépassait aussi ce montant l'une des deux années précédentes. L'ARC envoie des rappels indiquant les montants suggérés.
Les travailleurs autonomes du Québec ont-ils aussi jusqu'au 15 juin?
Oui, pour les deux déclarations. La T1 fédérale et la déclaration de Revenu Québec de 2026 doivent être produites au plus tard le 15 juin 2027 si vous ou votre conjoint avez exploité une entreprise, et tout solde de l'une ou l'autre doit être payé au plus tard le 30 avril 2027.
Un revenu de location me donne-t-il jusqu'au 15 juin?
Non. Un revenu de location est un revenu de bien, et non un revenu d'entreprise; un propriétaire qui n'exploite pas d'entreprise doit donc respecter la date limite de production du 30 avril.
Sources
- Filing due dates for the 2025 tax return canada.ca
- Who has to pay instalments canada.ca
- Instalment payment due dates canada.ca
- GST/HST reporting requirements and deadlines canada.ca
- Prescribed interest rates, October 1 to December 31, 2026 canada.ca
- T4127 Payroll Deductions Formulas, January 2026 canada.ca
- Revenu Québec: Deadline for filing your income tax return revenuquebec.ca
- Revenu Québec: Self-employment checklist revenuquebec.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Comment faire sa déclaration de revenus au Canada
 : rassemblez vos feuillets et vos reçus, choisissez un mode de production (logi…
 Impôt travailleur autonome au Canada : revenus, RPC, dates
L'impôt des travailleurs autonomes au Canada est calculé sur le bénéfice de l'entreprise, et non sur les ventes brutes : vous déc…
Acomptes provisionnels ARC : qui doit payer et dates de 2027
Les acomptes provisionnels de l'ARC sont des paiements anticipés trimestriels d'impôt sur le revenu et de RPC, exigés lorsque vot…
RPC travailleur autonome : taux et maximums de 2026
Pour 2026, le RPC d'un travailleur autonome correspond à 11,9 % des gains nets d'un travail autonome entre 3 500 $ et 74 600 $, j…