
Fecha límite de impuestos para trabajadores independientes en Canadá: 15 de junio para declarar, 30 de abril para pagar
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
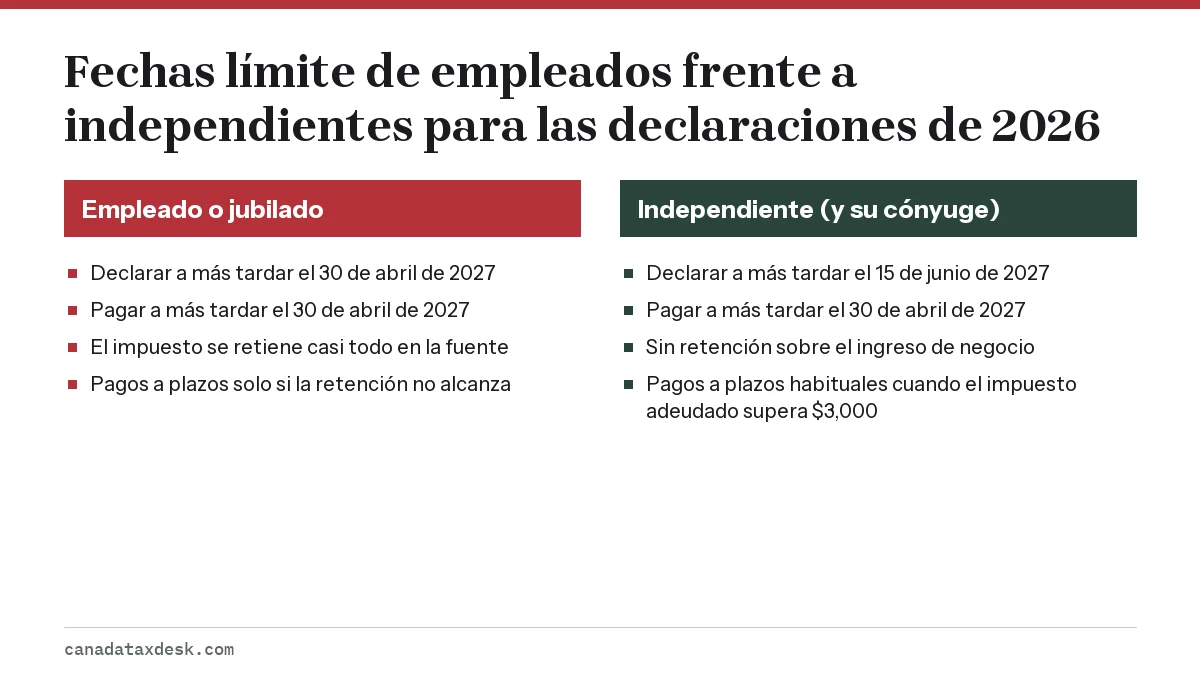
La fecha límite de impuestos para independientes en Canadá tiene dos partes. La declaración de 2026 vence el martes, 15 de junio de 2027, pero cualquier impuesto adeudado debe pagarse a más tardar el viernes, 30 de abril de 2027. La fecha de junio también se aplica al cónyuge o pareja de hecho. Pagar después del 30 de abril genera intereses compuestos diariamente, aunque la declaración en sí se presente a tiempo.
- 01Pague el saldo adeudado de 2026 a más tardar el
- Viernes, 30 de abril de 2027
- 02Presente la declaración de 2026 a más tardar el
- Martes, 15 de junio de 2027
- 03Cónyuge o pareja de hecho
- También tiene hasta el 15 de junio para declarar
- 04Umbral de los pagos a plazos
- Impuesto neto adeudado de más de $3,000 ($1,800 en Quebec)
- 05Tasa del CPP para independientes en 2026
- 11.9% sobre los ingresos netos de $3,500 a $74,600
Las dos fechas límite de impuestos para independientes en Canadá
Si tuvo ingresos de negocio o de una actividad profesional en 2026, la Agencia de Ingresos de Canadá (CRA) le da hasta el martes, 15 de junio de 2027 para presentar su declaración T1. No le da hasta el 15 de junio para pagar. Cualquier saldo adeudado de 2026 vence el viernes, 30 de abril de 2027, el mismo día en que pagan los empleados.
Esa división es lo principal que debe planificar. Las seis semanas adicionales le dan tiempo para terminar los registros del negocio, el Formulario T2125 (Statement of Business or Professional Activities, estado de actividades comerciales o profesionales) y los anexos de deducción por amortización (capital cost allowance); no aplazan el pago.
Quién tiene derecho a la fecha límite del 15 de junio
Tiene derecho si ejerció un negocio durante el año, ya sea como propietario único, socio de una sociedad de personas, trabajador autónomo (freelancer) o conductor de transporte o de reparto por aplicación. La fecha también se aplica a su cónyuge o pareja de hecho, así que el cónyuge asalariado de un contratista también puede declarar el 15 de junio.
- Tiene derecho: consultores, oficios, trabajadores autónomos, vendedores a comisión que declaran en el T2125, trabajadores de plataformas y de reparto, agricultores y pescadores.
- Tiene derecho a través de su pareja: el cónyuge o pareja de hecho de cualquiera de los anteriores.
- No tiene derecho: quienes solo tienen como ingreso adicional alquileres, intereses, dividendos o ganancias de capital. El ingreso por alquiler por sí solo no es un negocio.
- No tiene derecho: un trabajador independiente cuyos gastos de negocio sean principalmente inversiones en refugios fiscales (tax shelters). Esa declaración vence el 30 de abril.
Los dueños de negocios constituidos en sociedad son un caso distinto. Una corporación presenta su propio T2 según su propio calendario; la declaración personal T1 del dueño sigue la regla del 30 de abril, salvo que el dueño también tenga ingresos de un negocio no constituido en sociedad.
¿La fecha límite del 15 de junio se aplica a la declaración de Quebec?
Sí. Los residentes de Quebec presentan dos declaraciones: la T1 federal ante la CRA y una declaración provincial ante Revenu Québec. Revenu Québec aplica la misma división. Si usted o su cónyuge ejercieron un negocio en 2026, su declaración de Quebec vence el 15 de junio de 2027, pero cualquier saldo adeudado debe pagarse a más tardar el 30 de abril de 2027, y Revenu Québec cobra intereses sobre el saldo impago después de esa fecha. Si no puede pagar todo, presente la declaración a tiempo de todos modos, porque la multa por presentación tardía se suma a los intereses.
Otros dos detalles cambian para los residentes de Quebec. El umbral federal de los pagos a plazos es de $1,800 de impuesto neto adeudado en lugar de $3,000, y los trabajadores independientes de Quebec cotizan al Régimen de Pensiones de Quebec (QPP) en lugar del CPP, así que los montos del CPP de la tabla más abajo no se les aplican.
¿Pagan intereses los trabajadores independientes después del 30 de abril?
Sí. Los intereses sobre el impuesto impago de 2026 empiezan el 1 de mayo de 2027 y se componen diariamente, venza o no todavía su declaración. La tasa es la tasa prescrita de la CRA para impuestos atrasados, que es del 7% de octubre a diciembre de 2026. La tasa de la primavera de 2027 todavía no se ha anunciado; la CRA publica la tasa de cada trimestre antes de que empiece.
Ejemplo práctico: pagar el 15 de junio en lugar del 30 de abril
Suponga que debe $5,000 por 2026 y los paga con su declaración el 15 de junio. Eso son 46 días de intereses. Al 7% compuesto diariamente (la tasa de octubre a diciembre de 2026, usada aquí como supuesto porque la tasa de la primavera de 2027 aún no se ha anunciado), el costo es de unos $44. No es un desastre, pero se puede evitar. Declarar el 15 de junio no agrega una multa por presentar tarde, porque la declaración está a tiempo.
Impuestos de los independientes en Canadá: qué incluye el saldo
El monto del 30 de abril suele ser mayor de lo que esperan quienes trabajan por cuenta propia por primera vez, porque ningún empleador retuvo nada durante el año. El saldo normalmente combina tres partes.
| Parte | Cómo se calcula | Ejemplo con $60,000 de ingreso neto de negocio |
|---|---|---|
| Impuesto sobre la renta federal y provincial | Tramos aplicados al ingreso imponible | Depende de la provincia y de las deducciones |
| Aportes al Plan de Pensiones de Canadá (CPP), las dos mitades | 11.9% de los ingresos netos entre $3,500 y $74,600 | $6,723.50 |
| CPP2 (segundo nivel) | 8% de los ingresos netos entre $74,600 y $85,000 | $0 con este ingreso |
| Primas del seguro de empleo (EI) | Solo si se inscribió en las prestaciones especiales del EI | $0 salvo que se haya inscrito |
El ejemplo del CPP es aritmética sencilla: $60,000 menos la exención básica de $3,500 da $56,500, y el 11.9% de eso es $6,723.50. Con $74,600 o más de ingresos netos, el monto regular del CPP llega a su máximo de 2026, que es $8,460.90. Nuestra página sobre el CPP para trabajadores independientes explica la deducción y el crédito que compensan parte de esto.
Pagos a plazos: las fechas límite que vienen después del 15 de junio
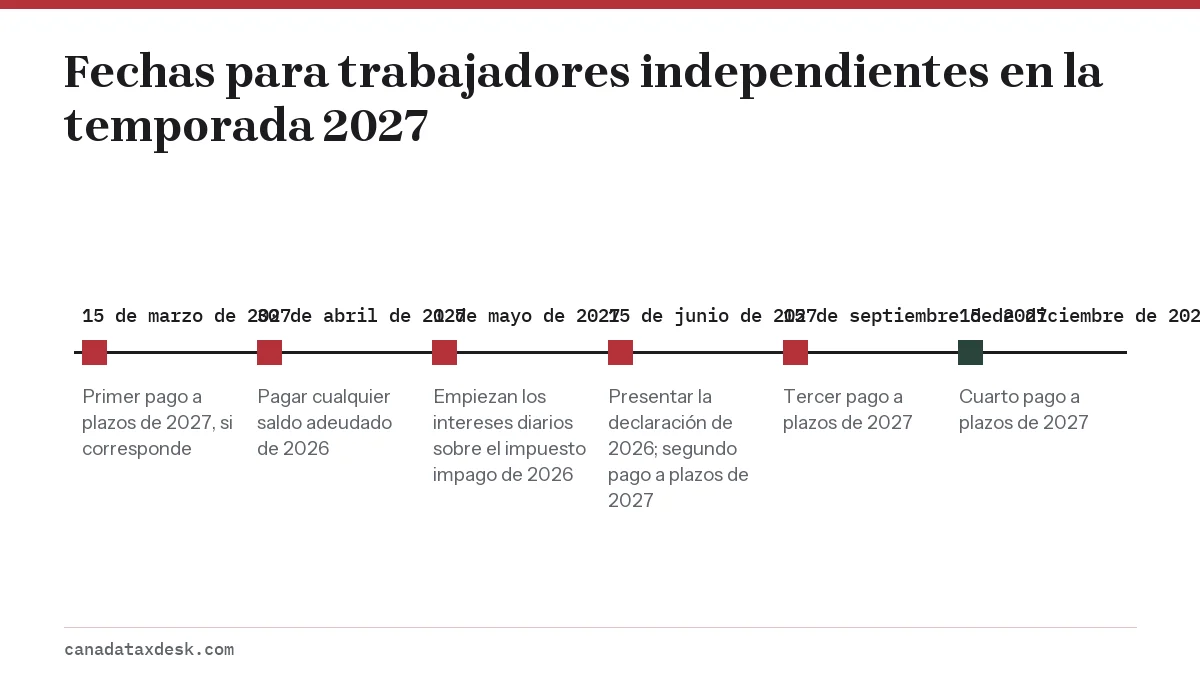
Debe pagar el impuesto de 2027 en pagos a plazos trimestrales si su impuesto neto adeudado es de más de $3,000 ($1,800 en Quebec) en 2027 y también superó ese monto en 2026 o en 2025.
| Pago a plazos | Fecha de vencimiento | Día |
|---|---|---|
| Primero | 15 de marzo de 2027 | Lunes |
| Segundo | 15 de junio de 2027 | Martes |
| Tercero | 15 de septiembre de 2027 | Miércoles |
| Cuarto | 15 de diciembre de 2027 | Miércoles |
La CRA envía por correo recordatorios de pagos a plazos (formulario INNS1) en febrero para los pagos de marzo y junio, y en agosto para los de septiembre y diciembre. Las personas cuyo ingreso principal proviene de la agricultura o la pesca hacen en cambio un único pago a plazos a más tardar el 31 de diciembre. La página sobre pagos a plazos explica las tres formas de calcular los montos.
Fechas del GST/HST para el mismo negocio
Si su negocio está registrado para el GST/HST, esa declaración es aparte de su T1. Una persona que declara anualmente y cuyo ejercicio fiscal termina el 31 de diciembre paga el GST/HST a más tardar el 30 de abril y lo declara a más tardar el 15 de junio, lo que coincide con las fechas del impuesto sobre la renta. Quienes declaran trimestral o mensualmente presentan y pagan dentro del mes siguiente al cierre de cada periodo.
Para ver todo lo que declara un propietario único, incluidos el T2125 y los gastos deducibles, empiece por nuestra guía de impuestos para trabajadores independientes en Canadá. Para todas las demás fechas de la temporada, vea el calendario de fechas límite de impuestos en Canadá, y para el proceso de presentación, cómo presentar la declaración de impuestos en Canadá.
Preguntas frecuentes
¿Cuándo declaran impuestos los trabajadores independientes en Canadá?
Los trabajadores independientes presentan su declaración de 2026 a más tardar el martes, 15 de junio de 2027. El pago de cualquier saldo adeudado sigue venciendo el viernes, 30 de abril de 2027.
¿La fecha límite del 15 de junio se aplica a mi cónyuge?
Sí. Si usted ejerció un negocio, su cónyuge o pareja de hecho también puede declarar a más tardar el 15 de junio, aunque solo tenga ingresos de empleo, pero debe pagar cualquier saldo a más tardar el 30 de abril.
¿Hay multa si declaro el 15 de junio y pago ese mismo día?
No hay multa por presentar tarde, porque la declaración está a tiempo. Se le cobrarán intereses compuestos diariamente sobre el saldo impago desde el 1 de mayo hasta el día en que pague.
¿Tengo que hacer pagos a plazos si trabajo por cuenta propia?
Solo si su impuesto neto adeudado es de más de $3,000 ($1,800 en Quebec) este año y también superó ese monto en uno de los dos años anteriores. La CRA envía recordatorios con los montos sugeridos.
¿Los trabajadores independientes de Quebec también tienen hasta el 15 de junio?
Sí, para las dos declaraciones. La T1 federal y la declaración de Revenu Québec de 2026 vencen el 15 de junio de 2027 si usted o su cónyuge ejercieron un negocio, y cualquier saldo de cualquiera de las dos debe pagarse a más tardar el 30 de abril de 2027.
¿Los ingresos por alquiler me dan hasta el 15 de junio?
No. El ingreso por alquiler es ingreso de bienes, no ingreso de negocio, así que un arrendador sin negocio sigue la fecha límite de presentación del 30 de abril.
Fuentes
- Filing due dates for the 2025 tax return canada.ca
- Who has to pay instalments canada.ca
- Instalment payment due dates canada.ca
- GST/HST reporting requirements and deadlines canada.ca
- Prescribed interest rates, October 1 to December 31, 2026 canada.ca
- T4127 Payroll Deductions Formulas, January 2026 canada.ca
- Revenu Québec: Deadline for filing your income tax return revenuquebec.ca
- Revenu Québec: Self-employment checklist revenuquebec.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Cómo hacer la declaración de impuestos en Canadá: guía
Cómo hacer la declaración de impuestos en Canadá: reúna sus formularios y recibos, elija un método (un programa certificado con N…
 Impuestos para independientes en Canadá: ingresos y CPP
Los impuestos para independientes en Canadá se pagan sobre la ganancia del negocio, no sobre las ventas brutas: usted declara los…
Pagos a plazos a la CRA: quién debe pagar y fechas de 2027
Los pagos a plazos a la CRA son pagos trimestrales anticipados del impuesto sobre la renta y del CPP, obligatorios cuando su impu…
CPP para trabajadores independientes: tasas de 2026
En 2026, el CPP para trabajadores independientes es el 11.9% de los ingresos netos de trabajo independiente entre $3,500 y $74,60…