
CPP para trabajadores independientes: tasas, máximos y alivio fiscal de 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
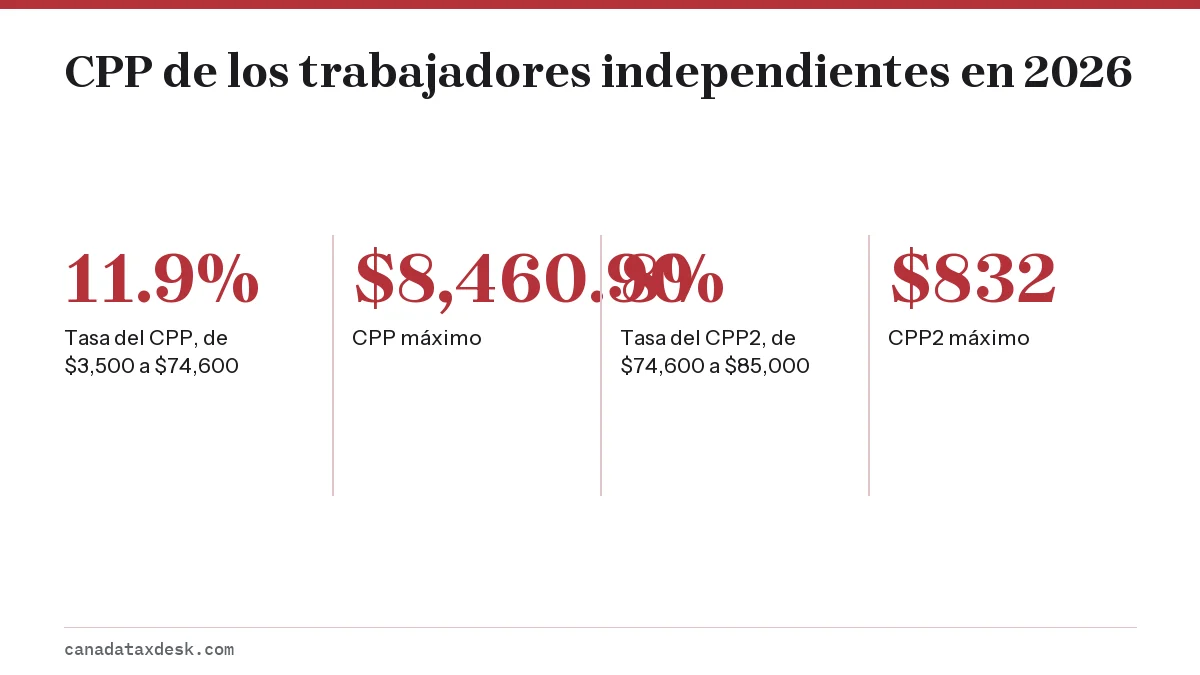
En 2026, el CPP para trabajadores independientes es el 11.9% de los ingresos netos de trabajo independiente entre $3,500 y $74,600, hasta $8,460.90, más un aporte al CPP2 del 8% sobre los ingresos de $74,600 a $85,000, hasta $832. Usted paga la parte del empleado y la del empleador, y parte del costo le vuelve como una deducción y un crédito fiscal.
- 01Tasa del CPP en 2026, independientes
- 11.9% (9.9% básico más 2% del primer aporte adicional)
- 02Exención básica de 2026
- $3,500
- 03Máximo de ingresos pensionables de 2026 (YMPE)
- $74,600
- 04CPP máximo de 2026
- $8,460.90
- 05CPP2 de 2026
- 8% de $74,600 a $85,000, máximo de $832
- 06YMPE de 2027
- Aún no anunciado al 22 de octubre de 2026 (por lo general, a principios de noviembre)
¿Cuánto CPP pagan los trabajadores independientes?
Un trabajador independiente paga un 11.9% de CPP sobre los ingresos netos de trabajo independiente que superan la exención básica de $3,500, hasta el máximo de ingresos pensionables del año 2026, que es de $74,600. Lo máximo que alguien paga en 2026 a esa tasa es $8,460.90. Los ingresos de $74,600 a $85,000 pagan además un segundo aporte adicional del 8%, el CPP2, con un tope de $832.
El aporte se basa en el ingreso neto del Formulario T2125, no en las ventas brutas. Se calcula en el Anexo 8 (Schedule 8) de su declaración T1 y se suma a su saldo adeudado en la línea 42100, así que vence el 30 de abril de 2027 junto con su impuesto sobre la renta. Los residentes de Quebec aportan en cambio al RRQ (QPP): para 2026, Retraite Québec fija la tasa de los independientes en el 12.6% sobre los ingresos de $3,500 a $74,600, más el mismo segundo aporte adicional del 8% hasta $85,000, con un máximo de unos $9,791.
Por qué los aportes al CPP de un independiente cubren las dos partes
Un empleado paga el 5.95% de sus ingresos pensionables en 2026 y el empleador paga otro 5.95% equivalente. Cuando trabaja por su cuenta, usted es las dos partes, así que paga el 11.9% combinado. La misma duplicación se aplica al CPP2: el 4% del empleado más el 4% del empleador se convierten en un 8% para usted.
Del lado de los beneficios pasa lo mismo. Sus aportes generan sus propios derechos del CPP a la jubilación, por discapacidad y de sobrevivientes, igual que los aportes combinados de un empleado. Pagar menos CPP declarando menos ingresos también significa una pensión más pequeña en el futuro.
CPP para independientes en 2026: tasas y límites
| Concepto | Empleado | Independiente |
|---|---|---|
| Exención básica | $3,500 | $3,500 |
| Máximo de ingresos pensionables del año | $74,600 | $74,600 |
| Tasa del CPP | 5.95% | 11.9% |
| CPP máximo | $4,230.45 | $8,460.90 |
| Tramo de ingresos del CPP2 | $74,600 a $85,000 | $74,600 a $85,000 |
| Tasa y máximo del CPP2 | 4%, $416 | 8%, $832 |
A modo de comparación, los límites de 2025 eran $71,300 de máximo de ingresos pensionables y $81,200 de tope del CPP2. Los límites de 2027 aún no se han anunciado; el gobierno suele publicarlos a principios de noviembre.
¿Qué es el CPP2 para los trabajadores independientes?
El CPP2 es el segundo aporte adicional al CPP, introducido en 2024 como la última etapa de la mejora del CPP. Solo se aplica a la franja de ingresos entre el máximo de ingresos pensionables del año ($74,600) y el máximo adicional de ingresos pensionables del año ($85,000 en 2026). Si su ingreso neto de trabajo independiente es de $74,600 o menos, no paga nada de CPP2.
En el extremo superior del tramo, el costo adicional es de $832 en 2026, pero todo es deducible de impuestos, lo que reduce el costo después de impuestos muy por debajo de esa cifra para cualquiera que esté en el segundo tramo federal o en uno superior.
¿El CPP es deducible para los trabajadores independientes?
Es en parte deducible y en parte un crédito. La CRA divide así los aportes de un independiente: la mitad del aporte básico del 9.9% se reclama como crédito fiscal no reembolsable, y la otra mitad del aporte básico, el primer aporte adicional del 2% y todo el CPP2 se deducen del ingreso. El Anexo 8 lleva el monto del crédito a la línea 31000 y la deducción a la línea 22200.
- Crédito (línea 31000): el 4.95% de los ingresos pensionables, que vale un 14% a nivel federal en 2026 más su tasa provincial más baja.
- Deducción (línea 22200): el otro 4.95%, la mejora del 2% y todo el CPP2, lo que reduce el ingreso imponible a su tasa marginal.
- No va en el T2125: el CPP es un aporte personal, así que nunca se anota como gasto de negocio.
Ejemplo práctico: el CPP con tres niveles de ingresos de independiente
La tabla aplica las tasas de 2026 a tres niveles de ingreso neto de trabajo independiente para alguien sin ingresos de empleo. Las cifras las calculó el equipo editorial a partir de las tasas y los límites publicados por la CRA.
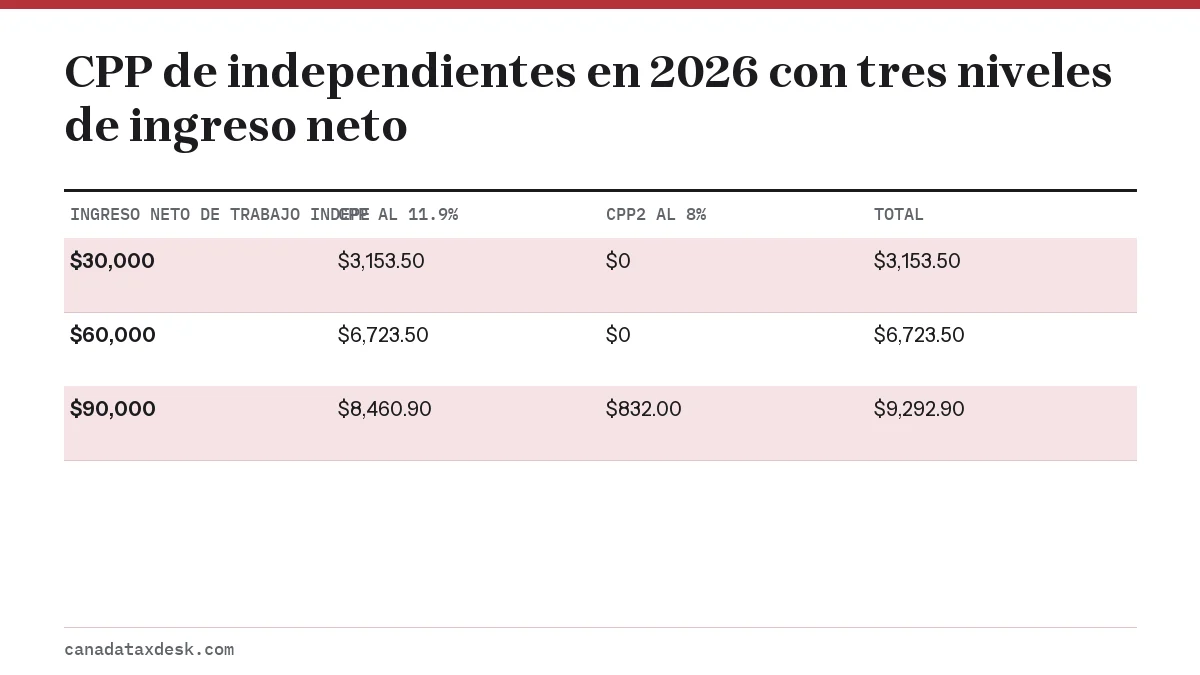
Tome el caso de $60,000. Los ingresos pensionables son $60,000 menos $3,500, es decir, $56,500. El CPP es el 11.9% de $56,500, o sea $6,723.50. De eso, $2,796.75 se reclaman como crédito, lo que ahorra unos $391.55 de impuesto federal al 14%, y $3,926.75 se deducen del ingreso. No se aplica CPP2 porque el ingreso está por debajo de $74,600.
Con $90,000, la parte del CPP llega a su tope de $8,460.90 y el CPP2 a su tope de $832, para un total de $9,292.90. La ganancia que supere $85,000 no paga más CPP. Para ver estos aportes junto con el impuesto sobre la renta, use la calculadora de impuestos para independientes.
Situaciones especiales que cambian su CPP
- También tiene un empleo con T4. El CPP de empleado ya retenido cuenta para el máximo anual, así que el Anexo 8 reduce lo que debe sobre los ingresos de trabajo independiente.
- Tiene de 65 a 70 años y recibe una pensión del CPP. Puede elegir dejar de aportar; para los ingresos de trabajo independiente, esa elección se hace en el Anexo 8.
- Cumplió 18 años, cumplió 70 o falleció durante el año. La exención y los máximos se prorratean por mes.
- Vive en Quebec. Usted aporta al RRQ (QPP), no al CPP. En la declaración federal, un residente de Quebec que solo tiene aportes al RRQ usa la versión de Quebec del Anexo 8, y quien además tiene aportes al CPP, por ejemplo por un empleo fuera de Quebec, usa el Formulario RC381.
- Su ingreso neto es de $3,500 o menos. No se paga CPP sobre él.
Los trabajadores de plataformas suelen tener a la vez un empleo con T4 e ingresos de plataformas, así que el primer punto les importa; vea impuestos para conductores de Uber y de reparto. Los gastos reducen el CPP además del impuesto sobre la renta, porque bajan los ingresos netos, lo que es una razón más para reclamar cada gasto de negocio deducible.
Cómo pagar a tiempo los aportes al CPP como independiente
Nadie retiene el CPP de los ingresos de trabajo independiente, así que forma parte de su impuesto neto adeudado cuando la CRA decide si usted debe hacer pagos a plazos trimestrales. Si el impuesto sobre la renta y el CPP adeudados en conjunto superan $3,000 ($1,800 en Quebec), prevea pagos a plazos. La guía general de impuestos para independientes en Canadá muestra dónde encaja el CPP con las demás fechas límite.
Preguntas frecuentes
¿Cuál es el CPP máximo para trabajadores independientes en 2026?
El máximo es $8,460.90 de CPP al 11.9%, más hasta $832 de CPP2 al 8%, lo que suma $9,292.90 con ingresos netos de trabajo independiente de $85,000 o más.
¿Cómo calculo el CPP sobre los ingresos de trabajo independiente?
Reste $3,500 del ingreso neto de trabajo independiente, limite el resultado a $71,100 (el máximo de $74,600 menos la exención) y multiplíquelo por 11.9%. Si el ingreso neto supera $74,600, sume el 8% del monto hasta $85,000.
¿Puedo dejar de aportar al CPP si soy trabajador independiente?
No, no antes de los 65 años. Las personas de 65 a 70 años que ya reciben una pensión de jubilación del CPP pueden elegir dejar de aportar. Todos los demás con ingresos netos de trabajo independiente de más de $3,500 deben aportar.
¿Pago seguro de empleo (EI) si trabajo por cuenta propia?
No, las primas del EI no son obligatorias sobre los ingresos de trabajo independiente. Puede inscribirse en las prestaciones especiales del EI (como las de maternidad, parentales y por enfermedad) mediante un acuerdo con la Comisión del Seguro de Empleo de Canadá, y entonces las primas se suman a su declaración.
¿Por qué mi CPP de independiente es más alto que el año pasado?
El máximo de ingresos pensionables subió de $71,300 en 2025 a $74,600 en 2026, y el tope del CPP2 de $81,200 a $85,000. Una ganancia mayor también aumenta los aportes hasta esos topes.
¿Cuándo pagan los independientes sus impuestos y el CPP de 2026?
Con la declaración de impuestos de 2026. Los trabajadores independientes tienen hasta el 15 de junio de 2027 para presentarla, pero el saldo adeudado, incluido el CPP, debe pagarse a más tardar el 30 de abril de 2027 para evitar intereses. Si tiene que hacer pagos a plazos trimestrales, las fechas de 2027 son el 15 de marzo, el 15 de junio, el 15 de septiembre y el 15 de diciembre, y esos pagos cubren tanto el CPP sobre los ingresos de 2027 como el impuesto sobre la renta.
Fuentes
- T4127 Payroll Deductions Formulas, January 2026 canada.ca
- MP, DB, RRSP, DPSP, ALDA, TFSA limits, YMPE and YAMPE canada.ca
- The Canada Pension Plan enhancement: what it means for you canada.ca
- Line 22200, Deduction for CPP or QPP contributions on self-employment income canada.ca
- Line 31000, Base CPP or QPP contributions on self-employment income canada.ca
- Retraite Québec, Contributions to the Québec Pension Plan retraitequebec.gouv.qc.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuestos para independientes en Canadá: ingresos y CPP
Los impuestos para independientes en Canadá se pagan sobre la ganancia del negocio, no sobre las ventas brutas: usted declara los…
Calculadora de impuestos para independientes en Canadá
Esta calculadora de impuestos para independientes en Canadá estima su impuesto sobre la renta federal y provincial de 2026 más el…
Gastos deducibles de negocio en Canadá para independientes
Los gastos deducibles de negocio en Canadá son los que usted realiza para obtener ingresos de negocio, que son razonables y que n…
Impuestos para conductores de Uber en Canadá: GST/HST
Los conductores de Uber en Canadá son trabajadores independientes: los impuestos para conductores de Uber en Canadá se pagan decl…
Formulario T2125: cómo declarar ingresos de independiente
El formulario T2125, Statement of Business or Professional Activities (estado de actividades comerciales o profesionales), es el…