
Calculadora de impuestos para trabajadores independientes en Canadá: impuesto sobre la renta y CPP de 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
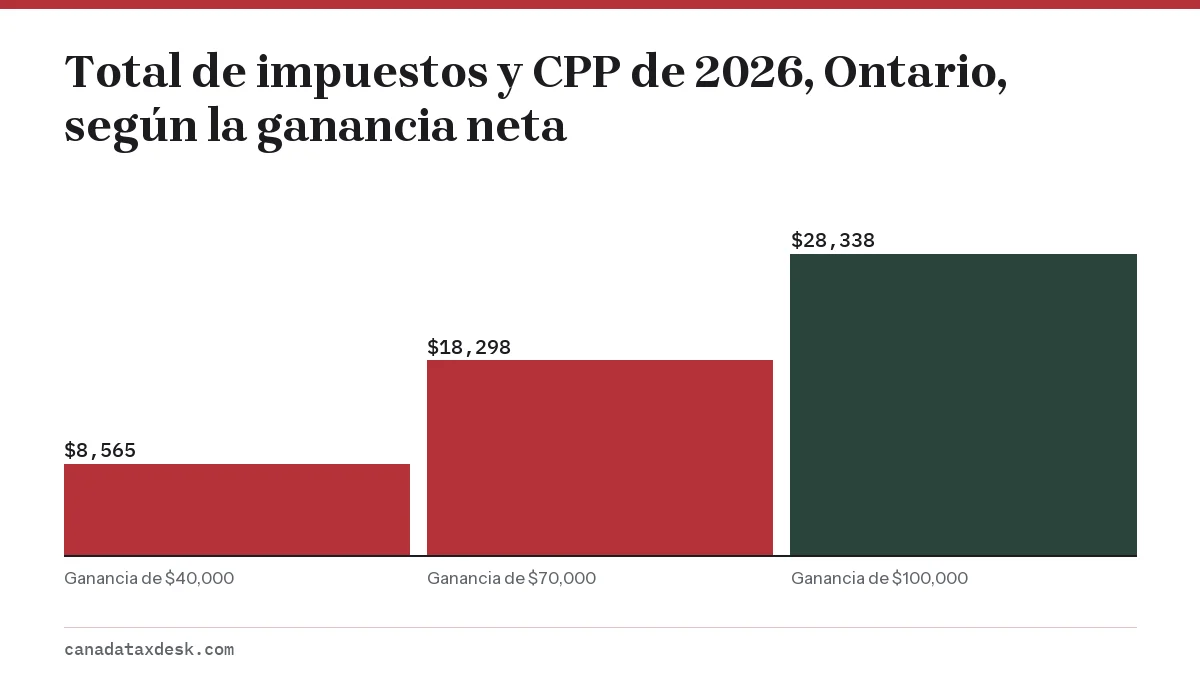
Esta calculadora de impuestos para independientes en Canadá estima su impuesto sobre la renta federal y provincial de 2026 más el CPP y el CPP2 sobre el ingreso neto de negocio. Para un residente de Ontario sin otros ingresos, el total es de unos $8,565 con $40,000 de ganancia, $18,298 con $70,000 y $28,338 con $100,000, usando las tasas de la CRA de 2026.
- 01Año tributario que cubre
- 2026 (declaraciones presentadas en 2027)
- 02CPP incluido
- 11.9% de $3,500 a $74,600 más 8% de CPP2 hasta $85,000
- 03Tasas federales usadas
- Del 14% al 33%, tramos de 2026
- 04Ejemplo de Ontario, $70,000 de ganancia
- $18,298 en total, el 26.1% de la ganancia
- 05Tasas de 2027
- Aún no anunciadas al 22 de octubre de 2026 (se esperan en noviembre)
¿Cómo funciona la calculadora de impuestos para independientes?
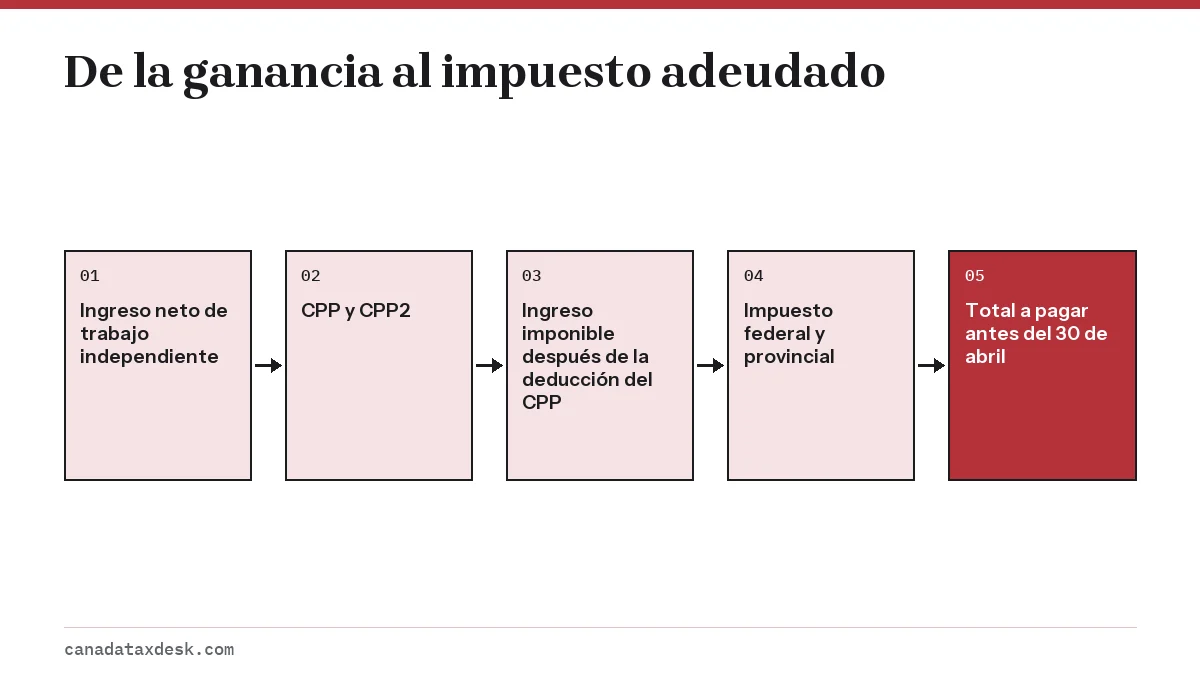
La calculadora toma su ingreso neto de trabajo independiente, que es la ganancia del Formulario T2125 después de los gastos, y calcula tres montos: el CPP sobre esa ganancia, el impuesto sobre la renta federal y el impuesto sobre la renta provincial. Usa las tasas, los tramos y los montos personales básicos de 2026 de la Agencia de Ingresos de Canadá (CRA), así que el resultado es una estimación de lo que deberá en su declaración de 2026, presentada en 2027.
Como no se retiene impuesto de los ingresos de trabajo independiente, el total es aproximadamente el saldo que tendrá que pagar a más tardar el 30 de abril de 2027, menos los pagos a plazos que ya haya enviado. Si además tiene un empleo, la calculadora resta el impuesto y el CPP que su empleador ya retuvo.
¿Qué datos necesita?
- Provincia o territorio donde vivía el 31 de diciembre de 2026. Determina las tasas provinciales.
- Ingreso neto de trabajo independiente: ingresos brutos de negocio menos los gastos deducibles, la CCA y el uso de la vivienda para el negocio. Si no ha sumado sus costos, la lista de gastos de negocio muestra qué incluir.
- Ingresos de empleo de la casilla 14 del T4, si los tiene.
- CPP ya retenido por un empleador, de la casilla 16 del T4.
- Otros ingresos, como intereses o ganancias por alquiler.
- Deducciones, como los aportes a la RRSP o a la FHSA.
- Impuesto sobre la renta ya pagado, incluida la casilla 22 del T4 y los pagos a plazos de 2026.
Cómo se calculan el impuesto y el CPP
- CPP: el 11.9% de los ingresos netos de trabajo independiente entre $3,500 y $74,600 (máximo de $8,460.90), menos el CPP de empleado ya pagado, más el 8% de CPP2 sobre los ingresos de $74,600 a $85,000 (máximo de $832).
- Deducción del CPP: la mitad del aporte básico del 9.9%, el aporte mejorado del 2% y todo el CPP2 se restan del ingreso.
- Ingreso imponible: el ingreso total menos la deducción del CPP y sus demás deducciones.
- Impuesto federal: 14% sobre los primeros $58,523, 20.5% hasta $117,045, 26% hasta $181,440, 29% hasta $258,482 y 33% por encima.
- Créditos federales: el 14% del monto personal básico de $16,452 y de la otra mitad del CPP básico.
- Impuesto provincial: los tramos de 2026 de su provincia, menos su monto personal básico y el crédito del CPP a la tasa provincial más baja, más la sobretasa (surtax) y la prima de salud de Ontario cuando corresponden.
El paso 2 explica por qué el CPP de un independiente cuesta menos que su tasa nominal: la parte deducida ahorra impuesto a su tasa marginal, y la parte del crédito ahorra al menos un 14% a nivel federal. La división se explica en el CPP para trabajadores independientes.
Resultados de ejemplo: impuestos de un independiente en Ontario
La tabla aplica a mano el método de la calculadora a un residente de Ontario cuyo único ingreso es la ganancia de trabajo independiente y que solo reclama el monto personal básico y el CPP, con las tasas de 2026 de la CRA. El impuesto de Ontario incluye la prima de salud de Ontario (Ontario Health Premium). Las cifras están redondeadas al dólar.
| Ganancia neta | Ingreso imponible | Impuesto federal | Impuesto de Ontario y prima de salud | CPP y CPP2 | Total | Parte de la ganancia |
|---|---|---|---|---|---|---|
| $40,000 | $37,463 | $2,689 | $1,533 | $4,344 | $8,565 | 21.4% |
| $70,000 | $65,378 | $6,834 | $3,550 | $7,914 | $18,298 | 26.1% |
| $100,000 | $94,227 | $12,716 | $6,329 | $9,293 | $28,338 | 28.3% |
En el caso de $70,000, el CPP es el 11.9% de $66,500, es decir, $7,913.50. La parte deducible, $4,621.75, reduce el ingreso imponible a $65,378. El impuesto federal antes de créditos es de $9,599, y los créditos del 14% sobre $16,452 más $3,291.75 de CPP básico lo reducen a $6,834. La provincia agrega $2,950 de impuesto de Ontario y una prima de salud de $600.
¿Cuánto debo ahorrar para impuestos si trabajo por cuenta propia?
Use como tasa de ahorro la cifra de parte de la ganancia de su propio resultado y agregue un margen de 2 a 3 puntos porcentuales para ingresos que no esperaba. Aplíquela a la ganancia, no a los ingresos brutos: si los gastos equivalen al 30% de las ventas, ahorrar el 26% de la ganancia es aproximadamente el 18% de cada pago que recibe.
Si el total supera $3,000 y el del año pasado también lo superó, tendrá que hacer pagos a plazos trimestrales en lugar de un solo pago en abril; vea pagos a plazos a la CRA. El GST/HST cobrado no está incluido en la estimación y debe ahorrarse aparte, completo.
¿Qué tan precisa es la estimación?
Para alguien que solo tiene ingresos de negocio y créditos estándar, la estimación debería quedar muy cerca de la tasación final. Se alejará más si reclama créditos por los que no pregunta, como la matrícula, los gastos médicos, los donativos o el monto por discapacidad, o si tiene derecho a beneficios reembolsables como el Beneficio Canadiense para Trabajadores (CWB).
- Quebec: los residentes aportan al RRQ (QPP) y presentan una declaración aparte ante Revenu Québec, y el impuesto federal se reduce con el abatimiento de Quebec (Quebec abatement), así que tome el resultado solo como una guía aproximada.
- Las pérdidas del negocio o las deducciones grandes de CCA cambian el ingreso neto; ingrese la cifra final del T2125.
- Ingresos de 2027: los tramos, el monto personal básico y los límites del CPP de 2027 aún no se han anunciado; la CRA suele publicarlos en noviembre.
- Provincias aún no cargadas: cuando la calculadora no tiene todas las cifras de 2026 que necesita una provincia, muestra un aviso en lugar de una estimación, en vez de adivinar las tasas que faltan.
- Sin ingresos de negocio este año: use en su lugar la calculadora general de impuestos sobre la renta.
El panorama general de declarar como propietario único, incluidas las fechas límite, está en impuestos para independientes en Canadá.
Preguntas frecuentes
¿Cuánto impuesto pago con $50,000 de ingresos como independiente en Canadá?
Depende de la provincia. Para un residente de Ontario sin otros ingresos, el impuesto sobre la renta más el CPP de 2026 sobre $50,000 de ganancia neta suma aproximadamente $11,500, o cerca del 23% de la ganancia, según el método de la calculadora.
¿La calculadora para independientes incluye el CPP?
Sí. Suma el 11.9% de CPP sobre los ingresos netos entre $3,500 y $74,600 y el 8% de CPP2 hasta $85,000, y aplica la deducción y el crédito de esos aportes al calcular el impuesto sobre la renta.
¿Debo ingresar el ingreso bruto o el ingreso neto?
Ingrese el ingreso neto: los ingresos brutos de negocio menos los gastos, la CCA y el uso de la vivienda para el negocio. Si ingresa las ventas brutas, el impuesto y el CPP saldrán más altos de lo real.
¿Puedo usar la calculadora para los ingresos de 2027?
Solo como una guía aproximada. Los tramos federales, el monto personal básico y los máximos del CPP de 2027 aún no se han anunciado, así que la herramienta usa las cifras de 2026 hasta que la CRA publique las nuevas, por lo general en noviembre.
¿Existe un impuesto al trabajo independiente (self-employment tax) en Canadá?
No como impuesto aparte. Los trabajadores independientes en Canadá pagan el impuesto sobre la renta federal y provincial habitual sobre su ingreso neto de negocio, más la parte del empleado y la del empleador del CPP: el 11.9% sobre los ingresos de $3,500 a $74,600 y el 8% de CPP2 hasta $85,000 en 2026. Las primas del Seguro de Empleo (EI) son opcionales para los independientes, así que la calculadora no las suma.
¿Pueden usar esta calculadora los contratistas independientes y los propietarios únicos?
Sí. Un contratista independiente al que se le paga por factura o con un formulario T4A y un propietario único declaran el negocio en el Formulario T2125, así que ingrese el ingreso neto de la línea 9946 de ese formulario. Si el negocio está constituido como corporación, la calculadora no se aplica, porque la corporación presenta su propia declaración T2.
Fuentes
- Tax rates and brackets, current year canada.ca
- T4127 Payroll Deductions Formulas, January 2026 canada.ca
- The Canada Pension Plan enhancement: what it means for you canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuestos para independientes en Canadá: ingresos y CPP
Los impuestos para independientes en Canadá se pagan sobre la ganancia del negocio, no sobre las ventas brutas: usted declara los…
CPP para trabajadores independientes: tasas de 2026
En 2026, el CPP para trabajadores independientes es el 11.9% de los ingresos netos de trabajo independiente entre $3,500 y $74,60…
Calculadora de impuestos en Canadá: estime su impuesto 2026
Esta calculadora de impuestos en Canadá estima el impuesto federal y provincial de 2026 a partir de su ingreso gravable, con los…
Pagos a plazos a la CRA: quién debe pagar y fechas de 2027
Los pagos a plazos a la CRA son pagos trimestrales anticipados del impuesto sobre la renta y del CPP, obligatorios cuando su impu…
Gastos deducibles de negocio en Canadá para independientes
Los gastos deducibles de negocio en Canadá son los que usted realiza para obtener ingresos de negocio, que son razonables y que n…