
Impuestos para conductores de Uber en Canadá: declarar las tarifas, deducir los gastos del auto y manejar el GST/HST
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Los conductores de Uber en Canadá son trabajadores independientes: los impuestos para conductores de Uber en Canadá se pagan declarando todas las tarifas y propinas como ingreso de negocio en el Formulario T2125, deduciendo las comisiones de la plataforma y la parte de negocio de los gastos del vehículo y del teléfono, y pagando impuesto sobre la renta y un 11.9% de CPP sobre la ganancia. Los conductores de transporte de pasajeros por aplicación también deben registrarse para el GST/HST desde el primer viaje pagado, sin el umbral de $30,000.
- 01Situación fiscal
- Trabajador independiente, declarado en el Formulario T2125
- 02GST/HST para conductores de transporte de pasajeros
- Registro obligatorio desde la primera tarifa (desde el 1 de julio de 2017)
- 03GST/HST para repartidores que solo hacen entregas
- Registro cuando las ventas gravables superan $30,000
- 04Información que las plataformas envían a la CRA
- Declaración informativa anual con vencimiento el 31 de enero, a partir de 2024
- 05Vencimiento de la declaración de 2026
- 15 de junio de 2027; pague a más tardar el 30 de abril de 2027
¿Cómo pagan impuestos los conductores de Uber en Canadá?
Los impuestos para conductores de Uber en Canadá funcionan como los de cualquier otro pequeño negocio: la Agencia de Ingresos de Canadá (CRA) lo considera trabajador independiente, no empleado de Uber, así que no se retiene impuesto ni CPP de sus pagos. Usted declara las tarifas brutas y las propinas como ingreso de negocio en el Formulario T2125, resta sus gastos, y la ganancia paga impuesto a sus tasas federales y provinciales normales, con un CPP del 11.9% además.
Lo mismo se aplica a Uber Eats, Lyft, DoorDash, SkipTheDishes y aplicaciones parecidas. La diferencia entre el transporte de pasajeros y el reparto se nota sobre todo en el GST/HST, que se explica más abajo. La guía general de impuestos para independientes en Canadá explica las partes que se aplican a todo propietario único.
Cómo usar el resumen fiscal de Uber en Canadá
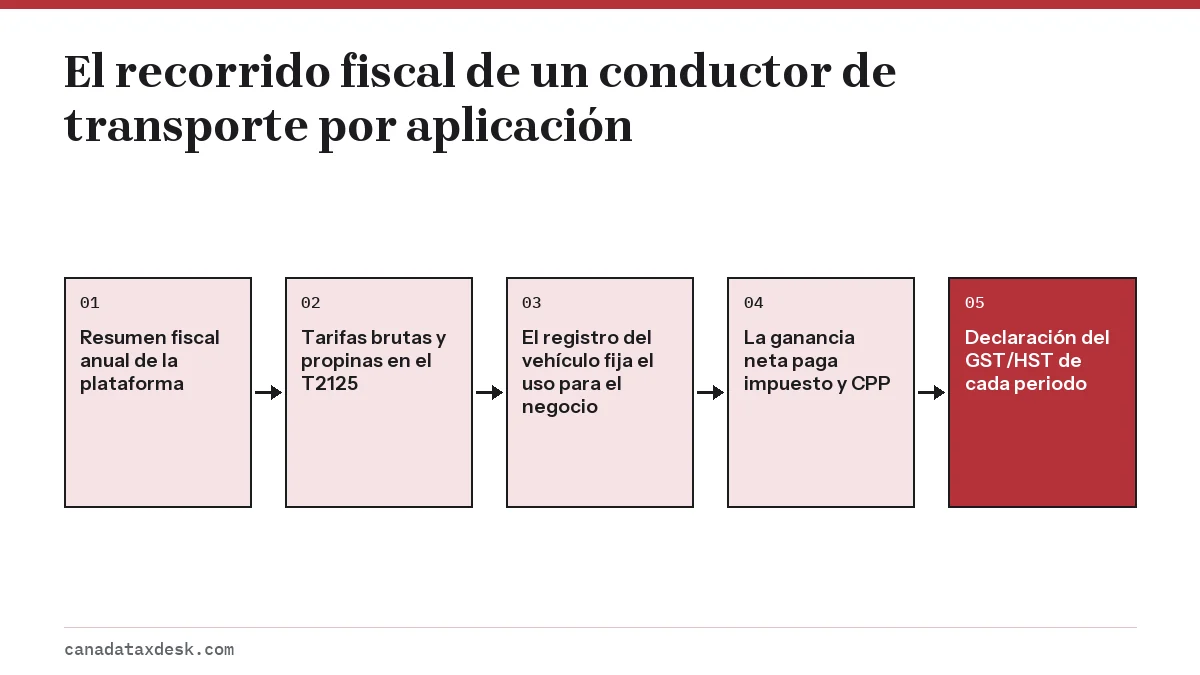
Uber, como la mayoría de las plataformas, ofrece un resumen fiscal anual (tax summary) en la cuenta del conductor o repartidor después del cierre del año. No es un formulario de la CRA y no se presenta, pero es el punto de partida más fácil para sus ingresos brutos y para las comisiones que se quedó la plataforma. Descárguelo desde su cuenta; las páginas de ayuda de la propia plataforma muestran dónde está.
- Tome como ingreso el monto bruto que pagaron los pasajeros o clientes, incluidas las propinas. No parta del pago neto que llegó a su banco.
- Anote como gasto la tarifa de servicio o la comisión que se quedó la plataforma; es un costo para obtener el ingreso.
- Revise qué montos de GST/HST muestra el resumen y compárelos con sus declaraciones del GST/HST.
- Sume los ingresos de otras aplicaciones, ya que cada plataforma emite su propio resumen.
¿Qué gastos pueden deducir los conductores de Uber?
Los conductores pueden deducir cualquier costo razonable para obtener ingresos de transporte de pasajeros o de reparto. Los conceptos más grandes son las tarifas de servicio de la plataforma y la parte de negocio del vehículo. Los gastos que sirven tanto para uso personal como para el trabajo, como el auto y el teléfono, solo se deducen en proporción al uso para el trabajo.
- Tarifas de servicio, tarifas de reserva y comisiones de la plataforma.
- Gasolina o carga eléctrica, seguro, reparaciones, mantenimiento, lavados del auto, licencia y matrícula, según la parte de kilómetros de negocio.
- Pagos del arrendamiento o intereses de un préstamo para el auto, según la parte de negocio, dentro de los límites para vehículos de pasajeros: para un arrendamiento o un préstamo que empiece en 2026, hasta $1,100 al mes de arrendamiento antes de impuestos y $350 al mes de intereses.
- Deducción por amortización (CCA) de un auto propio: clase 10 al 30%, o clase 10.1, también al 30%, para un vehículo de pasajeros comprado en 2026 por más de $39,000 antes de impuestos, con el costo deducible limitado a $39,000. Los vehículos de pasajeros de cero emisiones van en la clase 54, con un tope de $61,000 antes de impuestos.
- Plan de teléfono y datos, en la parte de negocio, más soportes y cargadores para el teléfono.
- Estacionamiento y peajes pagados mientras trabaja (no las multas de estacionamiento).
- Bolsas de reparto y gastos de bicicleta o bicicleta eléctrica para los repartidores.
Ejemplo práctico: un conductor de transporte por aplicación a tiempo parcial
Suponga que su auto recorrió 25,000 km en 2026 y su registro de uso muestra 18,000 km con la aplicación encendida y un pasajero o un viaje en curso, o conduciendo para recoger a alguien. El uso para el negocio es del 72%. Si la gasolina, el seguro, el mantenimiento y la matrícula sumaron $9,000, el gasto deducible del vehículo es de $6,480, más el 72% de cualquier CCA. Un plan de teléfono de $900 usado en un 80% para conducir da otros $720.
Registros del vehículo que deben guardar los conductores de Uber
La CRA pide un registro de uso que muestre la fecha, el destino, el motivo y los kilómetros de cada viaje de negocio, y la lectura del odómetro al principio y al final del año. Muchos conductores usan el historial de viajes de la aplicación para los viajes con pasajeros y agregan sus propias notas sobre lo que conducen entre viajes y lo que conducen para uso personal.
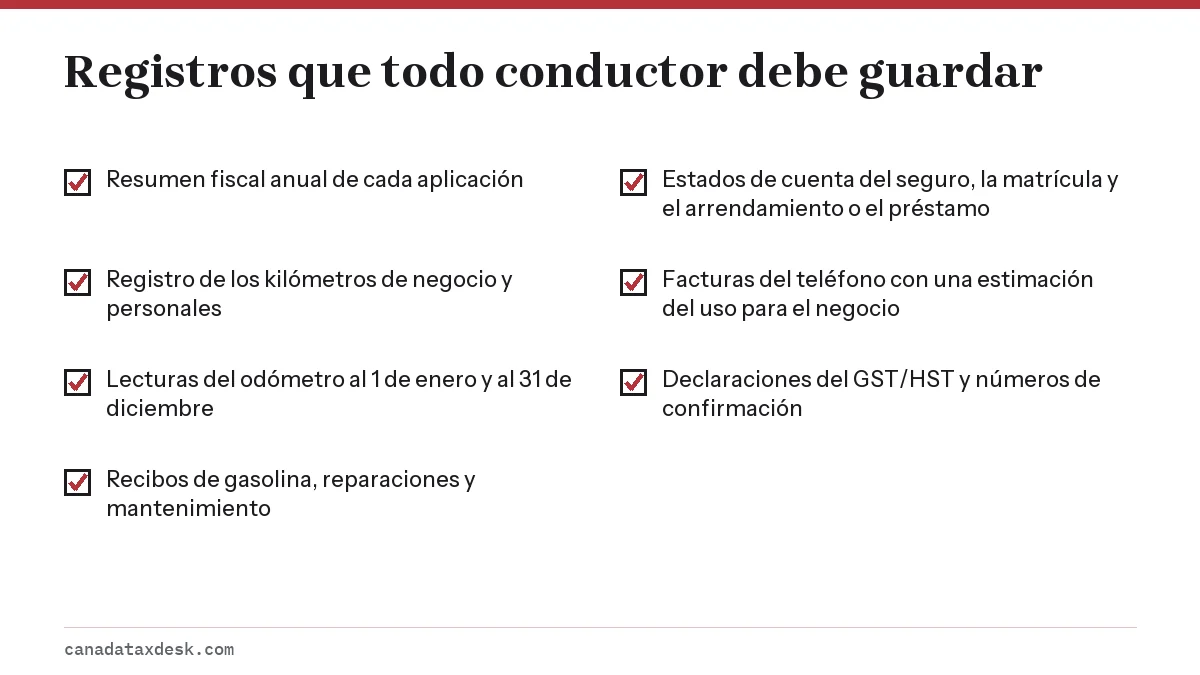
Los kilómetros personales importan tanto como los de negocio. Si va al supermercado con la aplicación apagada, ese viaje es personal. Una vez que tiene un registro completo de 12 meses, en los años siguientes basta con una muestra de tres meses si su uso para el negocio no varía más de un 10% respecto del año base.
¿Los conductores de Uber tienen que registrarse para el GST/HST?
Sí. Desde el 1 de julio de 2017, toda persona que presta servicios comerciales de transporte de pasajeros por aplicación debe registrarse para el GST/HST en el momento en que empieza, aunque gane mucho menos de $30,000 al año. La exención de pequeño proveedor (small supplier) no se aplica a los conductores de transporte por aplicación ni a los taxistas. Luego debe presentar declaraciones del GST/HST en cada periodo de declaración, incluidos los periodos sin viajes.
Una empresa de transporte por aplicación a la que usted autorice puede asumir algunas de las obligaciones del GST/HST por usted, así que revise su contrato de conductor y su resumen fiscal para ver qué gestiona la plataforma. Puede reclamar créditos por impuestos sobre insumos (input tax credits) por el GST/HST pagado en gasolina, reparaciones, mantenimiento, lavados y compras o arrendamientos de vehículos, pero no por el seguro ni por los intereses de préstamos, que no pagan ese impuesto. Los conductores con ventas anuales de $400,000 o menos pueden elegir el método rápido.
Los pasos para declarar el GST/HST como conductor, incluidos los periodos de declaración y el código de acceso, están en GST/HST para conductores de Uber.
¿Los repartidores de Uber Eats pagan impuestos?
Sí. Los impuestos de Uber Eats en Canadá siguen las mismas reglas del impuesto sobre la renta que el transporte de pasajeros: las ganancias por entregas y las propinas son ingreso de negocio en el Formulario T2125, y el CPP se aplica a la ganancia. Los repartidores que solo entregan comida no están sujetos a la regla de registro obligatorio del transporte de pasajeros, así que solo deben registrarse para el GST/HST cuando sus ventas gravables en todo el mundo superen $30,000 en un trimestre calendario o en cuatro trimestres consecutivos.
Si hace tanto viajes con pasajeros como entregas, ya está registrado por el trabajo de transporte de pasajeros, y su declaración del GST/HST debe cubrir todas sus ventas gravables. Vea el registro para el GST/HST para conocer los pasos si está cerca del límite de $30,000.
Cómo presentar la declaración de impuestos de Uber en Canadá
- Descargue el resumen fiscal anual de cada aplicación que usó en 2026.
- Sume las tarifas brutas, las tarifas de entrega y las propinas de todas las plataformas.
- Sume las comisiones de las plataformas y cada gasto del vehículo y del teléfono, y luego aplique sus porcentajes de uso para el negocio.
- Complete el Formulario T2125 con un código de actividad de taxi o transporte por aplicación, o de mensajería; la guía del T2125 explica cada parte.
- Deje que el Anexo 8 (Schedule 8) calcule el CPP sobre la ganancia; si también tiene un empleo con T4, el CPP ya retenido allí cuenta para el máximo.
- Presente su declaración del GST/HST del periodo y asegúrese de que las ventas coincidan con el T2125.
- Pague cualquier saldo a más tardar el 30 de abril de 2027 y presente la T1 a más tardar el 15 de junio de 2027.
¿Cuánto deben apartar para impuestos los conductores de Uber?
Aparte dos montos distintos de cada pago semanal. Primero, todo el GST/HST incluido en sus tarifas, que pertenece al gobierno. Segundo, una parte de su ganancia para el impuesto sobre la renta y el CPP; para un conductor con ingresos moderados suele estar entre el 20% y el 25% de la ganancia, y más si también cobra un sueldo.
Los conductores que suman ingresos de plataformas a un empleo a tiempo completo suelen encontrarse con una cuenta mayor de lo esperado, porque el empleo ya ocupa los tramos impositivos más bajos. Cuando su impuesto adeudado supere $3,000 en dos años, la CRA también esperará pagos a plazos trimestrales. Calcule su cifra con la calculadora de impuestos para independientes y revise los gastos de negocio deducibles que quizá esté pasando por alto.
Paso a paso
Descargue los resúmenes de las plataformas
Obtenga el resumen fiscal anual de cada aplicación de transporte de pasajeros o de reparto que usó.
Calcule los ingresos brutos
Sume las tarifas brutas, las tarifas de entrega y las propinas de todas las plataformas.
Sume los gastos
Sume las comisiones de las plataformas y aplique los porcentajes de uso para el negocio a los gastos del vehículo y del teléfono según su registro de uso.
Complete el Formulario T2125
Ingrese los ingresos y los gastos y lleve la ganancia neta a su declaración T1.
Presente las declaraciones del GST/HST
Declare las tarifas y los créditos por impuestos sobre insumos en su declaración del GST/HST de cada periodo de declaración.
Pague y declare
Pague cualquier saldo a más tardar el 30 de abril de 2027 y presente la declaración a más tardar el 15 de junio de 2027.
Preguntas frecuentes
¿Uber envía un T4A a los conductores en Canadá?
Los conductores son trabajadores independientes, así que no reciben un T4 como los empleados. Uber ofrece un resumen fiscal anual en la cuenta del conductor y, según las reglas de declaración de las plataformas digitales, entrega a los conductores una copia de la información que declara a la CRA.
¿Puedo deducir todo el pago de mi auto como conductor de Uber?
No. Solo deduce la parte de uso para el negocio de los pagos del arrendamiento o de los intereses del préstamo, y el capital del préstamo nunca es deducible. Un auto comprado se amortiza mediante la deducción por amortización al 30% anual, también según la parte de negocio.
¿Pueden los conductores de Uber deducir una tarifa por kilómetro en lugar de los costos reales del auto?
No. Un conductor independiente deduce la parte de negocio de los costos reales del vehículo, calculada con su registro de uso. Las tarifas de 2026 de 73 centavos por kilómetro para los primeros 5,000 km y 67 centavos a partir de ahí son los límites que fija el Departamento de Finanzas (Finance Canada) para las asignaciones libres de impuestos que los empleadores pagan a sus empleados, así que no se aplican a los conductores de aplicaciones.
¿Tengo que cobrar GST/HST si solo manejo unas pocas horas a la semana para Uber?
Sí. Los conductores de transporte comercial de pasajeros por aplicación deben registrarse para el GST/HST desde su primera tarifa, sin importar cuánto ganen. El umbral de pequeño proveedor de $30,000 no se aplica al transporte de pasajeros por aplicación.
¿Las propinas de Uber pagan impuestos en Canadá?
Sí. Las propinas pagadas por la aplicación o en efectivo son ingreso de negocio y deben incluirse en los ingresos brutos del Formulario T2125.
¿Qué hago si no declaré mis ingresos de Uber en años anteriores?
Corrija las declaraciones antes de que la CRA se comunique con usted, usando Change my return (cambiar mi declaración), ReFILE o el Formulario T1-ADJ, y presente cualquier declaración del GST/HST que falte. El Programa de Divulgación Voluntaria (Voluntary Disclosures Program) de la CRA puede reducir las multas en algunos casos, pero no está disponible una vez que la CRA ha iniciado acciones sobre el asunto.
Fuentes
- Sharing economy: ride-sharing income canada.ca
- GST/HST Info Sheet GI-196, Commercial ride-sharing services canada.ca
- Taxi operators and commercial ride-sharing drivers canada.ca
- Reporting Rules for Digital Platforms canada.ca
- T2125 Statement of Business or Professional Activities canada.ca
- Motor vehicle records canada.ca
- Finance Canada, 2026 automobile deduction limits and expense benefit rates canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuestos para independientes en Canadá: ingresos y CPP
Los impuestos para independientes en Canadá se pagan sobre la ganancia del negocio, no sobre las ventas brutas: usted declara los…
GST para Uber: desde el primer viaje; Uber Eats tras $30,000
El registro del GST/HST para conductores de Uber es obligatorio desde el día en que empieza a dar viajes pagados, sin importar cu…
Formulario T2125: cómo declarar ingresos de independiente
El formulario T2125, Statement of Business or Professional Activities (estado de actividades comerciales o profesionales), es el…
Gastos deducibles de negocio en Canadá para independientes
Los gastos deducibles de negocio en Canadá son los que usted realiza para obtener ingresos de negocio, que son razonables y que n…
CPP para trabajadores independientes: tasas de 2026
En 2026, el CPP para trabajadores independientes es el 11.9% de los ingresos netos de trabajo independiente entre $3,500 y $74,60…