
Método rápido del GST (quick method): tasas, quién califica y si le ahorra dinero
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
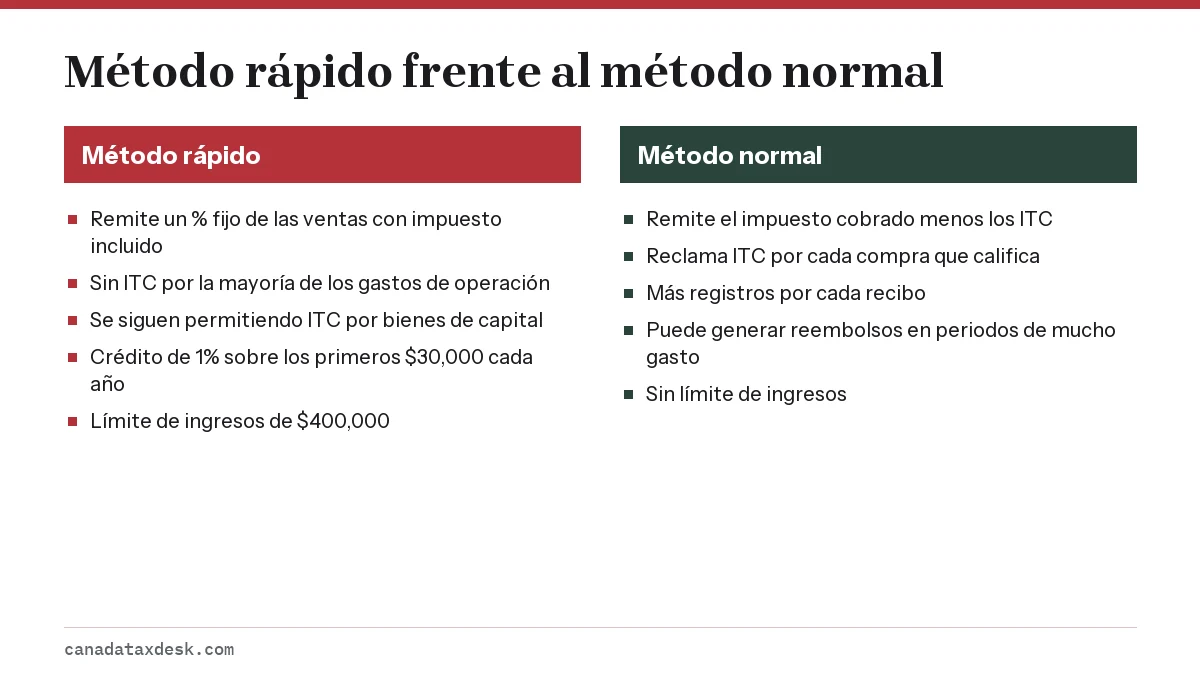
El método rápido del GST (quick method) permite a una pequeña empresa que cumpla los requisitos remitir un porcentaje fijo de sus ventas con impuesto incluido en lugar de llevar la cuenta de los créditos de impuesto sobre insumos por los gastos cotidianos. Está abierto a la mayoría de los negocios con $400,000 o menos de ingresos gravables anuales, con el GST/HST incluido; se elige con el Formulario GST74 y da un crédito de 1% sobre los primeros $30,000 de ventas que califican cada año.
- 01Límite de ingresos
- $400,000 con el GST/HST incluido
- 02Tasa para negocios de servicios, provincia que solo aplica el GST
- 3.6% de las ventas con impuesto incluido
- 03Tasa para negocios de reventa, provincia que solo aplica el GST
- 1.8% de las ventas con impuesto incluido
- 04Crédito anual
- 1% de los primeros $30,000 de ventas que califican (máximo $300)
- 05Formulario de elección
- GST74, o en línea en My Business Account
- 06Todavía se pueden reclamar
- ITC por bienes de capital y bienes inmuebles
¿Qué es el método rápido del GST?
El método rápido del GST es una forma opcional de calcular el GST/HST neto. Usted sigue cobrando a sus clientes el 5%, 13%, 14% o 15% normal, pero en lugar de restar el impuesto que pagó en cada compra, remite un porcentaje fijo de sus ventas totales con impuesto incluido. La Agencia de Ingresos de Canadá (CRA) lo explica en la guía RC4058, Quick Method of Accounting for GST/HST.
La diferencia entre el impuesto que cobra y el monto fijo que remite se queda en el negocio. Sustituye a los créditos de impuesto sobre insumos (input tax credits, ITC) que de otro modo reclamaría por los gastos de operación, como suministros, combustible y facturas del teléfono, así que el método conviene a los negocios con pocos gastos gravables.
¿Quién puede usar el método rápido?
Puede usar el método rápido si sus suministros gravables anuales a nivel mundial, incluidos el GST/HST, las ventas con tasa cero y las ventas de los negocios asociados, son de $400,000 o menos. La RC4058 lo mide sobre los primeros cuatro o los últimos cuatro trimestres fiscales consecutivos de sus cinco más recientes.
Las ventas de bienes inmuebles, bienes de capital, plusvalía (goodwill) y servicios financieros no se cuentan en ese total de $400,000.
Negocios que no pueden usarlo
- Servicios de teneduría de libros, consultoría financiera, consultoría tributaria y preparación de declaraciones de impuestos
- Abogados, contadores y actuarios
- Instituciones financieras designadas (listed financial institutions)
- Organizaciones benéficas e instituciones públicas
- Organizaciones sin fines de lucro con 40% o más de financiamiento del gobierno
- Municipios, autoridades escolares y universitarias, y autoridades hospitalarias
Los operadores de taxi y los conductores de transporte compartido sí pueden usarlo, por eso aparece a menudo en nuestra página de GST/HST para conductores de Uber.
¿Cuáles son las tasas del método rápido del GST?
Su tasa depende de dos cosas: el tipo de negocio y la provincia de su establecimiento permanente comparada con la provincia donde hace la venta. Los negocios que compran bienes para revender tienen tasas más bajas, pero solo si el costo de los bienes comprados para reventa en el año fiscal anterior, con el GST/HST incluido, es al menos el 40% de sus ventas gravables con el GST/HST incluido. Todos los demás usan las tasas para servicios.
| Establecimiento permanente en | Ventas gravadas al | Negocios de reventa | Negocios de servicios |
|---|---|---|---|
| Provincia o territorio que solo aplica el GST | 5% | 1.8% | 3.6% |
| Ontario | 13% | 4.4% | 8.8% |
| Nueva Escocia | 14% | 4.7% | 9.4% |
| Nuevo Brunswick, Terranova y Labrador, Isla del Príncipe Eduardo (PEI) | 15% | 5.0% | 10.0% |
Las ventas entre provincias usan tasas distintas. Un negocio de servicios de Alberta que vende en Ontario remite el 10.5% de esas ventas gravadas con el HST de 13%, mientras que un negocio de servicios de Ontario que vende a una provincia que solo aplica el GST remite el 1.8% de esas ventas. La RC4058 tiene la tabla completa con todas las combinaciones, y nuestra tabla de tasas del HST por provincia muestra qué tasa se aplica en cada lugar.
¿Cómo funciona el método rápido en Quebec para el GST y el QST?
Si su negocio está en Quebec, Revenu Québec administra tanto el GST como el QST (impuesto sobre las ventas de Quebec), y el QST tiene su propio método rápido, con sus propias tasas. Usted multiplica sus ventas gravables hechas en Canadá, con el impuesto incluido, por la tasa del GST, y sus ventas gravables hechas en Quebec, con el impuesto incluido, por la tasa del QST, y luego resta la reducción de 1% de cada impuesto si tiene derecho a ella (Revenu Québec, página sobre el método rápido de contabilidad para el GST y el QST).
| Concepto | GST | QST |
|---|---|---|
| Minoristas y mayoristas que compran bienes para revender | 1.8% | 3.4% |
| Otros negocios, sobre todo de servicios | 3.6% | 6.6% |
| Límite de ventas gravables anuales, con impuestos incluidos | $400,000 | $418,952 |
| La reducción de 1% se aplica a los primeros | $30,000 de ventas de cada año fiscal | $31,421 de ventas de cada año fiscal |
| Dónde va la reducción de 1% | Línea 107 de la declaración del GST/HST | Línea 207 de la declaración del QST |
Las tasas más bajas tienen la misma prueba del 40%: el costo de los bienes comprados para revender, sin contar los alimentos básicos, debe ser al menos el 40% del total de las ventas gravables anuales. La lista de Revenu Québec de negocios que no pueden usar el método rápido coincide casi por completo con la federal, e incluye los servicios de teneduría de libros, de preparación de declaraciones de impuestos, legales, contables y actuariales. Si también vende en provincias donde se aplica el HST, las tasas pueden ser distintas, y Revenu Québec remite a la guía RC4058.
Ejemplo práctico: método rápido frente al método normal
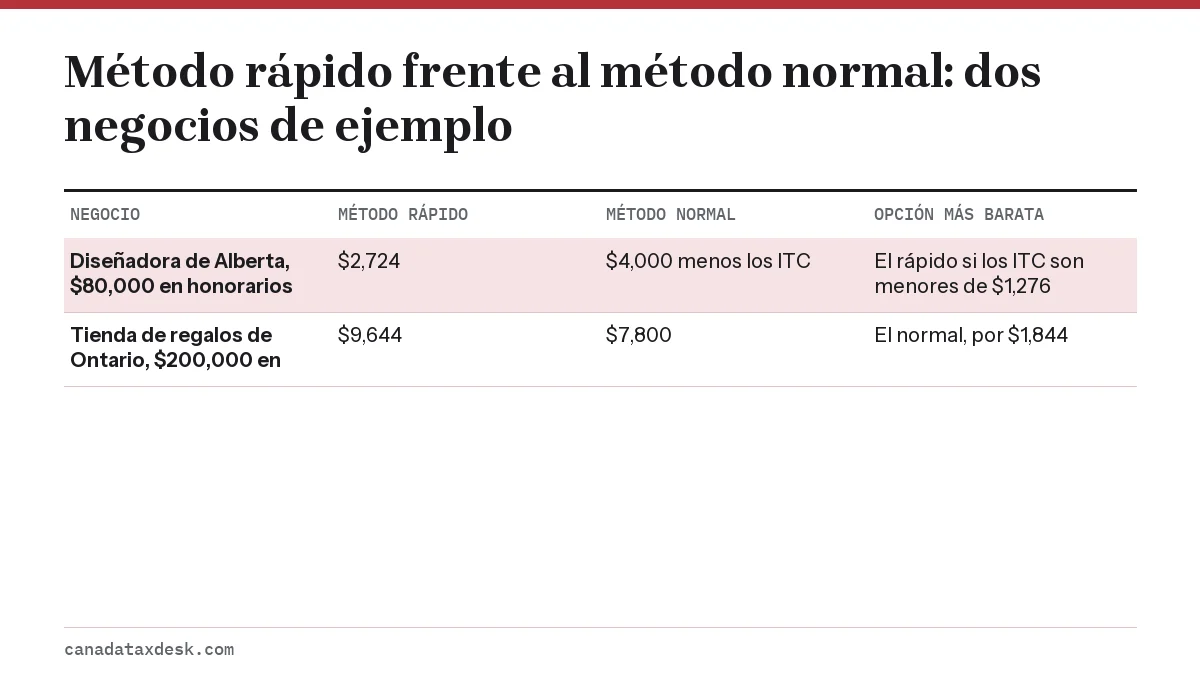
Los dos ejemplos siguientes usan las tasas de la CRA indicadas arriba. Muestran por qué la respuesta a "¿vale la pena el método rápido?" depende sobre todo de cuánto GST/HST paga en sus gastos.
Ejemplo 1: diseñadora gráfica en Alberta (negocio de servicios)
| Paso | Monto |
|---|---|
| Honorarios antes de impuestos | $80,000 |
| GST cobrado al 5% | $4,000 |
| Ventas con impuesto incluido | $84,000 |
| Método rápido: 3.6% x $84,000 | $3,024 |
| Menos crédito de 1% sobre los primeros $30,000 | -$300 |
| GST remitido con el método rápido | $2,724 |
Con el método rápido, la diseñadora se queda con $1,276 del GST cobrado. Con el método normal remitiría $4,000 menos sus ITC, así que el método rápido gana a menos que haya pagado más de $1,276 de GST en gastos de operación, lo que al 5% equivale a más de $25,520 de gastos gravables. La compra de su computadora portátil igual le daría un ITC aparte, porque los bienes de capital se reclaman fuera del método rápido.
Ejemplo 2: tienda de regalos en Ontario (negocio de reventa)
La tienda vende $200,000 en mercancía antes de impuestos y cobra $26,000 de HST, es decir, $226,000 con impuesto incluido. Con la tasa de reventa de 4.4% remitiría $9,944 menos el crédito de $300, o sea $9,644. Su inventario le costó $120,000 más $15,600 de HST, y el alquiler y otros gastos llevaban $2,600 de HST, así que el método normal da $26,000 menos $18,200 de ITC, o sea $7,800. Aquí el método normal es $1,844 más barato. (La tienda sí califica para la tasa de reventa: $135,600 de inventario con impuesto incluido es el 60% de $226,000.)
¿Cómo elijo el método rápido del GST y cuándo tengo que dejarlo?
La elección del método rápido del GST se hace con el Formulario GST74, Election and Application to Use the Quick Method of Accounting, o en línea desde My Business Account o Represent a Client. La elección debe empezar el primer día de un periodo de declaración.
- Declarantes anuales: presente la elección a más tardar el primer día del segundo trimestre fiscal del año en que quiere que empiece.
- Declarantes mensuales y trimestrales: preséntela a más tardar en la fecha de vencimiento de la declaración del primer periodo que abarca.
Una vez dentro, por lo general permanece en el método mientras siga cumpliendo los requisitos, y debe usarlo al menos un año antes de revocarlo. Si lo revoca, debe esperar al menos un año desde la fecha en que la revocación entró en vigor antes de volver a elegirlo.
Cuándo tiene que dejar el método rápido
Debe dejarlo cuando sus ingresos superen $400,000 o cuando empiece un tipo de negocio excluido. Para los declarantes anuales, el cambio se aplica al inicio del año fiscal siguiente; para los declarantes mensuales y trimestrales, el momento depende de qué periodo de medición superó el límite, según lo que establece la RC4058.
La declaración en sí se presenta de la forma habitual y en la fecha límite habitual, como se explica en cómo presentar la declaración del GST y en nuestra página de fechas límite del GST/HST. Si como declarante anual su remisión con el método rápido llega a $3,000 al año, el año siguiente puede tener que hacer pagos a plazos del GST/HST.
Preguntas frecuentes
¿Vale la pena el método rápido del GST?
Por lo general, sí para los negocios de servicios con pocos gastos gravables, como consultores, diseñadores y tutores que trabajan desde casa. Por lo general, no para los negocios que compran mucho inventario o muchos suministros gravables, porque pierden los créditos de impuesto sobre insumos por esas compras.
¿Puedo reclamar créditos de impuesto sobre insumos con el método rápido?
Solo por bienes de capital, como computadoras y vehículos, por bienes inmuebles y por bienes comprados antes de que la elección entrara en vigor. La mayoría de los créditos por gastos de operación se sustituyen por la tasa fija.
¿Sigo cobrando a mis clientes el 5% o el 13% con el método rápido?
Sí. Los clientes ven la tasa normal del GST o del HST. El método rápido solo cambia cuánto del impuesto cobrado envía usted a la CRA.
¿Hay una calculadora del método rápido del GST?
El cálculo es lo bastante sencillo para hacerlo a mano: multiplique sus ventas con impuesto incluido por su tasa de remisión y luego reste el 1% de los primeros $30,000 de esas ventas. Compare el resultado con el GST/HST cobrado menos los ITC que reclamaría.
¿Dónde van los montos del método rápido en la declaración del GST/HST?
Según la RC4058, el monto que calcula con su tasa de remisión va en la línea 103, y el crédito de 1% se ingresa en la línea 107 como un ajuste que reduce el impuesto neto.
¿El impuesto que me quedo con el método rápido es ingreso gravable?
Sí. En el Formulario T2125, la CRA le pide sumar a sus ventas brutas el GST/HST cobrado en las ventas del método rápido, menos lo que remite con el método rápido, y declarar el crédito de 1% (máximo $300) como otros ingresos en la línea 8230. Revenu Québec aplica la misma regla al GST y al QST: la parte de los impuestos cobrada pero no remitida con el método rápido debe incluirse en sus ingresos.
Fuentes
- RC4058 Quick Method of Accounting for GST/HST canada.ca
- GST/HST information for taxi operators and commercial ride-sharing drivers canada.ca
- How to file a GST/HST return canada.ca
- The Quick Method of Accounting for Calculating GST and QST Remittances (Revenu Québec) revenuquebec.ca
- Applicable Rates, Quick Method (Revenu Québec) revenuquebec.ca
- Form T2125, Part 1: Business income canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 GST/HST para pequeñas empresas: registro, cobro y pago
Una pequeña empresa canadiense debe registrarse para el GST/HST cuando sus ventas gravables superan $30,000 en un trimestre calen…
Cómo presentar la declaración del GST en Canadá: líneas y pasos
Para presentar la declaración del GST en Canadá, sume sus ventas y el GST/HST que cobró en el periodo, reste el GST/HST que pagó…
Pagos a plazos del GST: fechas, regla de $3,000 y montos
Los pagos a plazos del GST vencen un mes después del cierre de cada trimestre fiscal, así que con cierre al 31 de diciembre las f…
Fecha límite de GST NETFILE: vencimientos del GST/HST
La fecha límite de GST NETFILE es un mes después del cierre del periodo para quienes declaran mensual o trimestralmente, y tres m…
Tasas del HST por provincia 2026: GST, HST, PST y QST
Las tasas del HST por provincia en 2026 son de 13% en Ontario, 14% en Nueva Escocia y 15% en Nuevo Brunswick, Terranova y Labrado…