
Fecha límite de GST NETFILE y todos los vencimientos del GST/HST de 2026 y 2027
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
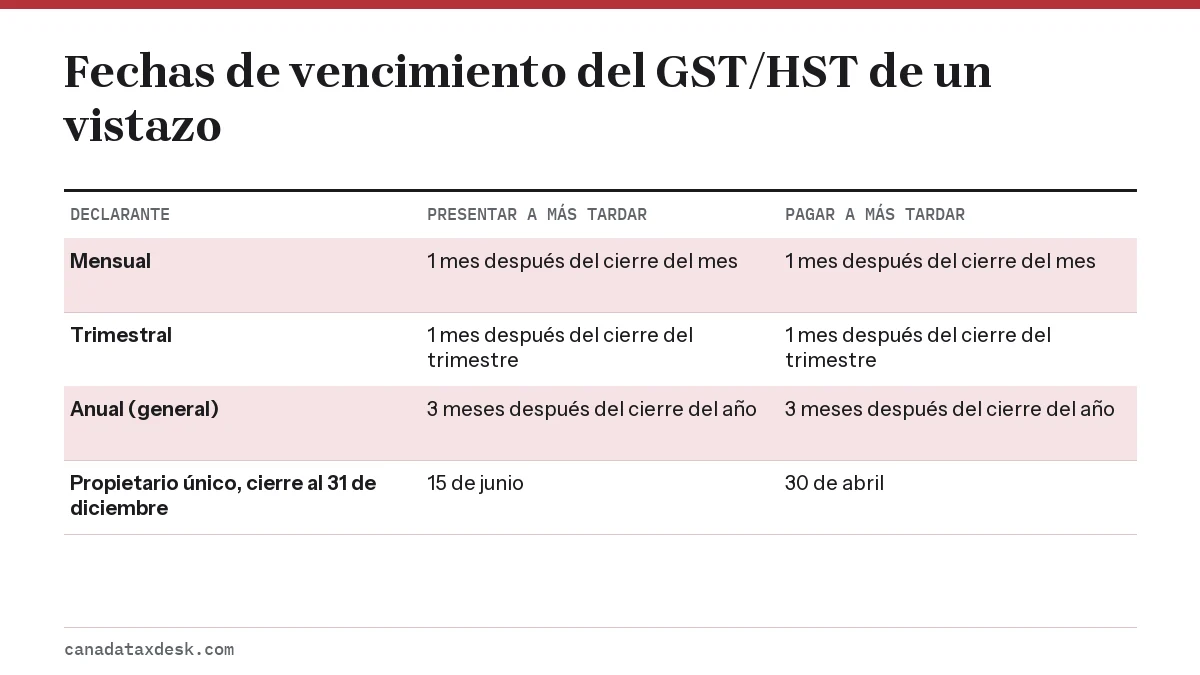
La fecha límite de GST NETFILE es un mes después del cierre del periodo para quienes declaran mensual o trimestralmente, y tres meses después del cierre del año fiscal para la mayoría de quienes declaran anualmente. Los propietarios únicos con cierre al 31 de diciembre declaran a más tardar el 15 de junio, pero deben pagar a más tardar el 30 de abril. Las mismas fechas se aplican si declara con NETFILE, con una cuenta de la Agencia de Ingresos de Canadá (CRA) o con un programa.
- 01Declaración mensual y trimestral
- Presentar y pagar 1 mes después del cierre del periodo
- 02La mayoría de las declaraciones anuales
- Presentar y pagar 3 meses después del cierre del año fiscal
- 03Propietarios únicos, cierre al 31 de diciembre
- Pagar a más tardar el 30 de abril, presentar a más tardar el 15 de junio
- 04Declaración anual de 2026, propietario único
- Pagar el 30 de abril de 2027; presentar el 15 de junio de 2027
- 05Vencimiento en fin de semana o feriado
- A tiempo si se recibe el siguiente día hábil
¿Cuál es la fecha límite de GST NETFILE?
No hay una fecha límite aparte para GST/HST NETFILE: la fecha de vencimiento depende de su periodo de declaración y es la misma para todos los métodos electrónicos. La página de requisitos de declaración de la CRA (consultada en septiembre de 2026) fija tres reglas, que se muestran en la tabla de abajo.
| Periodo de declaración | Fecha límite para presentar | Fecha límite para pagar |
|---|---|---|
| Mensual | 1 mes después del cierre del mes | La misma que para presentar |
| Trimestral | 1 mes después del cierre del trimestre | La misma que para presentar |
| Anual (la mayoría de los negocios y corporaciones) | 3 meses después del cierre del año fiscal | La misma que para presentar |
| Anual, persona con ingresos de negocio y cierre al 31 de diciembre | 15 de junio | 30 de abril |
| Anual, institución financiera designada | 6 meses después del cierre del año fiscal | La misma que para presentar |
Su periodo de declaración aparece en su cuenta de la CRA y en cualquier declaración personalizada que la CRA le haya enviado. A los negocios con suministros gravables anuales de $1.5 millones o menos se les asigna por defecto un periodo anual, así que la mayoría de los propietarios únicos siguen la regla del 15 de junio.
¿Con qué frecuencia tengo que presentar la declaración del GST/HST?
La frecuencia con la que presenta depende del periodo de declaración que le asigna la CRA, que se basa en sus ingresos anuales por suministros gravables realizados en Canadá. Puede elegir declarar con más frecuencia que su periodo asignado, pero no con menos (CRA, Guía RC4022).
| Suministros gravables anuales | Periodo de declaración asignado | Periodos de declaración opcionales |
|---|---|---|
| $1,500,000 o menos | Anual | Mensual o trimestral |
| Más de $1,500,000 y hasta $6,000,000 | Trimestral | Mensual |
| Más de $6,000,000 | Mensual | Ninguno |
Si sus ventas superan un límite durante el año, la CRA lo pasa al periodo más frecuente a partir de un trimestre fiscal posterior. Por ejemplo, un negocio cuyos ingresos superan $1,500,000, pero no $6,000,000, en su primer trimestre fiscal declara trimestralmente desde el primer día de su segundo trimestre fiscal. A las organizaciones benéficas se les asigna un periodo anual sean cuales sean sus ingresos, y a las instituciones financieras designadas se les asigna un periodo anual, aunque pueden elegir uno mensual, o trimestral si sus suministros gravables son de $6,000,000 o menos.
¿Cuándo vencen las declaraciones mensuales y trimestrales del GST/HST?
Las declaraciones mensuales y trimestrales del GST/HST, y el pago, vencen un mes después del último día del periodo. Un trimestre que termina el 31 de marzo vence el 30 de abril; un mes que termina el 31 de julio vence el 31 de agosto.
| Trimestre | Cierre del periodo | Fecha de vencimiento | Notas |
|---|---|---|---|
| T3 2026 | 30 de septiembre de 2026 | 31 de octubre de 2026 | Cae en sábado, así que el lunes, 2 de noviembre de 2026, es a tiempo |
| T4 2026 | 31 de diciembre de 2026 | 31 de enero de 2027 | Cae en domingo, así que el lunes, 1 de febrero de 2027, es a tiempo |
| T1 2027 | 31 de marzo de 2027 | 30 de abril de 2027 | Viernes |
| T2 2027 | 30 de junio de 2027 | 31 de julio de 2027 | Cae en sábado, así que el siguiente día hábil es a tiempo |
| T3 2027 | 30 de septiembre de 2027 | 31 de octubre de 2027 | Cae en domingo, así que el lunes, 1 de noviembre de 2027, es a tiempo |
Los días de la semana los calculó nuestro equipo editorial con el calendario. La regla del fin de semana es de la CRA: cuando una fecha de vencimiento cae en sábado, domingo o día feriado, una declaración o un pago que se recibe el siguiente día hábil llega a tiempo.
¿La fecha límite del GST/HST es distinta para quienes declaran anualmente?
Sí. Quienes declaran anualmente generalmente tienen tres meses después del cierre de su año fiscal para presentar y pagar. Por ejemplo, una corporación con cierre al 30 de junio presenta y paga a más tardar el 30 de septiembre.
La fecha límite doble para personas con ingresos de negocio
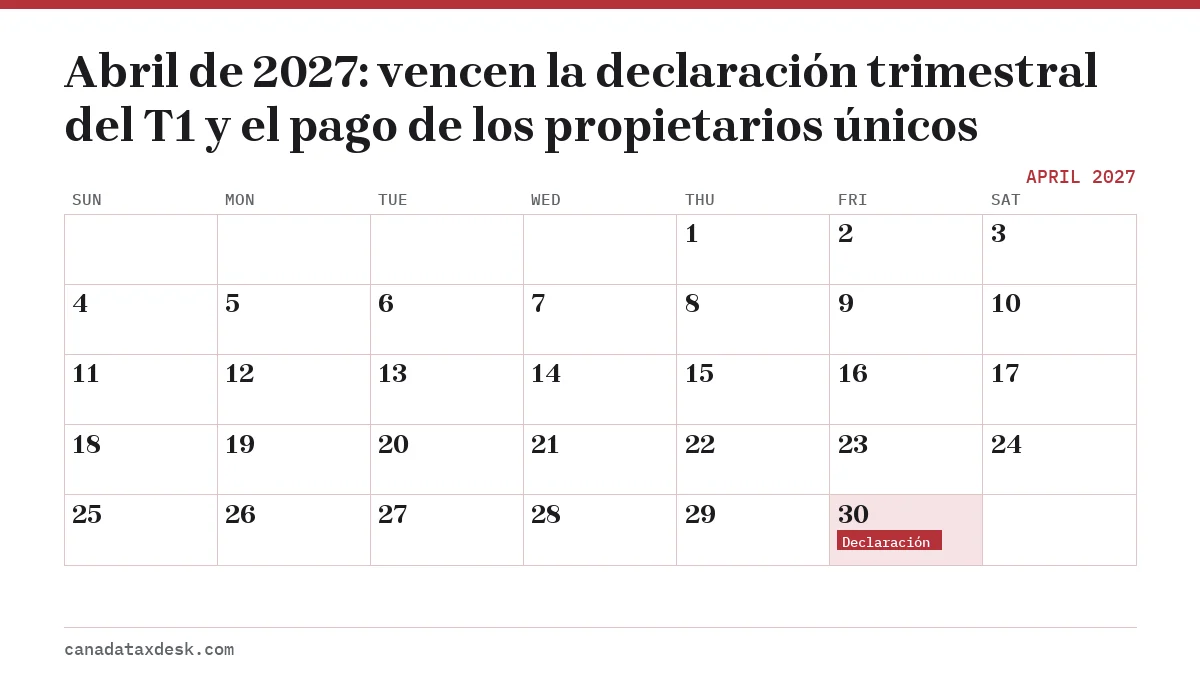
Si usted es una persona (propietario único o socio) con ingresos de negocio y cierre del año fiscal al 31 de diciembre, tiene hasta el 15 de junio para presentar, pero solo hasta el 30 de abril para pagar. Para el año 2026, eso significa pagar cualquier saldo a más tardar el viernes, 30 de abril de 2027, y presentar a más tardar el martes, 15 de junio de 2027.
Esto sigue las mismas fechas del impuesto sobre la renta para trabajadores independientes que explicamos en nuestra página de fecha límite de impuestos para independientes. Los intereses empiezan a correr sobre cualquier saldo del GST/HST que no se pague a más tardar el 30 de abril, aunque la declaración no venza hasta junio.
Quienes declaran anualmente y también deben pagos a plazos
Si su impuesto neto del año fiscal anterior fue de $3,000 o más, es posible que también deba pagos a plazos trimestrales durante el año, cada uno con vencimiento un mes después del cierre de un trimestre fiscal. Esas fechas y montos están en nuestra página de pagos a plazos del GST/HST.
¿Qué pasa si no cumple la fecha límite del GST/HST?
Si presenta tarde y debe impuestos, la CRA cobra una multa por presentación tardía del 1% del monto adeudado más el 25% de ese 1% por cada mes completo de retraso, hasta 12 meses. No hay multa por presentación tardía cuando la declaración muestra $0 a pagar o un reembolso.
| Meses completos de retraso | Multa | Cálculo |
|---|---|---|
| 0 (unos días de retraso) | $20.00 | 1% de $2,000 |
| 3 | $35.00 | $20 + (25% x $20 x 3) |
| 6 | $50.00 | $20 + (25% x $20 x 6) |
| 12 (máximo) | $80.00 | $20 + (25% x $20 x 12) |
Los intereses son aparte y se componen diariamente sobre el saldo impago desde la fecha de vencimiento del pago. La tasa prescrita de la CRA sobre impuestos vencidos es del 7% del 1 de julio al 31 de diciembre de 2026 (tasas de interés prescritas de la CRA, tercer y cuarto trimestres de 2026). Nuestra guía sobre la multa por presentar tarde el GST/HST incluye más ejemplos y las opciones de alivio.
- Presentar en papel cuando debe declarar de forma electrónica: $100 por la primera declaración y $250 por cada una después.
- No presentar después de que la CRA envía un requerimiento: $250, además de las demás multas.
- A un propietario único con declaraciones del GST/HST sin presentar, la CRA le puede retener un reembolso del impuesto personal sobre la renta.
¿Cómo cambio la frecuencia de mis declaraciones del GST/HST?
Usted cambia su periodo de declaración con el Formulario GST20 (Election for GST/HST Reporting Period), que se presenta en línea en My Business Account o Represent a Client, o se envía por correo a su centro tributario. Quienes declaran anual o trimestralmente pueden elegir un periodo más frecuente en cualquier momento en que la CRA acepte la elección.
El cambio en sentido contrario es más limitado. La CRA indica que un negocio con periodo mensual o trimestral asignado solo puede pedir uno menos frecuente después de 12 meses, y solo si sus suministros gravables bajaron del umbral de ese periodo. El periodo no se ajusta solo cuando bajan las ventas.
Sea cual sea su periodo, puede cumplir la fecha límite con el formulario en línea GST/HST NETFILE o con su cuenta de la CRA. Para ver todo el ciclo, del registro al pago, empiece por nuestra página principal de GST/HST para pequeñas empresas.
Preguntas frecuentes
¿Cuándo vence mi declaración del GST/HST si declaro trimestralmente?
Un mes después del cierre de cada trimestre. Para los trimestres calendario, es el 30 de abril, el 31 de julio, el 31 de octubre y el 31 de enero, y pasa al siguiente día hábil cuando la fecha cae en fin de semana o día feriado.
¿La declaración anual del GST vence el 30 de abril o el 15 de junio?
Para una persona con ingresos de negocio y cierre al 31 de diciembre, se aplican las dos: el pago vence el 30 de abril y la declaración el 15 de junio. Las corporaciones y los demás declarantes anuales presentan y pagan tres meses después del cierre de su año fiscal.
¿Puedo presentar la declaración del GST/HST antes de que termine el periodo?
No. Una declaración cubre un periodo ya terminado, así que se presenta después del último día del periodo y antes de la fecha de vencimiento.
¿La declaración del GST en cero tiene la misma fecha límite?
Sí. Una declaración sin actividad vence en la misma fecha que cualquier otra declaración de ese periodo, aunque una declaración en cero presentada tarde no genera multa por presentación tardía porque no se debe nada.
¿Las fechas límite del GST son las mismas en Quebec?
Las fechas de vencimiento del GST siguen las mismas reglas, pero la mayoría de los negocios de Quebec presentan su GST y su QST ante Revenu Québec en lugar de la CRA, y no pueden usar GST/HST NETFILE.
Fuentes
- Reporting requirements and deadlines canada.ca
- GST/HST filing penalties canada.ca
- Make changes to your GST/HST account canada.ca
- GST20 Election for GST/HST Reporting Period canada.ca
- Prescribed interest rates, fourth quarter 2026 canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 GST/HST para pequeñas empresas: registro, cobro y pago
Una pequeña empresa canadiense debe registrarse para el GST/HST cuando sus ventas gravables superan $30,000 en un trimestre calen…
Multa por declarar tarde el GST/HST: fórmula e intereses
La multa por declarar tarde el GST/HST es el 1% del monto adeudado más el 25% de ese 1% por cada mes completo de retraso, hasta 1…
Pagos a plazos del GST: fechas, regla de $3,000 y montos
Los pagos a plazos del GST vencen un mes después del cierre de cada trimestre fiscal, así que con cierre al 31 de diciembre las f…
GST/HST NETFILE: cómo presentar su declaración en línea
GST/HST NETFILE (a menudo llamado GST NETFILE) es el formulario en línea gratuito de la Agencia de Ingresos de Canadá (CRA) para…
Fecha límite de impuestos para independientes en Canadá
La fecha límite de impuestos para independientes en Canadá tiene dos partes. La declaración de 2026 vence el martes, 15 de junio…
Cómo presentar la declaración del GST en cero sin ventas
Para saber cómo presentar la declaración del GST en cero: entre a My Business Account y presente la declaración de ese periodo co…