
GST/HST 申报截止日期:2026年和2027年的每一个到期日
本指南译自英文。数字和日期与英文原文一致。 阅读英文原文
简短回答
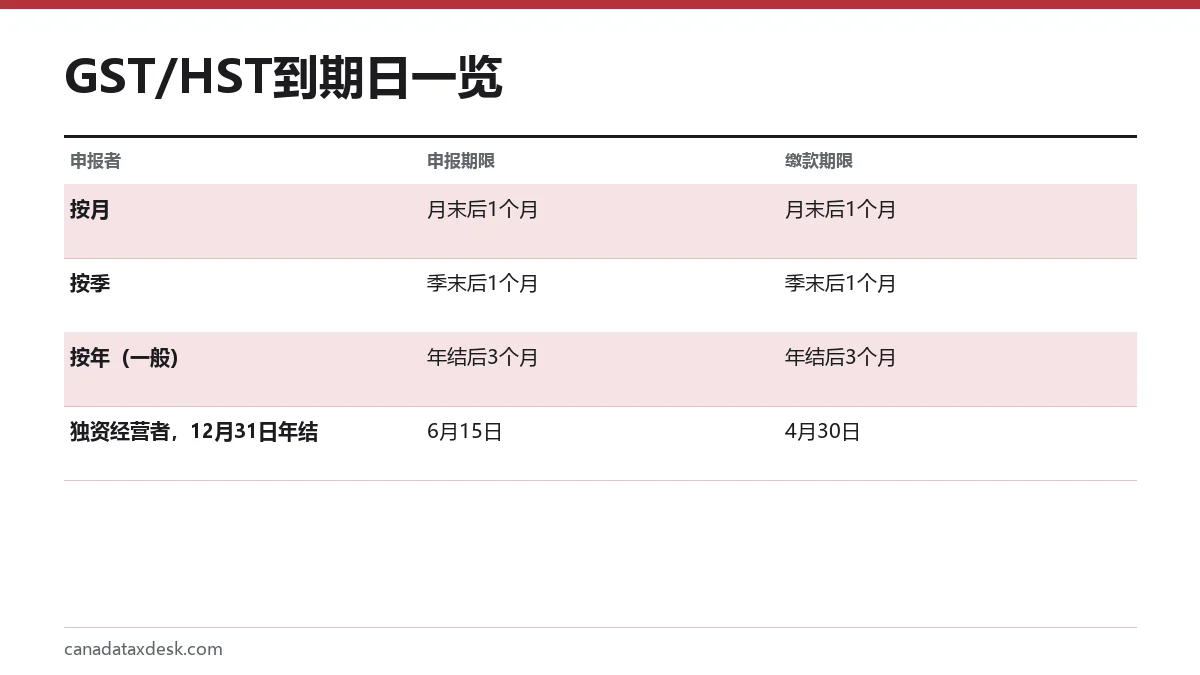
GST/HST 申报截止日期:按月和按季申报的,是申报期结束后1个月;大多数年度申报者是财政年度结束后三个月。有营业收入、财政年度在12月31日结束的独资经营者,申报期限是6月15日,但必须在4月30日前缴款。无论您是通过 NETFILE、CRA 账户还是软件申报,到期日都一样。
- 01按月和按季申报者
- 申报期结束后1个月内申报并缴款
- 02大多数年度申报者
- 财政年度结束后3个月内申报并缴款
- 03独资经营者,12月31日年结
- 4月30日前缴款,6月15日前申报
- 042026年度申报表,独资经营者
- 2027年4月30日前缴款;2027年6月15日前申报
- 05到期日碰上周末或假日
- 下一个工作日收到即算按时
GST/HST 申报截止日期是什么时候?
GST/HST NETFILE 并没有单独的截止日期:到期日由您的申报期决定,而且对每一种电子申报方式都一样。CRA 的申报要求页面(2026年9月核对)给出了三条规则,列在下面的表里。
| 申报期 | 申报截止日期 | 缴款截止日期 |
|---|---|---|
| 按月 | 该月结束后1个月 | 与申报相同 |
| 按季 | 该季度结束后1个月 | 与申报相同 |
| 按年(大多数企业和公司) | 财政年度结束后3个月 | 与申报相同 |
| 按年,有营业收入且12月31日年结的个人 | 6月15日 | 4月30日 |
| 按年,上市金融机构 | 财政年度结束后6个月 | 与申报相同 |
您的申报期印在 CRA 账户里,也印在 CRA 寄给您的任何一份个人化申报表上。年度应税供应额在150万加元或以下的企业,默认被分配为年度申报期,所以大多数独资经营者适用6月15日这条规则。
GST/HST 申报表多久要报一次?
多久申报一次,取决于 CRA 给您分配的申报期,而申报期是按您每年在加拿大境内应税供应的收入来定的。您可以选择比分配的申报期更频繁地申报,但不能更少(CRA,RC4022 指南)。
| 年度应税供应额 | 分配的申报期 | 可选的申报期 |
|---|---|---|
| 1,500,000加元或以下 | 按年 | 按月或按季 |
| 超过1,500,000加元,至6,000,000加元 | 按季 | 按月 |
| 超过6,000,000加元 | 按月 | 无 |
如果年内销售额超过某个门槛,CRA 会从之后的某个财政季度起把您改为更频繁的申报期。例如,一家企业在第一个财政季度内收入超过1,500,000加元但未超过6,000,000加元,就要从第二个财政季度的第一天起按季申报。慈善机构不论收入多少都被分配为按年申报;上市金融机构也被分配为按年申报,但可以选择按月申报,应税供应额在6,000,000加元或以下的还可以选择按季申报。
按月和按季的 GST/HST 申报表什么时候到期?
按月和按季的 GST/HST 申报表以及缴款,在该申报期最后一天之后1个月到期。3月31日结束的季度,到期日是4月30日;7月31日结束的月份,到期日是8月31日。
| 季度 | 申报期结束 | 到期日 | 备注 |
|---|---|---|---|
| 2026年第3季度 | 2026年9月30日 | 2026年10月31日 | 是星期六,所以2026年11月2日(星期一)算按时 |
| 2026年第4季度 | 2026年12月31日 | 2027年1月31日 | 是星期日,所以2027年2月1日(星期一)算按时 |
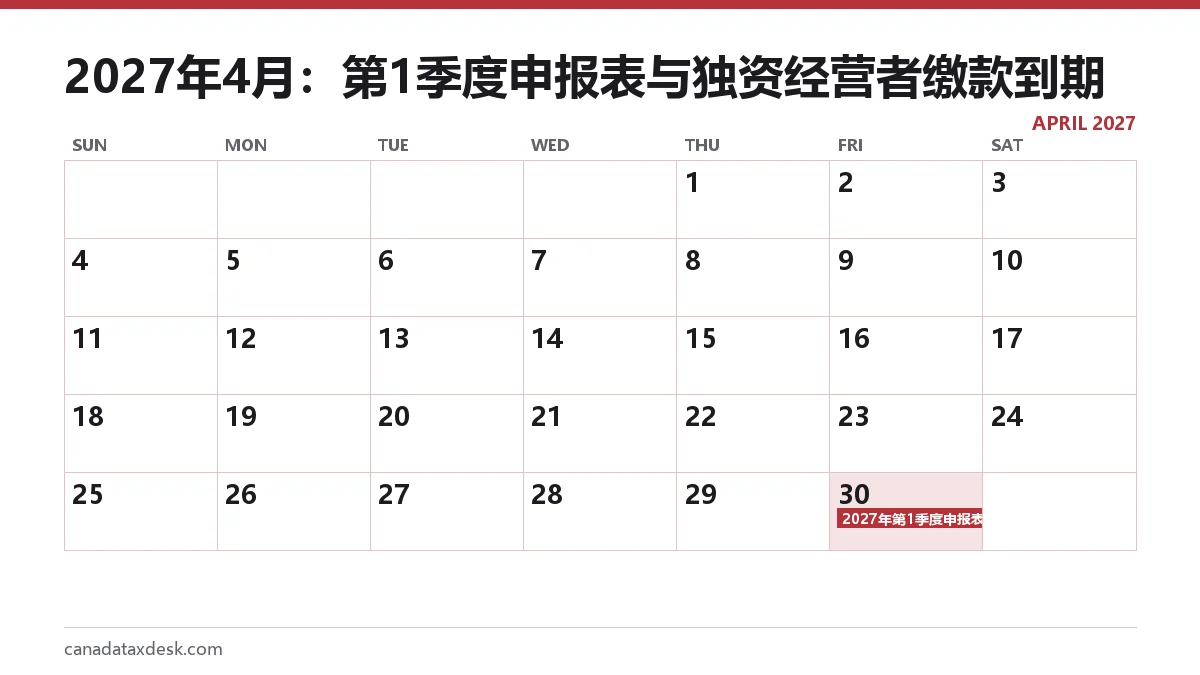
| 2027年第1季度 | 2027年3月31日 | 2027年4月30日 | 星期五 |
| 2027年第2季度 | 2027年6月30日 | 2027年7月31日 | 是星期六,所以下一个工作日算按时 |
| 2027年第3季度 | 2027年9月30日 | 2027年10月31日 | 是星期日,所以2027年11月1日(星期一)算按时 |
星期几由我们的编辑团队根据日历推算。周末规则来自 CRA:当到期日是星期六、星期日或公众假日时,在下一个工作日收到的申报表或款项算按时。
年度申报者的 GST/HST 截止日期不一样吗?
不一样。年度申报者一般有财政年度结束后三个月的时间来申报和缴款。举例来说,一家6月30日年结的公司,要在9月30日前申报并缴款。
有营业收入的个人:两个不同的期限
如果您是有营业收入、财政年度在12月31日结束的个人(独资经营者或合伙人),那么您有到6月15日的时间申报,但只有到4月30日的时间缴款。对2026年度来说,就是要在2027年4月30日(星期五)之前缴清余额,并在2027年6月15日(星期二)之前申报。
这与自雇人士的所得税日期是对应的,详见我们的自雇人士报税截止日期页面。凡是没有在4月30日前缴清的 GST/HST 余额,从那天起就开始计息,即使申报表本身要到6月才到期。
同时还要分期预缴的年度申报者
如果您上一个财政年度的净税额在$3,000或以上,那么年内可能还要按季分期预缴,每期在一个财政季度结束后1个月到期。这些日期和金额在我们的GST/HST 分期预缴页面上。
错过 GST/HST 申报截止日期会怎样?
如果您逾期申报而且欠税,CRA 会收取逾期申报罚款:欠款金额的1%,再加上每满一个整月按那1%的25%计算,最多十二个月。如果申报表显示欠款为$0或者是退税,就没有逾期申报罚款。
| 逾期整月数 | 罚款 | 计算方式 |
|---|---|---|
| 0(逾期几天) | $20.00 | $2,000的1% |
| 3 | $35.00 | $20 + (25% x $20 x 3) |
| 6 | $50.00 | $20 + (25% x $20 x 6) |
| 12(上限) | $80.00 | $20 + (25% x $20 x 12) |
利息另算,从缴款到期日起对未缴余额按日复利计算。CRA 对逾期税款的规定利率,2026年7月1日至12月31日为7%(CRA 规定利率,2026年第三和第四季度)。更多计算示例和减免办法,请看我们的GST/HST 逾期申报罚款指南。
- 本应电子申报却用纸质申报:第一份$100,之后每一份$250。
- CRA 发出申报要求通知后仍不申报:在其他罚款之外再加$250。
- 有 GST/HST 申报表未提交的独资经营者,可能会看到 CRA 扣住个人所得税退税。
我怎样更改 GST/HST 的申报频率?
更改申报期要用 GST20 表《GST/HST 申报期选择》,可通过企业账户(My Business Account)或代理客户(Represent a Client)在网上提交,也可以邮寄到您的税务中心。只要 CRA 接受该项选择,年度和按季申报者随时都可以选择更频繁的申报期。
反方向调整的限制更多。CRA 表示,被分配为按月或按季申报的企业,只有在12个月之后、而且其应税供应额已降到该申报期的门槛以下时,才可以申请改为较低频率。销售额下降时,申报期不会自动重设。
无论您是哪种申报期,都可以通过GST/HST NETFILE 网上表单或您的 CRA 账户在期限内完成申报。想了解从注册到缴款的完整流程,请从我们的GST/HST 小生意专题页开始。
常见问题
我按季申报,GST/HST 申报表什么时候到期?
每个季度结束后1个月。对日历季度来说,就是4月30日、7月31日、10月31日和1月31日;如果这个日期落在周末或公众假日,就顺延到下一个工作日。
GST 年度申报表是4月30日还是6月15日到期?
对有营业收入、12月31日年结的个人来说,两个日期都适用:缴款在4月30日到期,申报表在6月15日到期。公司和其他年度申报者,在财政年度结束后三个月内申报并缴款。
我可以在申报期结束前就提交 GST/HST 申报表吗?
不可以。申报表覆盖的是一个已经结束的申报期,所以要在该申报期最后一天之后、到期日之前提交。
GST 零申报的截止日期一样吗?
一样。没有业务活动的申报表,与该申报期的其他任何申报表在同一天到期;不过逾期的零申报不会产生逾期申报罚款,因为没有欠款。
魁北克省的 GST 截止日期一样吗?
GST 到期日遵循同样的规则,但魁北克省大多数企业是向魁北克省税务局(Revenu Québec)而不是向 CRA 申报 GST 和 QST,并且不能使用 GST/HST NETFILE。
来源
- Reporting requirements and deadlines canada.ca
- GST/HST filing penalties canada.ca
- Make changes to your GST/HST account canada.ca
- GST20 Election for GST/HST Reporting Period canada.ca
- Prescribed interest rates, fourth quarter 2026 canada.ca
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 加拿大GST/HST小生意:注册、收取、申报、缴纳
加拿大的小生意,一旦应税销售额在一个日历季度内或连续四个季度内超过$30,000,就必须注册 GST/HST,然后按省份收取5%的 GST 或13%至15%的 HST,并在每一个申报期提交电子 GST/HST 申报表。大多数小生意是年度申报者;按月和按季申报…
GST逾期申报罚款:CRA计算公式、利息与减免
GST逾期申报罚款是欠款金额的1%,再加上每满一个月迟交按这1%的25%计算的金额,最多计12个月,所以最高可达欠款的4%。逾期的申报表如果显示无需缴款或可获退款,就没有逾期申报罚款。未缴税款另按CRA的规定利率计息,2026年底为7%;用纸质申报或不理会催…
GST 分期预缴:截止日期、$3,000门槛和金额
GST 分期预缴在每个财政季度结束后1个月到期,所以以12月31日为财年结束日的企业,截止日期是4月30日、7月31日、10月31日和1月31日。按年申报 GST/HST 的企业,如果上一财年净税额达到$3,000或以上,一般需要按季度预缴;按时缴清上一年净…
GST NETFILE 申报:怎么网上提交申报表
GST NETFILE 申报(正式名称为 GST/HST NETFILE)用的是加拿大税务局(CRA)的免费网上表单,不必登录 CRA 账户就能提交 GST/HST 申报表:输入您15位字符的 GST/HST 账户号码、申报期起止日期和4位访问码,填入申报表…
加拿大自雇报税截止日期:6月15日与4月30日
加拿大自雇报税截止日期分为两部分。2026年的报税表须在2027年6月15日(星期二)之前提交,但欠缴的税款必须在2027年4月30日(星期五)之前缴清。6月的这个日期同样适用于配偶或同居伴侣。4月30日之后才缴款要按日复利计息,即使报税表本身是按时提交的。
GST零申报怎么填:没有销售的申报期
要提交 GST 零申报,可以登录企业账户(My Business Account),把该申报期的申报表按全部为零填报;也可以用 GST/HST NETFILE 表单,输入4位访问码并勾选零申报的选项。在正常截止日期前提交,并保存那个6位确认号。CRA 要求每…