
Date limite TPS/TVH par TED/TPS-TVH et toutes les échéances pour 2026 et 2027
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
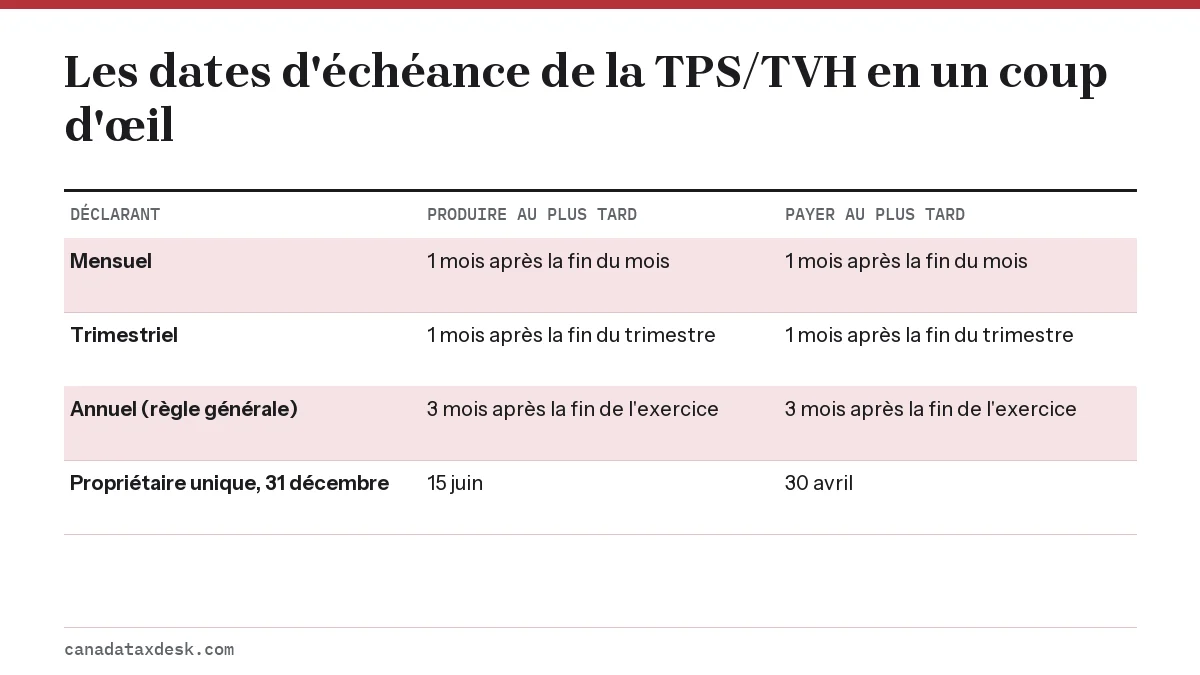
La date limite TPS/TVH, y compris par TED/TPS-TVH, est d'un mois après la fin de la période de déclaration pour les déclarants mensuels et trimestriels, et de trois mois après la fin de l'exercice pour la plupart des déclarants annuels. Les particuliers dont l'exercice se termine le 31 décembre produisent au plus tard le 15 juin, mais doivent payer au plus tard le 30 avril. Les mêmes dates d'échéance s'appliquent, que vous produisiez par TED/TPS-TVH, par un compte de l'ARC ou au moyen d'un logiciel.
- 01Déclarants mensuels et trimestriels
- Produire et payer 1 mois après la fin de la période
- 02La plupart des déclarants annuels
- Produire et payer 3 mois après la fin de l'exercice
- 03Propriétaires uniques, exercice au 31 décembre
- Payer au plus tard le 30 avril, produire au plus tard le 15 juin
- 04Déclaration annuelle de 2026, propriétaire unique
- Payer le 30 avril 2027; produire le 15 juin 2027
- 05Échéance un week-end ou un jour férié
- À temps si reçue le jour ouvrable suivant
Quelle est la date limite pour TED/TPS-TVH?
Il n'existe pas de date limite distincte pour TED/TPS-TVH : la date d'échéance dépend de votre période de déclaration, et elle est la même pour tous les modes de transmission électronique. La page de l'ARC sur les exigences en matière de déclaration (vérifiée en septembre 2026) donne trois règles, présentées dans le tableau ci-dessous.
| Période de déclaration | Date limite de production | Date limite de paiement |
|---|---|---|
| Mensuelle | 1 mois après la fin du mois | Même date que la production |
| Trimestrielle | 1 mois après la fin du trimestre | Même date que la production |
| Annuelle (la plupart des entreprises et des sociétés) | 3 mois après la fin de l'exercice | Même date que la production |
| Annuelle, particulier ayant un revenu d'entreprise et un exercice au 31 décembre | 15 juin | 30 avril |
| Annuelle, institution financière désignée | 6 mois après la fin de l'exercice | Même date que la production |
Votre période de déclaration est indiquée dans votre compte de l'ARC et sur toute déclaration personnalisée que l'ARC vous a envoyée. Les entreprises dont les fournitures taxables annuelles sont de 1,5 million $ ou moins se voient attribuer une période annuelle par défaut; la plupart des propriétaires uniques sont donc visés par la règle du 15 juin.
À quelle fréquence dois-je produire une déclaration de TPS/TVH?
La fréquence de vos déclarations dépend de la période de déclaration que l'ARC vous attribue, laquelle est fondée sur vos revenus annuels tirés de fournitures taxables effectuées au Canada. Vous pouvez choisir de produire plus souvent que votre période attribuée, mais pas moins souvent (ARC, guide RC4022).
| Fournitures taxables annuelles | Période de déclaration attribuée | Périodes de déclaration facultatives |
|---|---|---|
| 1 500 000 $ ou moins | Annuelle | Mensuelle ou trimestrielle |
| Plus de 1 500 000 $ jusqu'à 6 000 000 $ | Trimestrielle | Mensuelle |
| Plus de 6 000 000 $ | Mensuelle | Aucune |
Si vos ventes dépassent un seuil en cours d'année, l'ARC vous fait passer à la période plus fréquente à compter d'un trimestre d'exercice ultérieur. Par exemple, une entreprise dont les revenus dépassent 1 500 000 $, sans dépasser 6 000 000 $, au cours de son premier trimestre d'exercice produit des déclarations trimestrielles à compter du premier jour de son deuxième trimestre d'exercice. Les organismes de bienfaisance se voient attribuer une période annuelle quels que soient leurs revenus, et les institutions financières désignées se voient attribuer une période annuelle, mais peuvent choisir une période mensuelle, ou trimestrielle si leurs fournitures taxables sont de 6 000 000 $ ou moins.
Quand les déclarations de TPS/TVH mensuelles et trimestrielles sont-elles dues?
Les déclarations de TPS/TVH mensuelles et trimestrielles, ainsi que le paiement, sont dues un mois après le dernier jour de la période. Un trimestre se terminant le 31 mars est dû le 30 avril; un mois se terminant le 31 juillet est dû le 31 août.
| Trimestre | Fin de la période | Date d'échéance | Remarques |
|---|---|---|---|
| T3 2026 | 30 septembre 2026 | 31 octobre 2026 | Un samedi : le lundi 2 novembre 2026 est donc à temps |
| T4 2026 | 31 décembre 2026 | 31 janvier 2027 | Un dimanche : le lundi 1er février 2027 est donc à temps |
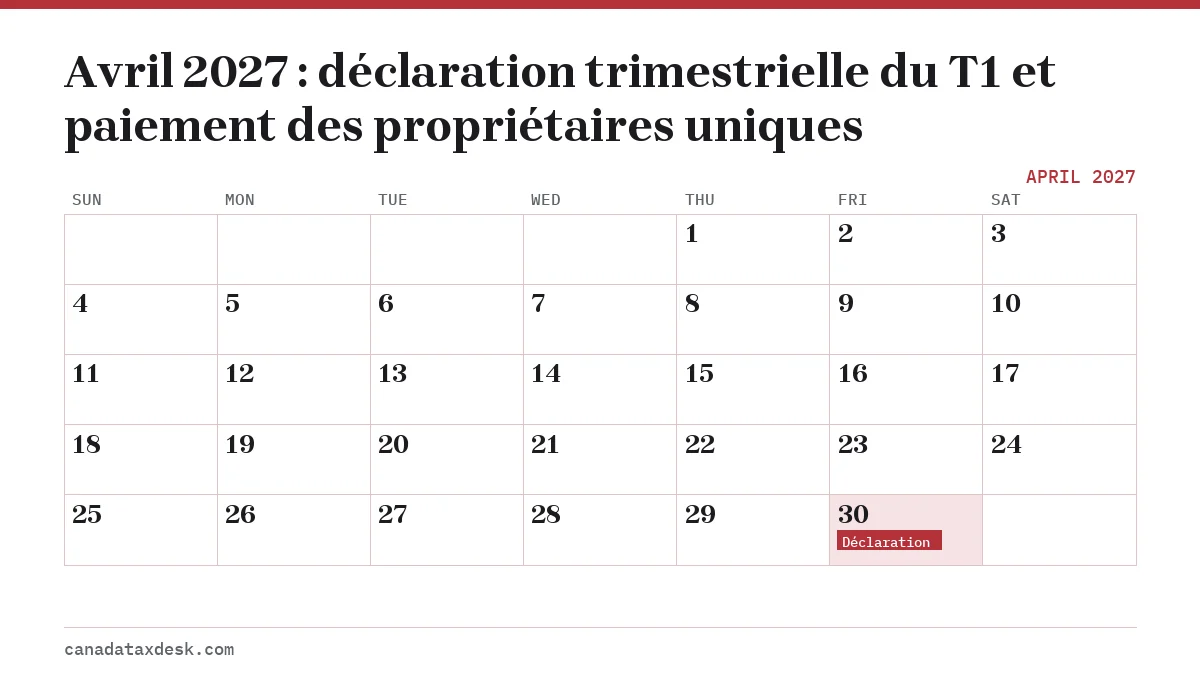
| T1 2027 | 31 mars 2027 | 30 avril 2027 | Vendredi |
| T2 2027 | 30 juin 2027 | 31 juillet 2027 | Un samedi : le jour ouvrable suivant est donc à temps |
| T3 2027 | 30 septembre 2027 | 31 octobre 2027 | Un dimanche : le lundi 1er novembre 2027 est donc à temps |
Les jours de la semaine ont été établis par notre équipe éditoriale à partir du calendrier. La règle du week-end vient de l'ARC : lorsqu'une date d'échéance tombe un samedi, un dimanche ou un jour férié, une déclaration ou un paiement reçu le jour ouvrable suivant est considéré comme fait à temps.
La date limite de la TPS/TVH est-elle différente pour les déclarants annuels?
Oui. Les déclarants annuels disposent généralement de trois mois après la fin de leur exercice pour produire et payer. Par exemple, une société dont l'exercice se termine le 30 juin produit et paie au plus tard le 30 septembre.
La double date limite des particuliers ayant un revenu d'entreprise
Si vous êtes un particulier (propriétaire unique ou associé) ayant un revenu d'entreprise et un exercice se terminant le 31 décembre, vous avez jusqu'au 15 juin pour produire, mais seulement jusqu'au 30 avril pour payer. Pour l'année 2026, vous devez donc payer tout solde au plus tard le vendredi 30 avril 2027 et produire au plus tard le mardi 15 juin 2027.
Ces dates correspondent à celles de l'impôt sur le revenu des travailleurs autonomes, présentées sur notre page de la date limite des travailleurs autonomes. Des intérêts courent sur tout solde de TPS/TVH non payé au 30 avril, même si la déclaration elle-même n'est due qu'en juin.
Déclarants annuels qui doivent aussi verser des acomptes provisionnels
Si votre taxe nette de l'exercice précédent était de 3 000 $ ou plus, vous pourriez aussi devoir verser des acomptes provisionnels trimestriels pendant l'année, chacun étant dû un mois après la fin d'un trimestre de l'exercice. Ces dates et ces montants figurent sur notre page des acomptes provisionnels de TPS/TVH.
Que se passe-t-il si vous ratez la date limite de production de la TPS/TVH?
Si vous produisez en retard et que vous devez de la taxe, l'ARC impose une pénalité pour production tardive de 1 % du montant dû, plus 25 % de ce 1 % pour chaque mois complet de retard, jusqu'à concurrence de 12 mois. Il n'y a aucune pénalité pour production tardive lorsque la déclaration indique un solde de 0 $ ou un remboursement.
| Mois complets de retard | Pénalité | Calcul |
|---|---|---|
| 0 (quelques jours de retard) | 20,00 $ | 1 % de 2 000 $ |
| 3 | 35,00 $ | 20 $ + (25 % x 20 $ x 3) |
| 6 | 50,00 $ | 20 $ + (25 % x 20 $ x 6) |
| 12 (maximum) | 80,00 $ | 20 $ + (25 % x 20 $ x 12) |
Les intérêts sont distincts et se composent quotidiennement sur le solde impayé à partir de la date d'échéance du paiement. Le taux prescrit de l'ARC sur les impôts en souffrance est de 7 % du 1er juillet au 31 décembre 2026 (taux d'intérêt prescrits de l'ARC, troisième et quatrième trimestres de 2026). Notre guide sur la pénalité pour production tardive de la TPS/TVH présente d'autres exemples et les possibilités d'allègement.
- Produire sur papier alors que vous devez produire par voie électronique : 100 $ pour la première déclaration, 250 $ pour chacune des suivantes.
- Ne pas produire après une mise en demeure de l'ARC : 250 $, en plus des autres pénalités.
- Un propriétaire unique dont des déclarations de TPS/TVH ne sont pas produites peut voir l'ARC retenir son remboursement d'impôt sur le revenu personnel.
Comment changer la fréquence de mes déclarations de TPS/TVH?
Vous changez votre période de déclaration au moyen du formulaire GST20, Choix visant la période de déclaration de la TPS/TVH, produit en ligne par Mon dossier d'entreprise ou Représenter un client, ou posté à votre centre fiscal. Les déclarants annuels et trimestriels peuvent choisir une période plus courte en tout temps, pourvu que l'ARC accepte le choix.
Le changement inverse est plus limité. Selon l'ARC, une entreprise à laquelle on a attribué une période mensuelle ou trimestrielle peut demander une période moins fréquente seulement après 12 mois, et seulement si ses fournitures taxables sont passées sous le seuil de cette période. La période ne se modifie pas d'elle-même lorsque les ventes baissent.
Quelle que soit votre période, vous pouvez respecter la date limite au moyen du formulaire en ligne TED/TPS-TVH ou de votre compte de l'ARC. Pour tout le cycle, de l'inscription au paiement, commencez par notre page centrale sur la TPS/TVH des petites entreprises.
Questions fréquentes
Quand ma déclaration de TPS/TVH est-elle due si je produis chaque trimestre?
Un mois après la fin de chaque trimestre. Pour les trimestres civils, ce sont le 30 avril, le 31 juillet, le 31 octobre et le 31 janvier, reportés au jour ouvrable suivant lorsque la date tombe un week-end ou un jour férié.
La déclaration annuelle de TPS est-elle due le 30 avril ou le 15 juin?
Pour un particulier ayant un revenu d'entreprise et un exercice se terminant le 31 décembre, les deux dates s'appliquent : le paiement est dû le 30 avril et la déclaration, le 15 juin. Les sociétés et les autres déclarants annuels produisent et paient trois mois après la fin de leur exercice.
Puis-je produire ma déclaration de TPS/TVH avant la fin de la période?
Non. Une déclaration porte sur une période de déclaration terminée : vous la produisez donc après le dernier jour de la période et avant la date d'échéance.
Une déclaration de TPS néant a-t-elle la même date limite?
Oui. Une déclaration sans activité est due à la même date que toute autre déclaration pour cette période, mais une déclaration néant en retard n'entraîne pas de pénalité pour production tardive puisque rien n'est dû.
Les dates limites de la TPS sont-elles les mêmes au Québec?
Les dates d'échéance de la TPS suivent les mêmes règles, mais la plupart des entreprises du Québec produisent leurs déclarations de TPS et de TVQ auprès de Revenu Québec plutôt que de l'ARC, et ne peuvent pas utiliser TED/TPS-TVH.
Sources
- Reporting requirements and deadlines canada.ca
- GST/HST filing penalties canada.ca
- Make changes to your GST/HST account canada.ca
- GST20 Election for GST/HST Reporting Period canada.ca
- Prescribed interest rates, fourth quarter 2026 canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 TPS/TVH des petites entreprises : inscription et déclaration
Une petite entreprise canadienne doit s'inscrire à la TPS/TVH dès que ses ventes taxables dépassent 30 000 $ au cours d'un trimes…
Pénalité pour production tardive de la TPS/TVH : calcul
La pénalité pour production tardive de la TPS/TVH est de 1 % du montant dû plus 25 % de ce 1 % pour chaque mois complet de retard…
Acomptes provisionnels TPS : dates, seuil de 3 000 $, calcul
Les acomptes provisionnels de TPS sont dus un mois après la fin de chaque trimestre de l'exercice : pour un exercice se terminant…
IMPÔTNET TPS/TVH : produire sa déclaration de TPS en ligne
IMPÔTNET TPS/TVH, dont le nom officiel est TED/TPS-TVH (GST/HST NETFILE en anglais), est le formulaire en ligne gratuit de l'Agen…
Date limite impôt travailleur autonome 2027 : 15 juin
La date limite de l'impôt des travailleurs autonomes au Canada comporte deux volets. La déclaration de 2026 doit être produite au…
Déclaration de TPS néant : comment la produire sans ventes
Pour produire une déclaration de TPS néant, ouvrez une session dans Mon dossier d'entreprise et produisez la déclaration de la pé…