
Acomptes provisionnels de TPS : dates d'échéance de l'ARC pour 2026 et 2027, qui doit payer et combien
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
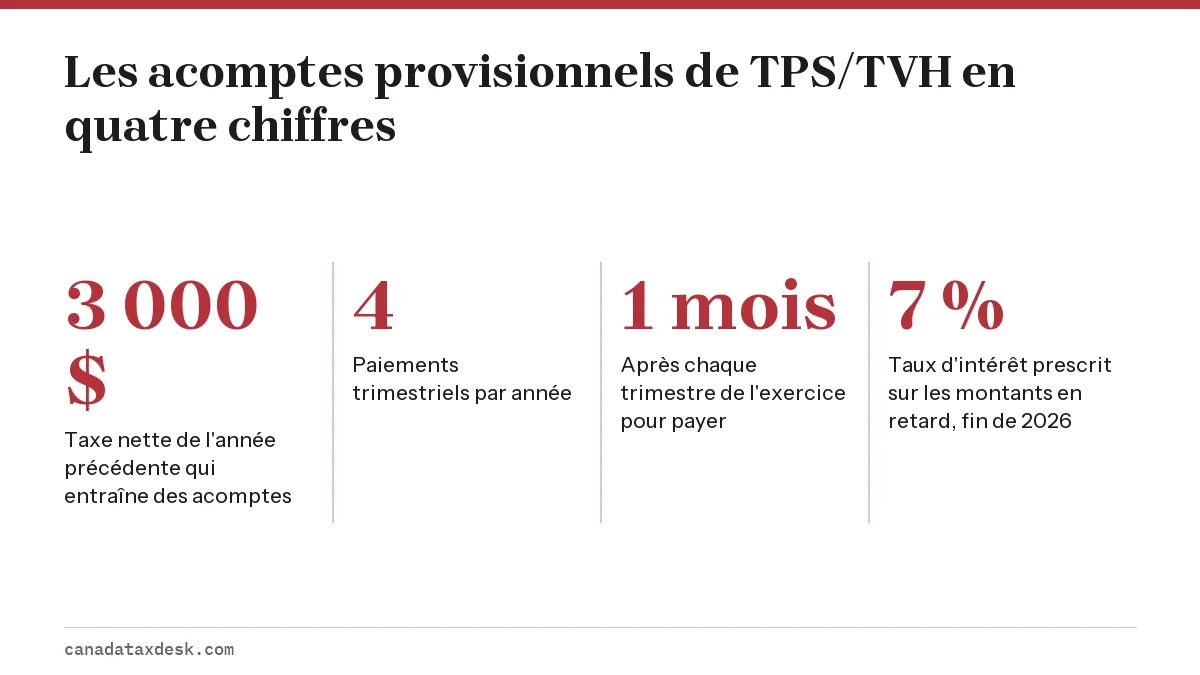
Les acomptes provisionnels de TPS sont dus un mois après la fin de chaque trimestre de l'exercice : pour un exercice se terminant le 31 décembre, ce sont le 30 avril, le 31 juillet, le 31 octobre et le 31 janvier. Les déclarants annuels de TPS/TVH doivent généralement les verser lorsque leur taxe nette de l'exercice précédent était de 3 000 $ ou plus, et payer à temps le quart de la taxe nette de l'an dernier vous protège des intérêts sur acomptes.
- 01Qui paie
- Les déclarants annuels dont la taxe nette de l'année précédente était de 3 000 $ ou plus
- 02Montant (méthode sûre)
- Le quart de la taxe nette de l'an dernier
- 03Dates d'échéance, exercice au 31 décembre
- 30 avril, 31 juillet, 31 octobre, 31 janvier
- 04Où les déclarer
- Ligne 110 de la déclaration annuelle de TPS/TVH
- 05Taux d'intérêt sur les montants en retard
- Taux prescrit de 7 %, T3 et T4 2026, composé quotidiennement
Qui doit payer des acomptes provisionnels de TPS?
Un déclarant annuel de TPS/TVH dont la taxe nette de l'exercice précédent était de 3 000 $ ou plus peut devoir verser des acomptes provisionnels de TPS pendant l'exercice en cours, selon la page de l'ARC sur le paiement de la TPS/TVH par acomptes provisionnels (vérifiée en septembre 2026). La taxe nette est le montant de la ligne 109 de votre déclaration : la taxe perçue, moins les crédits de taxe sur les intrants et les redressements.
Les acomptes provisionnels sont propres à la période de déclaration annuelle. Les déclarants mensuels et trimestriels paient déjà après chaque période; les règles sur les acomptes visent donc les déclarants annuels.
- Le critère de 3 000 $ s'applique à la taxe nette de l'ensemble de l'entreprise, y compris toutes les succursales ou divisions qui produisent des déclarations distinctes.
- Un nouvel inscrit n'a pas d'exercice précédent : il n'y a donc normalement aucune base pour calculer des acomptes la première année; l'ARC prévoit des règles particulières pour les nouveaux déclarants au cours de leur deuxième année.
- Si la taxe nette de l'année précédente est inférieure à 3 000 $, vous payez simplement le solde complet avec votre déclaration annuelle.
Comment les acomptes provisionnels de TPS sont-ils calculés?
L'ARC propose deux façons de calculer les acomptes provisionnels de TPS/TVH. Chaque paiement trimestriel correspond soit au quart de la taxe nette de l'an dernier, soit au quart de votre estimation de la taxe nette de cette année.
| Option | Calcul | Risque d'intérêts |
|---|---|---|
| Méthode de l'année précédente | Taxe nette de l'an dernier divisée par 4 | Aucun si les acomptes sont payés en entier et à temps, même si la taxe de cette année est plus élevée |
| Estimation de l'année en cours | Taxe nette estimée pour cette année divisée par 4 | Intérêts sur acomptes sur toute insuffisance si l'estimation est trop basse |
La méthode de l'année précédente est le choix sûr pour une entreprise en croissance. La méthode de l'estimation est logique lorsque les ventes ont nettement baissé, car elle garde des liquidités dans l'entreprise, mais vous assumez le risque d'une estimation trop basse.
Exemple chiffré : une plombière du Manitoba
Une propriétaire unique dont l'exercice se termine le 31 décembre a déclaré 6 400 $ de taxe nette pour 2026. Pour 2027, elle verse quatre acomptes provisionnels trimestriels de TPS de 1 600 $ chacun. Lorsqu'elle produit sa déclaration annuelle de 2027, sa taxe nette réelle est de 7 200 $. Elle inscrit les 6 400 $ d'acomptes à la ligne 110, et la différence de 800 $ est due au plus tard le 30 avril 2028. Comme chaque acompte correspondait au quart de sa taxe nette de 2026 et a été versé à temps, l'ARC n'impose aucun intérêt sur acomptes sur les 800 $ supplémentaires.
Quand les acomptes provisionnels de TPS sont-ils dus?
Les acomptes provisionnels de TPS sont dus un mois après la fin de chaque trimestre de l'exercice. Pour une entreprise dont l'exercice correspond à l'année civile, les dates sont le 30 avril, le 31 juillet, le 31 octobre et le 31 janvier; si une date tombe un samedi, un dimanche ou un jour férié, un paiement reçu ou oblitéré au plus tard le jour ouvrable suivant est considéré comme fait à temps. Pour une entreprise dont l'exercice correspond à l'année civile, le troisième acompte de 2026 est dû le 31 octobre 2026, un samedi : un paiement reçu ou oblitéré au plus tard le lundi 2 novembre 2026 est donc fait à temps. Le quatrième est dû le 31 janvier 2027, un dimanche, ce qui reporte l'échéance au lundi 1er février 2027.
| Trimestre de l'exercice | Acompte dû le | Jour de la semaine |
|---|---|---|
| Du 1er janvier au 31 mars 2027 | 30 avril 2027 | Vendredi |
| Du 1er avril au 30 juin 2027 | 31 juillet 2027 | Samedi : donc le jour ouvrable suivant |
| Du 1er juillet au 30 septembre 2027 | 31 octobre 2027 | Dimanche : donc le lundi 1er novembre |
| Du 1er octobre au 31 décembre 2027 | 31 janvier 2028 | Lundi |
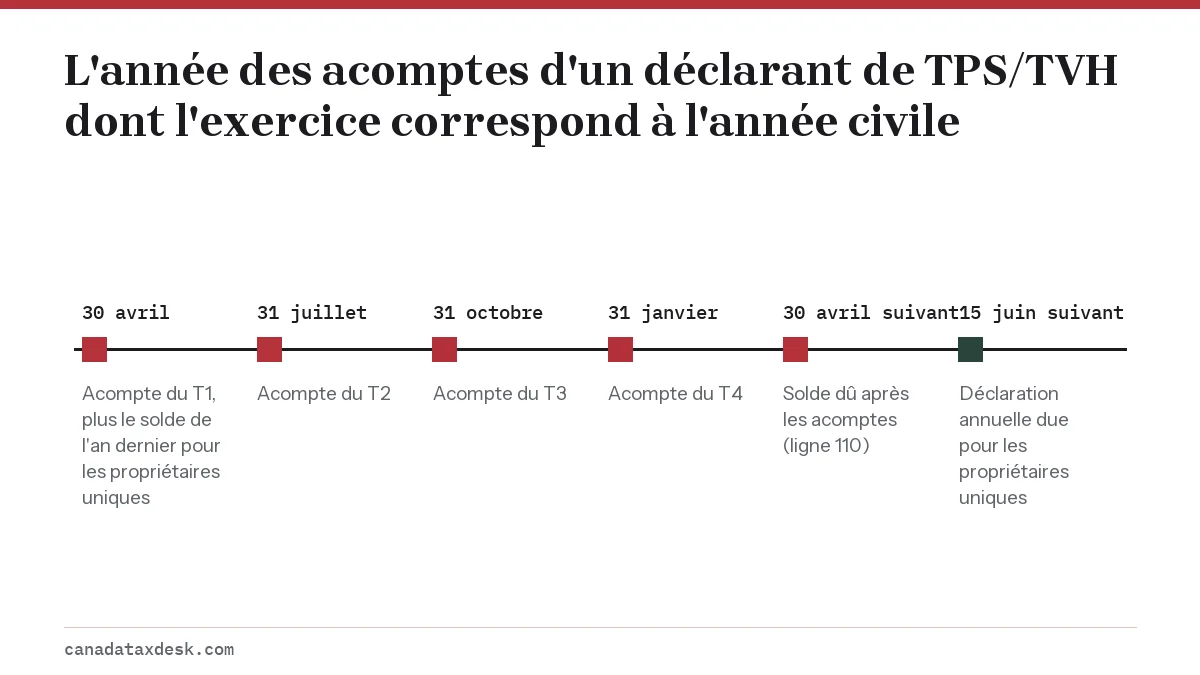
Les entreprises dont l'exercice se termine à une autre date comptent à partir de leurs propres trimestres. Vous pouvez voir vos dates d'acomptes personnalisées dans Mon dossier d'entreprise, et notre page des dates limites de la TPS/TVH énumère les dates d'échéance des déclarations qui les accompagnent.
Que se passe-t-il si je rate un acompte provisionnel de TPS?
L'ARC impose des intérêts sur acomptes lorsqu'un acompte provisionnel de TPS/TVH est versé en retard ou est insuffisant; ces intérêts sont calculés à partir de la date d'échéance au taux prescrit et composés quotidiennement. Le taux sur les montants en souffrance est de 7 % du 1er juillet au 31 décembre 2026, et l'ARC le rajuste chaque trimestre.
À titre d'illustration approximative, un acompte de 1 600 $ payé avec 60 jours de retard à 7 % composé quotidiennement coûte environ 18,50 $ en intérêts. C'est peu, mais cela se répète pour chaque trimestre en retard et continue de courir tant que l'insuffisance n'est pas comblée.
- Payez un acompte manqué dès que possible; les intérêts cessent de courir sur la partie que vous payez.
- Si l'argent manque, payer une partie de l'acompte réduit quand même les intérêts.
- Vérifiez le solde de votre compte dans Mon dossier d'entreprise après chaque paiement pour vous assurer qu'il a été porté aux acomptes de la bonne année.
Les acomptes provisionnels de TPS/TVH en retard sont distincts des acomptes provisionnels d'impôt sur le revenu, qui ont leurs propres dates en mars, juin, septembre et décembre. Notre guide des acomptes provisionnels de l'ARC traite du volet de l'impôt sur le revenu.
Comment payer les acomptes provisionnels de TPS/TVH?
Vous pouvez payer vos acomptes provisionnels de TPS/TVH en ligne par votre banque ou votre caisse, sans bordereau, ou par le service Mon paiement de l'ARC avec une carte Visa Débit ou Débit Mastercard. Vous pouvez aussi mettre en place des débits préautorisés à partir d'un compte chèques canadien aux dates de votre choix.
- Dans vos services bancaires en ligne, ajoutez le bénéficiaire TPS/TVH de l'ARC que votre banque propose pour les acomptes provisionnels ou les paiements provisoires, et non un bénéficiaire de l'impôt sur le revenu des particuliers.
- Entrez votre numéro de compte de TPS/TVH de 15 caractères, par exemple 123456789RT0001.
- Payez le montant de l'acompte avant la date d'échéance et conservez la confirmation.
- Si vous payez par la poste ou au comptoir d'une banque, utilisez le formulaire RC160, Bordereau de versement – Paiements provisoires.
À la fin de l'exercice, additionnez les acomptes et inscrivez le total à la ligne 110 de votre déclaration annuelle pour qu'ils soient soustraits du solde. Les chauffeurs de covoiturage, qui doivent s'inscrire dès leur première course, atteignent souvent le seuil de 3 000 $ après une année complète de conduite; consultez la TPS/TVH pour les chauffeurs Uber. La page centrale sur la TPS/TVH des petites entreprises présente le reste du cycle de déclaration.
Questions fréquentes
Les déclarants annuels de TPS doivent-ils payer des acomptes provisionnels?
Seulement si leur taxe nette de l'exercice précédent était de 3 000 $ ou plus. Les déclarants annuels sous ce seuil paient tout au moment de produire leur déclaration annuelle.
Les acomptes provisionnels de TPS sont-ils obligatoires?
Lorsque le critère de 3 000 $ est rempli, l'ARC s'attend à les recevoir, et elle impose des intérêts sur acomptes s'ils sont versés en retard ou sont insuffisants. Les pages de l'ARC sur les acomptes ne mentionnent aucune pénalité distincte, mais les intérêts sont composés quotidiennement.
L'ARC envoie-t-elle des rappels pour les acomptes provisionnels de TPS?
Vous pouvez consulter les dates d'échéance et les montants de vos acomptes dans Mon dossier d'entreprise. Ne comptez pas sur un rappel papier; inscrivez les quatre dates dans votre calendrier au début de l'année.
Puis-je sauter mes acomptes provisionnels de TPS si mes ventes ont baissé cette année?
Vous pouvez calculer vos acomptes à partir d'une estimation plus basse de la taxe nette de cette année, et payer moins, voire rien, si l'estimation est inférieure à 3 000 $. Si votre taxe nette réelle s'avère plus élevée, l'ARC impose des intérêts sur l'insuffisance.
Où déclarer les acomptes provisionnels de TPS dans ma déclaration?
Inscrivez le total des acomptes payés pour l'année à la ligne 110, Acomptes provisionnels et autres paiements des déclarants annuels, de la déclaration annuelle de TPS/TVH.
Sources
- Find out if you need to pay GST/HST by instalments canada.ca
- Calculate your instalment payments canada.ca
- When to pay GST/HST instalments canada.ca
- How to pay GST/HST instalments canada.ca
- Report instalment payments on your GST/HST return canada.ca
- Prescribed interest rates, fourth quarter 2026 canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 TPS/TVH des petites entreprises : inscription et déclaration
Une petite entreprise canadienne doit s'inscrire à la TPS/TVH dès que ses ventes taxables dépassent 30 000 $ au cours d'un trimes…
Date limite TPS/TVH : échéances selon la période
La date limite TPS/TVH, y compris par TED/TPS-TVH, est d'un mois après la fin de la période de déclaration pour les déclarants me…
Acomptes provisionnels ARC : qui doit payer et dates de 2027
Les acomptes provisionnels de l'ARC sont des paiements anticipés trimestriels d'impôt sur le revenu et de RPC, exigés lorsque vot…
Numéro de TPS pour Uber : dès la 1re course, Eats à 30 000 $
L'inscription à la TPS/TVH est obligatoire pour un chauffeur Uber dès le jour où il commence à offrir des courses payées, peu imp…
Méthode rapide TPS et TVQ : taux, admissibilité, exemple
La méthode rapide TPS permet à une petite entreprise admissible de verser un pourcentage fixe de ses ventes taxes incluses au lie…