
Pénalité pour production tardive de la TPS/TVH : ce que l'ARC facture pour une déclaration en retard et comment la limiter
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
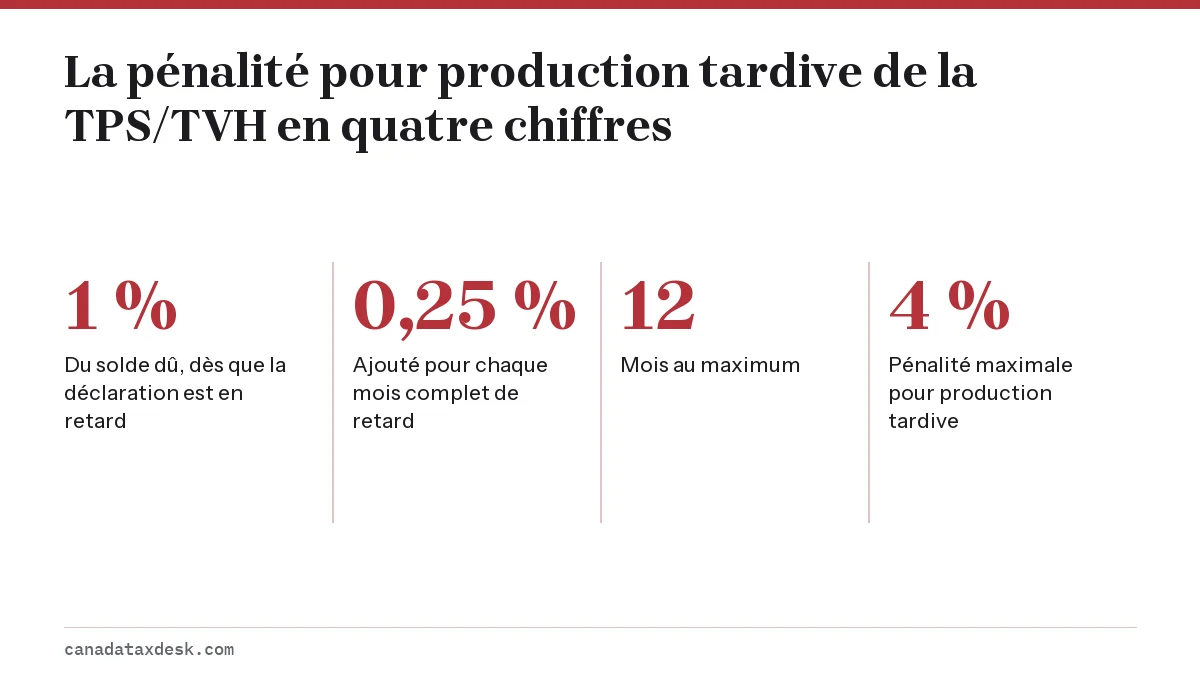
La pénalité pour production tardive de la TPS/TVH est de 1 % du montant dû plus 25 % de ce 1 % pour chaque mois complet de retard, jusqu'à 12 mois; elle peut donc atteindre 4 % du solde. Une déclaration en retard qui n'indique aucun montant dû ou qui donne droit à un remboursement n'entraîne pas de pénalité pour production tardive. Des intérêts au taux prescrit de l'ARC, 7 % à la fin de 2026, s'appliquent séparément à la taxe impayée, et la production sur papier ou le fait d'ignorer une mise en demeure ajoutent des pénalités fixes.
- 01Pénalité pour production tardive
- 1 % du montant dû, plus 0,25 % de ce montant par mois complet de retard
- 02Pénalité maximale pour production tardive
- 4 % du montant dû (12 mois)
- 03Aucune pénalité pour production tardive si
- La déclaration indique 0 $ à payer ou un remboursement
- 04Défaut de produire par voie électronique
- 100 $ pour la première déclaration, 250 $ pour chacune des suivantes
- 05Mise en demeure ignorée
- 250 $, en plus des autres pénalités
- 06Intérêts sur les montants en souffrance
- Taux prescrit de 7 %, du 1er juillet au 31 décembre 2026, composé quotidiennement
Quelle est la pénalité pour une déclaration de TPS produite en retard?
Si vous produisez une déclaration de TPS/TVH après la date limite et qu'elle indique un montant dû, l'Agence du revenu du Canada (ARC) impose une pénalité pour production tardive calculée selon la formule A + (B x C). A correspond à 1 % du montant dû, B à 25 % de A, et C au nombre de mois complets de retard, jusqu'à un maximum de 12 (ARC, GST/HST filing penalties).
Concrètement, le premier 1 % s'applique dès que la déclaration est en retard, même d'une journée, et chaque mois complet ajoute 0,25 % du solde. Le plafond est de douze mois; la pénalité pour production tardive de la TPS ne peut donc jamais dépasser 4 % du montant dû sur cette déclaration.
| Mois complets de retard | Pénalité | Calcul |
|---|---|---|
| 0 (quelques jours de retard) | 50,00 $ | 1 % de 5 000 $ |
| 1 | 62,50 $ | 50 $ + (12,50 $ x 1) |
| 3 | 87,50 $ | 50 $ + (12,50 $ x 3) |
| 6 | 125,00 $ | 50 $ + (12,50 $ x 6) |
| 12 ou plus (maximum) | 200,00 $ | 50 $ + (12,50 $ x 12) |
La date limite dépend de votre période de déclaration : un mois après la période pour les déclarants mensuels et trimestriels, et trois mois après la fin de l'exercice pour la plupart des déclarants annuels. Notre guide des dates limites de la TPS/TVH donne les dates de chaque période.
Y a-t-il une pénalité pour une déclaration de TPS en retard si je ne dois rien?
Aucune pénalité pour production tardive ne s'applique lorsque la déclaration indique 0 $ à payer ou que l'ARC vous doit un remboursement, puisque la pénalité est un pourcentage du solde dû. Une déclaration néant ou créditrice produite en retard n'est pas pour autant sans conséquence.
- La pénalité pour défaut de produire par voie électronique s'applique même à une déclaration néant ou créditrice, selon l'avis de l'ARC de 2024 sur la production électronique.
- Si l'ARC vous envoie une mise en demeure de produire et que vous l'ignorez, une pénalité de 250 $ s'ajoute.
- Un remboursement pour la période, ou pour des périodes ultérieures, peut être retenu jusqu'à la production des déclarations manquantes.
- Un propriétaire unique qui a des déclarations de TPS/TVH non produites peut voir l'ARC retenir son remboursement d'impôt personnel.
Si vous n'avez eu aucune vente, la déclaration doit quand même être produite. Notre guide pour produire une déclaration de TPS/TVH néant l'explique en quelques minutes en ligne.
Quelles autres pénalités de TPS/TVH l'ARC peut-elle imposer?
L'ARC énumère plusieurs pénalités liées à la production en plus de celle pour production tardive. Elles peuvent s'appliquer à la même déclaration : une entreprise qui produit en retard, sur papier et seulement après une mise en demeure pourrait en subir trois.
| Pénalité | Quand elle s'applique | Montant |
|---|---|---|
| Production tardive | Déclaration produite après la date limite avec un montant dû | 1 % du solde plus 0,25 % par mois complet, jusqu'à 12 mois |
| Défaut de produire par voie électronique | Un inscrit tenu de produire par voie électronique produit sur papier | 100 $ pour la première déclaration, 250 $ pour chaque déclaration suivante |
| Mise en demeure ignorée | L'ARC exige une déclaration et vous ne la produisez pas | 250 $, plus toute autre pénalité |
| Montants erronés dans certains champs | Certains montants d'une déclaration produite par voie électronique, comme les crédits de taxe sur les intrants récupérés ou certains montants liés au logement, sont omis ou mal déclarés | En général 5 % de l'écart plus 1 % par mois jusqu'à la correction, jusqu'à 10 % |
La production électronique est obligatoire pour tous les inscrits à la TPS/TVH, sauf les organismes de bienfaisance et les institutions financières désignées particulières, pour les déclarations des périodes se terminant en 2024 ou après (ARC, reporting requirements and deadlines). TPS/TVH IMPÔTNET et Mon dossier d'entreprise comptent comme production électronique.
Combien d'intérêts l'ARC facture-t-elle sur la TPS/TVH en retard?
Des intérêts s'appliquent à un solde de TPS/TVH en souffrance et à un acompte provisionnel en retard ou insuffisant. Ils sont calculés au taux prescrit de l'ARC pour les impôts en souffrance, composés quotidiennement, et courent jusqu'au paiement du solde. Le taux était de 7 % du 1er juillet au 30 septembre 2026 et il est de 7 % du 1er octobre au 31 décembre 2026; l'ARC le fixe de nouveau chaque trimestre.
La page de l'ARC sur les pénalités de TPS/TVH prévoit des intérêts, et non une pénalité distincte, pour un paiement en retard. Produire à temps compte donc plus que payer à temps : une déclaration produite à la date limite évite la pénalité pour production tardive même si vous ne pouvez pas payer, et les intérêts ne courent alors que sur la partie impayée.
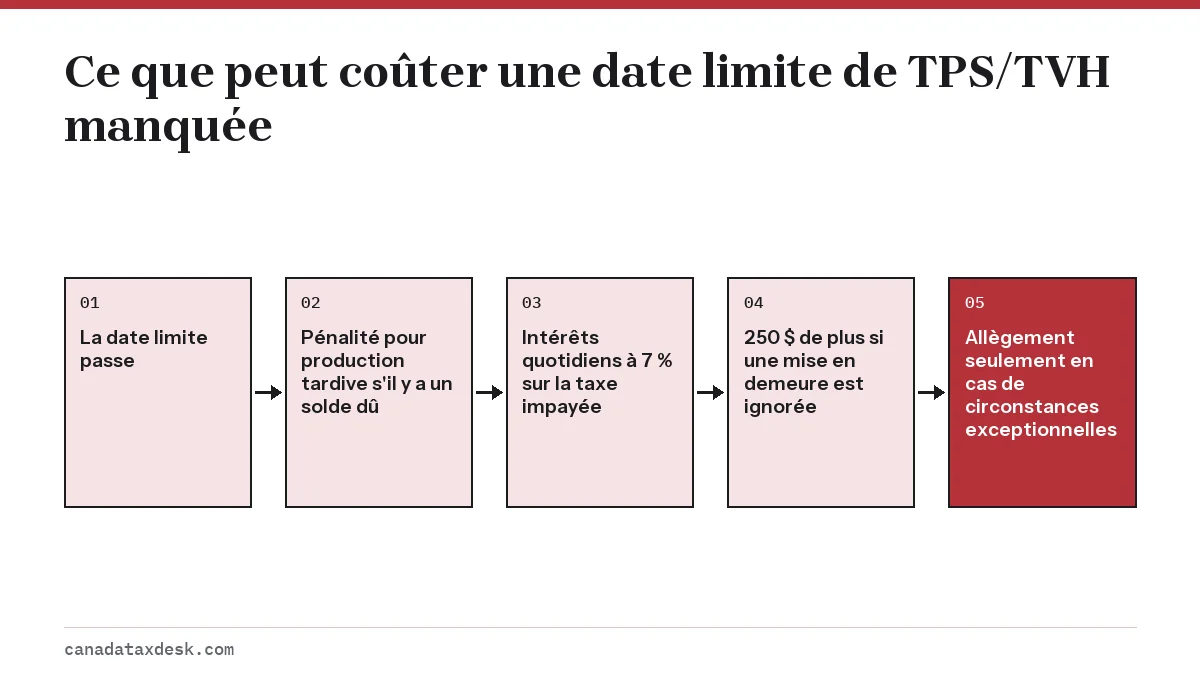
À titre d'illustration approximative, 5 000 $ de TPS/TVH payés avec 90 jours de retard à 7 % composé quotidiennement coûtent environ 87 $ d'intérêts. Les déclarants annuels qui doivent aussi des acomptes provisionnels devraient lire notre page sur les acomptes provisionnels de TPS/TVH, puisque les acomptes en retard entraînent leurs propres intérêts.
Exemple : une déclaration trimestrielle produite avec trois mois de retard
Un entrepreneur de l'Ontario produit des déclarations trimestrielles. Sa déclaration du 1er avril au 30 juin 2026 indique 6 000 $ de taxe nette et devait être produite le vendredi 31 juillet 2026. Il la produit et paie le lundi 2 novembre 2026.
- Mois complets de retard : le 31 août, le 30 septembre et le 31 octobre sont passés, donc C = 3.
- A = 1 % de 6 000 $ = 60 $.
- B = 25 % de 60 $ = 15 $.
- Pénalité pour production tardive = 60 $ + (15 $ x 3) = 105 $.
- Intérêts sur 6 000 $ pour les 94 jours du 31 juillet au 2 novembre à 7 % composé quotidiennement = environ 109 $.
Au total, environ 214 $ sur une déclaration de 6 000 $. S'il avait produit le 31 juillet et payé le 2 novembre, la pénalité de 105 $ ne s'appliquerait pas et il ne resterait que les intérêts.
L'ARC peut-elle annuler les pénalités et les intérêts de TPS/TVH?
L'ARC peut annuler ou renoncer aux pénalités et intérêts de TPS/TVH seulement dans des circonstances exceptionnelles, en vertu des dispositions d'allègement pour les contribuables. Il s'agit de situations qui vous ont empêché de produire ou de payer à temps, comme une maladie grave, une catastrophe naturelle, ou un retard ou une erreur de l'ARC elle-même. La taxe elle-même n'est jamais annulée.
Une demande peut viser les pénalités et intérêts des 10 années civiles précédant l'année de la demande. Vous pouvez la faire en ligne dans votre compte d'entreprise de l'ARC ou avec le formulaire RC4288; notre guide de la demande d'allègement RC4288 explique quoi inclure et combien de temps prend une décision.
Comment limiter le plus possible une pénalité de TPS
- Produisez chaque déclaration à la date limite, même si vous ne pouvez pas payer; la pénalité pour production tardive dépend de la production, pas du paiement.
- Payez ce que vous pouvez dès maintenant, puisque les intérêts quotidiens ne courent que sur la partie impayée.
- Produisez par voie électronique avec IMPÔTNET ou votre compte de l'ARC pour éviter les pénalités de 100 $ et 250 $ liées au papier.
- Répondez tout de suite à une mise en demeure de produire, avant que la pénalité de 250 $ s'applique.
- Si des périodes sont déjà en retard, produisez chacune séparément; chaque période de déclaration exige sa propre déclaration.
Questions fréquentes
Quelles sont les pénalités pour une déclaration de TPS en retard au Canada?
L'ARC impose 1 % du solde dû plus 0,25 % du solde pour chaque mois complet de retard, jusqu'à 12 mois. Des pénalités distinctes s'appliquent si vous produisez sur papier alors que vous devez le faire par voie électronique (100 $, puis 250 $) et si vous ignorez une mise en demeure de produire (250 $).
Y a-t-il une pénalité pour une déclaration de TPS néant produite en retard?
Il n'y a pas de pénalité pour production tardive quand rien n'est dû. Une déclaration néant produite sur papier peut quand même entraîner la pénalité de 100 $ ou 250 $ pour défaut de produire par voie électronique, et ignorer une mise en demeure de l'ARC coûte 250 $.
Y a-t-il une pénalité pour payer la TPS en retard?
L'ARC facture des intérêts sur un solde de TPS/TVH en souffrance à son taux prescrit, 7 % pour la seconde moitié de 2026, composés quotidiennement à partir de la date limite. La pénalité pour production tardive ne s'applique que si la déclaration elle-même est en retard.
Puis-je faire annuler ma pénalité pour production tardive de la TPS?
Peut-être, si des circonstances exceptionnelles comme une maladie grave, une catastrophe ou une erreur de l'ARC vous ont empêché de produire à temps. Demandez un allègement en ligne ou avec le formulaire RC4288 dans un délai de 10 années civiles.
Les pénalités de TPS/TVH sont-elles déductibles d'impôt?
Non. L'ARC précise que les pénalités pour défaut de produire correctement une déclaration de TPS/TVH ne sont pas déductibles aux fins de l'impôt sur le revenu.
Les mêmes pénalités de TPS s'appliquent-elles au Québec?
La plupart des entreprises du Québec produisent leurs déclarations de TPS et de TVQ auprès de Revenu Québec plutôt que de l'ARC; les avis de pénalité pour ces déclarations viennent donc de Revenu Québec. Vérifiez ses règles pour connaître les montants qui vous visent.
Sources
- GST/HST filing penalties canada.ca
- Reporting requirements and deadlines, GST/HST canada.ca
- Businesses: Are you affected by the change to GST/HST electronic filing requirements? canada.ca
- Prescribed interest rates, third quarter 2026 canada.ca
- Prescribed interest rates, fourth quarter 2026 canada.ca
- Cancel or waive penalties and interest canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 TPS/TVH des petites entreprises : inscription et déclaration
Une petite entreprise canadienne doit s'inscrire à la TPS/TVH dès que ses ventes taxables dépassent 30 000 $ au cours d'un trimes…
Demande d'allègement RC4288 : annuler les pénalités de l'ARC
Une demande d'allègement RC4288 vise à faire annuler par l'Agence du revenu du Canada (ARC) des pénalités et des intérêts, ou à o…
IMPÔTNET TPS/TVH : produire sa déclaration de TPS en ligne
IMPÔTNET TPS/TVH, dont le nom officiel est TED/TPS-TVH (GST/HST NETFILE en anglais), est le formulaire en ligne gratuit de l'Agen…
Acomptes provisionnels TPS : dates, seuil de 3 000 $, calcul
Les acomptes provisionnels de TPS sont dus un mois après la fin de chaque trimestre de l'exercice : pour un exercice se terminant…