
Pagos a plazos del GST: fechas de vencimiento de la CRA para 2026 y 2027, quién paga y cuánto
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
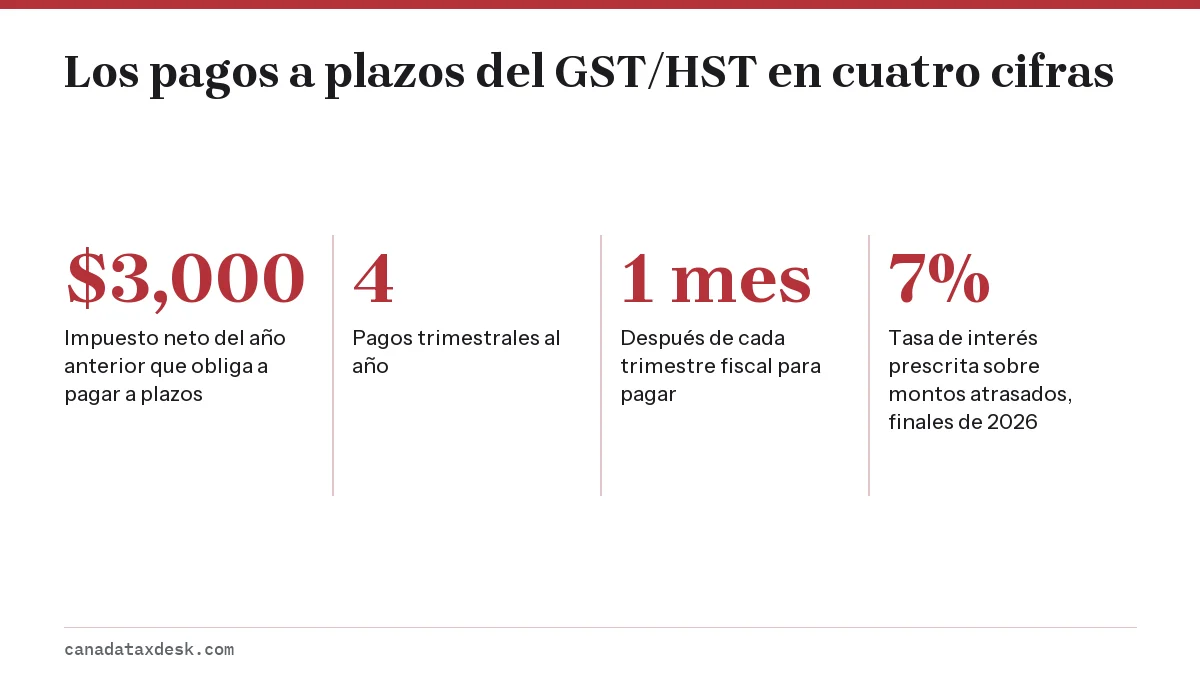
Los pagos a plazos del GST vencen un mes después del cierre de cada trimestre fiscal, así que con cierre al 31 de diciembre las fechas son el 30 de abril, el 31 de julio, el 31 de octubre y el 31 de enero. Por lo general, quienes declaran el GST/HST anualmente deben hacerlos cuando su impuesto neto del año fiscal anterior fue de $3,000 o más, y pagar a tiempo una cuarta parte del impuesto neto del año pasado lo protege de los intereses por pagos a plazos.
- 01Quién paga
- Quienes declaran anualmente con un impuesto neto de $3,000 o más el año anterior
- 02Monto (método seguro)
- Una cuarta parte del impuesto neto del año pasado
- 03Fechas de vencimiento, cierre al 31 de diciembre
- 30 de abril, 31 de julio, 31 de octubre, 31 de enero
- 04Dónde se declaran
- Línea 110 de la declaración anual del GST/HST
- 05Tasa de interés sobre montos atrasados
- Tasa prescrita del 7%, tercer y cuarto trimestres de 2026, compuesta diariamente
¿Quién tiene que hacer pagos a plazos del GST?
Quien declara el GST/HST anualmente y tuvo un impuesto neto de $3,000 o más en el año fiscal anterior puede tener que hacer pagos a plazos del GST durante el año fiscal en curso, según la página de la Agencia de Ingresos de Canadá (CRA) sobre el pago del GST/HST a plazos (consultada en septiembre de 2026). El impuesto neto es la cifra de la línea 109 de su declaración: el impuesto cobrado menos los créditos por impuestos soportados y los ajustes.
Los pagos a plazos son propios del periodo de declaración anual. Quienes declaran mensual o trimestralmente ya pagan después de cada periodo, así que las reglas de pagos a plazos están pensadas para quienes declaran anualmente.
- La prueba de los $3,000 usa el impuesto neto de todo el negocio, incluidas todas las sucursales o divisiones que presentan declaraciones por separado.
- Un registrado nuevo no tiene año fiscal anterior, así que normalmente no hay nada en qué basar los pagos a plazos el primer año; la CRA tiene reglas especiales para quienes declaran por primera vez en su segundo año.
- Con menos de $3,000 de impuesto neto el año anterior, simplemente paga todo el saldo con su declaración anual.
¿Cómo se calculan los pagos a plazos del GST?
La CRA ofrece dos formas de calcular los pagos a plazos del GST/HST. Cada pago trimestral es una cuarta parte del impuesto neto del año pasado o una cuarta parte de su estimación del impuesto neto de este año.
| Opción | Cómo se calcula | Riesgo de intereses |
|---|---|---|
| Método del año anterior | Impuesto neto del año pasado dividido entre 4 | Ninguno si paga completo y a tiempo, aunque el impuesto de este año sea mayor |
| Estimación del año en curso | Impuesto neto estimado de este año dividido entre 4 | Intereses por pagos a plazos sobre cualquier faltante si la estimación es demasiado baja |
El método del año anterior es la opción segura para un negocio que está creciendo. El método de estimación tiene sentido cuando las ventas han bajado claramente, porque deja más efectivo en el negocio, pero usted asume el riesgo de quedarse corto.
Ejemplo práctico: una plomera de Manitoba
Una propietaria única con cierre al 31 de diciembre declaró $6,400 de impuesto neto en 2026. Para 2027 hace cuatro pagos trimestrales del GST de $1,600 cada uno. Cuando presenta su declaración anual de 2027, su impuesto neto real es de $7,200. Anota los $6,400 de pagos a plazos en la línea 110, y la diferencia de $800 vence a más tardar el 30 de abril de 2028. Como cada pago equivalía a una cuarta parte de su impuesto neto de 2026 y llegó a tiempo, la CRA no cobra intereses por pagos a plazos sobre los $800 adicionales.
¿Cuándo vencen los pagos a plazos del GST?
Los pagos a plazos del GST vencen un mes después del cierre de cada trimestre fiscal. Para un negocio con año calendario, las fechas son el 30 de abril, el 31 de julio, el 31 de octubre y el 31 de enero; si una fecha cae en sábado, domingo o día feriado, un pago recibido o con matasellos del siguiente día hábil llega a tiempo. Para un negocio con año calendario, el tercer pago de 2026 vence el 31 de octubre de 2026, un sábado, así que un pago recibido o con matasellos a más tardar el lunes 2 de noviembre de 2026 llega a tiempo. El cuarto vence el 31 de enero de 2027, un domingo, por lo que pasa al lunes 1 de febrero de 2027.
| Trimestre fiscal | Vencimiento del pago | Día de la semana |
|---|---|---|
| Del 1 de enero al 31 de marzo de 2027 | 30 de abril de 2027 | Viernes |
| Del 1 de abril al 30 de junio de 2027 | 31 de julio de 2027 | Sábado, así que el siguiente día hábil |
| Del 1 de julio al 30 de septiembre de 2027 | 31 de octubre de 2027 | Domingo, así que el lunes, 1 de noviembre |
| Del 1 de octubre al 31 de diciembre de 2027 | 31 de enero de 2028 | Lunes |
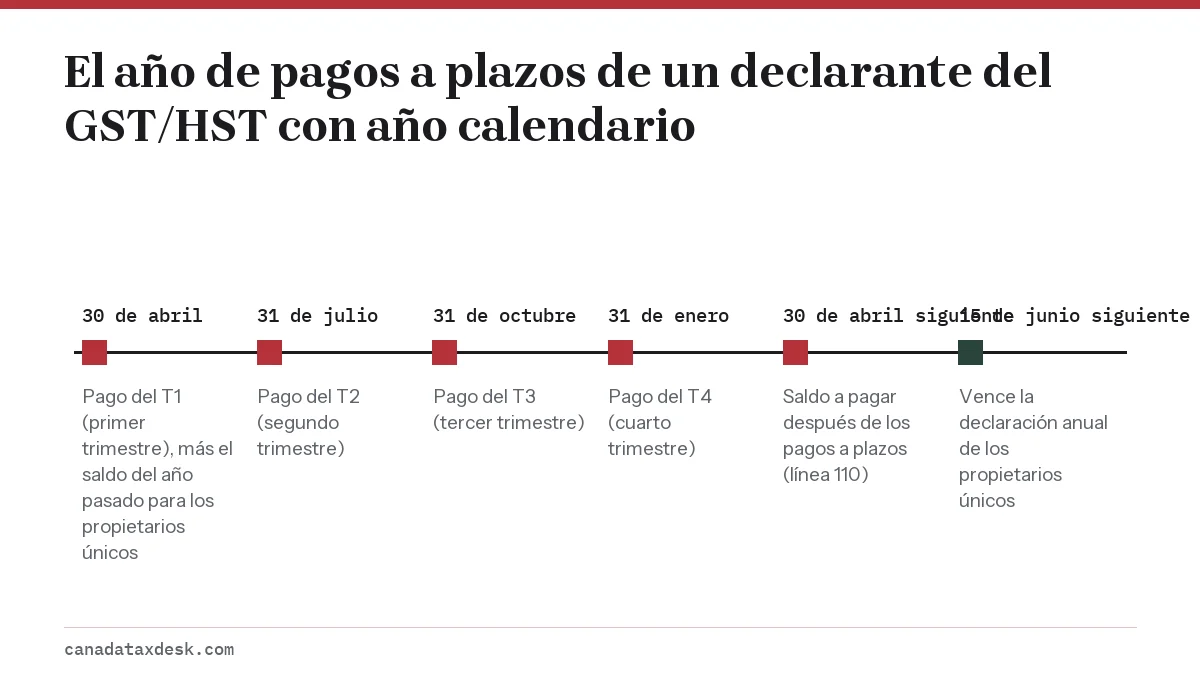
Los negocios con otros cierres cuentan desde sus propios trimestres fiscales. Puede ver sus fechas de pago a plazos en My Business Account, y nuestra página de fechas límite del GST/HST indica las fechas de vencimiento de las declaraciones que las acompañan.
¿Qué pasa si no hago un pago a plazos del GST?
La CRA cobra intereses por pagos a plazos sobre un pago del GST/HST atrasado o incompleto, calculados desde la fecha de vencimiento a la tasa prescrita y compuestos diariamente. La tasa sobre montos vencidos es del 7% del 1 de julio al 31 de diciembre de 2026, y la CRA la revisa cada trimestre.
Como ejemplo aproximado, un pago de $1,600 hecho con 60 días de retraso al 7% compuesto diariamente cuesta unos $18.50 de intereses. Es poco, pero se repite en cada trimestre atrasado y sigue corriendo hasta que se cubra el faltante.
- Haga el pago que omitió lo antes posible; los intereses dejan de correr sobre la parte que pague.
- Si le falta efectivo, pagar parte del monto igual reduce los intereses.
- Revise el saldo de su cuenta en My Business Account después de cada pago para asegurarse de que se acreditó a los pagos a plazos del año correcto.
Los pagos a plazos del GST/HST atrasados son aparte de los pagos a plazos del impuesto sobre la renta, que tienen sus propias fechas en marzo, junio, septiembre y diciembre. Nuestra guía de pagos a plazos de la CRA explica la parte del impuesto sobre la renta.
¿Cómo hago los pagos a plazos del GST/HST?
Puede hacer los pagos a plazos del GST/HST en línea con su banco o cooperativa de crédito, sin necesidad de comprobante de pago, o con el servicio My Payment de la CRA usando una tarjeta Visa Debit o Debit Mastercard. También puede configurar débitos preautorizados desde una cuenta de cheques canadiense en las fechas que elija.
- En la banca en línea, agregue el beneficiario del GST/HST de la CRA que su banco indique para pagos a plazos o pagos provisionales, no un beneficiario del impuesto personal sobre la renta.
- Ingrese su número de cuenta del GST/HST de 15 caracteres, por ejemplo 123456789RT0001.
- Pague el monto del plazo antes de la fecha de vencimiento y guarde la confirmación.
- Si paga por correo o en la ventanilla de un banco, use el Formulario RC160 (Remittance Voucher - Interim Payments).
Al cierre del año, sume los pagos a plazos y anote el total en la línea 110 de su declaración anual para que se resten del saldo. Los conductores de transporte compartido, que deben registrarse desde su primera tarifa, suelen llegar al nivel de $3,000 tras un año completo de trabajo; consulte GST/HST para conductores de Uber. La página principal de GST/HST para pequeñas empresas enlaza con el resto del ciclo de declaración.
Preguntas frecuentes
¿Quienes declaran el GST anualmente tienen que hacer pagos a plazos?
Solo si su impuesto neto del año fiscal anterior fue de $3,000 o más. Quienes declaran anualmente por debajo de ese nivel pagan todo al presentar la declaración anual.
¿Los pagos a plazos del GST son obligatorios?
Cuando se cumple la prueba de los $3,000, la CRA los espera y cobra intereses por pagos a plazos si llegan tarde o incompletos. Las páginas de la CRA sobre pagos a plazos no mencionan una multa aparte, pero los intereses se componen diariamente.
¿La CRA envía recordatorios de los pagos a plazos del GST?
Puede ver las fechas y los montos de sus pagos a plazos en My Business Account. No confíe en un recordatorio en papel; marque las cuatro fechas en su calendario al principio del año.
¿Puedo dejar de hacer pagos a plazos del GST si mis ventas bajaron este año?
Puede basar los pagos en una estimación más baja del impuesto neto de este año, y pagar menos o nada si la estimación es inferior a $3,000. Si su impuesto neto real termina siendo mayor, la CRA cobra intereses sobre el faltante.
¿Dónde declaro los pagos a plazos del GST en mi declaración?
Anote el total de pagos a plazos del año en la línea 110 (Instalment and other annual filer payments) de la declaración anual del GST/HST.
Fuentes
- Find out if you need to pay GST/HST by instalments canada.ca
- Calculate your instalment payments canada.ca
- When to pay GST/HST instalments canada.ca
- How to pay GST/HST instalments canada.ca
- Report instalment payments on your GST/HST return canada.ca
- Prescribed interest rates, fourth quarter 2026 canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 GST/HST para pequeñas empresas: registro, cobro y pago
Una pequeña empresa canadiense debe registrarse para el GST/HST cuando sus ventas gravables superan $30,000 en un trimestre calen…
Fecha límite de GST NETFILE: vencimientos del GST/HST
La fecha límite de GST NETFILE es un mes después del cierre del periodo para quienes declaran mensual o trimestralmente, y tres m…
Pagos a plazos a la CRA: quién debe pagar y fechas de 2027
Los pagos a plazos a la CRA son pagos trimestrales anticipados del impuesto sobre la renta y del CPP, obligatorios cuando su impu…
GST para Uber: desde el primer viaje; Uber Eats tras $30,000
El registro del GST/HST para conductores de Uber es obligatorio desde el día en que empieza a dar viajes pagados, sin importar cu…
Método rápido del GST: tasas, requisitos y un ejemplo
El método rápido del GST (quick method) permite a una pequeña empresa que cumpla los requisitos remitir un porcentaje fijo de sus…