
Frais de télétravail et impôt au Canada : la règle du T2200 et les dépenses que vous pouvez déduire
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Pour l'impôt au Canada, les employés peuvent déduire leurs frais de télétravail pour 2023 et les années suivantes seulement avec la méthode détaillée : votre employeur doit signer le formulaire T2200, vous calculez la part d'utilisation pour le travail des dépenses admissibles sur le formulaire T777, et vous déduisez le total à la ligne 22900. La méthode temporaire à taux fixe de 2 $ par jour a pris fin avec l'année d'imposition 2022.
- 01Formulaire de l'employeur
- Formulaire T2200, Déclaration des conditions de travail, signé par l'employeur
- 02Formulaire de l'employé
- Formulaire T777, État des dépenses d'emploi
- 03Ligne de la déclaration
- Ligne 22900, Autres dépenses d'emploi
- 04Méthode à taux fixe
- Terminée après 2022; non offerte pour 2023 et les années suivantes
- 05Critère de l'espace de travail
- Plus de 50 % du temps de travail à domicile pendant au moins 4 semaines consécutives, ou utilisation exclusive pour rencontrer des clients
Peut-on déduire ses frais de télétravail au Canada?
Oui, si vous êtes un employé qui devait travailler à domicile, que vous avez payé les dépenses vous-même et que votre employeur signe le formulaire T2200. À compter de l'année d'imposition 2023, l'ARC n'autorise que la méthode détaillée, qui consiste à déduire une part mesurée des dépenses réelles du ménage (ARC, dépenses d'espace de travail à domicile pour les employés).
Une dépense d'espace de travail à domicile est la partie du loyer, des services publics et d'autres frais semblables qui se rapporte à la partie de votre logement que vous utilisez pour votre emploi. Il s'agit d'une déduction du revenu d'emploi; elle vous fait donc économiser de l'impôt à votre taux marginal plutôt qu'à un taux de crédit fixe. Elle s'ajoute aux autres demandes présentées dans notre guide des crédits et déductions.
Qui peut déduire des frais de télétravail dans une déclaration de revenus canadienne?
L'ARC énumère cinq conditions pour la méthode détaillée, et toutes doivent être remplies. S'il en manque une seule, aucune déduction n'est possible.
- Votre employeur vous a obligé à travailler à domicile. Une entente écrite ou verbale compte, et une entente officielle de télétravail à laquelle vous avez adhéré volontairement est considérée comme une exigence.
- Votre contrat de travail vous obligeait à payer les dépenses, et elles ne vous ont pas été remboursées.
- Votre espace de travail respecte l'un de deux critères : vous y avez travaillé plus de 50 % du temps pendant au moins 4 semaines consécutives dans l'année, ou vous l'avez utilisé uniquement pour gagner un revenu d'emploi et pour y rencontrer régulièrement des clients en personne.
- Les dépenses ont servi directement à votre travail.
- Votre employeur a rempli et signé le formulaire T2200.
Les travailleurs autonomes n'appliquent pas ces règles. Ils déduisent plutôt les frais d'utilisation de la résidence aux fins de l'entreprise sur le formulaire T2125, qui permet d'autres dépenses; consultez les dépenses d'entreprise au Canada.
Faut-il un formulaire T2200 pour déduire des frais de bureau à domicile?
Oui. Le formulaire T2200, Déclaration des conditions de travail, est la confirmation écrite de l'employeur que votre emploi vous obligeait à travailler à domicile et à payer certaines dépenses. Selon l'ARC, le formulaire doit être signé par votre employeur; sans lui, la déduction peut être refusée.
Vous n'envoyez pas le T2200 avec votre déclaration. Conservez-le avec vos reçus pendant six ans, car l'ARC peut demander à le voir. Si votre employeur refuse de le signer parce que vous avez choisi de travailler à domicile sans aucune entente, la déduction n'est pas possible.
Qu'est-il advenu du T2200S et du taux fixe?
Le formulaire abrégé T2200S, le formulaire simplifié T777S et la méthode temporaire à taux fixe de 2 $ par jour étaient des mesures liées à la pandémie pour les années d'imposition 2020, 2021 et 2022. Selon la page de l'ARC sur la façon de faire la demande, les déclarations de 2023 et des années suivantes doivent utiliser le formulaire T777 avec un formulaire T2200. S'il vous reste une déclaration de 2022 à corriger, les anciennes règles s'appliquent à cette année seulement. Selon ces règles, le taux fixe était de 2 $ par jour de travail à domicile, jusqu'à 400 $ pour 2020 (200 jours) et 500 $ pour chacune des années 2021 et 2022 (250 jours), pour les personnes ayant travaillé à domicile plus de 50 % du temps pendant au moins 4 semaines consécutives en raison de la COVID-19. Il se demandait sur le formulaire T777S et n'exigeait ni T2200 ni T2200S. La méthode détaillée pour ces années utilisait le formulaire T777S, ou le formulaire T777 si vous demandiez aussi d'autres dépenses d'emploi, avec un T2200S ou un T2200 rempli par votre employeur.
Quels frais de télétravail sont admissibles?
Ce que vous pouvez déduire dépend de votre mode de rémunération : salaire ou commissions. Les employés à commission peuvent déduire plus de catégories, mais aucun des deux groupes ne peut déduire le coût de propriété du logement.
| Dépense | Employé salarié | Employé à commission |
|---|---|---|
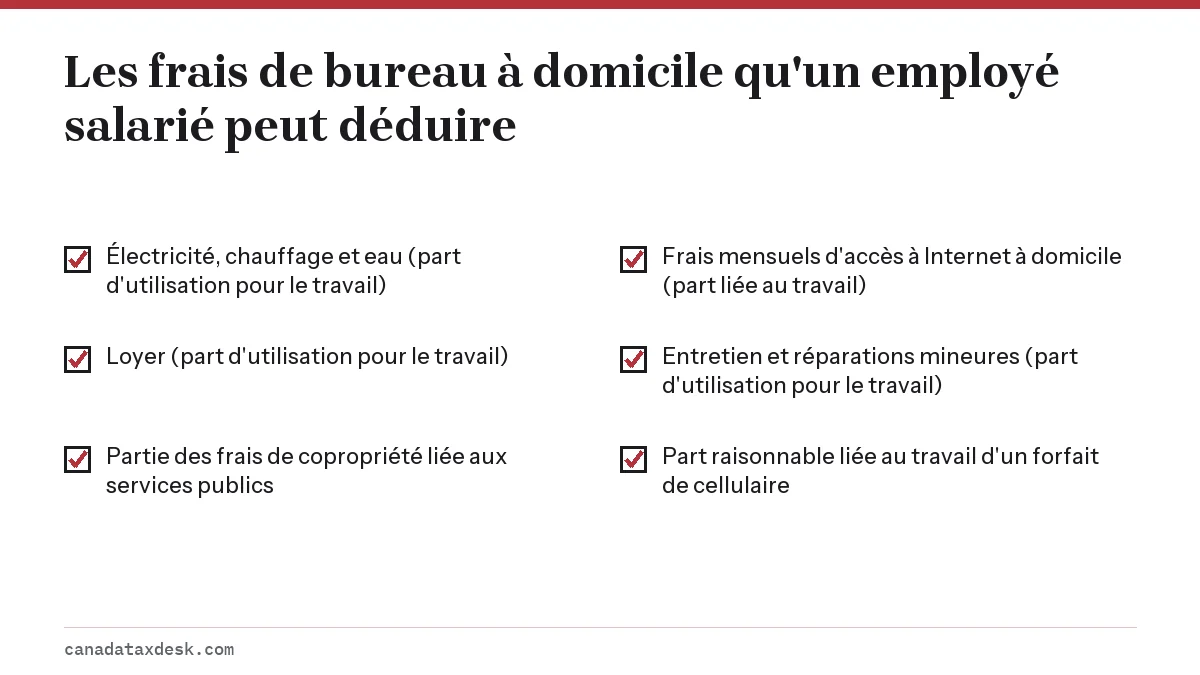
| Électricité, chauffage et eau | Oui, part d'utilisation pour le travail | Oui, part d'utilisation pour le travail |
| Partie des frais de copropriété liée aux services publics | Oui | Oui |
| Frais mensuels d'accès à Internet à domicile | Oui, part raisonnable liée au travail | Oui, part raisonnable liée au travail |
| Entretien et réparations mineures | Oui, part d'utilisation pour le travail | Oui, part d'utilisation pour le travail |
| Loyer | Oui, part d'utilisation pour le travail | Oui, part d'utilisation pour le travail |
| Assurance habitation et impôts fonciers | Non | Oui, part d'utilisation pour le travail |
| Location d'un cellulaire, d'un ordinateur ou d'une tablette | Non | Oui, s'il est lié à la gagne de commissions |
| Intérêts ou capital hypothécaires | Non | Non |
| Meubles, ordinateurs, écrans, rénovations | Non | Non |
Les frais de branchement à Internet et les frais de location d'un modem ou d'un routeur ne sont pas déductibles. Pour un forfait de cellulaire, un employé salarié peut déduire la partie raisonnable liée au travail s'il peut démontrer combien de minutes ou quelle quantité de données ont servi au travail; les frais mensuels de base d'une ligne fixe ne sont pas déductibles.
Comment calculer la part de votre logement utilisée pour le travail
Commencez par la superficie : divisez la superficie de votre espace de travail par la superficie finie de votre logement et multipliez par 100. Si l'espace sert uniquement au travail, ce pourcentage est votre part d'utilisation pour le travail.
Si l'espace est partagé, comme une table de cuisine, multipliez le pourcentage de superficie par un pourcentage de temps : les heures travaillées chaque semaine dans cet espace divisées par 168, le nombre d'heures dans une semaine. L'exemple de l'ARC utilise une salle à manger qui représente 12 % du logement, utilisée 40 heures par semaine : 40 divisé par 168 donne 23,8 %, et 12 % multiplié par 23,8 % donne 2,8 %.
Exemple pour un locataire
Marc, un employé salarié de Winnipeg, a un T2200 signé et une chambre d'amis de 150 pieds carrés utilisée uniquement pour le travail, dans un appartement de 1 200 pieds carrés. Sa part d'utilisation pour le travail est de 150 divisé par 1 200, soit 12,5 %.
| Dépense | Coût annuel | Montant déductible |
|---|---|---|
| Loyer | 21 600 $ | 2 700,00 $ (12,5 %) |
| Électricité | 1 100 $ | 137,50 $ (12,5 %) |
| Chauffage | 900 $ | 112,50 $ (12,5 %) |
| Internet à domicile, utilisé à 50 % pour le travail | 960 $ | 480,00 $ |
| Total sur le formulaire T777 | 3 430,00 $ |
Dans une tranche d'imposition fédérale de 20,5 %, une déduction de 3 430 $ réduit l'impôt fédéral d'environ 703 $, plus une économie provinciale. Les dépenses d'espace de travail à domicile ne peuvent pas créer ni augmenter une perte d'emploi; tout montant que vous ne pouvez pas utiliser est reporté au formulaire T777 de l'année suivante.
Comment déduire vos frais de télétravail, étape par étape
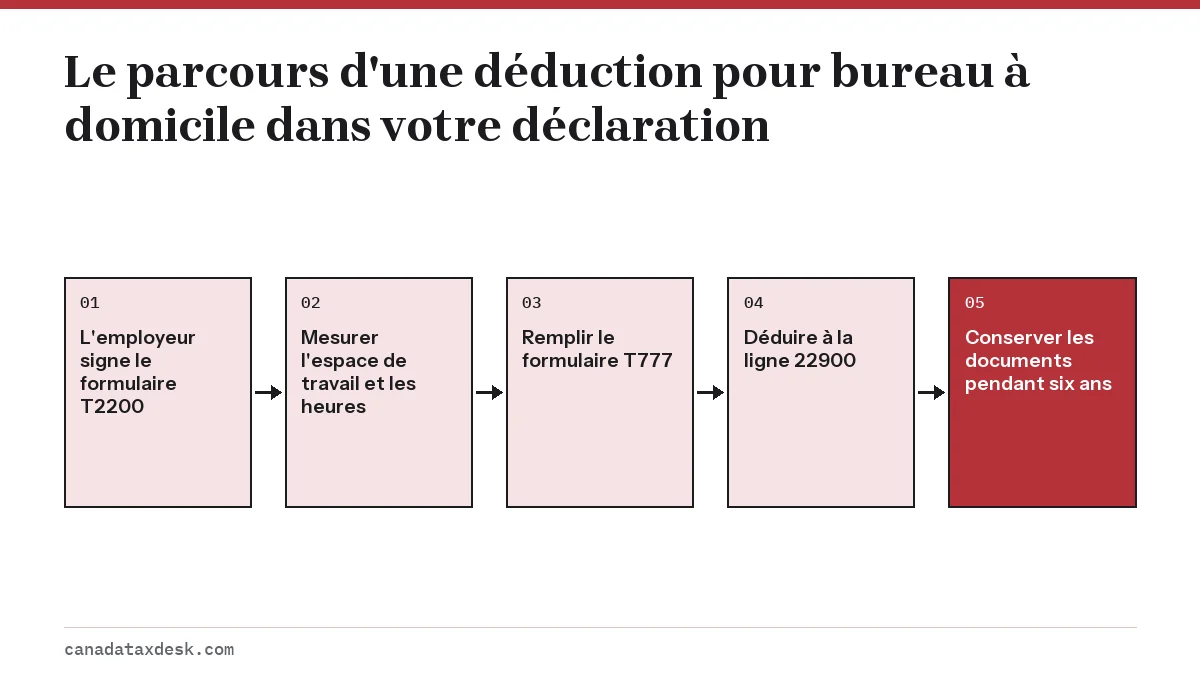
- Demandez à votre employeur un formulaire T2200 rempli et signé pour l'année d'imposition.
- Mesurez votre espace de travail et la superficie finie de votre logement, et notez vos heures hebdomadaires si l'espace est partagé.
- Additionnez les factures admissibles de l'année : loyer, services publics, Internet et, pour les employés à commission, assurance et impôts fonciers.
- Remplissez le formulaire T777, État des dépenses d'emploi, dans votre logiciel d'impôt. Il sert aussi aux frais de véhicule ou de fournitures.
- Inscrivez le total du formulaire T777 à la ligne 22900 de votre déclaration et produisez-la. Conservez le T2200, le T777 et les reçus pendant six ans.
Si vous avez oublié la déduction dans une déclaration qui a déjà fait l'objet d'une cotisation, vous pouvez l'ajouter pour les années passées avec Modifier ma déclaration, à condition d'avoir le T2200 de chaque année.
Les documents que l'ARC vous demandera
Si l'ARC choisit votre demande pour une lettre d'examen, attendez-vous à devoir fournir le T2200 signé, un plan ou les mesures du logement, et les factures qui justifient chaque montant.
- Le formulaire T2200 signé pour chaque année visée par la demande.
- Le bail ou les reçus de loyer, et les factures de services publics à votre nom ou montrant que vous les avez payées.
- Les relevés d'Internet et de téléphone, avec une note expliquant comment vous avez calculé la part liée au travail.
- Un calendrier simple indiquant les semaines où vous avez travaillé à domicile, pour prouver le critère des 4 semaines.
Les personnes qui adaptent un logement pour un aîné ou une personne handicapée devraient consulter le crédit d'impôt pour l'accessibilité domiciliaire, qui vise les rénovations plutôt que les frais courants.
Étape par étape
Obtenez un T2200 signé
Demandez à votre employeur de remplir et de signer le formulaire T2200 pour l'année d'imposition.
Calculez votre part d'utilisation pour le travail
Divisez la superficie de l'espace de travail par la superficie finie du logement; pour un espace partagé, multipliez par les heures de travail hebdomadaires divisées par 168.
Additionnez les dépenses admissibles
Additionnez le loyer, les services publics, les frais d'accès à Internet et, pour les employés à commission, l'assurance habitation et les impôts fonciers.
Remplissez le formulaire T777
Appliquez la part d'utilisation pour le travail à chaque dépense sur le formulaire T777, État des dépenses d'emploi.
Déduisez le montant à la ligne 22900
Inscrivez le total à la ligne 22900 et conservez le T2200 et les reçus pendant six ans.
Questions fréquentes
Peut-on encore utiliser le taux fixe de 2 $ par jour pour le télétravail?
Non. La méthode temporaire à taux fixe s'appliquait seulement aux années d'imposition 2020, 2021 et 2022. À compter de 2023, les employés doivent utiliser la méthode détaillée avec le formulaire T777 et un formulaire T2200 signé.
Quelle est la différence entre le formulaire T777 et le formulaire T2200?
Le formulaire T2200, Déclaration des conditions de travail, est rempli et signé par votre employeur pour confirmer les conditions de votre emploi, et vous le conservez au lieu de l'envoyer avec votre déclaration. Le formulaire T777, État des dépenses d'emploi, est celui que vous remplissez pour calculer vos dépenses liées à l'espace de travail à domicile et vos autres dépenses d'emploi; son total va à la ligne 22900. Pour 2023 et les années suivantes, il vous faut les deux.
Les frais de bureau à domicile de 2021 ou 2022 sont-ils encore déductibles?
Oui, selon les règles qui s'appliquaient à ces années : le taux fixe temporaire de 2 $ par jour, jusqu'à 500 $ par année, si vous avez travaillé à domicile plus de 50 % du temps pendant au moins 4 semaines consécutives en raison de la COVID-19, ou la méthode détaillée avec un formulaire T2200S ou T2200. Pour ajouter la demande à une déclaration déjà cotisée, demandez à l'ARC de modifier la déclaration de cette année-là.
Que faire si mon employeur refuse de signer mon T2200?
Sans T2200 signé, vous ne pouvez pas déduire de frais de bureau à domicile à titre d'employé. Les employeurs le signent généralement seulement lorsque l'emploi vous obligeait à travailler à domicile et à payer les dépenses; un choix purement volontaire de rester à la maison n'est donc habituellement pas admissible.
Peut-on déduire sa facture d'Internet quand on travaille à domicile?
Vous pouvez déduire une part raisonnable liée au travail des frais mensuels d'accès à Internet à domicile si vous remplissez les autres conditions. Les frais de branchement et la location d'un modem ou d'un routeur ne sont pas déductibles.
Peut-on déduire un bureau ou un ordinateur acheté pour le télétravail?
Non. Les meubles, les ordinateurs et les écrans sont des biens en capital que les employés ne peuvent pas déduire. Les employés à commission peuvent déduire la location d'un ordinateur ou d'une tablette raisonnablement liée à la gagne de commissions.
Les propriétaires peuvent-ils déduire leurs intérêts hypothécaires comme frais de télétravail?
Non. Ni les employés salariés ni les employés à commission ne peuvent déduire les intérêts hypothécaires, le capital hypothécaire ou la déduction pour amortissement du logement. Les employés à commission peuvent déduire une part de l'assurance habitation et des impôts fonciers.
Sources
- Home office expenses for employees canada.ca
- Detailed method, eligibility criteria canada.ca
- Expenses you can claim canada.ca
- Determine your work space use canada.ca
- How to claim home office expenses canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Déductions fiscales au Canada et crédits d'impôt à demander
Les déductions fiscales au Canada réduisent le revenu sur lequel vous êtes imposé, de sorte qu'elles vous font économiser de l'im…
Dépenses déductibles travailleur autonome : la liste au Canada
Les dépenses déductibles d'un travailleur autonome au Canada sont celles engagées pour gagner un revenu d'entreprise, d'un montan…
Frais de déménagement impôt : formulaire T1-M et règle 40 km
Pour l'impôt au Canada, vous demandez la déduction pour frais de déménagement avec le formulaire T1-M et à la ligne 21900 lorsque…
Crédit d'impôt pour l'accessibilité domiciliaire en 2026
Le crédit d'impôt pour l'accessibilité domiciliaire (CIAD, ou HATC en anglais) est un crédit fédéral non remboursable qui porte s…
Lettre d'examen de l'ARC : ce qu'elle signifie et quoi faire
Une lettre d'examen de l'ARC vous demande de prouver un montant que vous avez déclaré ou demandé, habituellement en envoyant des…