
Gastos de mudanza en los impuestos de Canadá: la regla de los 40 km, qué gastos cuentan y cómo reclamarlos
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
En los impuestos de Canadá, la deducción por gastos de mudanza se reclama con el Formulario T1-M y en la línea 21900 cuando se muda por un nuevo empleo, un negocio o estudios postsecundarios a tiempo completo y su nueva casa queda al menos 40 km más cerca de ese trabajo o centro de estudios por la ruta pública más corta. La deducción se limita a los ingresos obtenidos en el nuevo lugar, y los montos no usados se trasladan a años siguientes.
- 01Prueba de distancia
- La nueva casa debe estar al menos 40 km más cerca del nuevo trabajo o centro de estudios, por la ruta pública más corta
- 02Dónde reclamar
- Formulario T1-M y luego la línea 21900 de la declaración T1
- 03Alojamiento temporal
- Hasta 15 días de comidas y alojamiento
- 04Costos de la antigua casa desocupada
- Hasta $5,000
- 05Tarifa simplificada de comidas 2025
- $23 por comida, hasta $69 por día por persona
¿Se pueden deducir los gastos de mudanza en los impuestos de Canadá?
Sí. La deducción por gastos de mudanza le permite restar de sus ingresos los costos de traslado admisibles en la línea 21900 de su declaración, siempre que se haya mudado para empezar a trabajar, llevar un negocio o estudiar a tiempo completo en un nuevo lugar, y que la nueva casa quede al menos 40 km más cerca de él (CRA, línea 21900).
Como es una deducción y no un crédito, reduce el ingreso gravable a su tasa marginal más alta. Por eso los gastos de mudanza son una de las reclamaciones más valiosas para quien se trasladó a mitad de año por un empleo bien pagado. Para ver todo lo demás que puede reclamar, consulte nuestra guía de créditos y deducciones.
¿Qué es la regla de los 40 km para los gastos de mudanza?
La regla de los 40 km significa que su nueva casa debe estar al menos 40 kilómetros más cerca de su nuevo lugar de trabajo o centro de estudios que su casa anterior, medidos por la ruta pública normal más corta, no en línea recta. Si la mudanza no cumple esta prueba, ninguno de los costos es deducible.
Compare dos distancias: de la casa anterior al nuevo lugar de trabajo, y de la nueva casa al nuevo lugar de trabajo. Reste la segunda de la primera. El resultado debe ser de 40 km o más.
| Situación | Casa anterior al nuevo trabajo | Nueva casa al nuevo trabajo | Diferencia | ¿Admisible? |
|---|---|---|---|---|
| Traslado de Ottawa a una oficina en Toronto | 450 km | 8 km | 442 km | Sí |
| Nuevo empleo al otro lado de la misma ciudad | 52 km | 15 km | 37 km | No |
| Estudiante que se muda a un campus universitario | 120 km | 2 km | 118 km | Sí, contra los ingresos gravables por becas |
La CRA también espera que usted establezca la nueva casa como su residencia habitual y deje atrás la anterior, por ejemplo vendiéndola, alquilándola o anunciándola. Quien sigue viviendo en la casa anterior y viaja a diario no califica.
¿Quién puede reclamar gastos de mudanza ante la CRA?
Tres grupos pueden reclamar gastos de mudanza ante la Agencia de Ingresos de Canadá (CRA), cada uno contra un tipo de ingreso distinto. Lo que puede deducir en un año tiene como tope los ingresos de esa fuente en el nuevo lugar.
- Los empleados, incluidas las personas trasladadas por el mismo empleador, deducen contra los ingresos de empleo obtenidos en el nuevo lugar de trabajo.
- Los trabajadores independientes deducen contra los ingresos del negocio obtenidos en el nuevo lugar.
- Los estudiantes postsecundarios a tiempo completo deducen contra la parte gravable de becas, becas de investigación, ayudas económicas, ciertos premios y subvenciones de investigación, y contra cualquier ingreso de empleo obtenido en el nuevo lugar.
En una mudanza dentro de Canadá, tanto la casa anterior como la nueva deben estar en Canadá. Hay reglas especiales para quienes siguen siendo residentes de hecho o residentes considerados mientras viven en el extranjero, y la CRA trata esas mudanzas en una página aparte. Una mudanza hacia o desde Canadá solo puede calificar si usted es estudiante a tiempo completo o residente de hecho o residente considerado de Canadá, por lo que los recién llegados desde fuera de Canadá por lo general no pueden reclamar el costo de mudarse al país. Alquilar una vivienda en el extranjero mientras Canadá sigue siendo su lugar habitual de residencia no cuenta como mudanza.
¿Los estudiantes pueden reclamar gastos de mudanza?
Los estudiantes pueden reclamar si se mudaron para asistir a un programa postsecundario a tiempo completo y cumplen la regla de los 40 km, pero solo hasta la parte gravable de sus becas más los ingresos de empleo en el nuevo lugar. Las becas suelen estar libres de impuestos para los estudiantes a tiempo completo, así que muchos estudiantes tienen poco o nada contra qué deducir. Lea nuestra página sobre la declaración de impuestos de estudiantes para ver cómo se declaran las becas.
¿Qué gastos de mudanza son admisibles?
Los gastos de mudanza admisibles son los montos razonables que usted realmente pagó para trasladarse a sí mismo, a su hogar y sus pertenencias. La lista de la CRA en la página de la línea 21900 es específica.
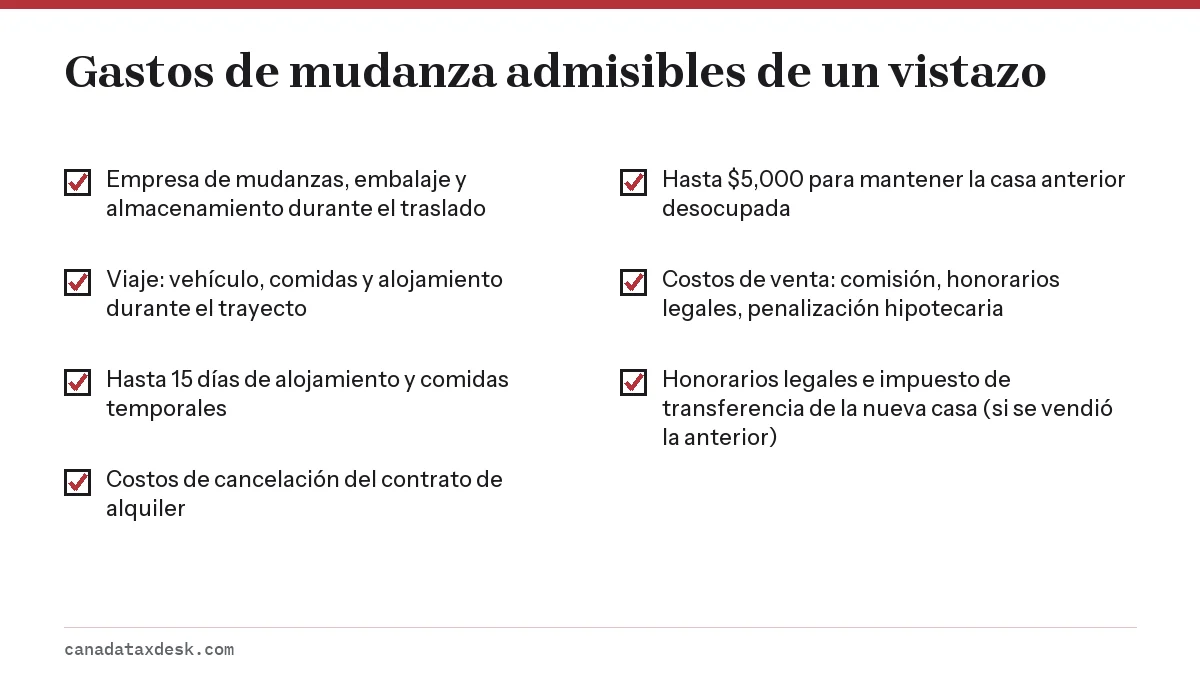
- Empresa de mudanzas, embalaje, transporte, almacenamiento durante el traslado y seguro de los bienes del hogar, incluidos botes y remolques.
- Viaje de usted y de los miembros del hogar: gastos del vehículo, comidas y alojamiento durante el trayecto.
- Alojamiento y comidas temporales cerca de cualquiera de las dos casas durante un máximo de 15 días.
- El costo de cancelar el contrato de alquiler de la casa anterior, salvo el alquiler de los meses en que vivió allí.
- Gastos accesorios, como cambiar su dirección en documentos legales, reemplazar licencias de conducir y permisos de vehículos, y conectar o desconectar los servicios públicos.
- Hasta $5,000 en total de intereses hipotecarios, impuestos sobre la propiedad, seguro, calefacción y servicios públicos de la casa anterior mientras estuvo desocupada y en venta.
- Costos de venta de la casa anterior: publicidad, honorarios legales o de notario, comisión inmobiliaria y penalización por pago anticipado de la hipoteca.
- Honorarios legales o de notario e impuestos de transferencia o registro de la propiedad (no el GST/HST) de la nueva casa, si usted o su cónyuge vendieron la casa anterior a causa de la mudanza.
Gastos que la CRA no permite
No puede deducir los viajes para buscar casa o empleo antes de la mudanza, la pérdida en la venta de la casa anterior, las reparaciones o mejoras hechas para venderla, la limpieza o reparación de una vivienda alquilada que deja, el reenvío del correo, el seguro hipotecario por incumplimiento, el reemplazo de objetos personales ni los objetos que la empresa de mudanzas se niega a transportar. También se excluyen los costos de una venta retrasada por motivos de inversión.
Método simplificado o detallado: cómo se calculan las comidas y el uso del vehículo
El método simplificado le permite reclamar las comidas y los viajes en vehículo con tarifas fijas de la CRA sin guardar cada recibo, mientras que el método detallado reclama los montos reales que figuran en los recibos. Puede elegir cualquiera de los dos métodos para las comidas y cualquiera para los gastos del vehículo, y usar el que le dé la reclamación más alta.
| Concepto | Tarifa 2025 |
|---|---|
| Comidas | $23 por comida, máximo $69 por día por persona |
| Vehículo, viaje que empieza en Ontario | 62.0 centavos por km |
| Vehículo, viaje que empieza en Quebec | 60.5 centavos por km |
| Vehículo, viaje que empieza en Columbia Británica | 59.5 centavos por km |
| Vehículo, viaje que empieza en Alberta | 56.5 centavos por km |
| Vehículo, viaje que empieza en Yukón | 70.5 centavos por km |
| Vehículo, viaje que empieza en Manitoba | 56.0 centavos por km |
| Vehículo, viaje que empieza en Nuevo Brunswick | 59.5 centavos por km |
| Vehículo, viaje que empieza en Terranova y Labrador | 61.5 centavos por km |
| Vehículo, viaje que empieza en los Territorios del Noroeste | 70.0 centavos por km |
| Vehículo, viaje que empieza en Nueva Escocia | 59.5 centavos por km |
| Vehículo, viaje que empieza en Nunavut | 70.5 centavos por km |
| Vehículo, viaje que empieza en la Isla del Príncipe Eduardo | 58.5 centavos por km |
| Vehículo, viaje que empieza en Saskatchewan | 55.5 centavos por km |
La tarifa del vehículo la fija la provincia o el territorio donde empezó el viaje (CRA, tarifas de comidas y vehículo). Las tarifas para las mudanzas de 2026 todavía no se habían publicado al 22 de octubre de 2026; consulte esa página antes de presentar su declaración de 2026.
Ejemplo práctico: cómo reclamar gastos de mudanza en la declaración de impuestos
Priya se mudó de Ottawa a Toronto en septiembre de 2025 por un nuevo empleo y condujo 450 km con un pasajero. Vendió su condominio en Ottawa y compró en Toronto. Sus ingresos de empleo en Toronto de septiembre a diciembre de 2025 fueron de $28,000, y su empleador no pagó nada de la mudanza.
| Gasto | Monto |
|---|---|
| Empresa de mudanzas y embalaje | $3,200 |
| Vehículo, 450 km x 62.0 centavos (simplificado, Ontario) | $279 |
| Comidas, 2 personas x 1 día x $69 (simplificado) | $138 |
| Hotel, 6 noches antes del cierre de la compra en Toronto | $1,100 |
| Comisión inmobiliaria y honorarios legales por la venta en Ottawa | $14,500 |
| Honorarios legales e impuesto de transferencia por la compra en Toronto | $6,300 |
| Total de gastos admisibles | $25,517 |
Como $25,517 es menos que sus $28,000 de ingresos en el nuevo lugar, Priya deduce el monto completo en la línea 21900 de su declaración de 2025. Si sus ingresos en el nuevo lugar hubieran sido de solo $18,000, deduciría $18,000 en 2025 y trasladaría los $7,517 restantes a 2026, para usarlos contra sus ingresos en Toronto ese año.
Cómo reclamar gastos de mudanza con el Formulario T1-M
Los gastos de mudanza se reclaman llenando el Formulario T1-M, Moving Expenses Deduction (deducción por gastos de mudanza), y pasando su última línea a la línea 21900 de su declaración. Llene un Formulario T1-M distinto por cada mudanza.
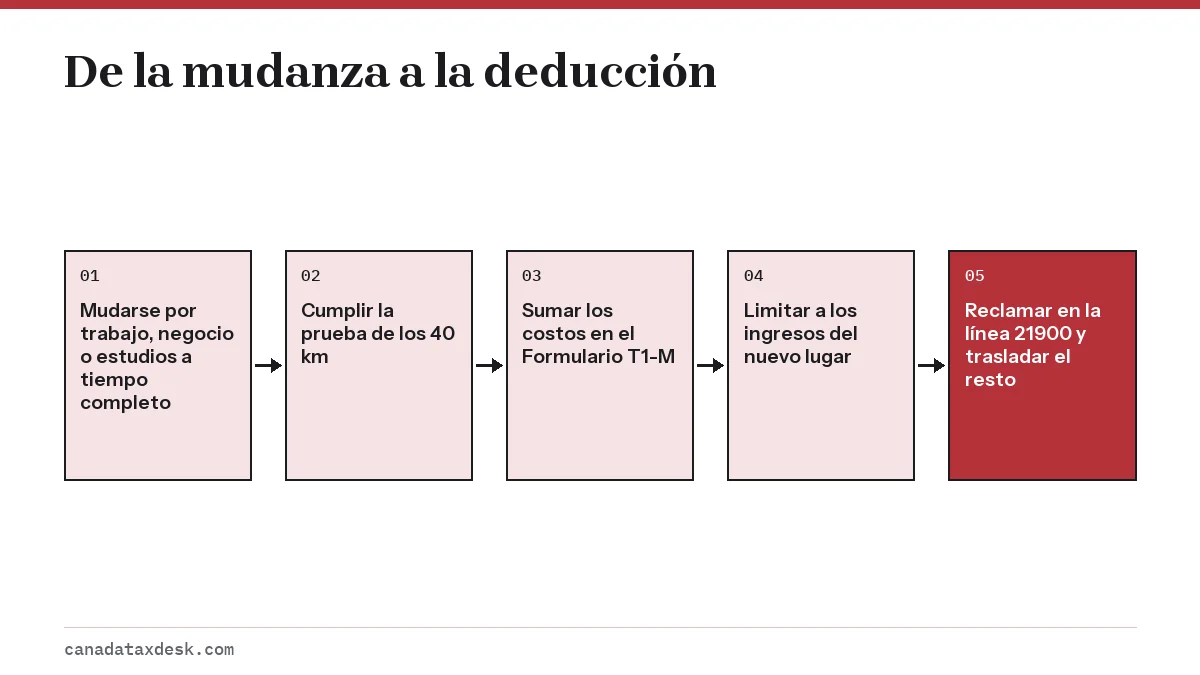
- Confirme la prueba de los 40 km usando la ruta pública más corta entre cada casa y el nuevo lugar de trabajo o centro de estudios.
- Reúna los recibos de la empresa de mudanzas, el alojamiento, los honorarios legales y las comisiones, y un registro de kilómetros y comidas si usa las tarifas fijas.
- Reste cualquier reembolso o asignación del empleador que no haya incluido en sus ingresos.
- Llene el Formulario T1-M en su programa de impuestos o en papel e ingrese el resultado (línea 29 del formulario) en la línea 21900.
- Guarde el formulario y los recibos; no los envíe a menos que la CRA los pida. Los montos no usados se trasladan en el T1-M del año siguiente.
Solo puede deducir los costos una vez que se ha mudado, y solo contra los ingresos del nuevo lugar. Los gastos de mudanza no se pueden aplicar a un año anterior. Si olvidó reclamarlos, puede agregar la deducción más tarde con Change my return.
¿Qué es el ingreso neto admisible en el Formulario T1-M?
El ingreso neto admisible es el ingreso del que puede deducir sus gastos de mudanza, y se calcula en el Formulario T1-M. Para los empleados, es el ingreso de empleo de los formularios T4 o T4A correspondiente al nuevo lugar de trabajo (líneas 10100 y 10400), menos deducciones relacionadas como las de las líneas 20700, 21200, 22215, 22900, 23100 y 23200. Para los trabajadores por cuenta propia, es el ingreso neto de trabajo por cuenta propia del nuevo lugar declarado en las líneas 13499 a 14300, menos los montos relacionados de las líneas 21200 y 22200. Para los estudiantes, es el ingreso imponible de becas, becas de posgrado, ayudas de estudio, premios y subvenciones de investigación. Cuando los gastos netos de mudanza (línea 26 del formulario) superan el ingreso neto admisible (línea 28), la parte no usada se traslada a años siguientes.
¿Qué pasa si su empleador pagó parte de la mudanza?
Si su empleador le reembolsó los gastos o le pagó una asignación por mudanza, la CRA le da dos opciones: reducir los gastos reclamados en el monto recibido, o incluir ese monto en sus ingresos y luego reclamar todos sus costos. No puede dejar el pago fuera de sus ingresos y además deducir los costos que cubrió.
La CRA puede pedir a su empleador que confirme lo que pagó, así que guarde la carta o la política de reubicación. Verifique si alguna parte del pago ya se informó como ingreso en su formulario T4; si fue así, puede reclamar los costos correspondientes sin reducirlos.
Paso a paso
Verifique la regla de los 40 km
Mida la ruta pública más corta desde su casa anterior y desde su nueva casa hasta el nuevo lugar de trabajo o centro de estudios; la nueva casa debe estar al menos 40 km más cerca.
Reúna los comprobantes
Guarde los recibos de la empresa de mudanzas, el alojamiento y los honorarios legales, además de un registro de kilómetros y comidas si usa las tarifas fijas de la CRA.
Ajuste por reembolsos
Reduzca sus costos en cualquier reembolso del empleador que no se haya incluido en sus ingresos.
Llene el Formulario T1-M
Llene un Formulario T1-M por cada mudanza y limite la reclamación a los ingresos obtenidos en el nuevo lugar.
Ingrese la línea 21900
Pase el resultado del Formulario T1-M a la línea 21900 y guarde el formulario y los recibos durante seis años.
Preguntas frecuentes
¿Puedo reclamar gastos de mudanza si me mudé dentro de la misma ciudad?
Solo si su nueva casa está al menos 40 km más cerca de su nuevo trabajo o centro de estudios por la ruta pública más corta. Una mudanza dentro de la misma ciudad rara vez cumple esta prueba, así que los costos por lo general no son deducibles.
¿Puedo reclamar gastos de mudanza si mi empleador me trasladó?
Sí. Un traslado a otro lugar del mismo empleador cuenta como mudarse para trabajar en un nuevo lugar de trabajo, siempre que se cumpla la prueba de los 40 km. Reduzca la reclamación en cualquier pago por reubicación que no haya declarado como ingreso.
¿Necesito recibos para reclamar gastos de mudanza en Canadá?
Sí, para la mayoría de los costos, como la empresa de mudanzas, los honorarios legales y los hoteles. Las comidas y los gastos del vehículo se pueden reclamar con tarifas fijas mediante el método simplificado, pero igualmente necesita un registro de fechas y kilómetros.
¿Cuál es la tarifa simplificada de comidas de la CRA para gastos de mudanza?
Para el año tributario 2025, la tarifa simplificada de comidas es de $23 por comida, hasta $69 por día por persona, y no necesita recibos de comidas. De todos modos guarde registros básicos de la mudanza, porque la CRA puede pedir documentos de respaldo. La tarifa para las mudanzas de 2026 todavía no se había publicado al 22 de octubre de 2026.
¿Puedo reclamar gastos de mudanza el año después de mudarme?
Los gastos se reclaman en el año en que los pagó, una vez realizada la mudanza. Si paga algunos costos al año siguiente, o sus ingresos en el nuevo lugar fueron demasiado bajos, el monto restante se deduce en ese año posterior.
Fuentes
- Line 21900, Moving expenses canada.ca
- Form T1-M, Moving Expenses Deduction canada.ca
- Meal and vehicle rates used to calculate travel expenses canada.ca
- Income Tax Folio S1-F3-C4, Moving Expenses canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Deducciones de impuestos en Canadá: qué puede reclamar
Las deducciones de impuestos en Canadá reducen el ingreso sobre el que se le cobra impuesto, así que ahorran impuesto a su tasa m…
Declaración de impuestos para estudiantes en Canadá
La declaración de impuestos para estudiantes en Canadá es la declaración T1 habitual, y la mayoría de los estudiantes deberían pr…
Gastos de trabajo desde casa en Canadá: T2200 y qué reclamar
Los empleados en Canadá pueden reclamar gastos de trabajo desde casa de 2023 en adelante solo con el método detallado: su emplead…
División de ingresos de pensión en Canadá: reglas y ejemplo
La división de ingresos de pensión en Canadá permite que un residente canadiense asigne hasta el 50% de sus ingresos de pensión a…
Formulario T4 explicado: qué significa cada parte
El formulario T4, Estado de remuneración pagada (Statement of Remuneration Paid), es el comprobante que todo empleador entrega a…