
Formulario T5 en Canadá: intereses, dividendos y dónde se declaran
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El formulario T5 en Canadá es el Estado de ingresos de inversión (Statement of Investment Income) que emiten los bancos, los corredores y las corporaciones por los intereses, dividendos e ingresos similares obtenidos fuera de una cuenta registrada. Los intereses de la casilla 13 van en la línea 12100. Los dividendos elegibles de la casilla 25 y los demás dividendos de la casilla 11 van en la línea 12000. Debe declarar los ingresos de inversión aunque no le llegue ningún T5.
- 01Fecha límite del formulario
- Último día de febrero siguiente al año
- 02Intereses de la casilla 13
- Línea 12100
- 03Dividendos de las casillas 25 y 11
- Línea 12000 (la casilla 11 también en la 12010)
- 04No se emite formulario por menos de
- $50 de ingresos de inversión, pero igual debe declararlos
¿Qué es el formulario T5 en Canadá?
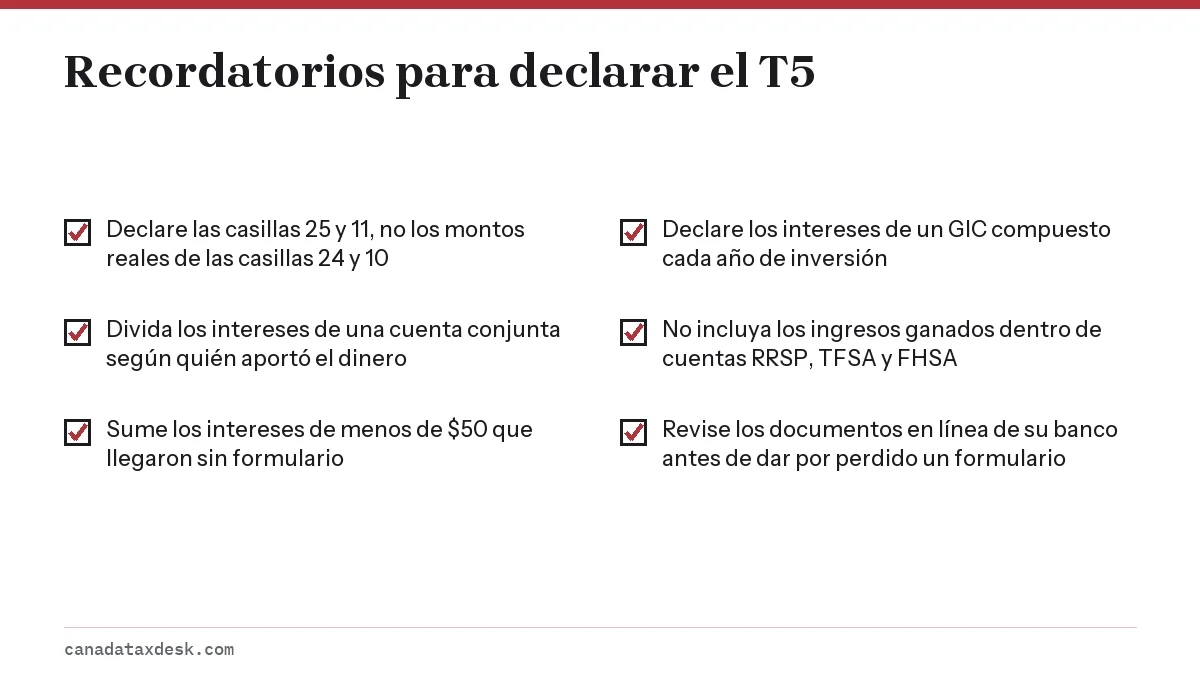
El significado del formulario T5 es sencillo: es el Estado de ingresos de inversión. Un banco, una cooperativa de crédito, un corredor o una corporación de Canadá lo emite cuando le pagó o le acreditó intereses, dividendos, regalías u otros ingresos de inversión en una cuenta no registrada durante el año calendario. El dinero ganado dentro de una RRSP (plan de ahorro para la jubilación), una TFSA (cuenta de ahorro libre de impuestos) o una FHSA no aparece en un T5.
Los emisores deben hacerle llegar los formularios T5 a más tardar el último día de febrero siguiente al año, así que los formularios de los ingresos de 2026 llegan antes de que termine febrero de 2027. Según las pautas de la Agencia de Ingresos de Canadá (CRA) para los emisores, los T5 pueden ponerse a su disposición en un portal seguro en línea, mientras que el envío por correo electrónico requiere su consentimiento por escrito, así que revise el centro de documentos de su banco antes de dar por perdido un formulario.
Casillas principales del formulario T5
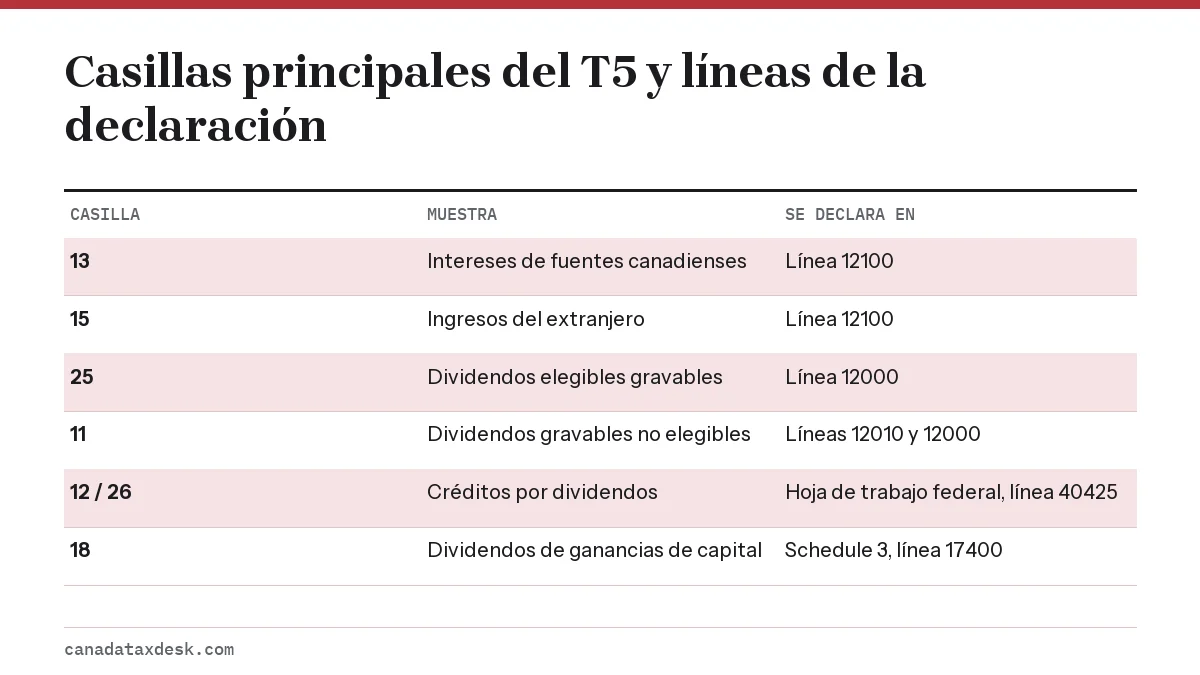
La mayoría de las personas solo ven dos o tres casillas llenas. La tabla cubre las casillas cuyos montos pasan a la declaración.
Casilla 13 del T5: intereses de fuentes canadienses
La casilla 13 recoge los intereses de cuentas bancarias, GIC, depósitos a plazo y bonos. Va en la línea 12100 junto con la casilla 14 (otros ingresos de fuentes canadienses) y la casilla 15 (ingresos del extranjero). Ejemplo: un GIC de $12,000 que paga el 4% anual acredita $480 de intereses, y esos $480 aparecen en la casilla 13.
Casilla 25 del T5: el monto gravable de los dividendos elegibles
Los dividendos vienen en dos grupos de tres casillas. La casilla 24 es el dividendo elegible que de verdad recibió, la casilla 25 es el monto gravable aumentado (grossed-up) y la casilla 26 es el crédito por dividendos. En la línea 12000 se declara la casilla 25, no la casilla 24. La cifra gravable más alta parece extraña, pero el crédito por dividendos de la casilla 26 la compensa. Las casillas 10, 11 y 12 funcionan igual para los dividendos que no son elegibles: declare la casilla 11 en las líneas 12010 y 12000.
Los dividendos de ganancias de capital de la casilla 18 van en el Schedule 3 (anexo 3), en la línea 17400, no en la línea 12000. El impuesto extranjero pagado de la casilla 16 se usa para el crédito por impuestos extranjeros en lugar de restarse de los ingresos.
| Casilla | Qué muestra | Dónde va |
|---|---|---|
| 10 | Monto real de los dividendos que no son elegibles | No se anota como ingreso; declare la casilla 11 |
| 14 | Otros ingresos de fuentes canadienses | Línea 12100 |
| 16 | Impuesto extranjero pagado | Crédito por impuestos extranjeros, línea 40500 |
| 17 | Regalías de fuentes canadienses | Línea 10400 si provienen de su propio trabajo o invento, línea 13500 si tiene gastos relacionados y, si no, línea 12100 |
| 19 | Ingresos acumulados: rentas vitalicias (annuities) | Línea 11500 si tenía 65 años o más al final del año o la recibió por el fallecimiento de su cónyuge o pareja de hecho; si no, línea 12100 |
| 24 | Monto real de los dividendos elegibles | No se anota como ingreso; declare la casilla 25 |
| 30 | Intereses de pagarés vinculados a acciones (equity-linked notes) | Línea 12100 |
Cuentas conjuntas: quién declara el T5
Los bancos suelen imprimir el T5 de una cuenta conjunta a nombre de los dos titulares, o de uno solo, según cómo esté configurada la cuenta. Esa etiqueta no decide quién paga el impuesto. La CRA indica que cada persona declara una parte de los intereses que corresponda a cuánto aportó a la cuenta.
- Determine quién puso el dinero. Si uno de los cónyuges depositó los $20,000, ese cónyuge declara todos los intereses, aunque el formulario muestre los dos nombres.
- Si los dos aportaron, divida los intereses en la misma proporción que los depósitos, por ejemplo 60/40.
- Cada persona anota solo su parte en la línea 12100.
- Guarde los registros de los depósitos para poder explicar la división si la CRA le envía una carta de revisión.
Intereses sin formulario
Los emisores no tienen que enviar un T5 cuando el total de sus ingresos de inversión con ellos es menor de $50. Esos ingresos igual pagan impuestos, y la CRA espera verlos en la línea 12100. Sume los montos pequeños de sus estados de cuenta de fin de año, como $18 de una cuenta de cheques y $27 de una cuenta de ahorro.
Los GIC de interés compuesto y otras inversiones que pagan al vencimiento funcionan de otra manera. Usted declara los intereses ganados en cada año completo de inversión, aunque no haya recibido dinero ni le haya llegado un formulario. Un GIC compuesto a 3 años comprado en junio de 2025 implica declarar el crecimiento del primer año en su declaración de 2026.
Los intereses de bancos extranjeros también van en la línea 12100, convertidos a dólares canadienses con la tasa del Banco de Canadá del día en que se generaron.
Dónde van los montos del T5 en su declaración
Los programas de impuestos certificados tienen una pantalla para el T5 que imita el formulario. Escriba cada casilla tal como está impresa y el programa lleva las cifras a su lugar. Si declara en papel, use la hoja de trabajo federal (Federal Worksheet) de la línea 12100 y la tabla de arriba.
Si un T5 se retrasa, pida una copia en su cuenta de la CRA o al emisor, como se explica en nuestra página sobre formularios que faltan. Para otros formularios que llegan en la misma temporada, vea la guía de formularios tributarios, el formulario T4E de beneficios del EI y el certificado de matrícula T2202.
Cómo presentar los formularios T5 y el resumen T5 (T5 Summary)
Si es usted quien emite los formularios T5, por ejemplo una pequeña corporación que pagó dividendos a su accionista, envía a la CRA una declaración informativa formada por los formularios T5 y un resumen T5 (T5 Summary) que los totaliza. Las normas de la CRA para los emisores fijan estos plazos y excepciones:
- Entregue a cada beneficiario su T5 a más tardar el último día de febrero siguiente al año calendario; los formularios de 2026 vencen a fines de febrero de 2027. Si el negocio o la actividad termina, el plazo es de 30 días después del cierre.
- Presente los formularios y el resumen T5 a la CRA en esa misma fecha.
- Si presenta la declaración por internet, no envíe además copias en papel a la CRA.
- No necesita un formulario para un beneficiario cuyo total del año sea inferior a $50, y los ingresos de inversión pagados a no residentes no se informan en un T5.
- Para enviar un formulario por correo electrónico se necesita el consentimiento por escrito del beneficiario.
Preguntas frecuentes
¿Qué es el formulario T5?
Es el Estado de ingresos de inversión. Las instituciones financieras y las corporaciones de Canadá lo emiten para informar los intereses, dividendos y otros ingresos de inversión que le pagaron fuera de cuentas registradas.
¿Tengo que declarar intereses de menos de $50 sin un T5?
Sí. El emisor puede omitir el formulario por debajo de $50, pero los intereses igual pagan impuestos. Anótelos en la línea 12100 usando sus estados de cuenta.
¿Qué es la casilla 13 del T5?
La casilla 13 son los intereses de fuentes canadienses, como cuentas bancarias, GIC y bonos. Va en la línea 12100 de su declaración.
¿Por qué la casilla 25 del T5 es mayor que el dividendo que recibí?
La casilla 25 es el monto gravable aumentado de los dividendos elegibles. Lo declara en la línea 12000 y reclama el crédito por dividendos de la casilla 26, que compensa la cifra más alta.
¿Necesito un T5 por los intereses de mi TFSA?
No. Los intereses y dividendos ganados dentro de una TFSA no pagan impuestos y no se informan en un T5 ni en su declaración.
¿Qué es la casilla 24 del T5?
La casilla 24 es el monto real de los dividendos elegibles que recibió. No es la cifra que se declara: en la línea 12000 va el monto ajustado al alza de la casilla 25, y la casilla 26 indica el crédito por dividendos correspondiente. Anote la casilla 24 en su programa tal como aparece, pero no la sume usted mismo a sus ingresos.
Fuentes
- T5 Statement of Investment Income: information for individuals canada.ca
- Line 12100: Interest and other investment income canada.ca
- T5 slip (information for issuers) canada.ca
- When do you have to prepare a T5 slip? canada.ca
- Distributing the T5 slips canada.ca
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Formularios tributarios en Canadá: T4, T4A, T5 y más
Los formularios tributarios en Canadá (tax slips) son declaraciones informativas que los empleadores, pagadores, bancos, centros…
Descargar formulario T4 y qué hacer si le falta un formulario
Si un formulario no ha llegado, primero intente descargar el formulario T4 desde Mi Cuenta de la CRA (My Account); allí está cada…
Formulario T2202: cómo reclamar la matrícula
El formulario T2202, Certificado de matrícula e inscripción (Tuition and Enrolment Certificate), es el comprobante que emite un c…
Formulario T4E: declarar y reembolsar el EI
El formulario T4E es el Estado del seguro de empleo y otros beneficios (Statement of Employment Insurance and Other Benefits) que…
Casillas del formulario T4: 14, 22, 40, 32, 38 y 85
Las casillas del formulario T4 que de verdad se anotan en la declaración son pocas: la casilla 14 (ingresos de empleo, línea 1010…