
Le feuillet T5 au Canada : intérêts, dividendes et où les déclarer
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Le feuillet T5 au Canada est l'État des revenus de placements que les banques, les courtiers et les sociétés émettent pour les intérêts, les dividendes et les revenus semblables gagnés hors d'un compte enregistré. Les intérêts de la case 13 vont à la ligne 12100. Les dividendes déterminés de la case 25 et les autres dividendes de la case 11 vont à la ligne 12000. Vous devez déclarer vos revenus de placements même si aucun T5 n'arrive.
- 01Date limite du feuillet
- Dernier jour de février suivant l'année
- 02Intérêts de la case 13
- Ligne 12100
- 03Dividendes des cases 25 et 11
- Ligne 12000 (la case 11 aussi à la ligne 12010)
- 04Aucun feuillet sous
- 50 $ de revenus de placements, mais vous devez quand même les déclarer
Qu'est-ce qu'un feuillet T5 au Canada?
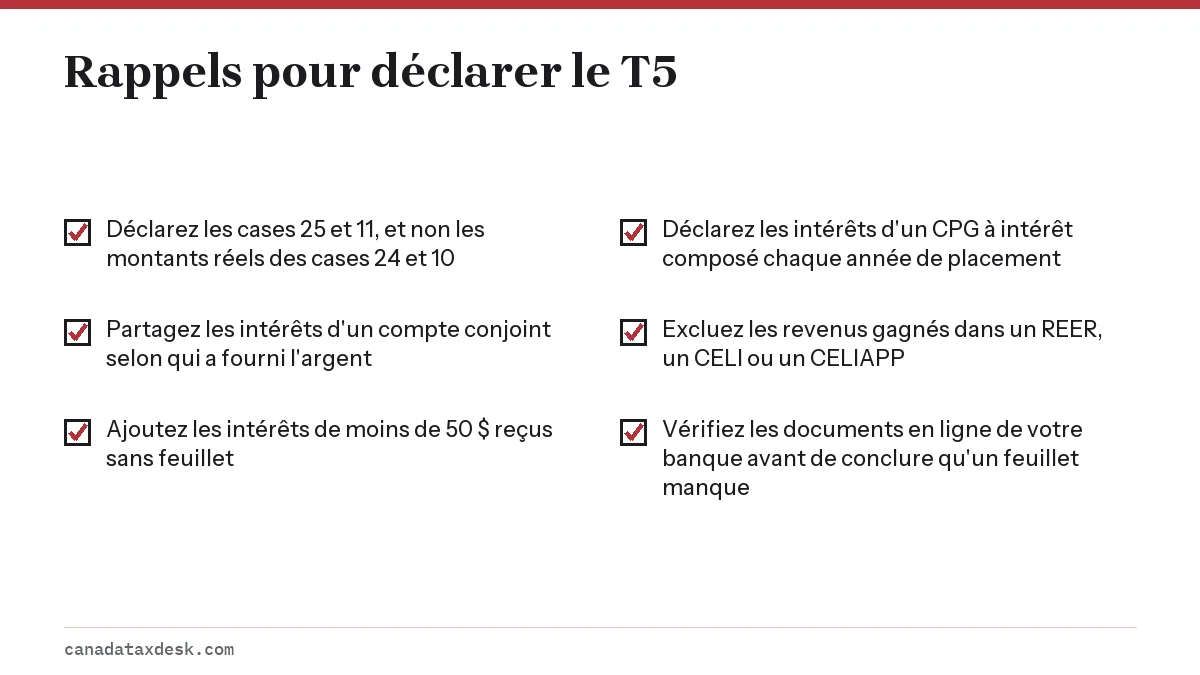
Le sens du feuillet T5 est simple : c'est l'État des revenus de placements. Une banque, une caisse, un courtier ou une société au Canada en émet un lorsqu'elle vous a payé ou crédité des intérêts, des dividendes, des redevances ou certains autres revenus de placements dans un compte non enregistré pendant l'année civile. L'argent gagné dans un REER, un CELI ou un CELIAPP ne figure pas sur un T5.
Les émetteurs doivent vous remettre les feuillets T5 au plus tard le dernier jour de février suivant l'année; les feuillets des revenus de 2026 arrivent donc d'ici la fin de février 2027. Selon les directives de l'Agence du revenu du Canada (ARC) pour les émetteurs, les T5 peuvent être mis à votre disposition sur un portail en ligne sécurisé, alors que l'envoi par courriel exige votre consentement écrit : vérifiez donc le centre de documents de votre banque avant de conclure qu'un feuillet manque.
Les principales cases du feuillet T5
La plupart des gens ne voient que deux ou trois cases remplies. Le tableau présente les cases dont les montants sont reportés dans la déclaration.
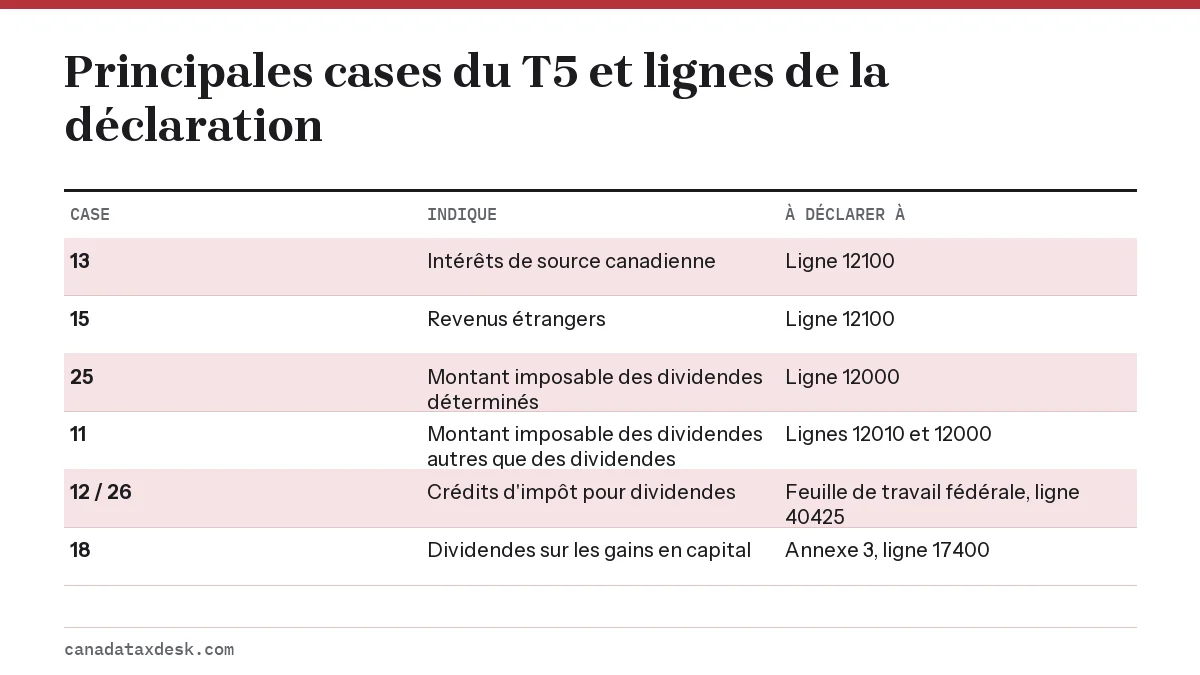
Case 13 du feuillet T5 : intérêts de source canadienne
La case 13 contient les intérêts des comptes bancaires, des CPG, des dépôts à terme et des obligations. Elle va à la ligne 12100 avec la case 14 (autres revenus de source canadienne) et la case 15 (revenus étrangers). Exemple : un CPG de 12 000 $ qui rapporte 4 % par année crédite 480 $ d'intérêts, et ces 480 $ figurent à la case 13.
Case 25 du feuillet T5 : le montant imposable des dividendes déterminés
Les dividendes se présentent en deux séries de trois cases. La case 24 est le dividende déterminé réellement reçu, la case 25 est le montant imposable majoré, et la case 26 est le crédit d'impôt pour dividendes. Vous déclarez la case 25, et non la case 24, à la ligne 12000. Le montant imposable plus élevé peut sembler étrange, mais le crédit d'impôt pour dividendes de la case 26 le compense. Les cases 10, 11 et 12 fonctionnent de la même façon pour les dividendes autres que des dividendes déterminés : déclarez la case 11 aux lignes 12010 et 12000.
Les dividendes sur les gains en capital de la case 18 vont à l'annexe 3, ligne 17400, et non à la ligne 12000. L'impôt étranger payé de la case 16 sert au crédit pour impôt étranger au lieu d'être soustrait du revenu.
| Case | Ce qu'elle indique | Où la déclarer |
|---|---|---|
| 10 | Montant réel des dividendes autres que des dividendes déterminés | Pas inscrit comme revenu; déclarez plutôt la case 11 |
| 14 | Autres revenus de source canadienne | Ligne 12100 |
| 16 | Impôt étranger payé | Crédit pour impôt étranger, ligne 40500 |
| 17 | Redevances de source canadienne | Ligne 10400 si elles proviennent de votre propre travail ou invention, ligne 13500 si vous avez des dépenses liées, sinon ligne 12100 |
| 19 | Revenus accumulés : rentes | Ligne 11500 si vous aviez 65 ans ou plus à la fin de l'année ou si vous l'avez reçu en raison du décès de votre époux ou conjoint de fait, sinon ligne 12100 |
| 24 | Montant réel des dividendes déterminés | Pas inscrit comme revenu; déclarez plutôt la case 25 |
| 30 | Intérêts sur billets liés à des titres de participation | Ligne 12100 |
Comptes conjoints : qui déclare le T5?
Les banques impriment habituellement le T5 d'un compte conjoint aux deux noms, ou à un seul nom, selon la façon dont le compte est configuré. Ce libellé ne détermine pas qui paie l'impôt. L'ARC indique que chaque personne déclare une part des intérêts qui correspond à sa contribution au compte.
- Déterminez qui a versé l'argent. Si un seul des conjoints a déposé les 20 000 $, c'est lui qui déclare tous les intérêts, même si le feuillet porte les deux noms.
- Si les deux ont contribué, partagez les intérêts dans la même proportion que les dépôts, par exemple 60/40.
- Chaque personne inscrit seulement sa part à la ligne 12100.
- Conservez les relevés de dépôt pour pouvoir expliquer le partage si l'ARC envoie une lettre d'examen.
Des intérêts sans feuillet
Les émetteurs ne sont pas tenus d'envoyer un T5 lorsque le total de vos revenus de placements chez eux est inférieur à 50 $. Ce revenu reste imposable, et l'ARC s'attend à le voir à la ligne 12100. Additionnez les petits montants de vos relevés de fin d'année, par exemple 18 $ sur un compte chèques et 27 $ sur un compte d'épargne.
Les CPG à intérêt composé et les autres placements qui paient à l'échéance fonctionnent différemment. Vous déclarez les intérêts gagnés pendant chaque année complète de placement, même si vous n'avez reçu aucun argent ni aucun feuillet. Un CPG à intérêt composé de 3 ans acheté en juin 2025 signifie que vous déclarez la croissance de la première année dans votre déclaration de 2026.
Les intérêts d'une banque étrangère vont aussi à la ligne 12100, convertis en dollars canadiens au taux de la Banque du Canada du jour où ils ont été gagnés.
Où vont les montants du T5 dans votre déclaration
Les logiciels d'impôt homologués ont un écran de saisie du T5 qui reproduit le feuillet. Tapez chaque case telle qu'elle est imprimée et le logiciel reporte les montants. Si vous produisez sur papier, utilisez la Feuille de travail fédérale pour la ligne 12100 et le tableau ci-dessus.
Si un T5 est en retard, demandez une copie par votre dossier de l'ARC ou auprès de l'émetteur, comme l'explique notre page sur les feuillets manquants. Pour les autres feuillets qui arrivent à la même période, consultez le guide des feuillets d'impôt, le feuillet T4E des prestations d'assurance-emploi et le certificat T2202 pour frais de scolarité.
Comment produire les feuillets T5 et le sommaire T5
Si c'est vous qui émettez des feuillets T5, par exemple une petite société qui a versé des dividendes à son actionnaire, vous transmettez à l'ARC une déclaration de renseignements composée des feuillets T5 et d'un sommaire T5 qui les totalise. Les règles de l'ARC pour les émetteurs prévoient ces délais et exceptions :
- Remettez à chaque bénéficiaire son T5 au plus tard le dernier jour de février suivant l'année civile; les feuillets de 2026 sont dus d'ici la fin de février 2027. Si l'entreprise ou l'activité prend fin, le délai est de 30 jours après la fin.
- Produisez les feuillets et le sommaire T5 auprès de l'ARC à la même date.
- Si vous produisez par Internet, n'envoyez pas aussi de copies papier à l'ARC.
- Aucun feuillet n'est requis pour un bénéficiaire dont le total de l'année est inférieur à 50 $, et les revenus de placements versés à des non-résidents ne se déclarent pas sur un T5.
- L'envoi d'un feuillet par courriel exige le consentement écrit du bénéficiaire.
Questions fréquentes
Qu'est-ce qu'un feuillet T5?
C'est l'État des revenus de placements. Les institutions financières et les sociétés canadiennes l'émettent pour déclarer les intérêts, les dividendes et les autres revenus de placements qui vous ont été versés hors des comptes enregistrés.
Dois-je déclarer des intérêts de moins de 50 $ sans T5?
Oui. L'émetteur peut ne pas produire de feuillet sous 50 $, mais les intérêts restent imposables. Inscrivez-les à la ligne 12100 à l'aide de vos relevés de compte.
Que signifie la case 13 du T5?
La case 13 contient les intérêts de source canadienne, par exemple ceux des comptes bancaires, des CPG et des obligations. Elle va à la ligne 12100 de votre déclaration.
Pourquoi la case 25 du T5 est-elle plus élevée que le dividende reçu?
La case 25 est le montant imposable majoré des dividendes déterminés. Vous la déclarez à la ligne 12000 et demandez le crédit d'impôt pour dividendes de la case 26, qui compense ce montant plus élevé.
Ai-je besoin d'un T5 pour les intérêts de mon CELI?
Non. Les intérêts et les dividendes gagnés dans un CELI ne sont pas imposables et ne sont déclarés ni sur un T5 ni dans votre déclaration.
C'est quoi, la case 24 du feuillet T5?
La case 24 est le montant réel des dividendes déterminés que vous avez reçus. Ce n'est pas le montant à déclarer : la ligne 12000 reçoit le montant majoré de la case 25, et la case 26 indique le crédit d'impôt pour dividendes correspondant. Saisissez la case 24 dans votre logiciel telle qu'elle est imprimée, mais ne l'ajoutez pas vous-même à votre revenu.
Sources
- T5 Statement of Investment Income: information for individuals canada.ca
- Line 12100: Interest and other investment income canada.ca
- T5 slip (information for issuers) canada.ca
- When do you have to prepare a T5 slip? canada.ca
- Distributing the T5 slips canada.ca
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Feuillets d'impôt au Canada : T4, T4A, T5 et autres
Les feuillets d'impôt au Canada sont des déclarations de renseignements que les employeurs, les payeurs, les banques, les établis…
Comment obtenir un feuillet T4 manquant, et autres solutions
Pour savoir comment obtenir un feuillet T4 qui n'est pas arrivé, commencez par le télécharger dans Mon dossier de l'Agence du rev…
Feuillet T2202 : déduire ses frais de scolarité
Le feuillet T2202, Certificat pour frais de scolarité et d'inscription, est le feuillet qu'un collège ou une université désigné a…
Feuillet T4E en ligne : déclarer l'AE et le remboursement
Le feuillet T4E est l'État des prestations d'assurance-emploi et autres prestations que Service Canada émet pour l'assurance-empl…
Feuillet T4 : cases 14, 22, 40, 32, 38 et 85 expliquées
Les cases du feuillet T4 que vous inscrivez réellement dans une déclaration sont peu nombreuses : case 14 (revenu d'emploi, ligne…